Los tokens de infraestructura en el mercado de activos cripto suelen combinar una narrativa tecnológica con expectativas de mercado. Los inversores pueden interesarse por un token porque su proyecto ha entrado en sectores populares como DePIN, IA o servicios de nube descentralizados. Sin embargo, el sector de un proyecto no implica necesariamente que su token cuente con un mecanismo claro de captura de valor. Una red puede tener potencial tecnológico sin haber establecido un modelo de negocio suficientemente maduro. Un token puede tener una utilidad clara dentro del protocolo, mientras que su precio de mercado puede seguir viéndose afectado por la liquidez, los cambios en la oferta y el sentimiento del mercado.
Pipe Network es un caso que merece analizarse desde esta perspectiva. El proyecto se centra en infraestructura distribuida y su documentación oficial actual presenta principalmente Pipe Storage y los nodos Firestarter. PIPE está vinculado a la participación en la red y a los mecanismos del ecosistema, pero los analistas deben aclarar mejor la función específica del token en el sistema actual, así como qué disposiciones económicas ya se han implementado y cuáles siguen siendo políticas opcionales o posibles desarrollos futuros.
Este artículo no toma como punto de partida las ganancias de precio a corto plazo. En su lugar, establece un marco de investigación para observar PIPE a largo plazo basándose en el posicionamiento del proyecto, la utilidad del token, la estructura de oferta y demanda, y la gestión de riesgos.
Puntos clave:
- PIPE es el token del ecosistema Pipe Network, cuya documentación oficial actual se centra principalmente en servicios de almacenamiento distribuido de objetos.
- Los nodos Firestarter deben mantener una posición LovePIPE que represente al menos 10 000 PIPE, pero esto no significa que los participantes que bloquean tokens para nodos reciban rendimientos fijos.
- Las reglas oficiales actuales establecen que los nodos individuales no reciben recompensas ni pagos directos. Las deducciones de los saldos de almacenamiento de los clientes tampoco constituyen ingresos para los nodos.
- La oferta del token, el ratio de circulación, los calendarios de desbloqueo, la profundidad de mercado y la demanda real pueden afectar al comportamiento del precio de PIPE.
- El crecimiento del sector DePIN no significa que PIPE vaya a apreciarse necesariamente. El valor del token debe evaluarse de forma independiente según sus mecanismos reales y los datos de mercado.
PIPE y Pipe Network: ¿cuál es la relación entre el token y la infraestructura?
Pipe Network tiene como objetivo proporcionar servicios de almacenamiento mediante nodos distribuidos y mecanismos de coordinación de red. Pipe Storage utiliza actualmente una arquitectura en la que las puertas de enlace, un plano de control y los nodos Firestarter trabajan conjuntamente. Los clientes acceden al servicio a través de una interfaz compatible con S3, las puertas de enlace procesan las solicitudes, el plano de control coordina los nodos y las tareas, y los nodos Firestarter almacenan datos de objetos y proporcionan información relacionada con la verificación de integridad.
Dentro de este sistema, PIPE está vinculado al mecanismo de participación de los nodos. Según la documentación oficial actual, operar un nodo Firestarter requiere mantener una posición LovePIPE que represente al menos 10 000 PIPE y superar las comprobaciones de elegibilidad pertinentes. Es importante distinguir entre la propiedad de tokens, la admisión de nodos y la operación de nodos. Mantener PIPE no convierte automáticamente a alguien en operador de nodo, y cumplir el requisito de bloqueo no garantiza que un nodo reciba tareas de almacenamiento.
Además, el método de pago que utilizan los clientes para Pipe Storage difiere de los requisitos de participación de los nodos. El servicio de almacenamiento actual utiliza un modelo de saldo prepago. Los clientes usan USDC en la red principal de Solana para comprar créditos de almacenamiento, tras lo cual el plano de control reserva y deduce créditos para operaciones autorizadas. Por lo tanto, los pagos de los clientes en USDC no deben entenderse como demanda directa de PIPE, ni el consumo de créditos de almacenamiento debe equipararse directamente a quemas de PIPE o ingresos de nodos.
¿Cómo deben entenderse la utilidad del token PIPE y los mecanismos económicos?
Al analizar un token de infraestructura, el primer paso consiste en confirmar las funciones que realmente desempeña en el protocolo actual. PIPE está vinculado a la elegibilidad para participar en nodos Firestarter, y las billeteras de los nodos deben mantener una posición LovePIPE que cumpla los requisitos. LovePIPE es una forma de token de staking líquido asociada a una posición de PIPE. Las comprobaciones de elegibilidad de nodos verifican el estado de tenencia finalizado en la cadena de bloques de Solana.
Sin embargo, un umbral de staking y un mecanismo de recompensas no son lo mismo. La documentación oficial actual indica expresamente que los nodos Firestarter no reciben recompensas ni pagos independientes. Los operadores de nodos deben cumplir el requisito de tenencia, superar las comprobaciones de elegibilidad y satisfacer las condiciones operativas, pero esto no permite concluir que los nodos recibirán continuamente recompensas en PIPE según el volumen de almacenamiento, el ancho de banda o el tiempo de actividad. Esta distinción es importante al investigar el token, ya que afecta directamente a cómo los inversores evalúan la demanda del token y el coste de mantenerlo.
La documentación oficial también describe por separado la elegibilidad de nodos, la contabilidad de créditos de clientes y las políticas opcionales de tesorería. Si las transacciones pertinentes se ejecutan y divulgan efectivamente, la tesorería puede considerar utilizar los ingresos del protocolo para respaldar PIPE mediante medidas como recompras, quemas o un mayor respaldo a LovePIPE. Sin embargo, estas son acciones opcionales. No existe un porcentaje fijo comprometido públicamente para la distribución de ingresos netos ni una fórmula ejecutada automáticamente. Los analistas deben basarse en registros de ejecución reales, en lugar de tratar medidas potenciales como un mecanismo de quema de tokens ya implementado.
Estructura de oferta y demanda de PIPE: ¿cómo afectan la circulación de tokens y la demanda de mercado al precio?
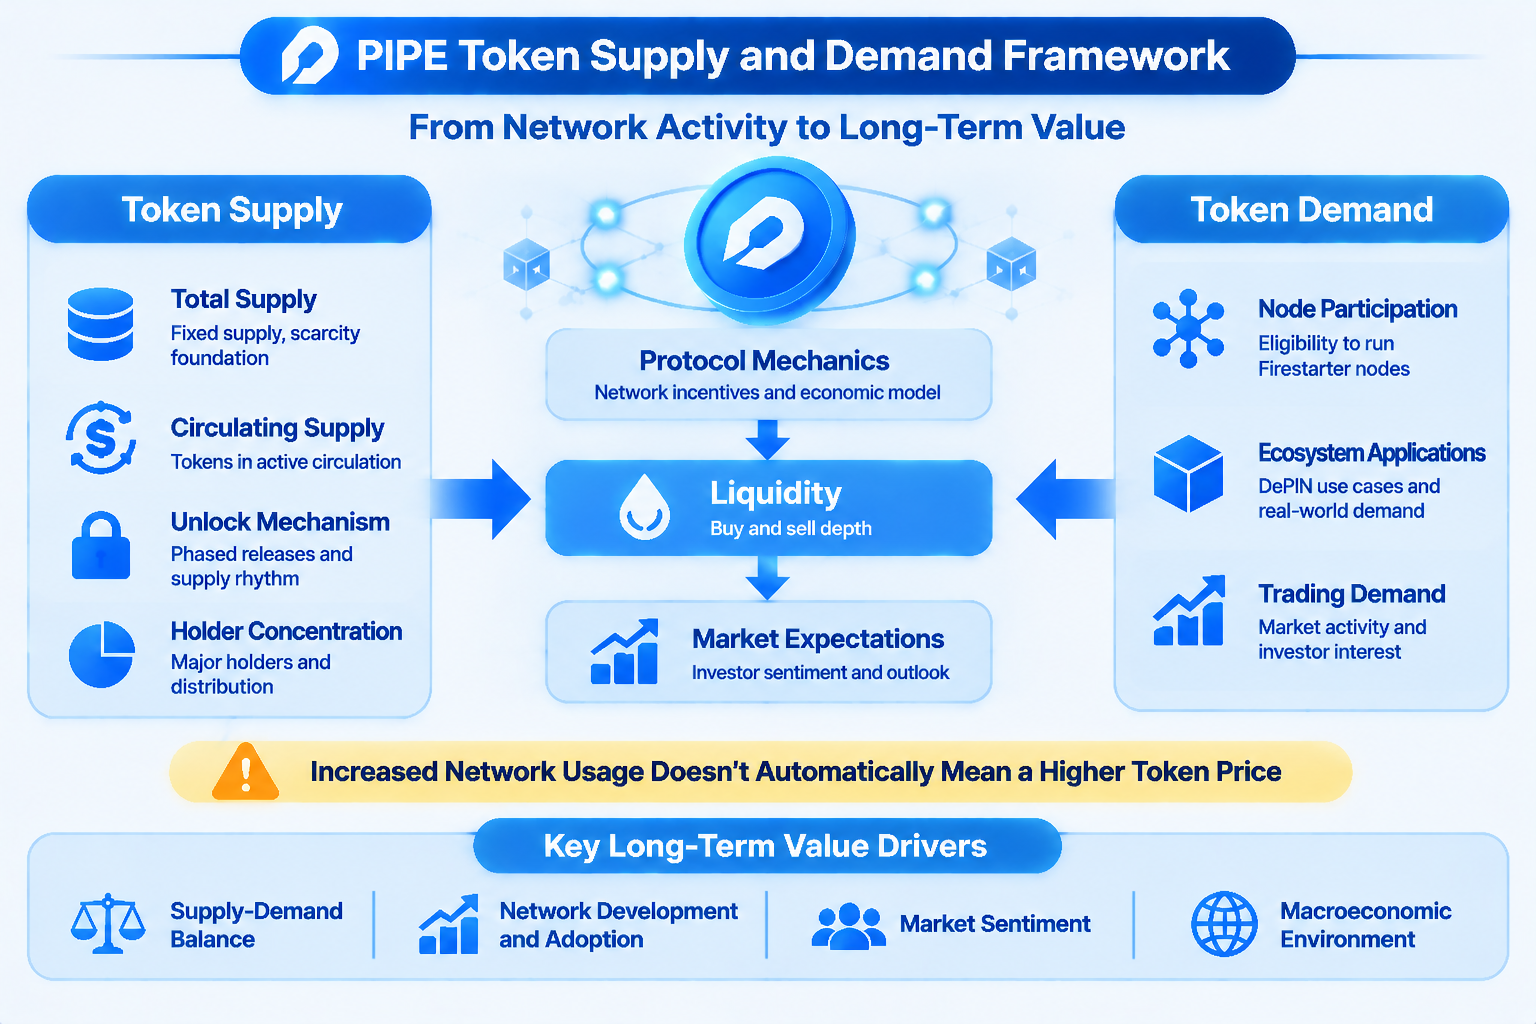
La estructura de oferta de un token es un punto de partida importante para evaluar un activo cripto. Los inversores deben considerar conjuntamente la oferta total, la oferta máxima, la oferta circulante, los tokens desbloqueados y los futuros calendarios de desbloqueo. Incluso si la oferta circulante de un proyecto es relativamente limitada, los desbloqueos de tokens a gran escala en el futuro podrían seguir afectando al mercado mediante posibles cambios en la oferta.
Según los datos mostrados en CoinMarketCap, PIPE tiene una oferta máxima de 1000 millones de tokens, mientras que la oferta circulante mostrada es de 100 millones de tokens. Los datos de plataformas de terceros pueden cambiar con el tiempo, y la metodología utilizada para calcular la oferta circulante también puede variar. Para realizar una valoración formal o un análisis de oferta, los inversores deben verificar adicionalmente la información oficial del token del proyecto, los datos en cadena y el calendario de desbloqueo más reciente, en lugar de depender únicamente de una página de datos de mercado.
En el lado de la demanda, es importante diferenciar entre la demanda de uso del protocolo y la demanda de negociación en el mercado. La demanda de uso del protocolo procede de la participación en la red, la elegibilidad de nodos y otras aplicaciones reales. La demanda de negociación en el mercado puede verse afectada por la cobertura en exchanges, las expectativas de los inversores, la liquidez y el sentimiento del mercado. Estos dos tipos de demanda pueden influirse mutuamente, pero no deben confundirse. En particular, cuando los clientes utilizan USDC para comprar créditos de almacenamiento prepago, no debe suponerse sin verificación que el crecimiento del negocio de almacenamiento se traducirá en demanda de compra de PIPE en una proporción fija.
¿Cómo puedes evaluar si PIPE tiene potencial de captura de valor a largo plazo?
La captura de valor es uno de los aspectos que más fácilmente se pasan por alto en la investigación de tokens de infraestructura. Un proyecto puede tener usuarios, nodos y un producto tecnológico, pero eso no significa que todos los ingresos comerciales fluyan hacia los titulares del token. Los analistas deben preguntarse: ¿los usuarios tienen que comprar o consumir el token al utilizar el servicio? ¿Los operadores de nodos deben bloquear el token a largo plazo? ¿Existe un mecanismo claro e implementado para dirigir los ingresos del protocolo de vuelta al token? ¿Estas disposiciones están respaldadas por registros en cadena verificables o divulgaciones oficiales?
En el caso de PIPE, los mecanismos que pueden confirmarse actualmente incluyen el requisito de tenencia de LovePIPE para los nodos Firestarter y el proceso de verificación de elegibilidad de nodos descrito en la documentación oficial. Al mismo tiempo, la documentación actual deja claro que los nodos no reciben recompensas ni pagos independientes, y que la contabilidad de créditos de clientes no constituye ingresos de nodos. Las posibles medidas de tesorería, como recompras, quemas o respaldo a LovePIPE, son políticas opcionales, y no se ha establecido una proporción fija de distribución de ingresos.
Como resultado, la captura de valor a largo plazo de PIPE todavía debe evaluarse a la luz de cambios posteriores en sus mecanismos y de su ejecución real. Si en el futuro se introducen nuevos mecanismos de consumo de tokens, distribución de ingresos del protocolo o incentivos para nodos, los analistas deben verificar su fecha de implementación, alcance y datos reales. Hasta entonces, las políticas potenciales o los modelos económicos de versiones históricas no deben tratarse como respaldo definitivo del valor actual del token.
¿Por qué debe analizarse el comportamiento de mercado de PIPE junto con la liquidez y la valoración?
Los precios de los activos cripto no solo están influenciados por los fundamentos de un proyecto, sino también por la profundidad de mercado y la estructura de negociación. En el caso de tokens con ofertas circulantes relativamente pequeñas, las órdenes de compra y venta limitadas pueden amplificar el impacto de las operaciones individuales, lo que puede provocar que los movimientos de precio a corto plazo difieran significativamente del ritmo de los cambios en los fundamentos del proyecto.
Al analizar PIPE, los inversores pueden seguir conjuntamente el volumen de negociación, los diferenciales entre oferta y demanda, la profundidad del libro de órdenes, la cobertura en exchanges y la capitalización de mercado circulante. Un aumento del volumen de negociación puede indicar una mayor atención del mercado, pero las operaciones grandes aún pueden generar un deslizamiento significativo si la profundidad de mercado es limitada. Por otro lado, una oferta circulante baja puede hacer que la capitalización de mercado circulante parezca pequeña, mientras que una valoración totalmente diluida requiere tener en cuenta un rango más amplio de oferta potencial de tokens.
Los inversores también deben distinguir entre el comportamiento del precio a corto plazo y las evaluaciones de valor a largo plazo. Un rápido aumento de precio puede reflejar una revaloración por parte del mercado de la narrativa del proyecto, o puede ser consecuencia de cambios de liquidez a corto plazo o de negociación concentrada por capital especulativo. Los movimientos de precio solo son más adecuados para incluirse en un análisis fundamental a largo plazo cuando están respaldados por el uso del producto, la demanda de los clientes, los mecanismos del token y la estructura de oferta.
¿Cuáles son los principales riesgos que se deben considerar al invertir en PIPE?
El primero es el riesgo de ejecución del proyecto. Una red de almacenamiento distribuido debe abordar continuamente la calidad de los nodos, la integridad de los datos, la disponibilidad del servicio y la recuperación ante fallos. Incluso si su arquitectura está diseñada de forma razonable, las operaciones reales pueden seguir estando limitadas por el número de nodos, la distribución geográfica, la conectividad de red y las capacidades operativas.
El segundo es el riesgo económico del token. La participación en nodos requiere mantener cierta cantidad de LovePIPE, pero las reglas actuales no proporcionan recompensas a los nodos individuales. Esto significa que los participantes deben evaluar la asignación de capital, la volatilidad del precio del token y los cambios en los requisitos de elegibilidad, en lugar de asumir simplemente que los ingresos esperados del nodo compensarán el coste de mantener el token. Los futuros ajustes del protocolo a los parámetros pertinentes también podrían cambiar la demanda de participación mediante tokens.
El tercero es el riesgo de mercado. El precio de PIPE puede verse afectado por las tendencias generales del mercado cripto, cambios de liquidez, desbloqueos de tokens, concentración de titulares y sentimiento del mercado. Para los activos con ofertas circulantes relativamente limitadas, la volatilidad de precios y el deslizamiento en las operaciones pueden ser más pronunciados. Los inversores deben evitar evaluar el valor de un activo únicamente sobre la base de las ganancias de precio de un solo día o del volumen de negociación a corto plazo.
El último riesgo es el riesgo de información y expectativas. Las presentaciones anteriores de Pipe Network enfatizaban los servicios CDN descentralizados, los nodos periféricos y una visión de infraestructura más amplia, mientras que la documentación oficial actual de la red principal se centra en Pipe Storage y los nodos Firestarter. La investigación debe distinguir entre la visión histórica, los productos que operan actualmente y las áreas que podrían ampliarse en el futuro. Esto ayuda a evitar interpretar una hoja de ruta o un modelo económico anterior como una función que ya se ha implementado.
¿Cómo puedes establecer un marco de seguimiento a largo plazo para PIPE?
Los usuarios que deseen investigar PIPE a largo plazo pueden establecer cuatro dimensiones de observación. La primera es el progreso del producto, incluido el uso de Pipe Storage por parte de los clientes, la capacidad de almacenamiento, la experiencia de servicio y las integraciones de aplicaciones. La segunda son las operaciones de red, incluida la admisión de nodos, la capacidad efectiva, la disponibilidad, la verificación de integridad de datos y el rendimiento de recuperación. La tercera son los mecanismos del token, incluidos los requisitos de elegibilidad de LovePIPE, la estructura de oferta, los calendarios de desbloqueo y la implementación real de las políticas de tesorería. La cuarta son las condiciones de mercado, incluida la liquidez, el volumen de negociación, la profundidad del libro de órdenes y los cambios de valoración.
Estas métricas deben analizarse conjuntamente y no de forma aislada. Por ejemplo, un aumento del número de nodos no indica necesariamente un crecimiento de la demanda de los clientes. Un aumento del uso por parte de los clientes no crea necesariamente un incremento proporcional de la demanda de compra de PIPE. Un umbral de tenencia de tokens puede generar demanda de participación, pero si los nodos no reciben recompensas directas, su efecto económico debe evaluarse igualmente junto con los costes de participación y las políticas posteriores del protocolo.
El núcleo de la investigación a largo plazo consiste en seguir verificando si las capacidades tecnológicas del proyecto pueden traducirse en una demanda genuina de sus servicios y si el mecanismo del token puede establecer una conexión económica clara y sostenible a medida que evoluciona el protocolo. Para PIPE, esto resulta más útil para comprender sus características como activo cripto que seguir un movimiento de precio aislado.
Gate y PIPE: un punto de entrada para la negociación en el mercado y la investigación del proyecto
Los usuarios que deseen investigar más sobre PIPE pueden revisar conjuntamente los materiales del proyecto, los datos de mercado del token y la información de negociación de Gate PIPE/USDT. Un artículo de Gate Learn ha publicado una introducción al proyecto Pipe Network, útil para comprender el posicionamiento básico del proyecto. La documentación oficial de Pipe Network también puede utilizarse para verificar la arquitectura de almacenamiento actual, los requisitos de participación de los nodos y las reglas económicas del token.
Ten en cuenta que negociar PIPE al contado representa participar en el mercado del token. No constituye la compra directa de servicios de almacenamiento de Pipe Network, la operación de un nodo ni la recepción de ingresos del protocolo. Antes de operar, debes evaluar de forma independiente la oferta del token, la liquidez del mercado, la volatilidad de precios y el progreso real del proyecto según tu propia tolerancia al riesgo.
Preguntas frecuentes
¿Qué tipo de activo cripto es PIPE?
PIPE es el token del ecosistema Pipe Network. La documentación oficial actual de Pipe Network se centra principalmente en los servicios de almacenamiento distribuido y el mecanismo de participación de nodos Firestarter. PIPE está vinculado a los requisitos de elegibilidad de nodos y a los mecanismos económicos del ecosistema.
¿Es PIPE un token DePIN?
Pipe Network organiza recursos de almacenamiento a través de nodos distribuidos, lo que le otorga características de un proyecto de infraestructura DePIN. PIPE es el token asociado a este ecosistema, pero su valor a largo plazo todavía debe evaluarse según su utilidad real, sus mecanismos económicos y la demanda de la red.
¿Mantener PIPE me permite operar un nodo de Pipe Network?
No. Los nodos Firestarter utilizan actualmente un proceso de admisión basado en invitación. Las billeteras de los nodos deben mantener una posición LovePIPE que represente al menos 10 000 PIPE y también deben superar las comprobaciones de elegibilidad pertinentes y cumplir las condiciones operativas. Simplemente mantener el token no concede automáticamente elegibilidad para operar un nodo.
¿Puedo recibir recompensas de nodos tras hacer staking de PIPE?
Según la documentación oficial actual, los nodos Firestarter individuales no reciben recompensas ni pagos directos. El requisito de tenencia para nodos está relacionado principalmente con la elegibilidad y las condiciones de participación en la red, y no debe considerarse un acuerdo de rendimiento fijo.
¿El crecimiento del negocio de Pipe Network aumentará directamente la demanda de PIPE?
No necesariamente. Es necesario confirmar si existe un mecanismo claro de compra, consumo o retorno de valor entre los ingresos por servicios y el token. Los clientes utilizan USDC para comprar créditos de almacenamiento prepago, lo que no significa automáticamente que se genere una cantidad equivalente de demanda de compra de PIPE.
¿Qué riesgos debo considerar al negociar PIPE?
Los inversores deben considerar la oferta y los desbloqueos del token, la liquidez y la profundidad de mercado, la ejecución del proyecto, los cambios en las reglas de participación de nodos, los mecanismos de captura de valor y la volatilidad general del mercado cripto. El comportamiento del precio a corto plazo no puede sustituir una investigación independiente del proyecto y de los mecanismos de su token.