La operativa de arbitraje es una estrategia de inversión que aprovecha las diferencias de precio de divisas o materias primas similares en distintos mercados. Es habitual en los mercados de acciones, bonos, materias primas y cripto.
El arbitraje explota las ineficiencias del mercado y las variaciones de precios, una estrategia que durante años han usado inversores expertos en fondos de cobertura en los mercados tradicionales. A diferencia del trading convencional, se basa en aprovechar discrepancias temporales entre cotizaciones, no en prever la dirección del mercado; por eso se conoce como una estrategia neutral al mercado.
Actualmente, esta misma idea se ha adoptado en el sector cripto, donde la elevada volatilidad y los precios poco consistentes entre plataformas generan oportunidades frecuentes de arbitraje.
Puntos clave:
El trading de arbitraje obtiene ganancias de diferencias temporales de precio para un mismo activo en mercados o exchanges distintos, sin necesidad de anticipar si el precio sube o baja.
El arbitraje cripto existe porque el mercado está fragmentado entre exchanges centralizados, exchanges descentralizados y pools de liquidez separados, cada uno con tarifas, reglas y condiciones de oferta y demanda propias.
El diferencial bruto no equivale a ganancia: tarifas de trading, retiro y red, deslizamiento y costes de conversión pueden reducir una brecha del 0,4 % a solo una fracción del total.
La mayoría del arbitraje actual lo ejecutan bots y empresas de trading de alta frecuencia, ya que las ventanas de oportunidad suelen durar apenas segundos; si eres principiante, comienza pequeño y calcula todos los costes antes de operar.
¿Qué es el trading de arbitraje?
El trading de arbitraje es una estrategia alternativa de inversión que consiste en comprar y vender acciones, materias primas y monedas en mercados o exchanges cripto distintos, aprovechando rápidamente pequeñas diferencias de precio para generar ganancias.
El arbitraje cripto es resultado de la oferta y la demanda, en el que los arbitrajistas aprovechan diferencias de precio de activos similares entre exchanges. Aunque la tecnología avanzada monitoriza los precios de forma continua y reduce estas brechas, el arbitraje no ha desaparecido ni ha impedido que algunos inversores generen ingresos rápidos.
A diferencia del trading convencional, el arbitraje no requiere predecir la dirección del mercado: el arbitrajista apuesta por una discrepancia temporal entre ofertas y asegura la diferencia. Por esto se suele definir como una estrategia neutral al mercado — la rentabilidad proviene de la convergencia, no de anticipar el precio.
¿Cómo funciona el trading de arbitraje?
El trading de arbitraje implica simplemente explotar diferencias de precio en el mercado financiero, usando software avanzado para recibir señales de variación de precios en diferentes mercados.
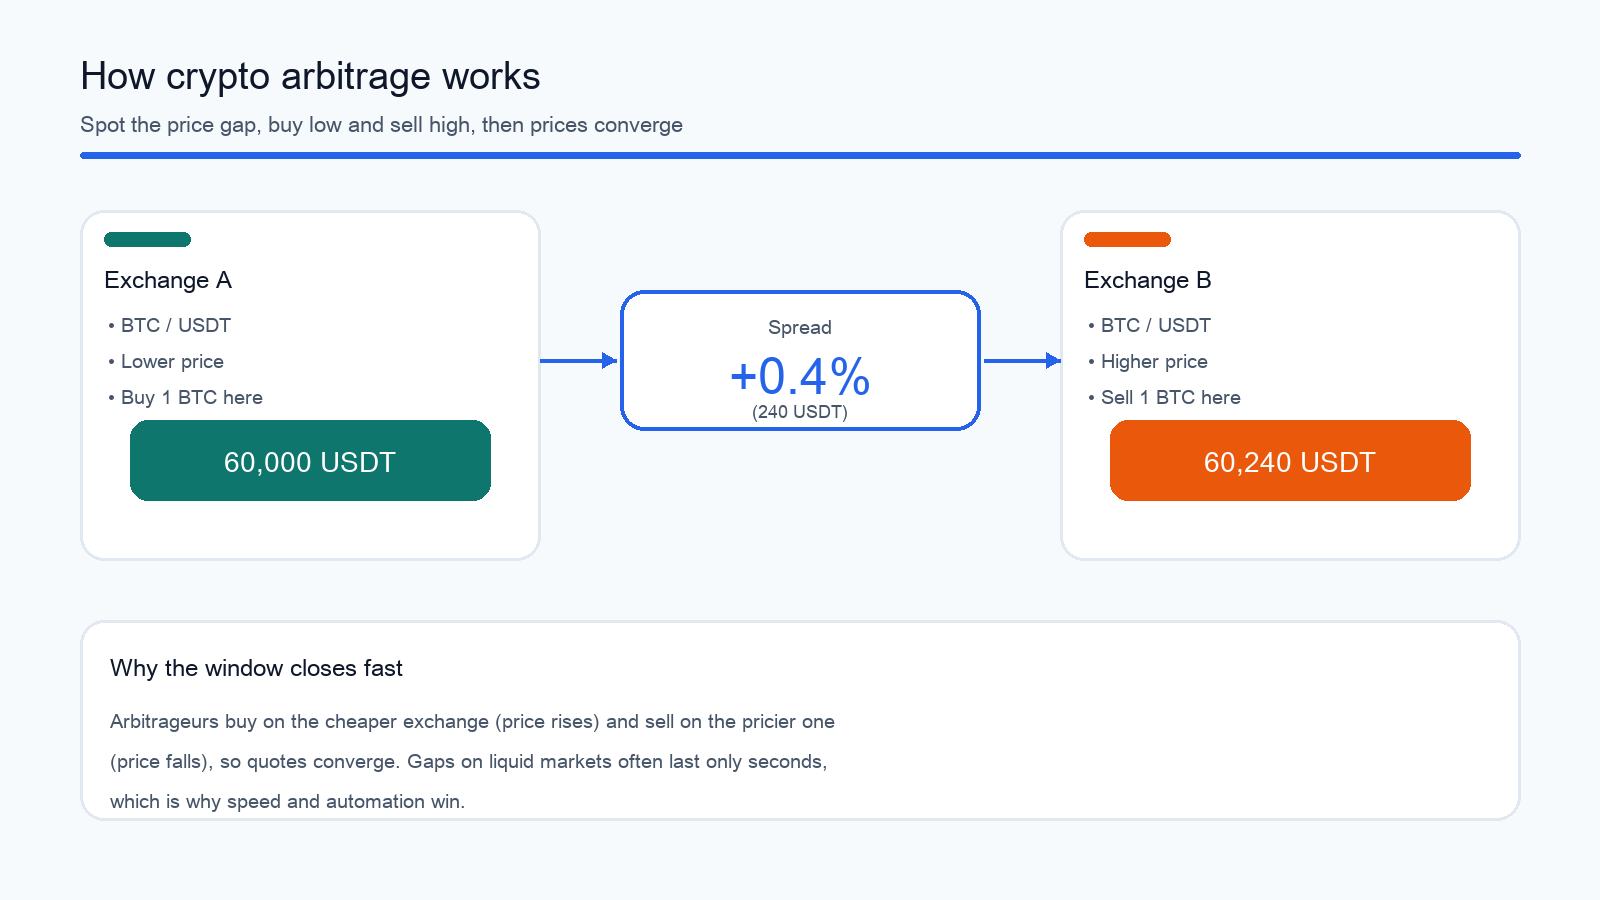
Por ejemplo: Bitcoin (BTC) cotiza a 60 000 USDT en el Exchange A y a 60 240 USDT en el Exchange B. La brecha es 240 USDT, o 0,4 %. Comprar 1 BTC en el exchange barato y venderlo casi al instante en el más caro genera un beneficio bruto de 240 USDT antes de descontar costes.
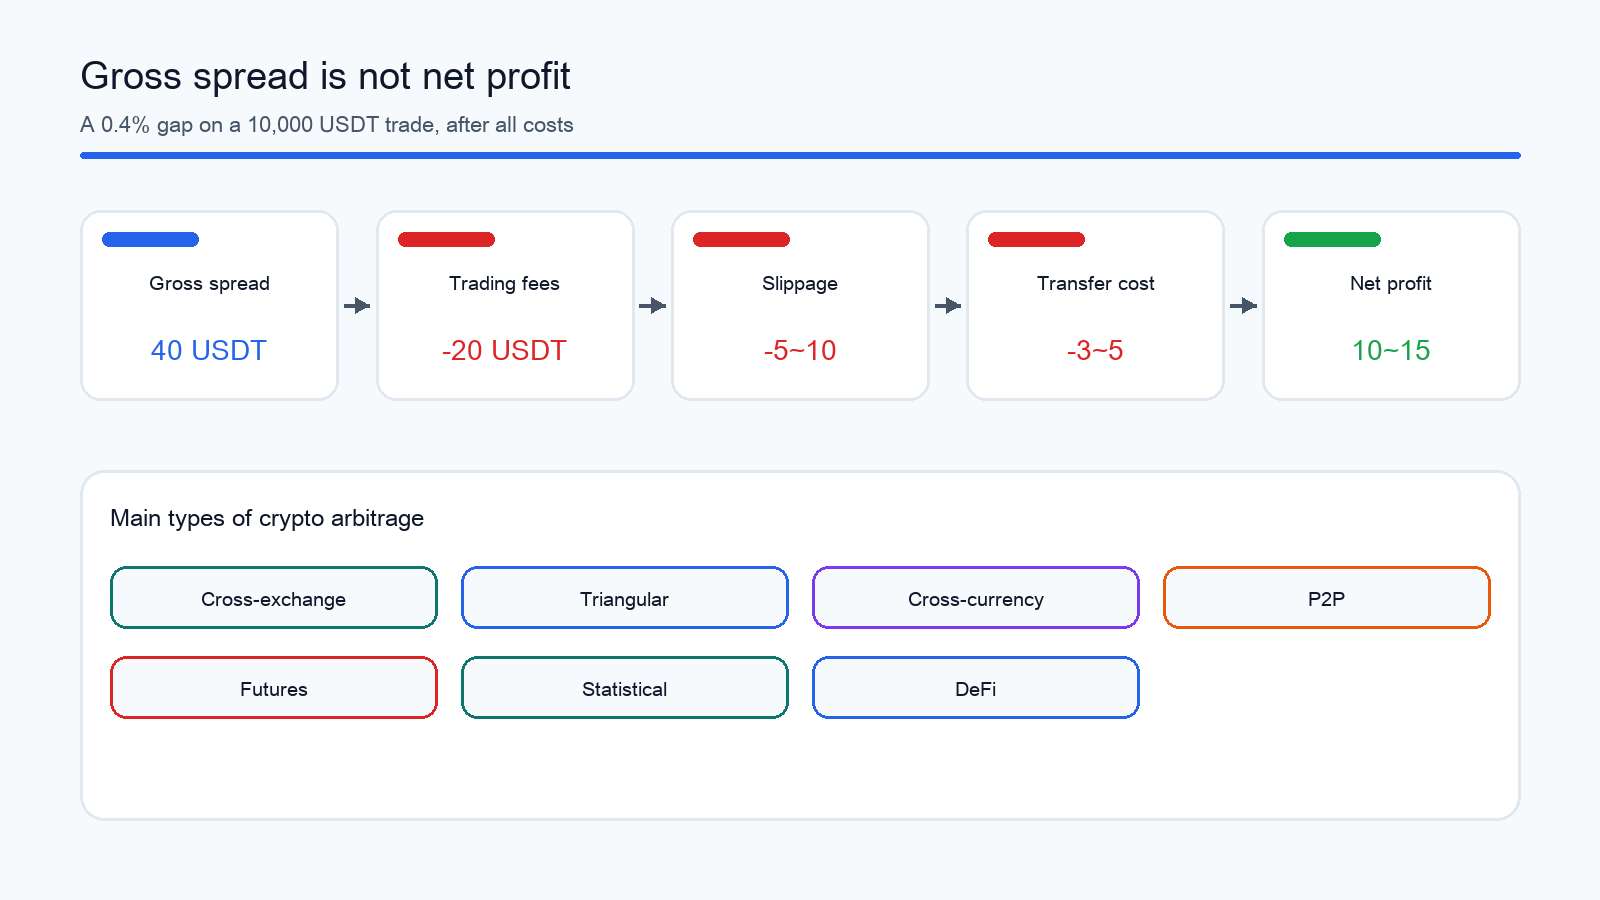
Aunque el diferencial bruto resulta atractivo, no representa el beneficio real. En una operación de 10 000 USDT con un margen del 0,4 %, la diferencia bruta es de 40 USDT; una tarifa taker del 0,1 % por cada parte ya implica unos 20 USDT, y un deslizamiento mínimo de 0,05-0,1 % resta otros 5-10 USDT. Además, transferir fondos entre exchanges añade costes de conversión y transferencia, así que la ganancia neta puede reducirse a 10-15 USDT — o incluso desaparecer.
La convergencia es lo que mantiene alineados los precios. Cuando los arbitrajistas compran con fuerza en el exchange barato, el precio allí sube; cuando venden en el caro, éste baja, y así los precios convergen. Por eso, en mercados grandes y líquidos, los desajustes solo duran segundos, y la ejecución instantánea es crucial para aprovechar el arbitraje.
Fig. 1. El ciclo básico de arbitraje cripto: detecta una brecha de precios entre exchanges, compra barato y vende caro. Al final, los precios convergen.
¿Por qué existen diferencias de precio en cripto?
Las operaciones con criptomonedas suceden simultáneamente en exchanges centralizados y descentralizados, además de pools de liquidez separados, cada uno con condiciones, tarifas y reglas de depósito y retiro distintas. Esta fragmentación crea el escenario para brechas de precios. Las diferencias regulatorias también contribuyen; los controles de capital o las licencias pueden impedir que los desequilibrios se neutralicen al instante.
En los activos más grandes, la brecha entre exchanges suele ser pequeña gracias a la alta liquidez. Pero, durante períodos de volatilidad, cuando los depósitos o retiros se limitan temporalmente, o tras la llegada de nuevos tokens, suelen aparecer discrepancias notables. Son esos momentos los que buscan los arbitrajistas.
Tipos de trading de arbitraje
Existen varios tipos de trading de arbitraje en el sector financiero. Veamos los más habituales:
Fig. 2. El diferencial bruto no equivale a ganancia neta — las tarifas, el deslizamiento y los costes de conversión reducen la brecha; los principales tipos de arbitraje cripto se describen abajo.
Arbitraje entre exchanges (cross-exchange)
Consiste en comprar monedas en un exchange al precio más bajo y venderlas en otro al precio más alto, obteniendo la diferencia como ganancia. Por ejemplo, Ethereum (ETH) puede cotizar a 1 780 $ en Gate y un poco por encima de 1 800 $ en otro exchange. Un inversor podría ganar 20 $ por cada ETH vendido. Las ganancias por arbitraje suelen ser muy bajas, así que el volumen por operación y la velocidad de ejecución son esenciales. Por eso, la mayoría del trading de arbitraje la realizan algoritmos creados por firmas de trading de alta frecuencia (HFT).
Las mejores oportunidades suelen darse en tokens recién listados, altcoins con volumen moderado o en pares frente a stablecoins poco comunes. Los principiantes a veces piensan que basta con comprar una moneda en un exchange y transferirla a otro, pero las tarifas de retiro recurrente incrementan los costes, y la cotización puede variar antes de concretar la operación. Los operadores experimentados prefieren distribuir capital entre exchanges por anticipado y usar herramientas automatizadas en vez de mover fondos cada vez.
Arbitraje intra-exchange (triangular)
El arbitraje intra-exchange se realiza dentro de una sola plataforma. Su ventaja principal es que no requiere retirar fondos a la blockchain, lo que reduce retrasos y evita costes adicionales de red.
La modalidad más conocida es el arbitraje triangular, también llamado de tres puntos o entre monedas. Un trader ejecuta tres operaciones secuenciales en distintos pares y retorna a la moneda original. Si el saldo final aumenta tras el ciclo completo, existía una inconsistencia temporal de precios.
Por ejemplo, supón que un exchange muestra BTC/USDT en 60 000 y ETH/USDT en 3 000, lo que implica un tipo BTC/ETH justo de 20. Si el libro de órdenes momentáneamente marca BTC/ETH en 19,98, puedes recorrer el ciclo: usas 60 000 USDT para comprar 20 ETH, empleas 19,98 ETH para comprar 1 BTC, vendes ese BTC por 60 000 USDT y te quedas con 0,02 ETH. La ganancia bruta en este ejemplo es de unos 60 USDT o 0,1 %, pero las tarifas y el deslizamiento pueden eliminarla, por lo que los traders confían en bots que analizan cotizaciones y ejecutan órdenes en milisegundos.
Arbitraje entre monedas (cross-currency)
El arbitraje entre monedas permite ganar con la diferencia de precio de un activo entre pares de moneda distintos. Bitcoin, por ejemplo, cotiza frente a USDT y USDC; en teoría, su precio debería ser casi idéntico en ambos pares. Si BTC/USDT está en 60 000 y la conversión BTC/USDC arroja 60 200, aparece una brecha.
El principio es simple: compra el activo en la moneda donde está temporalmente más barato y véndelo en la que esté más caro. Las brechas se dan más durante episodios de volatilidad, aunque el riesgo también aumenta: si la stablecoin intermediaria pierde brevemente su paridad, la ganancia esperada puede reducirse.
Arbitraje P2P
El arbitraje P2P se basa en la diferencia entre precios de compra y venta directa entre usuarios y el precio en el exchange. Por ejemplo, comprar USDT a otro participante con descuento y venderlo al precio spot o a otro usuario, o viceversa. Los márgenes en P2P suelen ser mayores que en el arbitraje tradicional entre exchanges, pues el precio refleja el coste de transferencias fiat, riesgos de contraparte y restricciones locales.
El riesgo principal es tratar directamente con personas y no con sistemas automáticos: puede haber errores o conductas deshonestas, como confirmaciones de pago falsas o disputas posteriores al recibir la cripto. Los controles bancarios añaden otro riesgo: monitorización automática puede bloquear transferencias con referencias a cripto, congelar pagos o bloquear cuentas. Por eso las plataformas P2P usan escrow. Cuando un vendedor publica una oferta, su cripto queda bloqueada hasta que el pago sea confirmado y las disputas pueden apelarse con pruebas como chats o documentos de pago.
Arbitraje de futuros (spot-futuros y tasa de financiación)
El arbitraje de futuros se basa en la diferencia entre el precio spot de un activo y su precio en futuros. En ocasiones, los futuros se operan por encima del spot (contango), otras por debajo, y esa brecha genera oportunidades.
Cuando el futuro opera por encima del spot —contango— el trader puede comprar el activo en el mercado spot y abrir una posición short en futuros. La diferencia entre ambos es fija al entrar, y cuando el futuro converge hacia el spot, el trader cierra ambas partes y se queda con la brecha inicial. Si el futuro cotiza por debajo del spot, el mecanismo es inverso.
Existe también la variante de futuros perpetuos. Estos contratos no vencen, por lo que una tasa de financiación mantiene su precio cerca del spot mediante transferencias periódicas entre participantes. Si la tasa es positiva, los largos pagan a los cortos; si es negativa, los cortos pagan a los largos. Algunos traders combinan una posición spot con la opuesta en futuros perpetuos para quedarse con la financiación y mantener neutralidad.
Arbitraje estadístico
El arbitraje estadístico utiliza modelos cuantitativos para identificar inconsistencias de precios a corto plazo. Un algoritmo de trading —modelo matemático— evalúa activos según su desempeño relativo y los opera entre sí, buscando obtener beneficio cuando los precios temporalmente divergentes regresan a su relación estadística. Estas estrategias analizan grandes volúmenes de datos y requieren automatización.
Arbitraje DeFi
DeFi es un protocolo financiero sin custodia que opera sin intervención humana. Su arquitectura los hace ideales para arbitraje; los "DeFi degens" pueden probar este tipo de operaciones. Recurren a contratos inteligentes para el trading.
Los distintos rendimientos de métodos de préstamo DeFi son una vía principal para arbitraje. Por ejemplo, si una plataforma ofrece un 10 % de rendimiento para una stablecoin y otra un 11 % para otra, un trader puede mover su stablecoin de bajo a alto rendimiento y ganar ese 1 %. Las brechas entre rendimientos de protocolos de préstamos, pools de liquidez y stablecoins son la materia prima del arbitraje DeFi.
Herramientas y tecnología para arbitraje cripto
La clave en el arbitraje suele venir de las herramientas, no de la intuición. En activos líquidos, las diferencias de precios son mínimas, así que el beneficio depende de la velocidad de datos, la precisión en los costes y la ejecución sincronizada; todo ello requiere automatización.
Entre las apps de datos de mercado más útiles (muchas gratuitas) están CoinGecko, CoinDesk y CoinMarketCap, para monitorizar precios entre distintos exchanges. Calculadoras de arbitraje y rastreadores de cartera como CoinStats permiten seguir pares de precios en varias plataformas.
Para detectar y explotar brechas, los traders suelen elegir una de tres opciones automatizadas:
Plataformas preconfiguradas. Servicios que se conectan con exchanges y permiten ejecutar algoritmos sin programar, por ejemplo, Cryptohopper, 3Commas, HaasOnline, ideales para principiantes o quienes carecen de perfil técnico.
Bots personalizados. Bibliotecas como CCXT ofrecen acceso a muchos exchanges y permiten programar bots con lógica personalizada de spreads y chequeo de profundidad de libros de órdenes.
Modelos híbridos. Los traders detectan oportunidades con scripts propios o servicios externos, mientras la ejecución corre sobre infraestructuras consolidadas.
Antes de cada operación hay que encontrar la brecha, tarea de los escáneres: los agregadores de datos muestran precios cruzados para monitorización inicial, mientras los escáneres específicos de arbitraje comparan plataformas en tiempo real y calculan la ganancia tras tarifas.
Cómo iniciarse en arbitraje cripto: primeros pasos
Si quieres comenzar con arbitraje cripto, sigue este proceso:
Regístrate en uno, dos o tres exchanges (según el tipo de arbitraje) y completa la verificación.
Activa la autenticación de dos factores en cada cuenta.
Conoce los términos de depósito y retiro de cada plataforma.
Revisa a fondo los esquemas de tarifas.
Haz luego un ciclo de prueba con un monto pequeño: estudia precios y profundidad del libro de órdenes, detecta una brecha, calcula el beneficio potencial neto tras todos los costes y opera solo entonces. Así verás dónde aparecen deslizamientos y cuánto tardan las transferencias. El error principal de los principiantes es considerar solo la diferencia de precio, pero siempre hay que restar todos los costes: tarifas de trading en cada parte, tarifas de depósito o retiro, comisiones de red, deslizamiento y conversión.
Ventajas del arbitraje cripto automatizado
Los algoritmos automatizados escanean muchos exchanges y rastrean cientos de criptomonedas a la vez. Un gran volumen de transacciones es analizado con velocidad y eficacia imposible para cualquier persona.
No se necesita especialización financiera, investigación sobre diferencias de precios ni horas frente a la pantalla para ejecutar transacciones en exchanges de gran o bajo volumen.
Riesgos en el trading de arbitraje cripto
El arbitraje cripto presenta menos riesgos que materias primas, bonos o acciones, porque explota diferencias de precio entre exchanges en vez de intentar anticipar cotizaciones. Pero existen riesgos reales:
Deslizamiento: En exchanges con libro de órdenes, la operación puede ejecutarse a un precio peor de lo esperado —si el volumen supera la oferta más barata— y como los márgenes son mínimos, el deslizamiento puede eliminar cualquier ganancia.
Variaciones de precio: La volatilidad crea oportunidades, pero un retraso en la operación puede normalizar los precios antes de completar ambas piernas. Hay que actuar rápido, tener fondos en exchanges y usar blockchains veloces.
Tarifas altas: Las tarifas de trading, depósito y retiro pueden absorber toda la ganancia. Los traders de fondos de cobertura, por operar grandes volúmenes, pagan menos.
Retraso en transacciones: Las oportunidades duran poco y, conforme crece el número de traders, la velocidad para mover fondos entre exchanges es crucial para el beneficio.
Hackeo o cierre de exchanges: Las billeteras calientes son vulnerables a ataques y hay exchanges que han cerrado llevándose los fondos de clientes. Resguarda tus activos en billeteras frías y opera solo en plataformas reconocidas como Gate.
Riesgos de ejecución y plataforma: El precio puede moverse tan rápido que solo una parte de la operación se completa como esperabas. El arbitraje entre exchanges depende también de la fiabilidad de cada plataforma: los retrasos de retiro o límites técnicos pueden bloquear fondos.
Riesgos de contraparte y regulatorios: En P2P tratás directamente con otra persona, lo que aumenta la exposición a fraude o disputas de pago. Como la regulación cripto está en desarrollo, las reglas aplicables pueden cambiar en cualquier momento.
Muchos de estos riesgos pueden reducirse mediante automatización, cálculo preciso de márgenes y operando en plataformas de confianza.
¿El arbitraje cripto sigue siendo rentable?
La oferta y demanda de activos similares generan brechas de precios entre mercados, y durante el primer boom cripto (2017-2018), el arbitraje era sencillo porque la normalización demoraba días o semanas. Hoy el mercado es más eficiente y el beneficio más difícil, aunque inversores avanzados y traders de fondos de cobertura siguen logrando rentabilidades sólidas.
No hay una cifra exacta sobre cuánto se puede ganar. La rentabilidad depende de factores como el capital invertido y la velocidad de ejecución. En mercados líquidos, las brechas suelen ser décimas o centésimas de porcentaje, y los márgenes netos por operación se ubican habitualmente entre el 0,05 y el 0,3 %. En segmentos particulares o usando derivados, hay estimaciones de rentabilidad del 10-20 % del depósito mensual, pero solo es posible con gran capital, automatización y control estricto de costes.
Resumen
El trading de arbitraje beneficia a inversores y traders, y la tecnología que detecta y cierra diferencias de precios mantiene la eficiencia de los mercados. El ingreso de un arbitrajista depende de operar sistemáticamente estas discrepancias: buscar oportunidades, abrir posiciones múltiples y calcular costes, ya que un error mínimo puede eliminar la rentabilidad. Los traders utilizan bots, escáneres y herramientas integradas de los exchanges para automatizar la ejecución.
El arbitraje cripto es adecuado para quienes prefieren cálculos precisos y trabajo sistemático a largo plazo, y no para quienes buscan ganancias rápidas. La rentabilidad por operación rara vez supera una fracción de porcentaje, así que monitorizar precios y actuar rápido es mucho más relevante que cada operación individual.
Preguntas frecuentes
¿Qué es el trading de arbitraje en términos sencillos?
El trading de arbitraje consiste en ganar con la diferencia de precio de un mismo activo: si una moneda es más barata en un exchange que en otro, el arbitrajista la compra donde está barato y la vende donde está caro, quedándose con la diferencia. No necesita anticipar la dirección del mercado.
¿El arbitraje cripto es legal?
El arbitraje como estrategia de trading no está prohibido: consiste en comprar y vender criptoactivos en diferentes mercados. Se aplican las normas generales para transacciones de activos digitales de cada país. Por ejemplo, en la Unión Europea está permitido bajo el marco MiCA, siempre que los exchanges estén autorizados y cumplan los requisitos de verificación. Verifica siempre las normas en tu jurisdicción.
¿Cuáles son los principales riesgos del trading de arbitraje?
Los riesgos principales son: ejecución (movimiento de precios antes de completar ambas partes), deslizamiento, tarifas altas de transacción y retiro, retardos en transferencias, fiabilidad de la plataforma, fraude de contraparte en P2P y cambios regulatorios. Se pueden reducir con automatización, cálculo exacto de costes y operando en exchanges confiables.
¿El arbitraje cripto es una buena opción para principiantes?
Puede serlo si se aborda con cautela. Empieza con estrategias simples entre exchanges o P2P, montos pequeños, calcula la rentabilidad neta después de cada tarifa, activa la autenticación de dos factores y aprende las normas de depósito y retiro antes de escalar.
¿Se necesita un bot para arbitrar?
No es estrictamente necesario, pero en la práctica sí, salvo operaciones ocasionales. Las oportunidades suelen durar segundos y es difícil captarlas manualmente, por eso se utilizan plataformas automatizadas, bots personalizados sobre APIs de exchanges o modelos híbridos.
Autor: Paul
Traductor: binyu
Revisor(es): Edward、Jayne
Descargo de responsabilidad
* La información no pretende ser ni constituye un consejo financiero ni ninguna otra recomendación de ningún tipo ofrecida o respaldada por Gate.
* Este artículo no se puede reproducir, transmitir ni copiar sin hacer referencia a Gate. La contravención es una infracción de la Ley de derechos de autor y puede estar sujeta a acciones legales.
TronScan es el principal explorador de Blockchain de la red TRON. Permite consultar transacciones de TRX y TRC-20, revisar saldos de billeteras, analizar contratos inteligentes, supervisar tokens y consultar la actividad de la red sin iniciar sesión. Al conectar una billetera compatible, como TronLink, también puedes transferir activos, poner TRX en staking, votar a los Super Representatives e interactuar con las aplicaciones del ecosistema TRON.
Las plataformas de trading de memecoins son los espacios y herramientas que los traders emplean para descubrir nuevos tokens, verificar la liquidez y ejecutar swaps. Se agrupan en cuatro categorías: launchpads, terminales de trading y apps sociales de trading, screeners y herramientas de datos on-chain, y productos on-chain integrados en exchanges como Gate Trenches. La mayoría de los traders utiliza al menos dos grupos distintos, porque la búsqueda, el análisis y la ejecución casi nunca están integrados en una sola interfaz.
El mecanismo de apalancamiento en los CFD es un modelo de trading con derivados que permite a los traders controlar posiciones más grandes utilizando menos capital a través de un sistema de margen. Si bien el apalancamiento incrementa la eficiencia del capital, también aumenta tanto la rentabilidad como las pérdidas debido a la volatilidad del mercado. En el trading de CFD, el margen, el margen de mantenimiento (MM), el apalancamiento y los mecanismos de liquidación conforman en conjunto una estructura integral de gestión de riesgos.
Los bots de Telegram son miniaplicaciones que automatizan tareas directamente en Telegram, como enviar alertas, gestionar comunidades, convertir archivos, procesar pagos, responder preguntas, analizar datos y ejecutar operaciones con criptomonedas. Para los traders de criptomonedas, los bots de trading de Telegram permiten automatizar órdenes de compra y venta, órdenes límite, sniping, Copy trading, monitorización de billeteras y señales del mercado desde una única plataforma, sin tener que cambiar constantemente entre aplicaciones. Telegram afirma que su plataforma de bots aloja más de 10 millones de bots y es gratuita tanto para los usuarios como para los desarrolladores, lo que demuestra la amplia adopción de los bots en los ámbitos de la productividad, la IA, el comercio, el análisis y la industria cripto.