Los lectores que comparan fondos de renta deben distinguir dos resultados: el efectivo distribuido y la variación del valor liquidativo. Durante el mismo período, ambos resultados pueden moverse en direcciones opuestas. Una mayor rentabilidad no compensa una caída del precio. La rentabilidad es solo la relación entre las distribuciones y el precio, por lo que puede parecer elevada mientras el resultado del precio es negativo. Las diferencias entre los filtros son las que separan las reglas de los ETF de alto dividendo. Esa página clasifica las reglas. No clasifica los fondos.
Puntos clave:
- Un ETF de alto dividendo selecciona acciones según una regla de dividendos publicada. La rentabilidad histórica, el crecimiento de dividendos y la prima de opciones cubiertas son tres reglas diferentes.
- Un filtro de alta rentabilidad histórica suele aumentar el peso de los sectores financiero, energético y de bienes de consumo básico, por lo que las perturbaciones en estos sectores afectan primero al NAV.
- La frecuencia de distribución, la comisión y el tratamiento fiscal responden a preguntas diferentes.
- Una mayor rentabilidad no compensa una caída del NAV, y la exposición al precio mediante CFD no es la distribución en efectivo que recibe un accionista.
¿Qué reglas utiliza un ETF de alto dividendo para seleccionar acciones y calcular la rentabilidad por dividendo?
Un ETF de alto dividendo incorpora y elimina acciones según una regla de dividendos publicada, normalmente diseñada para generar un flujo de efectivo periódico. Después, ajusta la cartera a esa regla, en lugar de reunir los valores que muestran la mayor rentabilidad en un solo día. En la práctica, esto significa que un ETF de alto dividendo es un fondo cotizado que sigue un método de selección de renta establecido, como una alta rentabilidad histórica, el crecimiento de dividendos o la prima de opciones cubiertas, y distribuye ingresos conforme a ese método. La regla figura en la metodología del índice o en los documentos del fondo, y la recomposición sigue ese texto.
El Vanguard High Dividend Yield ETF (VYM) sigue el índice FTSE High Dividend Yield y mantiene los componentes del índice mediante réplica física completa pasiva. El índice incluye acciones ordinarias con dividendos superiores a la media durante los 12 meses anteriores y excluye los fondos de inversión inmobiliaria.
El Schwab US Dividend Equity ETF (SCHD) sigue el índice Dow Jones U.S. Dividend 100. Ese índice analiza la calidad y la sostenibilidad de los dividendos y selecciona empresas por su solidez fundamental frente a sus pares, utilizando ratios financieros. La regla de SCHD no consiste únicamente en ordenar por rentabilidad histórica.
¿En qué se diferencian la rentabilidad, el crecimiento de dividendos y los ingresos de opciones cubiertas?
Las tres reglas difieren en dos aspectos a la vez: qué acciones conserva el filtro y de qué está compuesta la distribución. La alta rentabilidad histórica, el crecimiento de dividendos y la prima de opciones cubiertas no pueden tratarse como una única cifra de rentabilidad.
| Familia de reglas |
Qué filtra el índice |
De qué está compuesta la distribución |
Ejemplos de ticker |
| Alta rentabilidad histórica |
Dividendos históricos superiores a la media o una selección ponderada por rentabilidad |
Dividendos de las acciones que componen el índice |
VYM, HDV, SPYD |
| Crecimiento de dividendos |
Aumentos consecutivos de dividendos o un largo historial de crecimiento |
Dividendos de las acciones que componen el índice |
VIG, DGRO, NOBL |
| Ingresos de opciones cubiertas |
Una cartera de renta variable más opciones de compra vendidas |
Dividendos más prima de opciones |
JEPI, JEPQ |
La primera fila conserva acciones cuyos dividendos ya han sido elevados, y la distribución procede principalmente de esos dividendos de acciones. VYM, HDV y SPYD son ejemplos. La segunda fila exige un historial de crecimiento o una racha de aumentos. VIG, DGRO y NOBL suelen mostrar una rentabilidad anunciada más baja, y la distribución sigue siendo un dividendo de acciones. La tercera fila añade opciones de compra vendidas a una cartera de renta variable. La distribución combina dividendos con prima de opciones, y las opciones de compra vendidas renuncian a parte del potencial alcista. El JPMorgan Equity Premium Income ETF (JEPI) busca ingresos distribuibles mensuales e implementa esa capa con opciones de compra del S&P 500 fuera del dinero. JEPQ pertenece a la misma familia de ingresos de opciones cubiertas.
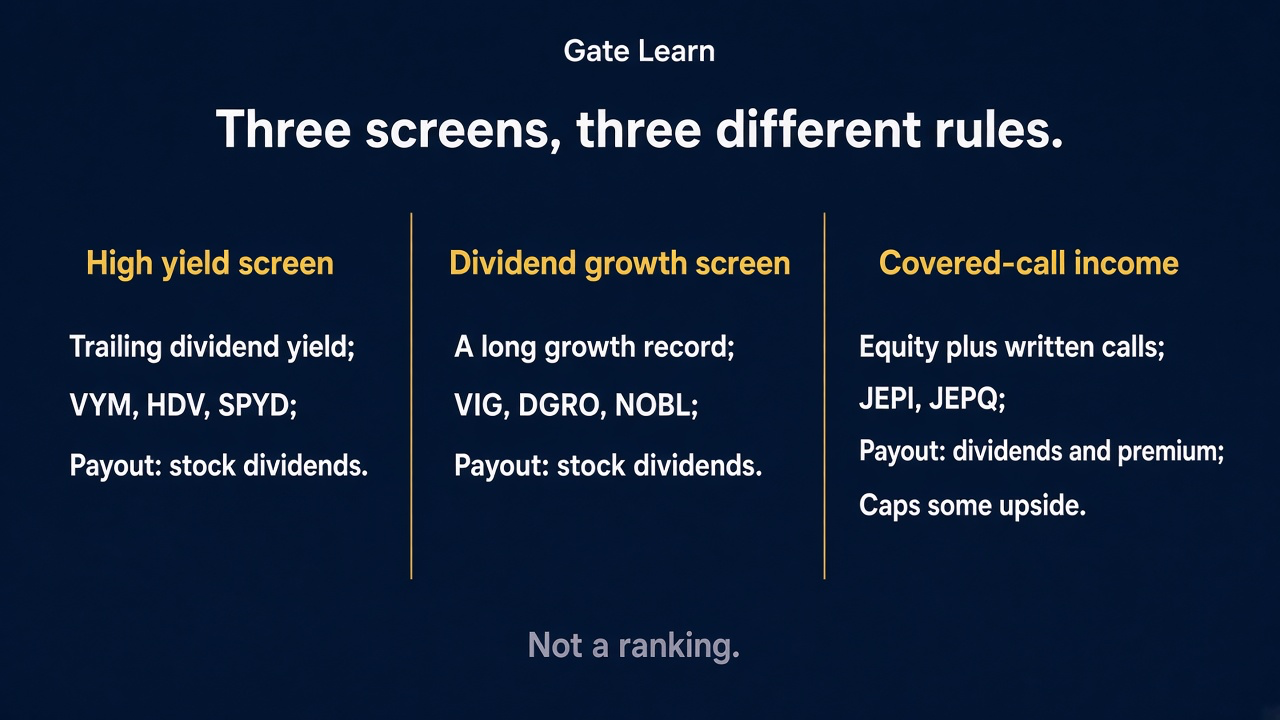
Figura 1. La rentabilidad, el crecimiento de dividendos y los ingresos de opciones cubiertas siguen tres filtros diferentes.
¿Cómo cambia la inclinación sectorial el riesgo?
La inclinación sectorial cambia qué perturbaciones llegan primero al valor liquidativo. Un filtro de alta rentabilidad histórica concentra peso en los sectores que pagan más, y cada recomposición vuelve a dirigir el peso hacia esos sectores.
Los filtros de alta rentabilidad histórica, como VYM, HDV y SPYD, suelen aumentar el peso de los sectores financiero, energético y de bienes de consumo básico. Los movimientos de los tipos de interés, los precios del petróleo y la demanda defensiva se reflejan pronto en el NAV.
Las reglas de crecimiento de dividendos o de aumentos consecutivos, como las de VIG, DGRO y NOBL, suelen conllevar una rentabilidad más baja y una composición sectorial distinta de la de un filtro de alta rentabilidad. Una estrategia de opciones cubiertas se añade a la cartera de renta variable, y el riesgo sectorial permanece en esa cartera. Dado que la composición sectorial tiende a ser defensiva, los ETF de alto dividendo suelen mostrar una menor volatilidad de precios durante las caídas del mercado, aunque esto no constituye una garantía.
¿Por qué deben analizarse por separado la frecuencia de distribución, las comisiones y el tratamiento fiscal?
La frecuencia de distribución, la comisión y el tratamiento fiscal requieren análisis separados. La frecuencia describe cuándo llega el efectivo, y los pagos de dividendos pueden realizarse en efectivo o en acciones adicionales, según el acuerdo. La comisión describe el coste que se deduce de los activos del fondo. El tratamiento fiscal describe en qué categoría de ingresos se encuadra la distribución en el lugar donde tributa el titular.
Un pago mensual y un pago trimestral cambian el calendario de llegada. JEPI busca ingresos distribuibles mensuales, mientras que muchos fondos pagan trimestralmente. Por tanto, el calendario indica cuándo llega el efectivo, mientras que la prima sigue siendo un ingreso de opciones.
La comisión se deduce de los activos del fondo y es una cifra distinta de la rentabilidad de distribución. Una distribución puede clasificarse como dividendo cualificado, renta ordinaria o devolución de capital, y la prima de opciones dentro de un producto de opciones cubiertas puede tener una clasificación propia. La clasificación final depende de la fuente de la distribución, el tipo de cuenta y las normas fiscales del lugar donde vive el titular.
¿Una mayor rentabilidad o ratio de pago compensa una caída del NAV?
No. Una mayor rentabilidad no compensa una caída del valor liquidativo. La rentabilidad equivale a las distribuciones de un período divididas por el precio, y la distribución en efectivo y la variación del precio se registran por separado.
Cuando el precio cae y el dividendo en efectivo cambia poco, la rentabilidad histórica aumenta porque el denominador se ha reducido. Para calcular la rentabilidad por dividendo, divide el dividendo anual entre el precio de mercado: una acción a $100 con un dividendo anual de $5 tiene una rentabilidad del 5 %. Esta cifra ilustra la relación, no es una cotización en tiempo real. Una mayor rentabilidad puede ser el rastro que deja la caída.
La rentabilidad total suma la variación del precio y las distribuciones. Cuando el efectivo de un período es menor que la caída del NAV, la caída permanece en el NAV. La prima recibida en una estrategia de opciones cubiertas también es efectivo, y las opciones de compra vendidas renuncian a parte del potencial alcista.
¿Por qué los fondos de bonos de crédito y un fondo del sector de servicios públicos no son ETF de renta variable de alto dividendo?
Los fondos de bonos de crédito y un fondo del sector de servicios públicos quedan fuera de la categoría de ETF de renta variable de alto dividendo. Un ETF de renta variable de alto dividendo mantiene acciones seleccionadas según una regla de dividendos. Un fondo de bonos de crédito mantiene bonos. Un fondo del sector de servicios públicos mantiene acciones de una lista industrial, y su inclusión se basa en la clasificación sectorial.
Los bonos corporativos de alta rentabilidad, los bonos corporativos con grado de inversión y la renta variable del sector de servicios públicos no son ETF de renta variable de alto dividendo: la exposición a bonos corporativos de alta rentabilidad es bonos corporativos de alta rentabilidad de iShares (HYG), la exposición a bonos corporativos con grado de inversión es bonos corporativos con grado de inversión de iShares (LQD), y la renta variable del sector de servicios públicos es renta variable del sector de servicios públicos (XLU). El interés de los bonos es el cupón del crédito. XLU incorpora posiciones según la clasificación industrial. Que una empresa pague un dividendo elevado no convierte ese fondo sectorial en un ETF de renta variable de alto dividendo.
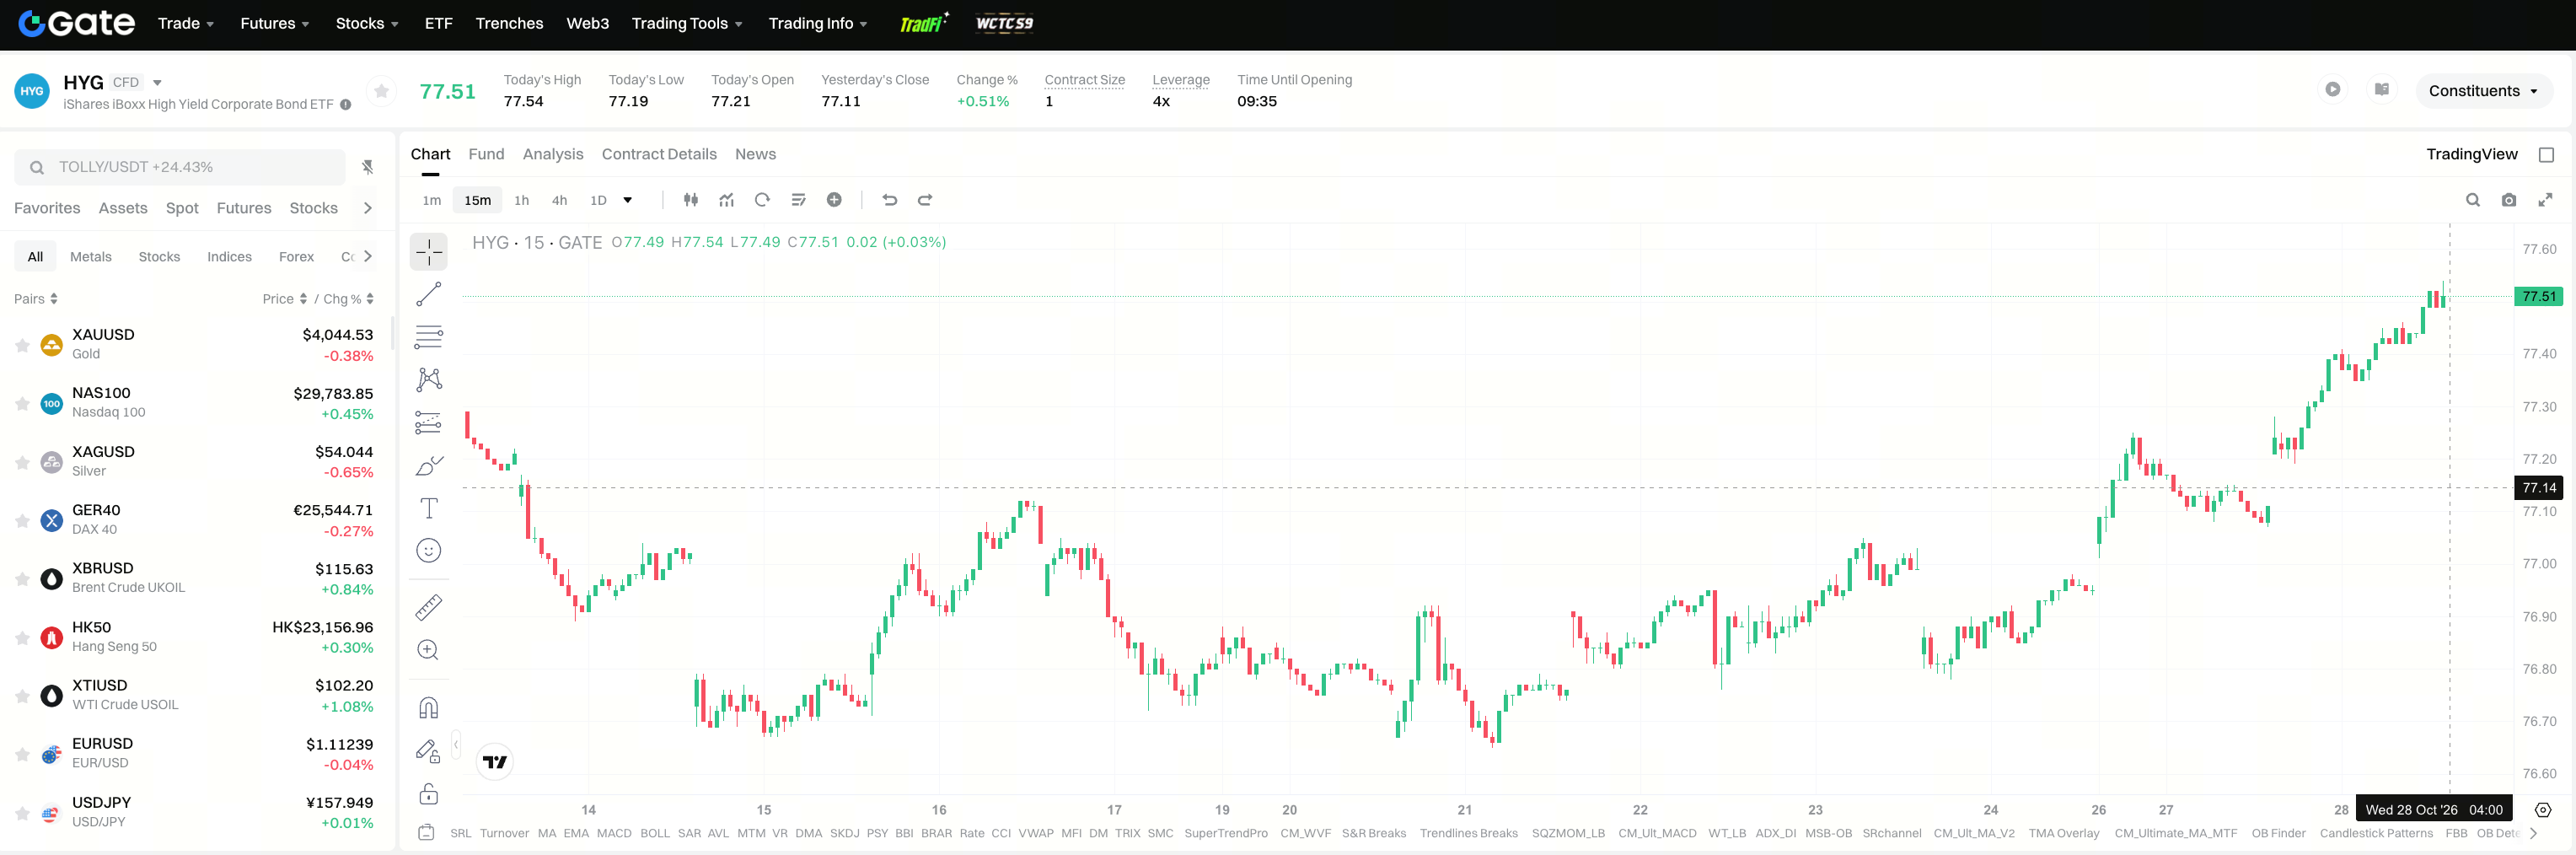
¿En qué se diferencia un CFD de recibir la distribución del ETF?
Un CFD proporciona exposición al precio de mercado del ETF. Esa exposición y la distribución en efectivo que recibe un accionista del fondo son dos registros independientes. La variación del precio se registra en el contrato. La distribución del fondo se registra en la cuenta de acciones.
Un accionista recibe la distribución conforme a las reglas del fondo y a la cuenta que mantiene las acciones. Los inversores deben poseer acciones antes de la fecha exdividendo para recibir dividendos. Aún pueden vender después de la fecha exdividendo y seguir teniendo derecho a esa distribución. Una posición de CFD sigue el precio, y el titular de la posición no se convierte en accionista de VYM, SCHD o JEPI por tener esa posición. Algunos contratos añaden un ajuste en efectivo en torno a una distribución. Que exista un ajuste y cómo se calcula son condiciones incluidas en las especificaciones de ese contrato.
Resumen
Un ETF de alto dividendo se distingue por su filtro: la alta rentabilidad histórica, el crecimiento de dividendos y la prima de opciones cubiertas seleccionan acciones diferentes, y la distribución se estructura de manera distinta. Una mayor rentabilidad es la relación entre las distribuciones y el precio, y esa relación no compensa una caída del NAV.
La frecuencia de distribución, la comisión y el tratamiento fiscal mantienen cada uno su propio registro. Los fondos de bonos de crédito y un fondo del sector de servicios públicos quedan fuera del filtro de dividendos de renta variable. Un CFD expone al titular al precio. El efectivo que recibe un accionista es la distribución del fondo. Si el contrato añade un ajuste en efectivo independiente, se indica en las especificaciones del contrato.
Preguntas frecuentes
¿Un ETF de alto dividendo simplemente mantiene las empresas con mayor rentabilidad?
No. Un ETF de alto dividendo selecciona acciones según una regla publicada, y una alta rentabilidad histórica es solo una de esas reglas. Una regla de crecimiento de dividendos analiza el historial de crecimiento, y un producto de opciones cubiertas incluye en la distribución la prima de las opciones de compra vendidas. SCHD filtra según la calidad y sostenibilidad de los dividendos y los ratios financieros, por lo que tampoco es una lista de las rentabilidades más altas de un día concreto.
¿En qué se diferencia un ETF de crecimiento de dividendos de un ETF de alta rentabilidad?
Un ETF de alta rentabilidad mantiene acciones cuyos dividendos históricos ya se sitúan por encima de la media. La distribución procede principalmente de esos dividendos de acciones, y la cartera suele inclinarse hacia los sectores financiero, energético y de bienes de consumo básico. Un ETF de crecimiento de dividendos exige que el historial de crecimiento siga aumentando. La rentabilidad anunciada suele ser menor, y la distribución sigue procediendo de dividendos de acciones. Ambas reglas responden a preguntas de filtrado distintas, por lo que una cifra de rentabilidad no representa a la otra.
¿La distribución de un producto de opciones cubiertas como JEPI es un dividendo?
No del todo. JEPI vende opciones de compra del S&P 500 fuera del dinero junto con la cartera de renta variable y busca ingresos distribuibles mensuales, por lo que la distribución contiene tanto dividendos de acciones como prima de opciones. La prima es el efectivo vinculado al potencial alcista al que renuncian las opciones de compra vendidas. El efectivo de JEPI y JEPQ no es la misma distribución que el efectivo de un ETF de alta rentabilidad que únicamente distribuye dividendos de acciones.
¿Una mayor rentabilidad evita que el valor liquidativo caiga?
No. La rentabilidad equivale a las distribuciones divididas por el precio. Cuando el precio cae y el dividendo en efectivo se mantiene aproximadamente igual, la rentabilidad aumenta porque el denominador se reduce, por lo que la cifra más alta puede ser consecuencia de la caída. Cuando el efectivo de un período es menor que la caída del NAV, la caída permanece. La prima tampoco compensa la caída del precio.
¿Un CFD sobre el precio del ETF abona la distribución del fondo en la cuenta?
No por la vía del accionista, ni automáticamente. Un CFD sigue el precio del ETF. El titular de la posición no es accionista del fondo, por lo que la distribución que el fondo paga a los accionistas no llega a la cuenta de CFD como ese mismo pago a accionistas. Un contrato determinado puede añadir un ajuste en efectivo independiente. Debes consultar las especificaciones de ese contrato para saber si se realiza un ajuste y sobre qué base. El calendario de distribución del ETF no proporciona la respuesta.