Al revisar casi un siglo de historia, las acciones de Estados Unidos han atravesado la Gran Depresión de 1929, el Lunes Negro de 1987, el estallido de la burbuja puntocom en 2000, la crisis financiera mundial de 2008 y la conmoción de los mercados provocada por la COVID-19 en 2020. Aunque todos estos acontecimientos implicaron caídas rápidas en los precios de los activos, difirieron considerablemente en sus causas, la magnitud de sus descensos y sus períodos de recuperación. Algunos mercados volvieron a sus máximos anteriores en cuestión de meses, mientras que otros atravesaron ajustes prolongados que duraron más de una década.
Comprender estos acontecimientos históricos no solo ayuda a los inversores a reconocer los ciclos del mercado, sino también a analizar las relaciones entre las valoraciones, la liquidez, los beneficios empresariales y la macroeconomía.
Puntos clave:
- El desplome bursátil de 1929 fue una de las caídas más graves y prolongadas de la historia del mercado de valores estadounidense. El Promedio Industrial Dow Jones descendió aproximadamente un 89 % desde su máximo hasta su mínimo.
- Durante el Lunes Negro de 1987, el Dow cayó aproximadamente un 22,6 % en un solo día, lo que impulsó al mercado estadounidense a mejorar aún más sus mecanismos de cortacircuitos.
- Tras el estallido de la burbuja puntocom en 2000, el Nasdaq Composite cayó aproximadamente un 78 % en total y no superó de nuevo su máximo de cierre anterior hasta 2015.
- La crisis financiera de 2008 afectó no solo a las valoraciones de las acciones, sino también al crédito bancario, al mercado inmobiliario y a la liquidez de todo el sistema financiero.
- Aunque el desplome del mercado durante la pandemia de 2020 fue rápido, el S&P 500 volvió a superar su máximo anterior en agosto de ese mismo año.
- La corrección de las acciones tecnológicas de 2026 reflejó una revalorización por parte del mercado de los rendimientos y las valoraciones de las inversiones en IA, pero actualmente no puede equipararse directamente con una crisis financiera histórica.
1. ¿Qué grandes desplomes bursátiles se han producido en la historia de Estados Unidos?
Un desplome bursátil suele referirse a una caída a gran escala, sostenida o sistémica de los precios de las acciones durante un período relativamente corto. En comparación con la volatilidad habitual del mercado, un desplome suele ir acompañado de ventas concentradas, disminución de la liquidez del mercado, contracción rápida de las valoraciones e incluso perturbaciones en las instituciones financieras o la economía real.
Sin embargo, no existe una definición oficial única de desplome bursátil. Los mercados suelen denominar corrección a una caída superior al 10 % desde un máximo reciente en un índice bursátil principal, y mercado bajista a una caída superior al 20 %. Una caída brusca en un solo día, un mercado bajista prolongado y una crisis financiera pueden producirse al mismo tiempo, pero no son exactamente el mismo concepto.
Los siguientes acontecimientos se encuentran entre los episodios más representativos históricamente del mercado de valores estadounidense.
| Acontecimiento histórico |
Índice representativo |
Descenso principal |
Contexto principal |
| Gran Depresión, 1929–1932 |
Índice Dow Jones |
Aproximadamente -89 % |
Burbuja especulativa, crisis bancaria, depresión económica |
| Lunes Negro, 1987 |
Índice Dow Jones |
-22,6 % en un solo día |
Operaciones programadas, choque de liquidez |
| Burbuja puntocom, 2000–2002 |
Nasdaq Composite |
Aproximadamente -78 % |
Estallido de la burbuja de valoración de las acciones tecnológicas |
| Crisis financiera, 2007–2009 |
S&P 500 |
Aproximadamente -57 % |
Crisis de las hipotecas subprime, contracción del sistema de crédito |
| Desplome del mercado durante la pandemia de 2020 |
S&P 500 |
Aproximadamente -34 % |
Pandemia mundial, paralización repentina de la actividad económica |
| Mercado bajista por las subidas de tipos de 2022 |
S&P 500 |
Aproximadamente -25 % |
Inflación elevada, endurecimiento de la política monetaria |
| Corrección del 5 de noviembre de 2026 |
Nasdaq Composite |
-5,52 % en un solo día |
Cambios en las expectativas sobre la inversión y la regulación de la IA |
Nota: La tabla incluye tanto descensos en un solo día como caídas máximas durante períodos concretos. No deben compararse directamente según sus valores numéricos. Los datos de 2026 reflejan el comportamiento del mercado hasta el 5 de noviembre y no representan la magnitud total de un mercado bajista.
Estos acontecimientos muestran que las caídas de las acciones estadounidenses pueden desencadenarse por recesiones económicas y riesgos en el sistema financiero, o por valoraciones excesivas de los activos, desequilibrios en los mecanismos de negociación del mercado o acontecimientos públicos inesperados. Los diferentes tipos de riesgo suelen determinar la rapidez con la que el mercado se recupera posteriormente.
2. ¿Por qué el desplome bursátil de 1929 provocó una caída prolongada del mercado?
El desplome del mercado de valores estadounidense de 1929 fue una de las crisis de mercado más representativas de la historia financiera moderna. En los años previos, la economía estadounidense creció rápidamente, el entusiasmo por invertir en acciones siguió aumentando y muchos inversores ampliaron sus posiciones mediante préstamos y operaciones con margen.
A medida que las valoraciones del mercado seguían aumentando, los precios de las acciones se alejaron gradualmente de la capacidad real de generación de beneficios de algunas empresas. Cuando las expectativas de crecimiento económico comenzaron a debilitarse y las condiciones crediticias cambiaron, los inversores con alto apalancamiento se enfrentaron a ajustes de margen y liquidaciones forzadas, lo que amplificó aún más el descenso del mercado.
El 28 de octubre de 1929, el Promedio Industrial Dow Jones cayó aproximadamente un 12,8 % en un solo día, seguido de un descenso de aproximadamente un 11,7 % al día siguiente. Sin embargo, las pérdidas más graves no terminaron allí. El Dow siguió cayendo hasta alcanzar un mínimo cíclico en julio de 1932, lo que representó una caída total de aproximadamente el 89 % desde su máximo de 1929.
El desplome bursátil interactuó con posteriores quiebras bancarias, endurecimiento del crédito, quiebras empresariales y aumento del desempleo, empujando a la economía estadounidense a una recesión prolongada. Para el mercado de valores, el continuo deterioro de los fundamentos económicos implicaba que era poco probable que los beneficios empresariales se recuperaran rápidamente. Incluso después de que los precios de las acciones cayeran de forma considerable, no necesariamente podían repuntar con rapidez.
El Dow no volvió a su máximo nominal de precios de 1929 hasta 1954, casi 25 años después. Ten en cuenta que esta comparación no considera la reinversión de dividendos ni la inflación, y no puede equipararse directamente con los rendimientos reales de todos los inversores a largo plazo.
La principal lección del desplome de 1929 es que, cuando una caída del mercado se produce junto con problemas en el sistema bancario, la expansión del crédito y la economía real, el período de recuperación puede ser mucho más largo que el de un ajuste de valoración habitual.
3. ¿Por qué el Lunes Negro de 1987 provocó una caída de más del 20 % en un solo día?
El 19 de octubre de 1987, el mercado de valores estadounidense experimentó un descenso histórico conocido como Lunes Negro. El Promedio Industrial Dow Jones cayó aproximadamente un 22,6 % ese día, lo que lo convirtió en una de las caídas porcentuales en un solo día más graves de la historia del índice.
A diferencia de 1929, el desplome bursátil de 1987 no derivó directamente en una depresión económica de una magnitud comparable. Su aparición estuvo estrechamente relacionada con las valoraciones del mercado, los cambios en los tipos de interés, el entorno financiero internacional y los mecanismos de negociación utilizados en ese momento.
Las operaciones programadas y los seguros de cartera se consideraron factores importantes que amplificaron la caída. Algunas instituciones utilizaban estrategias de negociación dinámicas que incrementaban las ventas cuando bajaban los precios de las acciones para reducir el riesgo de cartera. Cuando muchos inversores utilizaban estrategias similares, una caída del mercado podía desencadenar ventas adicionales, creando un ciclo entre la bajada de precios y las ventas concentradas.
Al mismo tiempo, una liquidez de mercado insuficiente intensificó la volatilidad de los precios. Cuando los compradores no podían absorber a tiempo un gran número de órdenes de venta, los precios de las acciones podían caer rápidamente durante un período corto.
El desplome bursátil de 1987 llevó al mercado estadounidense a mejorar aún más los mecanismos de coordinación entre mercados y, en última instancia, a establecer y desarrollar sistemas de cortacircuitos basados en las caídas de los principales índices.
Este acontecimiento mostró que, incluso cuando los beneficios empresariales y los fundamentos económicos no se han deteriorado en la misma medida, la estructura del mercado, la liquidez y las estrategias de negociación automatizadas pueden desencadenar una fuerte volatilidad de los precios.
4. ¿Por qué el Nasdaq tardó aproximadamente 15 años en recuperarse tras el estallido de la burbuja puntocom en 2000?
A finales de la década de 1990, la tecnología de internet se extendió rápidamente y un gran número de empresas de internet entraron en los mercados de capitales. Los inversores creían en general que internet transformaría los modelos de negocio tradicionales y, por ello, estaban dispuestos a asignar valoraciones elevadas a las empresas tecnológicas, incluso cuando algunas todavía no habían establecido ingresos o beneficios estables.
En 1999, el Nasdaq Composite subió aproximadamente un 86 %. El 10 de marzo de 2000, el índice cerró en un máximo histórico de 5048,62. Posteriormente, el mercado comenzó a reevaluar las perspectivas de beneficios de las empresas de internet, y algunas compañías que dependían de financiación continua para seguir operando empezaron a afrontar presión sobre el flujo de caja.
A medida que se contrajeron las valoraciones de las acciones tecnológicas, las empresas fracasaron y el mercado de ofertas públicas iniciales se enfrió, el Nasdaq siguió bajando. Alcanzó un mínimo en octubre de 2002, lo que representó un descenso total de aproximadamente el 78 % desde su máximo anterior.
El aspecto más destacable de la burbuja puntocom no fue su caída en un solo día, sino su prolongado período de recuperación. No fue hasta el 23 de abril de 2015 cuando el Nasdaq Composite cerró en 5056,06 y volvió a superar su máximo de cierre de 2000, aproximadamente 15 años después.
¿Por qué fue tan lenta la recuperación?
- En el punto máximo de la burbuja, las valoraciones de las acciones tecnológicas ya incorporaban expectativas de crecimiento muy optimistas para muchos años futuros. Cuando el mercado volvió a exigir a las empresas que demostraran su capacidad de generar beneficios, las valoraciones tuvieron que atravesar un ajuste prolongado.
- Aunque la industria de internet siguió desarrollándose, no todas las empresas cotizadas de la época de la burbuja sobrevivieron. El crecimiento de la industria a largo plazo y la recuperación de los precios de las acciones individuales son cuestiones claramente diferentes. Aunque la tecnología de internet termine transformando la economía mundial, eso no significa que todas las acciones compradas con una valoración elevada vuelvan a su precio anterior.
- La crisis financiera de 2008 provocó otro gran impacto en las acciones estadounidenses, extendiendo el tiempo necesario para que el Nasdaq recuperara su máximo histórico.
La burbuja puntocom mostró que una visión positiva a largo plazo sobre la tendencia de una industria no respalda necesariamente las valoraciones de las acciones a cualquier precio. Para los inversores en acciones tecnológicas, las perspectivas de desarrollo tecnológico, la capacidad de generación de beneficios de una empresa y su valoración de compra deben evaluarse por separado.
5. ¿Cómo se extendió la crisis financiera de 2008 desde el sistema bancario hasta las acciones estadounidenses?
La crisis financiera mundial de 2008 difirió considerablemente del estallido de la burbuja puntocom. La burbuja puntocom se centró principalmente en las valoraciones excesivas de las acciones tecnológicas, mientras que el problema central de la crisis de 2008 fue la propagación del riesgo de crédito inmobiliario a los bancos y al sistema financiero en general.
Antes de la crisis, el mercado inmobiliario estadounidense había experimentado un período prolongado de crecimiento. Las instituciones financieras utilizaron instrumentos como los valores respaldados por hipotecas (MBS) y las obligaciones de deuda garantizadas (CDO) para transferir y redistribuir los riesgos de grandes cantidades de deuda hipotecaria residencial. Cuando los precios de la vivienda comenzaron a caer y aumentaron las tasas de impago de las hipotecas subprime, el valor de estos activos financieros quedó bajo presión.
Dado que algunas instituciones financieras mantenían grandes cantidades de activos relacionados y dependían de financiación a corto plazo para mantener sus operaciones, la caída de los precios de los activos se convirtió gradualmente en dificultades de financiación y contracción del crédito. En septiembre de 2008, Lehman Brothers solicitó la protección por bancarrota, lo que intensificó aún más la crisis de confianza en los mercados financieros mundiales.
Después de que el sistema financiero quedara bajo presión, los bancos redujeron la concesión de préstamos, aumentaron los costes de financiación empresarial y se restringieron el consumo de los hogares y la inversión empresarial. El mercado de valores tuvo que reevaluar no solo el valor de los activos de las instituciones financieras, sino también el impacto de la recesión económica sobre la capacidad de generación de beneficios de otros sectores.
Desde su máximo de octubre de 2007 hasta su mínimo de marzo de 2009, el S&P 500 cayó aproximadamente un 57 % en total. El índice no volvió a superar su máximo nominal de cierre previo a la crisis financiera hasta marzo de 2013.
La crisis de 2008 mostró que, cuando una caída del mercado de valores está interconectada con la solvencia de las instituciones financieras, el sistema de crédito y una recesión económica, la recuperación del mercado depende no solo de una mejora del sentimiento de los inversores, sino también de reparar el sistema financiero, restablecer el crédito y lograr que los beneficios empresariales vuelvan a crecer.
6. ¿Por qué el desplome del mercado durante la pandemia de 2020 ocurrió tan rápidamente y por qué la recuperación fue relativamente rápida?
A principios de 2020, la COVID-19 se propagó por todo el mundo y varios países introdujeron restricciones de viaje, cierres de negocios y controles sobre la circulación de personas. El mercado reconoció rápidamente que la pandemia podía perturbar simultáneamente las cadenas de suministro mundiales, los ingresos empresariales y el gasto de los consumidores.
A diferencia de la burbuja puntocom o la crisis de crédito inmobiliario, la pandemia se manifestó inicialmente como una interrupción de la actividad económica causada por un acontecimiento repentino de salud pública. A los inversores les resultaba difícil determinar cuánto tiempo durarían las interrupciones laborales y los cierres de producción, lo que los llevó a reducir rápidamente su exposición a activos de riesgo.
Del 19 de febrero al 23 de marzo de 2020, el S&P 500 cayó aproximadamente un 34 % desde su máximo hasta su mínimo. Durante este período, las acciones estadounidenses activaron los cortacircuitos del mercado en varias ocasiones, lo que reflejó la considerable preocupación de los inversores por las perspectivas económicas y la liquidez.
El sector de semiconductores también sufrió una presión considerable. El 16 de marzo de 2020, el Índice de Semiconductores PHLX cayó aproximadamente un 15,9 % en un solo día, lo que mostró que incluso las industrias con perspectivas de crecimiento a largo plazo no pueden evitar por completo los riesgos sistémicos repentinos.
Sin embargo, las acciones estadounidenses se recuperaron de forma significativamente más rápida en 2020 que durante algunas crisis anteriores. La Reserva Federal introdujo rápidamente recortes de tipos de interés, compras de activos y medidas de apoyo a la liquidez, mientras que la política fiscal también brindó apoyo a las empresas y los hogares. Al mismo tiempo, la creciente demanda de trabajo remoto, comercio electrónico y computación en la nube mejoró las expectativas de beneficios de algunas grandes empresas tecnológicas. Una recuperación del mercado de valores no significa que la economía real se haya recuperado por completo. Un índice puede subir antes de que mejoren las expectativas de beneficios futuros, mientras que el empleo, el consumo y la actividad empresarial pueden necesitar más tiempo para recuperarse.
El desplome del mercado durante la pandemia de 2020 mostró que la velocidad de recuperación del mercado depende no solo de la gravedad del impacto económico, sino también de la respuesta política, la estructura de los beneficios empresariales y las expectativas de los inversores sobre el futuro.
7. ¿En qué se diferenció el mercado bajista por las subidas de tipos de 2022 de una crisis financiera tradicional?
En 2022, las acciones estadounidenses experimentaron otro ajuste significativo. Sin embargo, sus principales impulsores no fueron el colapso concentrado de grandes bancos ni un acontecimiento repentino de salud pública, sino una inflación persistentemente elevada y un rápido endurecimiento de la política monetaria.
A medida que aumentaba la presión inflacionaria en Estados Unidos, la Reserva Federal inició una serie de subidas de tipos de interés y endureció gradualmente el entorno financiero previamente acomodaticio. Los cambios en los tipos de interés afectan directamente a los costes de financiación empresarial y también modifican la forma en que los inversores valoran los flujos de caja futuros.
Este impacto fue especialmente significativo para las acciones tecnológicas. Las valoraciones de algunas empresas de crecimiento se basaban en expectativas de rápido crecimiento de ingresos y beneficios durante muchos años. Cuando aumenta el tipo de interés libre de riesgo, disminuye el valor actual de los flujos de caja futuros y las acciones con valoraciones elevadas pueden enfrentarse a una mayor compresión de las valoraciones.
De enero a octubre de 2022, el S&P 500 cayó aproximadamente un 25 % desde su máximo hasta su mínimo, mientras que el Nasdaq Composite experimentó una caída más pronunciada. Posteriormente, las acciones estadounidenses se recuperaron gradualmente a medida que cambiaron las expectativas de inflación, los beneficios empresariales y las expectativas del mercado sobre la trayectoria de los tipos de interés. El S&P 500 volvió a superar su máximo de cierre anterior a principios de 2024.
En comparación con 2008, el mercado bajista de 2022 demostró con mayor claridad la relación entre los tipos de interés y las valoraciones. Incluso si el negocio de una empresa no se ha deteriorado gravemente, su valoración bursátil puede disminuir siempre que el mercado exija una tasa de rentabilidad más alta.
Esto significa que analizar las acciones estadounidenses requiere más que observar si los ingresos empresariales están creciendo. Los inversores también deben considerar el entorno de tipos de interés, la calidad de los beneficios y los niveles de valoración para determinar si los precios actuales ya reflejan plenamente las expectativas de crecimiento futuro.
8. ¿Qué similitudes y diferencias existen entre la corrección de las acciones tecnológicas de 2026 y la burbuja puntocom de 2000?
En 2026, la infraestructura de inteligencia artificial siguió siendo un foco de inversión importante para la industria tecnológica estadounidense. Los fabricantes de chips, las empresas de computación en la nube, los operadores de centros de datos y los proveedores relacionados de energía y equipos atrajeron la atención del mercado debido a las expectativas de crecimiento de la demanda de capacidad de computación para IA.
Sin embargo, a medida que la inversión continuaba expandiéndose, el mercado empezó a prestar mayor atención a los rendimientos reales de la infraestructura de IA, incluidos los costes de construcción de centros de datos, los gastos de capital, la sostenibilidad de la demanda de los clientes y el desempeño del flujo de caja empresarial.
El 5 de noviembre, las acciones tecnológicas estadounidenses experimentaron una presión de venta significativa. El Nasdaq Composite cayó un 5,52 % en un solo día, el Índice de Semiconductores PHLX descendió más de un 12 % y el precio de las acciones de Nvidia cayó más de un 9 %. Las preocupaciones de que la regulación de la IA pudiera endurecerse y de que el ritmo de expansión de los centros de datos pudiera verse restringido constituyeron factores importantes de fondo para esta corrección.
Esto fue en cierta medida similar a la burbuja puntocom de 2000: ambos períodos implicaron que las nuevas tecnologías llevaran a los mercados de capitales a reevaluar el potencial de crecimiento a largo plazo de las empresas, y los inversores de ambos períodos tuvieron que determinar si la inversión tecnológica podía traducirse en beneficios sostenibles. Sin embargo, ambos períodos no pueden equipararse directamente.
Durante la burbuja puntocom de 2000, muchas empresas cotizadas todavía no habían establecido modelos de negocio maduros y algunas carecían por completo de ingresos estables. En comparación, en 2026, algunas grandes empresas de infraestructura de IA ya cuentan con productos maduros, bases de clientes establecidas y flujo de caja operativo real. Sus riesgos están más relacionados con si los elevados gastos de capital pueden seguir generando rendimientos suficientes.
También existen diferencias significativas dentro de la propia industria de IA. Los modelos de negocio, la intensidad de capital y las estructuras de clientes del diseño de chips, los servicios de computación en la nube, la construcción de centros de datos y la infraestructura energética no son iguales. No deben tratarse como inversiones idénticas simplemente porque todos forman parte de la cadena industrial de la IA.
Por lo tanto, la corrección de las acciones tecnológicas de 2026 puede servir como una oportunidad para reevaluar los riesgos de valoración y gastos de capital. Sin embargo, una caída en un solo día no es suficiente para demostrar que ha estallado una nueva burbuja de internet, ni puede utilizarse para determinar que el mercado experimentará el mismo período de recuperación que tras 2000.
9. ¿Cuánto tardan las acciones estadounidenses en recuperarse tras una caída brusca? ¿Qué determina la velocidad de recuperación?
La experiencia histórica muestra que el tiempo necesario para que las acciones estadounidenses vuelvan a superar sus máximos anteriores varía ampliamente. Tras el desplome del mercado durante la pandemia de 2020, el S&P 500 se recuperó en aproximadamente seis meses. Tras la crisis financiera de 2008, la recuperación tardó más de cinco años. Tras el estallido de la burbuja puntocom, el Nasdaq Composite tardó aproximadamente 15 años en volver a superar su máximo de cierre de 2000.
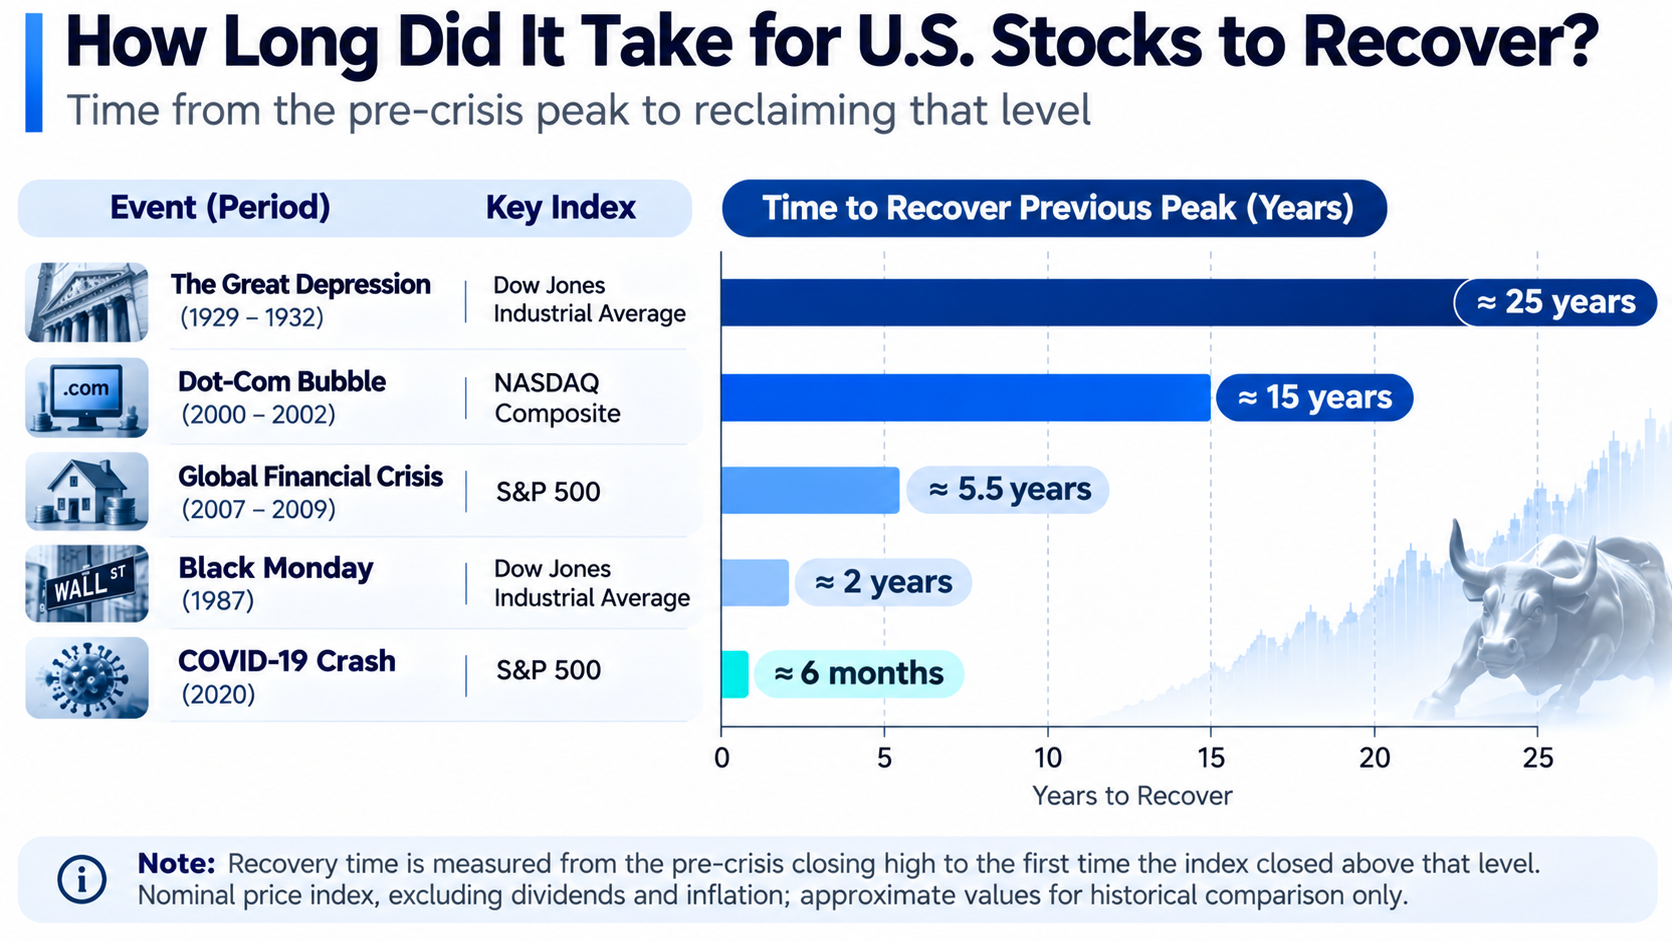
Los principales factores que determinan el período de recuperación incluyen las valoraciones del mercado, los beneficios empresariales, la salud del sistema financiero, la política monetaria y la estructura industrial.
- La valoración determina cuánto del optimismo previo del mercado debe absorberse. Si los precios de las acciones ya han reflejado muchos años de rápido crecimiento futuro durante una fase alcista, el mercado puede necesitar ajustar las valoraciones a través de un período prolongado de negociación lateral o caídas de precios, incluso si las operaciones empresariales no se han deteriorado de inmediato.
- Los beneficios empresariales determinan si una recuperación del precio de las acciones cuenta con respaldo fundamental. Aunque el mercado de valores puede anticipar expectativas futuras, el crecimiento de los ingresos, los márgenes de beneficio y el flujo de caja libre siguen siendo factores importantes que respaldan el valor empresarial a largo plazo.
- La estabilidad del sistema financiero afecta a la velocidad de la recuperación económica. Cuando el crédito bancario, la financiación empresarial y la liquidez del mercado se ven gravemente afectados, las empresas pueden necesitar más tiempo para reanudar la inversión y las operaciones.
- Los componentes de los índices también cambian con el tiempo. El Nasdaq del pasado no estaba compuesto exactamente por las mismas empresas que el Nasdaq actual. Por lo tanto, que un índice vuelva a su máximo anterior no significa que todas las acciones de ese período hayan recuperado sus pérdidas.
Para los inversores, evaluar si el mercado se ha recuperado debería implicar más que observar si han subido los principales índices. También deben considerar los fundamentos empresariales, los niveles de valoración y el entorno macrofinanciero.
10. ¿Cómo deberían entender los inversores minoristas la valoración, la liquidez y el riesgo durante un desplome del mercado?
Aunque los desplomes históricos de los mercados han tenido causas diferentes, todos muestran que los precios de mercado pueden desviarse de las expectativas previas de los inversores durante un período corto. Para los inversores minoristas, comprender este riesgo es más importante que intentar predecir con precisión cada mínimo del mercado.
Es importante distinguir entre el riesgo operativo de una empresa y el riesgo de valoración de mercado. Incluso si una empresa sigue aumentando sus ingresos, el precio de sus acciones puede bajar debido a una valoración excesiva o al aumento de los tipos de interés del mercado. Por el contrario, una fuerte caída del precio de una acción no significa necesariamente que la empresa se haya convertido en una inversión atractiva, porque su capacidad de generar beneficios y su situación de endeudamiento pueden estar deteriorándose al mismo tiempo.
Los inversores deben prestar atención a la liquidez del mercado. En condiciones normales de negociación, los inversores generalmente pueden completar transacciones a precios cercanos a las cotizaciones del mercado. Sin embargo, durante períodos de volatilidad intensa, los diferenciales entre compra y venta pueden ampliarse, y los precios reales de ejecución de algunas acciones o derivados pueden desviarse significativamente de las expectativas.
El apalancamiento debe utilizarse con cautela. Las operaciones con margen y los productos apalancados pueden amplificar el impacto de los movimientos de precios en una cartera. Cuando el mercado experimenta caídas consecutivas, los inversores pueden verse obligados a liquidar posiciones debido a un margen insuficiente. Incluso si los activos pertinentes se recuperan posteriormente, es posible que los inversores no puedan recuperar sus pérdidas anteriores.
La diversificación puede reducir el riesgo asociado a una sola empresa o industria, pero no puede eliminar por completo el riesgo sistémico del mercado. Tanto la crisis financiera de 2008 como el desplome del mercado durante la pandemia de 2020 mostraron que los activos de diferentes sectores pueden caer al mismo tiempo cuando la liquidez del mercado se encuentra bajo presión.
Los inversores centrados en las acciones tecnológicas y el sector de semiconductores también deben analizar en mayor profundidad los gastos de capital de las empresas, la concentración de clientes, los ciclos de la industria y el flujo de caja. La IA, la computación en la nube y la industria de chips tienen potencial de desarrollo a largo plazo, pero eso no significa que las acciones relacionadas puedan evitar los ajustes cíclicos.
La experiencia histórica no puede garantizar que los mercados futuros sigan la misma trayectoria, pero puede ayudar a los inversores a reconocer que no existe una relación fija y simple entre la magnitud de una caída del mercado, la calidad de las operaciones de una empresa y el tiempo necesario para la recuperación.
11. ¿Cómo puedes negociar acciones estadounidenses en Gate?
A medida que la relación entre los activos digitales y los mercados financieros tradicionales continúa profundizándose, también están cambiando las formas en que los inversores participan en el mercado de valores estadounidense. Gate ha lanzado un servicio de negociación de acciones que permite a los usuarios elegibles negociar acciones estadounidenses y ETF mediante USDT sin abrir una cuenta independiente en una casa de bolsa tradicional. A diferencia de los tokens de acciones o los derivados de precios, el servicio de acciones al contado de Gate se conecta al mercado bursátil real a través de infraestructura de negociación de valores y proporciona a los usuarios funciones de negociación de acciones, gestión de posiciones y consulta de registros de transacciones.
En la práctica, los usuarios pueden iniciar sesión en sus cuentas de Gate y completar la verificación de identidad requerida, acceder a la página de negociación mediante «TradFi—Acciones» en la aplicación o la sección de acciones de la plataforma web, y transferir USDT desde su cuenta al contado o Cuenta Unificada a su cuenta de acciones. A continuación, pueden buscar el ticker de la acción de la empresa objetivo o el nombre del ETF. Tras confirmar el instrumento de negociación, la cotización, la cantidad de la orden y las comisiones aplicables, los usuarios pueden enviar una orden mediante los tipos de orden admitidos en la página. Después de la ejecución, los usuarios pueden consultar sus posiciones, base de coste y ganancias y pérdidas en sus cuentas de acciones.
Además de la negociación de acciones al contado, Gate también ofrece CFD de acciones, contratos perpetuos y otros productos de negociación relacionados con acciones estadounidenses. Estos productos difieren en cuanto a propiedad de activos, horarios de negociación, mecanismos de apalancamiento y reglas de liquidación. Por ejemplo, la negociación de acciones al contado se utiliza principalmente para comprar y vender los valores correspondientes, mientras que los CFD y los contratos perpetuos son derivados de precios que pueden implicar margen, comisiones de financiación y riesgos de liquidación. Los servicios de acciones de Gate también proporcionan horarios de negociación ampliados para determinados instrumentos, pero las condiciones de liquidez y fijación de precios pueden variar entre períodos. Consulta la página de negociación correspondiente para obtener más información.
Para los inversores que siguen los desplomes históricos de los mercados y los ciclos de mercado, la disponibilidad de canales de negociación adicionales no elimina los riesgos inherentes del mercado de valores. Independientemente del producto utilizado para participar en la negociación de acciones estadounidenses, los inversores deben considerar los fundamentos empresariales, las valoraciones de mercado, el tamaño de las posiciones y la liquidez, y deben tener especial cuidado de no pasar por alto el impacto del apalancamiento y los costes de negociación durante períodos de volatilidad intensa.
Conclusión
Desde la Gran Depresión de 1929 hasta la corrección de las acciones tecnológicas de 2026, los grandes descensos de las acciones estadounidenses han reflejado diferentes tipos de riesgo de mercado. Las crisis de 1929 y 2008 estuvieron profundamente relacionadas con el sistema financiero y la economía real. El Lunes Negro de 1987 puso de manifiesto el impacto de los mecanismos de negociación del mercado y la liquidez, mientras que la burbuja puntocom de 2000 mostró que el crecimiento industrial a largo plazo impulsado por nuevas tecnologías no respalda necesariamente unas valoraciones bursátiles excesivamente altas.
El desplome del mercado durante la pandemia de 2020 y el mercado bajista provocado por las subidas de tipos de 2022 mostraron además que la velocidad de recuperación del mercado también se ve afectada por las respuestas políticas, el entorno de tipos de interés y las expectativas de beneficios empresariales. Algunos mercados pueden repuntar rápidamente, mientras que otros pueden tardar años en volver a superar sus máximos anteriores.
La corrección de las acciones tecnológicas de noviembre de 2026 recordó una vez más a los inversores que la innovación tecnológica, la inversión de capital y los rendimientos de las inversiones en acciones no son lo mismo. Para los inversores en acciones estadounidenses, en lugar de centrarse únicamente en la caída de un índice en un solo día, resulta más útil considerar la valoración, los beneficios, el flujo de caja y la liquidez del mercado para entender cómo los diferentes riesgos afectan a los precios de los activos y al proceso de recuperación a largo plazo.
Preguntas frecuentes
¿Cuál fue el desplome bursátil más grave de la historia de Estados Unidos?
Según el descenso acumulado a largo plazo de los principales índices, la Gran Depresión de 1929–1932 fue uno de los desplomes más graves de la historia del mercado de valores estadounidense. El Promedio Industrial Dow Jones cayó aproximadamente un 89 % desde su máximo hasta su mínimo.
¿Cuánto cayeron las acciones estadounidenses durante el Lunes Negro de 1987?
El 19 de octubre de 1987, el Promedio Industrial Dow Jones cayó aproximadamente un 22,6 % en un solo día. El acontecimiento llevó al mercado estadounidense a mejorar aún más sus mecanismos de cortacircuitos y sistemas de gestión de riesgos entre mercados.
¿Cuánto tardó el Nasdaq en recuperarse tras el estallido de la burbuja puntocom en 2000?
El Nasdaq Composite alcanzó su entonces máximo histórico de cierre en marzo de 2000 y no volvió a superar ese nivel hasta abril de 2015, aproximadamente 15 años después.
¿Cuánto cayó el S&P 500 durante la crisis financiera de 2008?
Desde su máximo de octubre de 2007 hasta su mínimo de marzo de 2009, el S&P 500 cayó aproximadamente un 57 % en total. Posteriormente, volvió a superar su máximo nominal de cierre anterior en marzo de 2013.
¿Por qué el desplome del mercado durante la pandemia de 2020 se recuperó relativamente rápido?
Los factores principales incluyeron la rápida introducción de políticas monetarias y fiscales, la mejora de la liquidez del mercado y la recuperación relativamente rápida de las expectativas de beneficios de algunas grandes empresas tecnológicas. Sin embargo, un repunte de los índices bursátiles no significa que la economía real se recuperara al mismo tiempo.
¿Significa la corrección de las acciones tecnológicas de 2026 que se está repitiendo la burbuja puntocom?
Actualmente no puede extraerse tal conclusión. Ambos períodos implicaron innovación tecnológica y expectativas de alto crecimiento, pero sus fundamentos de beneficios, estructuras industriales y entornos de mercado difieren. Una caída en un solo día no demuestra que toda la industria tecnológica haya entrado en un mercado bajista a largo plazo como el de 2000.
¿Las acciones estadounidenses siempre volverán a subir tras una caída brusca?
Los principales índices bursátiles estadounidenses han vuelto a superar máximos anteriores en múltiples ocasiones tras ajustes prolongados, pero esto no garantiza que el mismo patrón se repita en el futuro ni que todas las acciones individuales se recuperen. Las empresas pueden ser excluidas de cotización, quebrar o tener un rendimiento inferior durante un período prolongado. Los inversores deben seguir prestando atención a la calidad de los activos y a la gestión de riesgos.