El mercado de activos cripto sigue expandiéndose, y los tokens hace tiempo que cumplen funciones más allá de sus primeros casos de uso, como los pagos simples y las transferencias de valor. Hoy, la misma tecnología blockchain puede respaldar credenciales de acceso a redes, coleccionables digitales, instrumentos de valor estable, derechos de gobernanza e incluso valores digitales que representan activos financieros tradicionales. Estos activos pueden utilizar estándares técnicos similares o circular en la misma plataforma de negociación o cartera, pero sus características económicas y relaciones jurídicas no son las mismas.
Esto convierte la clasificación de tokens en un importante punto de conexión entre la industria cripto y la regulación financiera tradicional. Los reguladores deben determinar qué derechos representa un activo, qué mecanismo genera su valor y si los acuerdos de emisión y negociación correspondientes implican ofertas de valores, contratos de inversión o regulación de materias primas. Para los participantes del mercado, la clasificación afecta no solo a los requisitos de emisión y divulgación, sino también a la forma en que las plataformas de negociación, los custodios, los equipos de proyecto y los inversores entienden sus responsabilidades de cumplimiento.
En marzo de 2026, la SEC publicó una comunicación interpretativa sobre la aplicación de las leyes federales de valores a determinados tipos de activos cripto y transacciones relacionadas. La CFTC participó en la comunicación y declaró que administraría los asuntos en virtud de la Commodity Exchange Act de forma coordinada con la interpretación de la SEC. La comunicación clasifica los activos cripto en cinco tipos: materias primas digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. También analiza cómo los activos cripto que no son valores pueden estar sujetos a contratos de inversión en virtud de acuerdos de transacción específicos. La comunicación proporciona una referencia importante para comprender el enfoque regulatorio de Estados Unidos, pero las determinaciones específicas siguen requiriendo considerar las características del activo, los hechos de la transacción y la legislación aplicable.
Puntos clave:
-
El nombre de un token no determina directamente su estatus jurídico: un activo denominado token puede representar funcionalidad de red, valor coleccionable, funcionalidad de pago o derechos sobre valores.
-
La clasificación requiere considerar la funcionalidad y los derechos reales: la fuente de valor de un activo, los derechos de los titulares, el método de emisión y las responsabilidades continuas asumidas por el equipo del proyecto pueden afectar al análisis.
-
Deben diferenciarse el estatus de valor y los contratos de inversión: un activo en sí mismo puede no ser un valor, pero un acuerdo de emisión o venta que implique dicho activo puede constituir un contrato de inversión.
-
La SEC y la CFTC tienen ámbitos regulatorios distintos: la SEC se centra principalmente en cuestiones relativas a valores y contratos de inversión, mientras que la CFTC administra la Commodity Exchange Act con respecto a las materias primas y las transacciones relacionadas que se encuentren dentro de su jurisdicción.
-
La clasificación no es una etiqueta permanente: cuando cambian la funcionalidad de la red, la función del equipo del proyecto, los derechos del token o los acuerdos de transacción, es posible que también deba reevaluarse el análisis jurídico correspondiente.
¿Por qué es importante el marco de clasificación de tokens de la SEC y la CFTC?
En el pasado, los debates sobre la regulación de los activos cripto solían centrarse en una pregunta aparentemente sencilla: ¿es un token concreto un valor? Sin embargo, en la práctica, el análisis no consiste simplemente en etiquetar un token como “valor” o “no valor”. Un token puede ser técnicamente un activo nativo de una red, desempeñar económicamente una función de pago o utilidad y, al mismo tiempo, generar en los compradores una expectativa de beneficio mediante un acuerdo de emisión específico. Pueden coexistir características en distintos niveles, por lo que el análisis regulatorio debe diferenciar el activo en sí de los acuerdos de transacción que lo implican.
La comunicación interpretativa de la SEC de 2026 ofrece un enfoque más estructurado: primero, clasificar un activo cripto en función de sus características, uso y funcionalidad y, después, determinar si entra dentro de la definición de valor conforme a las leyes federales de valores y si la emisión y negociación relacionadas implican un contrato de inversión. Las cinco categorías enumeradas en la comunicación son materias primas digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. Esta clasificación no significa que cada activo pueda asignarse de forma simple y permanente a una única categoría. En cambio, proporciona un punto de partida común para comprender las principales características económicas de un activo.
Este marco tiene relevancia práctica para los equipos de proyecto, los inversores y las plataformas de negociación. Los equipos de proyecto deben comprender las implicaciones jurídicas que puede generar el diseño de la emisión y funcionalidad de los tokens. Los inversores deben distinguir si están adquiriendo un activo de utilidad de red, un coleccionable o un valor digital con derechos financieros. Las plataformas de negociación deben considerar las características de los distintos activos al evaluar sus listados, divulgaciones, acuerdos de negociación y gestión de riesgos. El valor de la clasificación no reside en simplificar todas las cuestiones complejas, sino en ayudar a los participantes a identificar con mayor precisión los asuntos que requieren una revisión adicional.
¿Qué representan los cinco tipos de activos cripto?
La comunicación de la SEC clasifica los activos cripto en cinco tipos principales. Las categorías no se basan en la red blockchain, el estándar del token ni la capitalización de mercado. En su lugar, se centran en las características, el uso y la funcionalidad del activo. Para comprender estos cinco tipos, las primeras preguntas que deben plantearse son qué problema aborda cada tipo y qué pueden obtener los titulares al mantener o utilizar el token.
Las materias primas digitales suelen estar estrechamente asociadas a un sistema cripto que ya cuenta con funcionalidad. Su valor procede principalmente del funcionamiento programado del sistema y de la oferta y la demanda del mercado, en lugar de una expectativa de beneficios generados por el desempeño continuo de funciones de gestión clave por parte de una entidad concreta. La comunicación enumera BTC, ETH, SOL y XRP como ejemplos de activos de esta categoría. Las materias primas digitales pueden utilizarse dentro de una red para pagar comisiones de transacción, participar en la red o realizar otras funciones del sistema. Sin embargo, no confieren automáticamente derechos sobre capital, deuda o distribuciones de beneficios empresariales.
Los coleccionables digitales se utilizan principalmente para coleccionar, mostrar o expresar el valor de contenidos culturales y digitales concretos. Pueden incluir obras de arte, música, vídeos, artículos de videojuegos, tarjetas o símbolos de la cultura de internet. Los NFT son una forma técnica habitual de coleccionables digitales, pero los coleccionables digitales no son necesariamente NFT, ni todos los NFT presentan las mismas características jurídicas. Si un coleccionable se divide en participaciones fraccionarias o si su diseño y acuerdo de venta otorgan a los compradores una forma de participación de inversión, puede ser necesario realizar un análisis adicional para determinar si implica características de valores.
Las herramientas digitales tienen como finalidad principal proporcionar funcionalidad práctica, como membresías, entradas, credenciales de identidad, derechos de acceso u otros servicios dentro de un sistema. A diferencia de los activos financieros centrados en rendimientos de inversión, las herramientas digitales generalmente hacen hincapié en los casos de uso y la prestación de funcionalidad. El análisis debe considerar qué servicios pueden utilizar realmente los titulares, si los derechos relacionados son transferibles y si el emisor genera una expectativa de beneficio para los compradores mediante otros acuerdos.
Las stablecoins suelen diseñarse para mantener un valor estable con respecto a un activo de referencia, como los tokens vinculados al dólar estadounidense. Sin embargo, “stablecoin” no es una etiqueta que determine por sí sola el estatus jurídico de un activo. La composición de las reservas, el mecanismo de reembolso, el emisor, los acuerdos de rendimiento y el uso de los fondos pueden afectar al análisis regulatorio. La comunicación de la SEC también distingue las stablecoins de pago de otras stablecoins que pueden tener características jurídicas diferentes. La mera existencia de un mecanismo de vinculación de precio no basta para concluir que todas las stablecoins pertenecen a la misma categoría regulatoria.
Los valores digitales son valores registrados o representados en forma de activos cripto. El activo subyacente puede ser una acción, un bono u otro instrumento financiero que cumpla la definición de valor, mientras que la blockchain desempeña principalmente funciones como la emisión, transferencia o registro de titularidad. Es importante señalar que los derechos de los titulares de valores tokenizados pueden diferir de los de los titulares de los valores subyacentes tradicionales. Por ejemplo, los derechos de voto, los derechos a dividendos u otros intereses económicos pueden no ser idénticos. Por lo tanto, analizar un valor digital requiere más que identificar el activo que representa. También exige revisar los documentos jurídicos específicos y los acuerdos que regulan los derechos de los titulares.
¿Cómo afecta la prueba de Howey al análisis de las características de valores de un token?
En virtud de la legislación estadounidense sobre valores, un contrato de inversión es un concepto importante para determinar si determinados acuerdos de transacción implican valores. La prueba de Howey procede de una decisión relevante del Tribunal Supremo de Estados Unidos. Se centra en si un acuerdo implica una inversión de dinero en una empresa común y si los compradores tienen una expectativa razonable de beneficios derivados de los esfuerzos esenciales de gestión o emprendimiento de terceros. No es una tabla de clasificación técnica diseñada específicamente para blockchains o tokens, sino un método de análisis jurídico para determinar si existe un contrato de inversión basándose en los hechos específicos de una transacción.
En el caso de los activos cripto, el análisis suele centrarse no solo en la estructura técnica del token, sino también en por qué lo adquieren los compradores, cómo lo promociona el emisor, cómo se utilizan los fondos y si el equipo del proyecto sigue asumiendo responsabilidades de gestión que tienen un impacto sustancial en el éxito o fracaso del proyecto. Por ejemplo, si un proyecto aún no ha alcanzado su funcionalidad principal y los compradores dependen principalmente del equipo para completar el desarrollo, establecer un mercado o impulsar el crecimiento del ecosistema, puede ser necesario revisar más a fondo el acuerdo de transacción correspondiente para determinar si constituye un contrato de inversión. En cambio, si una red ya cuenta con funcionalidad práctica, el valor del token procede principalmente del funcionamiento del sistema y de la oferta y la demanda, y los compradores no dependen de una entidad concreta para generar beneficios de forma continua, el análisis puede seguir una vía diferente.
El marco anterior de la SEC para analizar contratos de inversión en activos digitales examinaba detalladamente factores como una inversión de dinero, una empresa común y la dependencia de los esfuerzos de terceros. Sin embargo, esa página ahora está expresamente marcada como retirada y ha sido sustituida por la comunicación interpretativa de 2026. Por tanto, comprender el análisis histórico de Howey puede ayudar a los lectores a entender el razonamiento jurídico, pero el marco retirado no debe tratarse como una guía regulatoria independiente actualmente vigente. Un enfoque más prudente consiste en analizar la cuestión basándose en la interpretación actual, la jurisprudencia pertinente y los acuerdos específicos de emisión y venta.
¿Por qué el mismo token puede implicar análisis regulatorios diferentes?
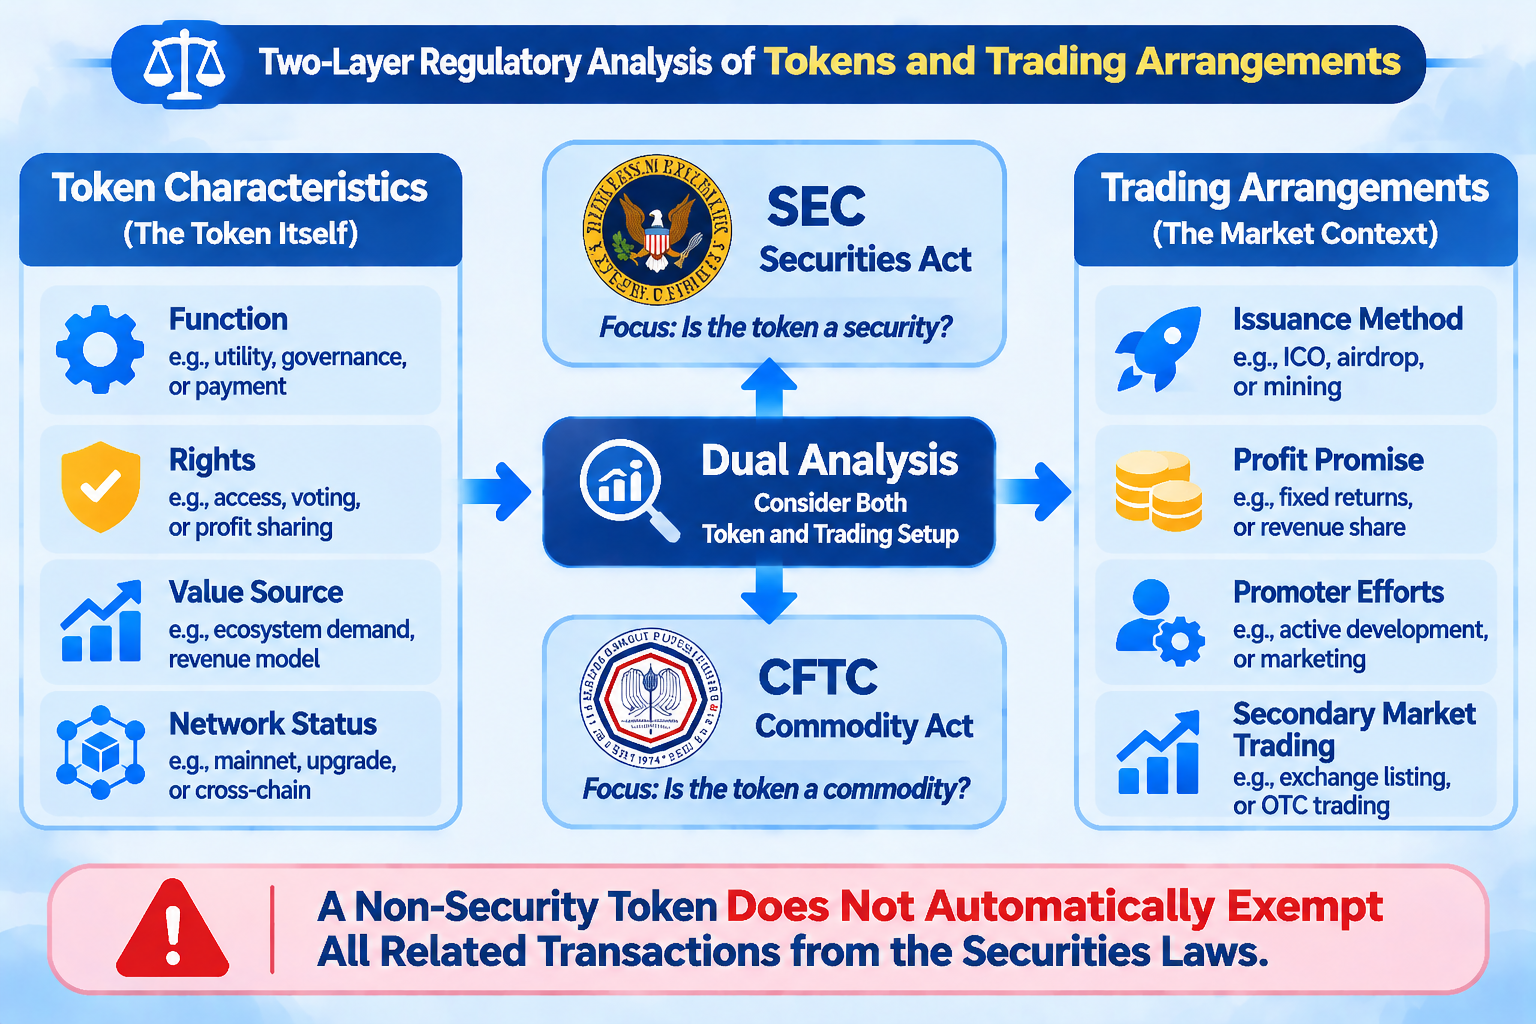
Las características de un activo no siempre son plenamente coherentes con la forma en que se emite, vende y negocia. Un token que no es un valor y que originalmente está destinado a la participación en una red puede seguir implicando un contrato de inversión si, en una oferta concreta, está estrechamente vinculado a los compromisos de financiación del equipo del proyecto, las expectativas de beneficio o las obligaciones continuas de gestión. En otras palabras, clasificar un token como materia prima digital o herramienta digital no significa que todas las transacciones que lo impliquen queden automáticamente fuera del ámbito de aplicación de las leyes de valores.
Por el contrario, el hecho de que un token implicara un contrato de inversión durante una fase inicial de emisión no significa que necesariamente conservará el mismo estatus en todo momento o en todos los entornos de negociación. A medida que se desarrolla la funcionalidad de la red, disminuye la función clave de gestión del equipo del proyecto y cambia el uso del token, la sustancia económica de las transacciones pertinentes puede diferir de la de la fase inicial de emisión. La comunicación de la SEC de 2026 analiza específicamente cómo los activos cripto que no son valores pueden estar sujetos a contratos de inversión y cómo la relación de contrato de inversión puede cambiar después de que se hayan cumplido los compromisos pertinentes o ya no se satisfagan condiciones específicas.
Esto significa que el análisis regulatorio debe diferenciar al menos tres niveles: qué representa el propio token, cómo se emite o vende el token y cómo se negocia en el mercado secundario. Estos niveles están relacionados, pero no pueden sustituirse entre sí. Analizar únicamente el código del token, la funcionalidad descrita en el libro blanco o el nombre del activo mostrado en una plataforma de negociación no es suficiente para determinar plenamente el estatus jurídico de un acuerdo de transacción.
¿Cómo deben entenderse los límites regulatorios entre la SEC y la CFTC?
Una de las responsabilidades principales de la SEC es hacer cumplir las leyes federales de valores. Por ello, su análisis suele centrarse en si un activo o acuerdo de transacción implica una oferta de valores, una transacción de valores o un contrato de inversión. En el caso de los valores digitales, determinar si el activo cumple la definición de valor es una cuestión fundamental. Para otros activos cripto, también es necesario examinar si el proceso de emisión y venta crea un contrato de inversión conforme a las leyes de valores. El sujeto regulado puede incluir no solo el activo en sí, sino también actividades como la emisión, las ventas y los servicios de intermediación.
La CFTC administra los mercados de materias primas y derivados relacionados conforme a la Commodity Exchange Act. El hecho de que un activo cripto no sea un valor no significa que quede totalmente fuera de la regulación financiera. Aún puede implicar características de materia prima, transacciones de derivados, negociación apalancada u otras actividades reguladas por la CFTC. La comunicación interpretativa publicada por la SEC y la CFTC en 2026 refleja un enfoque regulatorio coordinado. La CFTC declaró que administraría los asuntos en virtud de la Commodity Exchange Act de forma coordinada con la interpretación de la SEC y señaló que determinados activos cripto que no son valores pueden cumplir la definición de materia prima conforme a dicha Ley.
Por tanto, los participantes del mercado no deben considerar la relación entre la regulación de la SEC y la CFTC como una simple elección excluyente. Los análisis jurídicos que implican características de valores y materias primas no existen completamente en el mismo plano, y determinadas actividades pueden activar requisitos regulatorios distintos. En particular, en los contextos de derivados, negociación apalancada, valores tokenizados y transacciones transfronterizas, la clasificación del activo en sí y los límites regulatorios aplicables a la actividad de negociación deben identificarse por separado.
¿Qué significa el marco de clasificación de tokens para las plataformas de negociación y los inversores?
Para las plataformas de negociación, el marco de clasificación de tokens ayuda a establecer un proceso de revisión de activos más sistemático. Al evaluar un activo, una plataforma debe considerar no solo la seguridad técnica, la liquidez y la demanda del mercado, sino también el emisor del token, su funcionalidad real, los derechos de los titulares, las divulgaciones y los acuerdos de transacción relacionados. Las distintas categorías de activos pueden requerir divulgaciones de riesgos, evaluaciones de listado y métodos de supervisión continua diferentes. En particular, los valores digitales no deben tratarse de la misma forma que los tokens ordinarios de utilidad de red basándose únicamente en la interfaz de negociación o el nombre del token.
Para los inversores, el marco de clasificación proporciona un método de investigación más estructurado. Antes de comprar un token, los inversores pueden determinar primero si representa acceso a una red, contenido digital, funcionalidad de pago o un interés financiero. Después, pueden evaluar si el valor del token depende del funcionamiento de la propia red o de los esfuerzos continuos del emisor o del equipo del proyecto. Por último, pueden verificar si los titulares tienen derechos de reembolso, dividendos, voto, distribución de beneficios u otros derechos. Este análisis es más fiable que basarse únicamente en etiquetas como “token de gobernanza”, “token de utilidad” o “token de ecosistema” utilizadas en las promociones de los proyectos.
Las plataformas de negociación como Gate proporcionan a los usuarios acceso a negociación e información en el mercado de activos cripto. Sin embargo, la posibilidad de visualizar o negociar un activo en una plataforma no constituye una determinación regulatoria de su estatus jurídico. Al realizar transacciones al contado en Gate o informarse sobre otros productos de activos digitales, los usuarios deben evaluar de forma independiente los riesgos basándose en la descripción del activo, las reglas de negociación y los requisitos de su jurisdicción aplicable. En el caso de productos que impliquen la tokenización de activos financieros tradicionales, los usuarios también deben distinguir entre el activo subyacente, la estructura de tokenización, los derechos de los titulares y los acuerdos de negociación de la plataforma. Una transacción tokenizada no debe tratarse como equivalente a poseer el valor subyacente.
Preguntas frecuentes
¿Qué categorías de activos cripto se incluyen en el marco de clasificación de tokens de la SEC y la CFTC?
La comunicación interpretativa de la SEC de 2026 divide los activos cripto en cinco categorías: materias primas digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. Estas categorías se analizan principalmente en función de las características, usos y funcionalidad de los activos. No implican que cada token pueda asignarse permanentemente a una categoría basándose únicamente en su nombre.
¿Las materias primas digitales están completamente exentas de regulación?
No. Las materias primas digitales generalmente no son valores en sí mismas, pero las transacciones relacionadas aún pueden estar sujetas a otras leyes y regulaciones. Por ejemplo, las transacciones que implican derivados de materias primas, negociación apalancada u otras actividades reguladas pueden seguir estando dentro del ámbito regulatorio de la CFTC.
¿Un token que no es un valor puede implicar leyes de valores?
Sí. El hecho de que un token en sí no sea un valor no significa que un acuerdo de emisión o venta que implique el token no pueda implicar un contrato de inversión. El análisis sigue requiriendo considerar factores como una inversión de dinero, una empresa común, una expectativa de beneficio y los esfuerzos esenciales de gestión de terceros.
¿La prueba de Howey se aplica a todos los activos cripto?
La prueba de Howey es un estándar jurídico importante para analizar contratos de inversión en Estados Unidos, pero no es una lista de verificación que pueda utilizarse para etiquetar directamente todos los tokens. La existencia de un contrato de inversión debe determinarse basándose en el acuerdo de transacción específico y los hechos pertinentes.
¿Listar un token en una plataforma de negociación significa que un regulador ha aprobado su clasificación?
No. La prestación de un espacio de negociación por parte de una plataforma y la determinación de la clasificación jurídica por parte de un regulador son cuestiones distintas. Los usuarios deben seguir comprendiendo de forma independiente las características del activo, los acuerdos de emisión, los derechos de los titulares y los requisitos legales aplicables.