Los mercados de predicción convierten las evaluaciones de acontecimientos políticos, económicos, deportivos y de la industria cripto en precios de mercado negociables. A medida que evolucionan las herramientas de emisión de activos en cadena y tokenización, las oportunidades de negociación relacionadas con los mercados de predicción también comienzan a extenderse más allá de sus mercados nativos. Sin embargo, las participaciones sobre resultados de eventos, las participaciones en plataformas de mercados de predicción y los tokens PreAccess de terceros no son el mismo tipo de activo. Comprender sus diferencias es fundamental para evaluar el valor, los riesgos y el potencial de crecimiento a largo plazo de la tokenización de los mercados de predicción.
Puntos clave:
-
Los precios de los mercados de predicción reflejan cómo el mercado valora un resultado específico de un evento, no la certeza de que el evento vaya a producirse
-
La tokenización puede cambiar la forma en que los activos se representan, transfieren y negocian, pero no crea automáticamente derechos subyacentes ni valor económico
-
No debe asumirse que los tokens de terceros asociados a plataformas de mercados de predicción representan tokens oficiales de la plataforma, participaciones societarias o derechos relacionados con una futura cotización pública
-
La liquidez, los mecanismos de liquidación, los emisores, los derechos legales y la demanda genuina determinan conjuntamente la sostenibilidad de las estructuras tokenizadas
-
El producto de mercados de predicción de Gate ofrece a los usuarios otra forma de negociar resultados de eventos, pero la negociación en mercados de predicción y la compra de tokens de terceros relacionados siguen lógicas de negociación diferentes
Cómo funcionan los mercados de predicción: convertir evaluaciones de eventos en precios
Los mercados de predicción son mercados de negociación basados en los resultados de eventos futuros. Los participantes expresan sus opiniones sobre un evento verificable y asumen riesgos al comprar o vender participaciones en los resultados correspondientes. A diferencia de los mercados financieros tradicionales, que negocian principalmente acciones de empresas, bonos o materias primas, los mercados de predicción se centran en los resultados de los eventos. Entre los ejemplos se incluyen si un indicador económico alcanzará un nivel predefinido, si se aprobará una política, qué equipo ganará un partido o si un activo cripto cumplirá una condición de precio específica dentro de un periodo determinado. Los participantes del mercado envían operaciones según la información de la que disponen, sus evaluaciones de probabilidad y sus preferencias de riesgo. Los precios se ajustan a medida que cambian las órdenes, los flujos de capital y la información.
En un mercado típico de resultados binarios, un contrato puede abarcar dos resultados: "Sí" y "No". Si una participación en el resultado correcto paga 1 unidad en la liquidación, mientras que una participación en el resultado incorrecto paga 0, su precio de negociación puede servir como referencia de la probabilidad implícita por el mercado para ese resultado. Por ejemplo, una participación de "Sí" con un precio de 0,65 significa que el mercado valora ese resultado en un nivel correspondiente a aproximadamente el 65 %. Esta cifra no es una probabilidad objetiva y verificada, ni significa que el resultado sea casi seguro. La información de los operadores, la profundidad del mercado, las preferencias de riesgo, las comisiones de negociación, las limitaciones de capital y el sentimiento a corto plazo pueden influir en ella. En mercados con liquidez limitada, incluso un número reducido de operaciones puede modificar de forma significativa los precios cotizados.
Los mercados de predicción aportan valor no solo al permitir que los participantes expresen sus opiniones, sino también al reunir las evaluaciones de diferentes participantes en un único precio observable. Las encuestas tradicionales suelen recoger respuestas en un momento concreto, mientras que los debates en redes sociales son susceptibles a la velocidad de propagación de la información y al sentimiento colectivo. En cambio, los mercados de predicción exigen que los participantes asuman las consecuencias financieras de evaluaciones incorrectas. Este mecanismo puede crear un proceso de agregación de información con una mayor rendición de cuentas. Sin embargo, comprometer fondos no significa que todos los participantes dispongan de información de alta calidad, ni garantiza que los precios de mercado sean precisos. El sesgo de muestreo, las posiciones concentradas, la manipulación, las reglas de liquidación poco claras o una distribución desigual de la información pueden hacer que los precios de mercado se alejen de las probabilidades subyacentes.
Por tanto, comprender los mercados de predicción comienza por distinguir tres conceptos: el evento en sí, la definición contractual del evento y la valoración de mercado del contrato. El evento es aquello que finalmente ocurre o no ocurre en el mundo real. Las reglas del contrato determinan qué condiciones constituyen un resultado válido, quién lo determina y cuándo se produce la liquidación. El precio de mercado refleja cuánto están dispuestos a pagar los operadores por un resultado concreto en un momento dado. Estos tres conceptos están relacionados, pero no son intercambiables. Una pregunta aparentemente sencilla sobre si algo ocurrirá puede dar lugar a disputas de liquidación si carece de un plazo, una fuente de datos o un proceso de resolución de disputas claros. La capacidad de un mercado de predicción para operar a largo plazo no depende solo del volumen de negociación, sino también de definiciones de resultados y reglas de liquidación suficientemente claras.
De las participaciones sobre resultados a la tokenización: distinguir las estructuras de activos
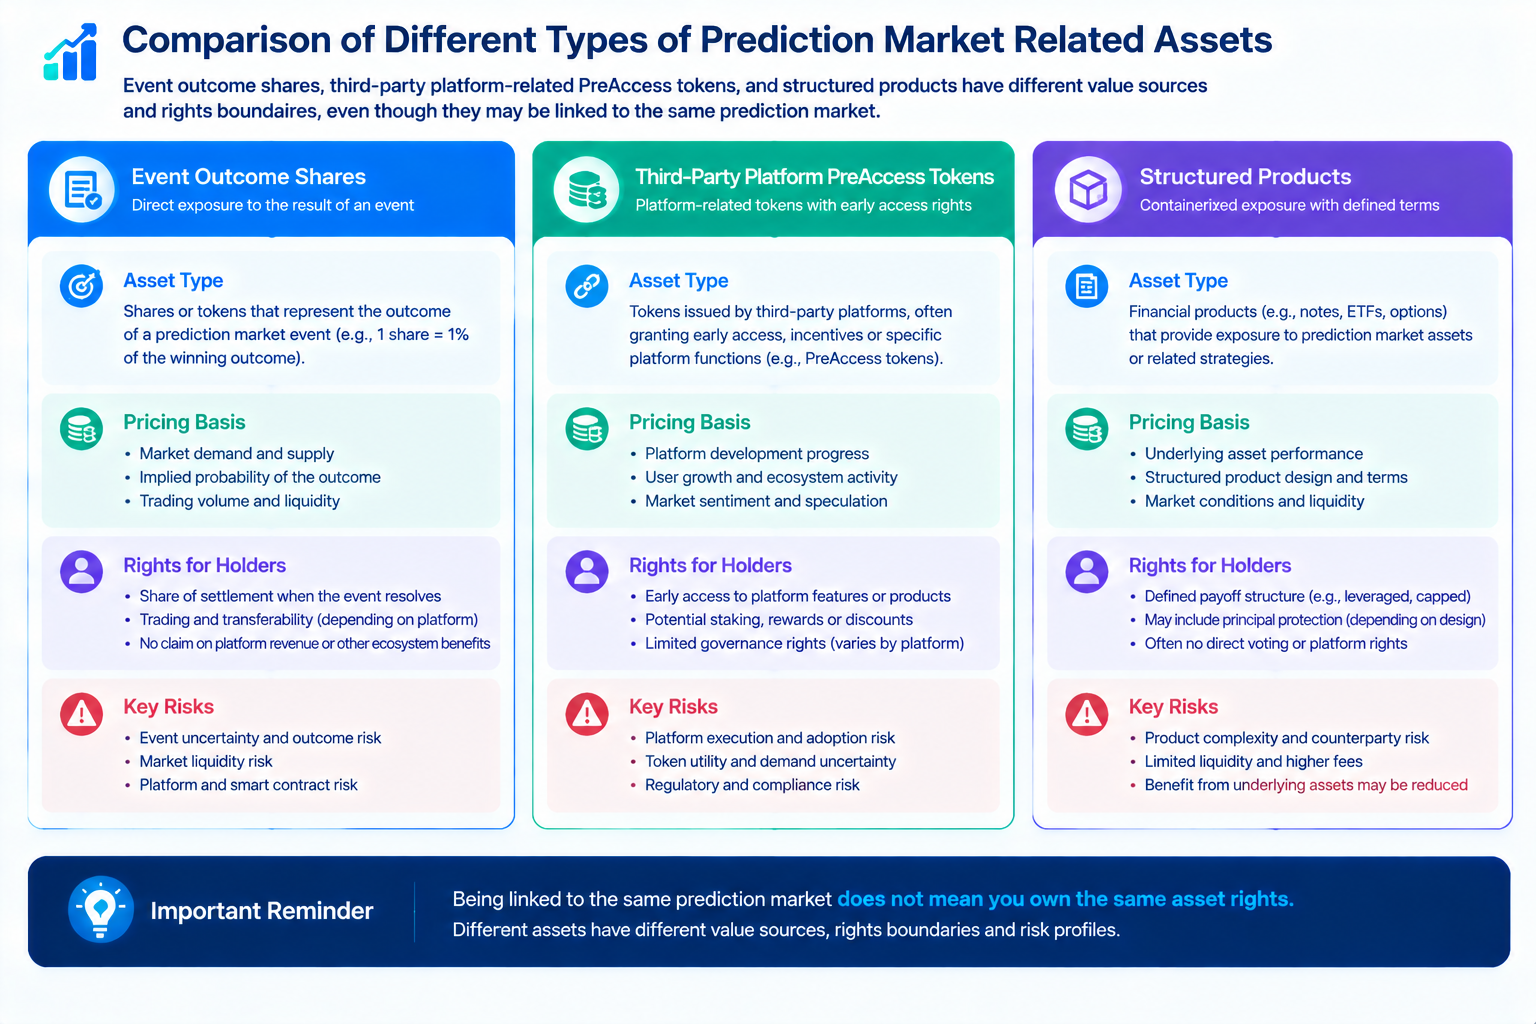
La tokenización de los mercados de predicción no es un único enfoque técnico, sino un término general que abarca varias estructuras de activos. El tipo más directo representa participaciones sobre resultados de mercados de predicción como tokens o activos transferibles en cadena. Su lógica económica sigue centrada en el resultado de liquidación de un evento específico, y el valor de una participación depende de las condiciones del contrato, el precio de mercado y el resultado final. La tokenización puede mejorar las transferencias de activos, las interacciones programables y la composabilidad en cadena, pero también requiere que los contratos subyacentes, la custodia de activos y las reglas de liquidación se ajusten correctamente a la estructura del token. Si un token en cadena es meramente un certificado que no explica claramente cómo reciben los titulares los derechos de liquidación correspondientes, el formato del token por sí solo no puede resolver la falta de claridad sobre los derechos.
El segundo tipo está formado por tokens que proporcionan exposición indirecta a plataformas de mercados de predicción o empresas relacionadas. Por ejemplo, un emisor externo puede diseñar un token que permita a los participantes del mercado negociar una exposición económica concreta que este describe, o negociar en torno a las expectativas de una posible cotización pública, una valoración futura u otros acontecimientos. Estos activos no equivalen a participaciones de "Sí/No" en un evento específico. Su valor puede depender de las condiciones del emisor, las disposiciones sobre activos, la oferta y la demanda, las expectativas del mercado y el sentimiento del mercado secundario. Aunque el nombre de un token incluya una plataforma conocida, eso por sí solo no demuestra que represente participaciones societarias, derechos de gobernanza, derechos de reparto de ingresos o derechos asociados a un token oficial de la plataforma. Cualquier vínculo entre un nombre y derechos legales debe estar respaldado por documentación clara y disposiciones verificables.
El tercer tipo implica estructuras financieras más amplias, como utilizar posiciones de mercados de predicción como garantía, combinar distintos resultados de eventos en estrategias de inversión o integrar determinadas exposiciones de mercado en otras aplicaciones en cadena. Estas estructuras pueden ampliar las formas de uso de los activos, pero también introducen riesgos adicionales: volatilidad de los precios del mercado subyacente, vulnerabilidades de contratos inteligentes, recortes de garantía, reglas de liquidación, seguridad de puentes entre cadenas y desajustes en los plazos de liquidación. La liquidez del mercado subyacente en un momento determinado no significa que las posiciones de un producto combinado puedan seguir cerrándose con rapidez en condiciones de tensión. Cuantas más capas tenga un producto, más importante será que los participantes comprendan qué derechos representa el activo, quién debe cumplir las obligaciones y contra quién pueden reclamar si el sistema falla.
Este es también uno de los errores más frecuentes en los debates sobre tokenización: tratar la transferibilidad técnica como una certeza sobre los derechos económicos. La capacidad de un token para moverse en cadena no significa que disponga necesariamente de un mecanismo de reembolso exigible. La capacidad de un contrato inteligente para ejecutarse automáticamente no elimina la necesidad de fuentes de datos fiables que determinen los resultados de eventos del mundo real. La cotización de un activo en una plataforma de negociación descentralizada no significa que su profundidad de mercado pueda respaldar operaciones de gran tamaño. Al evaluar una estructura tokenizada, los participantes deben identificar primero el activo subyacente, verificar después el emisor y los derechos legales, y solo entonces considerar la composabilidad en cadena y la comodidad de negociación. No deben invertir este proceso infiriendo el valor de un activo a partir del nombre de un token o de su popularidad de negociación.
Uno de los posibles beneficios más atractivos de la tokenización es ofrecer opciones de transferencia más flexibles para determinadas exposiciones que antes estaban limitadas a plataformas, cuentas o sistemas de liquidación específicos. Los activos en cadena pueden interactuar con otras aplicaciones mediante fondos de liquidez públicos, billeteras y contratos inteligentes, lo que en teoría podría ampliar la participación y los casos de uso de los activos. Sin embargo, contar con más canales de circulación no implica necesariamente un aumento correspondiente de la liquidez genuina. Un activo puede aparecer en varias plataformas y seguir ofreciendo poca profundidad de mercado ejecutable. También puede negociarse activamente en condiciones normales de mercado, pero ver cómo su diferencial entre compra y venta se amplía considerablemente cuando los precios se mueven con rapidez.
El volumen de negociación es solo una medida de la liquidez. Los participantes también deben examinar la profundidad del libro de órdenes, los diferenciales entre compra y venta, las diferencias de precio entre plataformas, la concentración del volumen de negociación, el tamaño de los fondos de liquidez y si un pequeño número de direcciones genera volumen mediante operaciones repetidas. Especialmente en los mercados en cadena, el mismo participante puede utilizar varias direcciones, por lo que el número de direcciones que poseen tokens visibles públicamente no se corresponde necesariamente con el número de inversores independientes. Si un token tiene un volumen de negociación informado elevado, pero una liquidez disponible limitada, o si un número reducido de operaciones determina en gran medida su precio, un mayor volumen puede reflejar una rotación frecuente en lugar de la capacidad de mover capital significativo dentro y fuera a precios próximos al nivel actual del mercado.
La formación de precios en los mercados de predicción y en los mercados de tokens relacionados también puede avanzar a ritmos diferentes. Las participaciones de los mercados de predicción reflejan expectativas sobre el resultado de un evento específico. En cambio, los tokens relacionados con plataformas pueden reflejar valoraciones basadas en las perspectivas comerciales del emisor, la liquidez potencial, acontecimientos futuros o narrativas de mercado. Una conexión temática entre ambos no significa que sus precios deban moverse conjuntamente. El crecimiento del volumen de negociación de un mercado de eventos puede indicar un mayor interés por el resultado del evento, pero no demuestra directamente que los derechos subyacentes de un token de terceros hayan aumentado de valor. A la inversa, el aumento del precio de un token relacionado no indica automáticamente un cambio en la evaluación de probabilidad del mercado de predicción.
Una estructura de mercado más madura requiere clasificaciones de activos claras, información de precios fiable, reglas de negociación adecuadas y disposiciones de liquidación transparentes. Los operadores del mercado deben protegerse frente a operaciones ficticias, manipulación de precios y asimetría de información. Los emisores deben revelar claramente el alcance de los derechos del token, las disposiciones de suministro, el uso de los fondos y los riesgos. Para los participantes, el enfoque más práctico consiste en evaluar por separado la atención del mercado, la actividad de negociación y los derechos económicos realizables. Solo cuando los mecanismos de negociación, los derechos subyacentes y la demanda sostenida estén alineados, la tokenización podrá evolucionar potencialmente de un concepto de negociación a corto plazo a una infraestructura de mercado estable.
Tokens PreAccess relacionados con Polymarket: comprender la conexión sin equiparar los activos
Los tokens PreAccess asociados a plataformas conocidas de mercados de predicción ofrecen un caso de estudio sobre cómo las narrativas de tokenización entran en los mercados cripto. Por ejemplo, los materiales públicos describen el Paimon Polymarket SPV Token (PPOLY), introducido por Paimon Finance, como el primer token PreAccess relacionado con Polymarket lanzado en BNB Smart Chain. Este caso no demuestra que la propia plataforma de mercado de predicción haya emitido un token negociable. En cambio, ilustra cómo terceros diseñan productos tokenizados en torno a las expectativas y la atención del mercado relacionadas con una plataforma conocida. El nombre, el emisor, las disposiciones sobre derechos y la posible exposición subyacente deben comprobarse por separado.
Para estos activos, la primera pregunta es: ¿qué representa el token? ¿Se corresponde con un activo existente, derechos contractuales o una disposición específica sobre rendimientos? ¿Los titulares tienen derechos de gobernanza, reembolso, dividendos o participaciones societarias? Si esos derechos dependen de eventos futuros, ¿quién define las condiciones de activación, hay plazos y qué ocurre si los eventos no se producen? Si los documentos de emisión describen únicamente exposición al mercado o una asociación prevista, los participantes no deben interpretarlo como una garantía de una futura cotización pública de la plataforma, emisión de tokens o participación societaria. PreAccess es el nombre de un producto o mecanismo de emisión, no concede automáticamente a los titulares derechos legales concretos.
La segunda pregunta se refiere a la relación entre el emisor y la plataforma asociada. Un tercero puede emitir un activo vinculado a un proyecto, pero ese acto por sí solo no significa que el proyecto participe en la emisión, apruebe el producto o asuma la responsabilidad de cumplir sus obligaciones. Los participantes del mercado deben verificar las declaraciones oficiales, los documentos de emisión, las direcciones de contratos y las divulgaciones relacionadas, así como confirmar los mecanismos de negociación, custodia, reembolso y resolución de disputas del token. Si la relación entre el emisor y la plataforma no está clara, los participantes deben tratar esa incertidumbre como un riesgo que requiere una evaluación cuidadosa, en lugar de inferir derechos no divulgados a partir de un nombre conocido. Incluso si el token se negocia públicamente en cadena, los registros de transacciones en cadena solo demuestran que el token se transfirió. Por sí solos, no pueden demostrar que los derechos económicos descritos existan o sean exigibles.
La tercera pregunta se refiere a cómo se forman los precios. Los precios de negociación de estos tokens pueden depender de los precios en la fase de emisión, el suministro circulante inicial, la profundidad del mercado, los debates en redes sociales, las cotizaciones en plataformas de negociación y las expectativas de los inversores sobre eventos futuros. Si el mercado considera que una posible cotización pública o un futuro evento de token es su narrativa central, los precios pueden reflejar expectativas optimistas antes de que los derechos reales estén claros o mientras el evento siga siendo incierto. Los precios también pueden caer rápidamente si cambian las expectativas. Comprender este tipo de activo requiere separar los hechos verificables de la especulación de mercado. El despliegue, la cotización y la actividad de negociación de un token son hechos en cadena o a nivel de plataforma. Si se producirá una futura cotización pública, si el emisor ha obtenido derechos específicos y si los titulares pueden participar en una forma concreta de valor requieren cada uno pruebas independientes.
Este caso también muestra que el valor a largo plazo de la tokenización de los mercados de predicción no puede basarse únicamente en asociaciones con plataformas conocidas. Los productos sostenibles necesitan estructuras de derechos claras, divulgaciones transparentes, disposiciones de activos verificables, mecanismos de negociación y liquidación fiables, y una demanda genuina que vaya más allá de temas de interés a corto plazo. Sin estas condiciones, los precios de los tokens pueden reflejar más el sentimiento del mercado que un crecimiento sostenido del negocio subyacente. Para el sector, distinguir entre contratos nativos de mercados de predicción, participaciones relacionadas con plataformas y tokens PreAccess de terceros es un paso necesario hacia un marco de clasificación de mercado creíble.
Riesgos, cumplimiento normativo y condiciones para un desarrollo sostenible
La tokenización de los mercados de predicción afronta riesgos de mercado, técnicos y regulatorios. Los riesgos de mercado incluyen volatilidad de precios, liquidez insuficiente, riesgo de contraparte y manipulación de mercado. Los riesgos técnicos abarcan vulnerabilidades de contratos inteligentes, gestión de claves privadas, seguridad de activos puenteados e irreversibilidad de las transacciones en cadena. Los riesgos regulatorios incluyen diferencias entre jurisdicciones en la clasificación de mercados de predicción, derivados, juegos, valores u otros productos financieros. Emitir un producto como token de cadena de bloques no lo exime automáticamente de las leyes aplicables ni de las reglas de las plataformas. Antes de participar, los usuarios deben comprender la estructura específica del producto y las restricciones aplicables en su ubicación.
Los mercados de eventos también afrontan un riesgo de liquidación particular: los acontecimientos del mundo real no siempre se corresponden directamente con las definiciones contractuales. Por ejemplo, una pregunta sobre si una empresa saldrá a bolsa antes de una fecha determinada puede implicar diferentes interpretaciones entre mercados respecto a la fecha de cotización, el inicio de la negociación, qué se considera una bolsa y los anuncios oficiales. Si las reglas carecen de precisión, los participantes pueden cuestionar el resultado final de la liquidación incluso cuando coinciden en los hechos. Por tanto, los mercados de predicción fiables deben especificar las definiciones de los eventos, las fuentes de datos, los momentos de liquidación, los procedimientos para circunstancias excepcionales y los procesos de apelación antes de que comience la negociación. No deben dejar a los usuarios como únicos responsables de interpretar estas cuestiones después de que surja una disputa.
La sostenibilidad de los mercados tokenizados depende en última instancia de si la demanda procede de un uso genuino y no solo de narrativas a corto plazo. En los mercados de predicción, la demanda sostenida puede provenir de las necesidades de los usuarios de agregación de información, gestión de riesgos, negociación de eventos y herramientas de investigación. Para los tokens relacionados, la demanda sostenida depende de que tengan usos económicos claros y verificables. Si el principal atractivo de un activo es la expectativa de que otro comprador pagará un precio más alto en el futuro, el mercado puede depender fácilmente de la liquidez y de los ciclos de sentimiento. En cambio, la tokenización puede crear una estructura económica más resiliente cuando los productos ofrecen derechos claros, liquidación fiable y una demanda sostenida para su uso.
Mercados de eventos de Gate ofrece a los usuarios otra forma de negociar resultados de eventos del mundo real, conectando los mecanismos de fijación de precios basados en probabilidades de los mercados de predicción con la actividad de negociación en los mercados cripto. Los usuarios pueden evaluar los cambios en los resultados de eventos específicos y observar, mediante los precios de mercado, cómo aparecen diferentes expectativas en la negociación. Desde la perspectiva del producto, Gate Event Markets se centra en los resultados de eventos y en sus mecanismos de negociación de mercado correspondientes. En cambio, los tokens PreAccess de terceros emitidos en torno a plataformas de mercados de predicción pueden implicar emisores, estructuras de activos y disposiciones de derechos independientes. Aunque las expectativas de mercado pueden influir en ambos, sus fundamentos de precio son distintos. Comprender esta diferencia ayuda a separar la negociación de resultados de eventos de la negociación de tokens relacionados con plataformas y evita equiparar directamente los cambios en la probabilidad de un evento con cambios en el valor de un token relacionado. A medida que los mercados de predicción continúan desarrollándose, Gate Event Markets también proporciona un contexto concreto para observar la relación entre la valoración de eventos, las expectativas de mercado y la negociación cripto.
Preguntas frecuentes
¿Qué significa la tokenización de los mercados de predicción?
La tokenización de los mercados de predicción se refiere, en general, a representar y negociar como tokens o activos en cadena las participaciones sobre resultados de eventos o alguna forma de exposición económica relacionada con los mercados de predicción. Los derechos subyacentes pueden diferir completamente de un producto a otro, por lo que los participantes deben verificar qué representa realmente un token antes de evaluar su precio y sus riesgos.
¿Es PPOLY un token oficial de Polymarket?
El nombre o la asociación con el mercado por sí solos no bastan para determinarlo. Los materiales públicos describen PPOLY como el Paimon Polymarket SPV Token introducido por Paimon Finance. El centro de ayuda oficial de Polymarket declaró anteriormente que, en ese momento, no había anunciado ningún plan oficial de emisión de tokens ni de airdrop. Los participantes deben basarse en las declaraciones oficiales más recientes y en los documentos formales de ambas partes.
¿Por qué un volumen de negociación elevado no significa necesariamente que un token tenga mayor valor?
El volumen de negociación mide la actividad de negociación durante un periodo determinado. No mide directamente los derechos legales, los flujos de efectivo ni la demanda genuina de un activo. Un volumen elevado puede deberse a una rotación frecuente, atención a corto plazo o negociación activa por parte de un número reducido de direcciones. Para evaluar el valor de un token también es necesario examinar la profundidad de liquidez, la estructura de emisión, la concentración de titulares y los casos de uso reales.
¿Cuál es la diferencia entre negociar en mercados de predicción y negociar tokens relacionados?
La negociación en mercados de predicción se centra directamente en el resultado de un evento específico y en la liquidación del contrato. En cambio, la negociación de tokens relacionados puede valorarse en torno a las disposiciones de un emisor externo, narrativas que vinculan el token con una plataforma o expectativas futuras. Ambos difieren en sus factores de precio, estructuras de derechos y riesgos.