La relación precio-beneficio (PE) es una de las métricas de valoración más comunes en el mercado de valores. Mide cuánto están dispuestos a pagar los inversores por cada unidad de beneficios de una empresa. En el mercado bursátil estadounidense, los inversores suelen utilizar el PE para comparar las valoraciones de distintas empresas y evaluar si los precios de las acciones son razonables. Sin embargo, una empresa con un PE más bajo no ofrece necesariamente un mayor valor de inversión, y una empresa con un PE más alto no implica necesariamente que sus acciones estén sobrevaloradas.
Esta diferencia está relacionada con la forma en que el mercado de valores valora los activos. Los precios de las acciones reflejan no solo los beneficios que una empresa ya ha generado, sino también las expectativas del mercado sobre el crecimiento futuro de los beneficios, el riesgo operativo y el coste del capital. Por ejemplo, una empresa madura puede tener beneficios estables, pero recibir una valoración más baja porque su potencial de crecimiento es limitado. Otra empresa tecnológica puede tener un PE actual elevado, pero recibir una prima de mercado porque los inversores esperan que sus beneficios sigan creciendo.
Por lo tanto, comprender el PE requiere analizar más a fondo la relación entre el crecimiento de los beneficios y la valoración. El ratio PEG (relación precio-beneficio respecto al crecimiento) se utiliza ampliamente en este contexto. Este artículo comienza explicando cómo se calculan el PE y el PEG, expone las diferencias entre las distintas definiciones de PE, examina cómo las expectativas de crecimiento afectan a las valoraciones bursátiles y analiza cómo los inversores pueden identificar los riesgos potenciales detrás de valoraciones bajas.
Puntos clave:
-
La relación precio-beneficio (PE) mide la relación entre el precio de una acción y sus beneficios por acción. Un PE bajo no significa necesariamente que una acción esté infravalorada. También puede reflejar la disminución de los beneficios, riesgos operativos o débiles expectativas de crecimiento del mercado.
-
El PE estático, el PE de los últimos doce meses (PE TTM) y el PE futuro utilizan datos de beneficios de distintos períodos. Son adecuados para diferentes escenarios de análisis y no deben considerarse intercambiables.
-
El PEG combina el PE con el crecimiento previsto de los beneficios y ayuda a comparar empresas con distintas tasas de crecimiento. Sin embargo, el resultado depende en gran medida de la precisión de las previsiones de crecimiento.
-
Las valoraciones bursátiles dependen no solo de los beneficios actuales, sino también del crecimiento futuro, la calidad de los beneficios, el coste del capital, los ciclos sectoriales y la predisposición al riesgo del mercado.
-
Las acciones con un PE bajo pueden ser trampas de valor, mientras que las acciones con un PE alto pueden recibir primas de valoración debido a las expectativas de crecimiento a largo plazo.
-
El PE y el PEG deben utilizarse junto con el flujo de caja libre, el balance, el entorno competitivo y el potencial de beneficios a largo plazo de una empresa.
¿Qué es la relación precio-beneficio (PE)? ¿Por qué la valoración bursátil requiere centrarse en los beneficios?
La relación precio-beneficio mide la relación entre el precio de una acción y los beneficios de una empresa. Normalmente se calcula dividiendo el precio por acción entre los beneficios por acción (EPS). También puede calcularse dividiendo la capitalización bursátil total de una empresa entre el beneficio neto atribuible a los accionistas ordinarios.
Por ejemplo, si el precio de las acciones de una empresa cotizada es de 100 $ y sus EPS de los últimos 12 meses son de 5 $, su PE de los últimos doce meses es de 20x. Esto significa que, según el precio actual de la acción, los inversores están pagando en la práctica 20 $ por cada 1 $ de beneficio anual histórico por acción de la empresa.
El cálculo básico del PE es:
PE = Precio por acción ÷ Beneficios por acción (EPS)
La ventaja del PE es que es fácil de calcular y vincula el precio de una acción con los beneficios de una empresa. En comparación con simplemente comparar precios de acciones, el PE ayuda a los inversores a comprender las valoraciones relativas de diferentes empresas. Por ejemplo, una acción con un precio de 200 $ no es necesariamente más cara que una acción con un precio de 50 $, ya que las dos empresas pueden tener niveles de EPS significativamente diferentes.
Sin embargo, el PE no refleja directamente la calidad de los activos de una empresa, su posición de flujo de caja ni el crecimiento futuro de sus beneficios. Los beneficios empresariales también pueden verse afectados por ganancias no recurrentes, ajustes contables y ciclos sectoriales. Por lo tanto, el PE se utiliza mejor como punto de partida para el análisis de valoración bursátil que como única base para una decisión de inversión.
¿Por qué una acción con un PE bajo no es necesariamente barata?
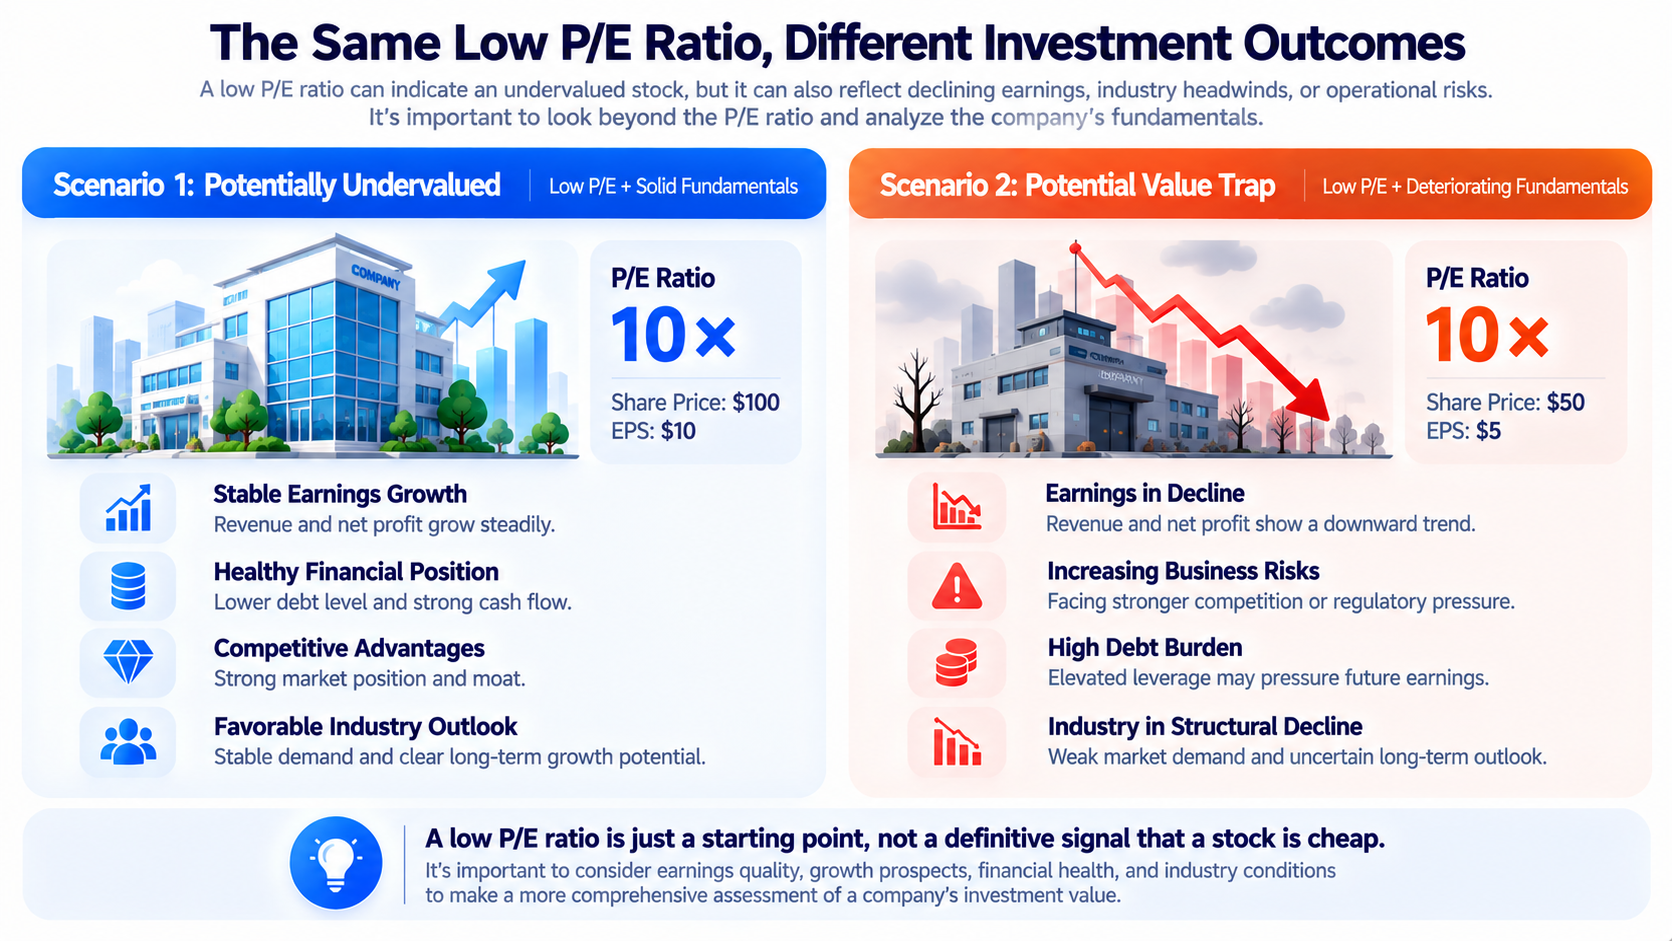
Un PE bajo normalmente significa que el precio de una acción es bajo en relación con sus beneficios actuales o históricos. Sin embargo, el mercado puede asignar una valoración baja por varios motivos.
-
Los beneficios futuros de la empresa pueden enfrentarse a un riesgo de disminución. Por ejemplo, si una empresa tiene actualmente unos EPS de 10 $ y un precio de acción de 100 $, su PE es de 10x. Si los EPS caen a 5 $ al año siguiente mientras el precio de la acción permanece sin cambios, su PE futuro aumentará a 20x. La valoración que inicialmente parecía baja puede simplemente reflejar que el mercado ha incorporado anticipadamente el riesgo de disminución de los beneficios.
-
La empresa puede encontrarse en el punto máximo de su ciclo sectorial. Las empresas cíclicas normalmente pueden generar mayores beneficios cuando la demanda es sólida, lo que hace que su PE parezca bajo. Sin embargo, los beneficios pueden caer rápidamente cuando bajan los precios de los productos, aumentan los inventarios o se debilita la demanda del mercado.
-
Un PE bajo también puede reflejar cuestiones como un endeudamiento elevado, la pérdida de cuota de mercado, la sustitución tecnológica o cambios regulatorios. Estos riesgos pueden afectar a la estabilidad de los beneficios futuros y hacer que los inversores no estén dispuestos a asignar un múltiplo de valoración más elevado.
Por lo tanto, determinar si una acción con un PE bajo es barata requiere más que observar su valoración actual. Los inversores también deben analizar si los beneficios de la empresa son sostenibles y por qué el mercado le ha asignado un precio bajo.
¿Cuáles son las diferencias entre el PE estático, el PE de los últimos doce meses y el PE futuro?
En el análisis bursátil, el PE no es una métrica única. Dependiendo del período que cubran los datos de beneficios, el PE suele dividirse en PE estático, PE de los últimos doce meses y PE futuro.
| Tipo |
Base de cálculo |
Uso principal |
Limitación |
| PE estático |
EPS del ejercicio fiscal completo más reciente |
Evaluar la valoración anual histórica |
Los datos pueden estar desactualizados |
| PE de los últimos doce meses (TTM) |
EPS de los 12 meses consecutivos más recientes |
Reflejar beneficios reales más recientes |
Sigue basándose en datos históricos |
| PE futuro |
EPS previsto para los próximos 12 meses o el próximo ejercicio fiscal |
Medir las expectativas de beneficios futuros |
Depende de las previsiones de los analistas |
El PE estático es útil para comprender la relación entre los beneficios de una empresa y el precio de sus acciones durante el ejercicio fiscal completo más reciente. Sin embargo, si las condiciones operativas de la empresa han cambiado significativamente en los últimos meses, el PE estático puede no reflejar dichos cambios de forma oportuna.
El PE de los últimos doce meses utiliza los beneficios reales de los cuatro trimestres más recientes. Reduce el desfase causado por las diferentes fechas de cierre del ejercicio fiscal y, por ello, se utiliza habitualmente en el análisis de acciones estadounidenses. Sin embargo, el PE de los últimos doce meses sigue basándose en beneficios históricos y no puede garantizar que los beneficios futuros se mantengan en el mismo nivel.
El PE futuro utiliza previsiones de beneficios futuros. Si el mercado espera que los beneficios de una empresa crezcan significativamente, su PE futuro puede ser inferior a su PE de los últimos doce meses. Por ejemplo, si el precio actual de las acciones de una empresa es de 120 $, sus EPS de los últimos 12 meses son de 4 $ y sus EPS previstos para los próximos 12 meses son de 6 $, su PE de los últimos doce meses es de 30x y su PE futuro es de 20x.
Ten en cuenta que las distintas plataformas de datos pueden utilizar definiciones diferentes al calcular el PE futuro. Algunas utilizan los EPS previstos para el próximo ejercicio fiscal, mientras que otras utilizan los EPS previstos para los próximos 12 meses. Por lo tanto, los inversores deben utilizar definiciones de datos coherentes siempre que sea posible al comparar valoraciones bursátiles.
¿Qué es el PEG? ¿Cómo incorpora el crecimiento de los beneficios a la valoración bursátil?
El PEG combina el PE con la tasa de crecimiento de los beneficios de una empresa y se utiliza principalmente para analizar las valoraciones relativas de empresas con distintas tasas de crecimiento.
El PE tradicional se centra en la relación entre el precio de una acción y sus beneficios, mientras que el PEG también tiene en cuenta la tasa de crecimiento futuro esperada de los beneficios de la empresa. Por ejemplo, dos empresas pueden tener ambas un PE de 30x, pero se espera que una aumente sus beneficios un 10 % anual, mientras que se espera que la otra crezca un 30 %. Si las demás condiciones son similares, las mayores expectativas de crecimiento de la segunda pueden hacer que su valoración actual sea más fácil de justificar.
Un cálculo habitual del PEG es:
PEG = PE ÷ Tasa de crecimiento anual esperada de los EPS (expresada como valor porcentual)
Por ejemplo, si una empresa tiene un PE de 30x y su tasa de crecimiento anual esperada de los EPS es del 20 %, su PEG es de 1,5. El cálculo utiliza 20, no 0,20. En el análisis de valoración tradicional, un PEG inferior a 1 a veces se considera una valoración relativamente baja en comparación con la tasa de crecimiento de la empresa, mientras que un PEG superior a 1 puede indicar que los inversores están pagando un precio más alto por el crecimiento. Sin embargo, esta interpretación no es una regla de inversión aplicable de forma universal.
El principal problema del PEG es que la tasa de crecimiento se basa en previsiones. Diferentes analistas pueden utilizar expectativas de crecimiento para el próximo año, tres años o cinco años, lo que da lugar a cálculos distintos. Si el crecimiento real de una empresa queda por debajo de las expectativas, un PEG que inicialmente parecía bajo puede aumentar rápidamente.
Además, el PEG suele ser más adecuado para empresas con beneficios positivos y un crecimiento relativamente predecible. Para empresas con pérdidas, empresas altamente cíclicas con beneficios volátiles o empresas con tasas de crecimiento cercanas a cero, el PEG puede tener un valor interpretativo limitado.
Para comprender la diferencia entre el PE y el PEG, supongamos que tres empresas cotizadas se encuentran en distintas etapas de crecimiento.
| Métrica |
Empresa A |
Empresa B |
Empresa C |
| Precio de la acción |
100 $ |
150 $ |
80 $ |
| Beneficios por acción (EPS) |
10 $ |
5 $ |
4 $ |
| PE |
10x |
30x |
20x |
| Tasa de crecimiento anual esperada de los EPS |
5 % |
30 % |
10 % |
| PEG |
2 |
1 |
2 |
Las cifras anteriores son hipotéticas y se proporcionan únicamente para ilustrar cómo se calcula la valoración. No representan empresas cotizadas reales. Según el PE, la empresa A tiene el PE más bajo y parece tener la valoración más baja. Sin embargo, cuando se tienen en cuenta las expectativas de crecimiento, la tasa de crecimiento de los beneficios de la empresa A es de solo el 5 %, lo que le da un PEG de 2,0. La empresa B tiene un PE de 30x, pero su tasa de crecimiento esperada de los beneficios es del 30 %, lo que da como resultado un PEG de 1,0.
Esto muestra que un PE más alto puede estar relacionado con mayores expectativas de crecimiento, mientras que un PE más bajo no indica necesariamente una valoración más atractiva. Si la tasa de crecimiento real de los beneficios de la empresa B fuera solo del 10 %, en lugar del 30 % previsto inicialmente, su PEG aumentaría de 1,0 a 3,0 con el mismo PE. Esto significa que el PEG es muy sensible a las expectativas de crecimiento de los beneficios.
Por lo tanto, las comparaciones de PE y PEG deben basarse en previsiones de beneficios razonables y condiciones de riesgo similares, en lugar de limitarse a seleccionar la acción con el valor más bajo.
¿Por qué no pueden compararse directamente el PE y el PEG entre diferentes sectores?
Los distintos sectores tienen diferentes modelos de negocio, requisitos de capital, estabilidad de beneficios y potencial de crecimiento. Como resultado, los rangos razonables de PE y PEG pueden variar significativamente. Por ejemplo, las empresas de servicios públicos suelen tener una demanda operativa relativamente estable, pero sus tasas de crecimiento pueden ser más lentas. Los inversores pueden prestar más atención a la estabilidad de su flujo de caja, sus niveles de deuda y su capacidad para pagar dividendos.
Las empresas tecnológicas pueden lograr un alto crecimiento mediante software, computación en la nube o plataformas digitales. Sin embargo, sus valoraciones también son más sensibles a los cambios en las expectativas sobre el tamaño futuro del mercado, la competencia tecnológica y el crecimiento. Los sectores cíclicos son aún más complejos. Los beneficios de fabricantes de automóviles, productores de acero, empresas energéticas y algunas empresas de semiconductores pueden fluctuar considerablemente con los cambios en la oferta y la demanda del sector. En el punto máximo de un ciclo, las empresas pueden tener beneficios altos y un PE bajo. En el punto mínimo de un ciclo, los beneficios pueden disminuir y el PE puede aumentar.
Esto significa que el PE bajo de una empresa cíclica a veces puede darse cuando los beneficios están cerca de un máximo, mientras que un PE más alto puede darse cuando los beneficios están cerca de un mínimo. En el caso de empresas financieras como los bancos, los inversores también deben considerar métricas como la rentabilidad sobre recursos propios (ROE), la relación precio-valor contable (PB), la calidad de los activos y la adecuación de capital. Para los fideicomisos de inversión inmobiliaria (REIT), métricas como FFO y AFFO suelen ser más adecuadas para el sector.
Por lo tanto, al comparar el PE y el PEG, suele ser más útil priorizar empresas con modelos de negocio, ciclos sectoriales y estructuras de beneficios similares que realizar comparaciones directas entre sectores.
¿Cómo afectan las expectativas de crecimiento a los precios de las acciones y a los múltiplos de valoración?
Los precios de las acciones reflejan las expectativas del mercado sobre los beneficios y el flujo de caja futuros de una empresa, no solo sus resultados operativos ya obtenidos. Cuando los inversores esperan que una empresa siga aumentando sus ingresos, mejore sus márgenes de beneficio y genere más flujo de caja libre, pueden estar dispuestos a pagar un precio más alto por sus beneficios actuales, lo que da lugar a un PE más elevado.
Por ejemplo, algunas empresas de sectores como la inteligencia artificial, la computación en la nube y los semiconductores pueden recibir valoraciones elevadas porque el mercado espera que la demanda futura se amplíe. Sin embargo, si el crecimiento real no cumple las expectativas, el precio de la acción puede caer incluso si la empresa continúa aumentando sus beneficios.
Esto se debe a que los precios de las acciones se ven afectados no solo por los cambios en los beneficios, sino también por los cambios en los múltiplos de valoración. El precio de una acción puede entenderse como el resultado de dos factores que actúan conjuntamente: los beneficios por acción y el múltiplo de PE que el mercado está dispuesto a asignar.
Supongamos que una empresa tiene unos EPS actuales de 5 $ y un PE de 30x, lo que da como resultado un precio de la acción de 150 $. Si los EPS crecen hasta 6 $ al año siguiente, pero el mercado reduce el PE de 30x a 20x, el precio de acción correspondiente será de 120 $. En este ejemplo, los beneficios de la empresa crecieron un 20 %, pero el precio de sus acciones cayó un 20 % porque su múltiplo de valoración disminuyó.
Esto muestra que la inversión en acciones requiere que los inversores evalúen no solo si una empresa puede crecer, sino también si su precio actual ya refleja expectativas de crecimiento excesivamente altas. Además, los cambios en los tipos de interés pueden afectar a las valoraciones. Cuando el mercado exige una mayor tasa de rendimiento, el valor actual de los beneficios y el flujo de caja futuros puede disminuir, lo que presiona los múltiplos de valoración de las empresas de crecimiento.
Por lo tanto, la clave para comprender las expectativas de crecimiento es distinguir entre el crecimiento operativo real de una empresa y las expectativas de crecimiento que el mercado ya ha incorporado al precio de la acción.
¿Qué es una trampa de valor? ¿Cómo pueden los inversores identificar los riesgos potenciales de las acciones con un PE bajo?
Una trampa de valor es una acción que parece tener una valoración baja, pero que no está realmente infravalorada porque los fundamentos de la empresa continúan deteriorándose o la calidad de sus beneficios es insuficiente.
Una razón por la que una acción con un PE bajo puede convertirse en una trampa de valor es que sus beneficios actuales no son sostenibles. Por ejemplo, una empresa puede generar una ganancia no recurrente mediante la venta de activos, aumentando significativamente su beneficio neto del período y reduciendo así su PE. Sin embargo, si su negocio principal no ha mejorado, los beneficios futuros pueden volver a disminuir.
Otra posibilidad es que la estructura del sector haya cambiado. Una empresa puede haber tenido anteriormente una cuota de mercado estable, pero su potencial de beneficios a largo plazo puede debilitarse gradualmente como resultado de la sustitución tecnológica, cambios en la demanda de los consumidores o la entrada de nuevos competidores. Incluso si su PE actual es bajo, puede reflejar la evaluación del mercado sobre los riesgos operativos futuros.
Las empresas altamente apalancadas también pueden tener valoraciones bajas. Cuando aumentan los costes de financiación o disminuye el flujo de caja operativo, las presiones de pago de deuda pueden limitar la capacidad de la empresa para invertir y generar rendimientos para los accionistas.
Al identificar trampas de valor, los inversores pueden centrarse en las siguientes preguntas:
-
¿Los ingresos y los EPS de la empresa se han mantenido estables durante los últimos años o han dependido de ganancias no recurrentes?
-
¿El flujo de caja operativo respalda los beneficios declarados por la empresa?
-
¿La empresa se enfrenta a una disminución sostenida de su cuota de mercado o rentabilidad?
-
¿Los niveles de deuda y los gastos por intereses afectan a la estabilidad financiera?
-
¿El PE bajo actual es principalmente el resultado de beneficios inusualmente altos en el punto máximo de un ciclo sectorial?
Ten en cuenta que una valoración baja no indica necesariamente una trampa de valor. Algunas empresas pueden recibir valoraciones bajas debido al sentimiento del mercado a corto plazo, un ajuste sectorial o dificultades operativas temporales. La clave es distinguir la presión a corto plazo de una disminución de la competitividad a largo plazo.
¿Cómo pueden los inversores evaluar acciones utilizando el PE, el PEG, el flujo de caja y los ciclos sectoriales?
El PE y el PEG pueden ayudar a los inversores a realizar una evaluación inicial de la valoración, pero un análisis más completo requiere tener en cuenta la calidad de los beneficios, el flujo de caja, la estructura financiera y el entorno sectorial.
-
El PE puede utilizarse para comprender el múltiplo de valoración que el mercado asigna a los beneficios actuales o futuros y compararlo con el rango histórico de la empresa y con empresas comparables del mismo sector. Si el PE es significativamente más bajo, los inversores deben analizar más a fondo las razones operativas que lo explican.
-
El PEG puede utilizarse para incorporar las expectativas de crecimiento en la comparación, pero los inversores deben examinar el período y la razonabilidad de la tasa de crecimiento prevista. Para empresas con beneficios muy volátiles, los inversores también deben considerar cómo cambian las valoraciones en diferentes escenarios de crecimiento.
-
Los inversores pueden examinar el flujo de caja operativo y el flujo de caja libre. Si el beneficio neto de una empresa sigue creciendo, pero su flujo de caja operativo no mejora a largo plazo, la calidad de sus beneficios puede requerir un análisis adicional. En el caso de empresas intensivas en capital, los inversores también deben considerar los gastos de capital necesarios para mantener las operaciones existentes.
-
Los inversores deben analizar el balance, incluidos los niveles de deuda, las reservas de efectivo, los costes de financiación y los posibles riesgos de dilución de capital. Estos factores pueden afectar a los beneficios futuros de la empresa y al patrimonio de los accionistas.
Por último, los inversores deben considerar el ciclo sectorial para determinar si los beneficios actuales son representativos. Para las empresas cíclicas, puede ser más adecuado considerar los beneficios medios de varios años, los cambios en la oferta y la demanda del sector y la utilización de la capacidad, en lugar de basarse únicamente en el PE de un solo trimestre o año.
| Dimensión de análisis |
Métricas clave |
Pregunta principal |
| Valoración actual |
PE, PE futuro |
¿Cuánto está pagando el mercado por los beneficios? |
| Crecimiento de los beneficios |
PEG, tasa de crecimiento de los EPS |
¿La valoración se corresponde con las expectativas de crecimiento? |
| Calidad de los beneficios |
Flujo de caja operativo, margen de beneficio |
¿Pueden convertirse los beneficios declarados en efectivo? |
| Eficiencia del capital |
ROE, ROIC |
¿Puede la empresa utilizar eficazmente el capital invertido? |
| Riesgo financiero |
Ratio de deuda, ratio de cobertura de intereses |
¿Puede la empresa soportar la presión de financiación y pago de deuda? |
| Entorno sectorial |
Ciclo de oferta y demanda, entorno competitivo |
¿Son sostenibles los beneficios actuales? |
Para los inversores, el objetivo del análisis de valoración no es encontrar la acción con el PE o PEG más bajo. Es comprender las expectativas de crecimiento y riesgo implícitas en el precio actual y determinar si dichas expectativas son razonables.
Resumen
El PE es una herramienta importante de valoración bursátil, pero un PE bajo no significa que una acción sea necesariamente barata. La disminución de los beneficios futuros, los cambios en los ciclos sectoriales, los riesgos financieros y un potencial de crecimiento limitado pueden hacer que el mercado asigne una valoración más baja.
El PEG añade el crecimiento de los beneficios al análisis y proporciona una perspectiva adicional para el PE. Ayuda a explicar por qué las empresas con diferentes tasas de crecimiento pueden tener distintos múltiplos de valoración. Sin embargo, el PEG depende en gran medida de los datos previstos y no puede demostrar por sí solo que una acción esté infravalorada o sobrevalorada.
En la práctica, los inversores deben combinar el PE, el PEG, el flujo de caja libre, el balance y el entorno competitivo del sector para evaluar si los beneficios de una empresa son sostenibles y si el precio actual de sus acciones refleja razonablemente el crecimiento y los riesgos futuros. Que una acción sea barata depende en última instancia de la relación entre su precio y el valor a largo plazo de la empresa, no simplemente del nivel de su múltiplo de valoración.
Preguntas frecuentes
¿Un PE más bajo siempre es un motivo para comprar una acción?
No necesariamente. Un PE bajo puede indicar que una acción tiene una valoración baja, pero también puede significar que los beneficios de la empresa están disminuyendo, que las perspectivas de su sector son desfavorables o que sus riesgos operativos son elevados. Los inversores deben analizar conjuntamente la calidad de los beneficios y el crecimiento futuro.
¿Qué es más barato: un PE de 10x o de 30x?
Si todas las demás condiciones son exactamente iguales, un PE de 10x significa que los inversores están pagando menos por cada unidad de beneficios. Sin embargo, en la práctica, las empresas pueden diferir en sus tasas de crecimiento, riesgos financieros y modelos de negocio. Por lo tanto, el valor de inversión no puede determinarse basándose únicamente en el PE.
¿Un PEG inferior a 1 significa que una acción está infravalorada?
No necesariamente. Un PEG inferior a 1 solo significa que el PE es relativamente bajo en comparación con la tasa de crecimiento bajo un conjunto específico de supuestos de crecimiento. Si la previsión de crecimiento de los beneficios es excesivamente optimista, el PEG puede no reflejar con precisión la valoración real de la acción.
¿Cómo deben evaluar los inversores el PE y el PEG de las empresas con pérdidas?
Cuando el beneficio neto de una empresa es negativo, el PE tradicional suele tener un valor explicativo limitado y el PEG también resulta difícil de utilizar de forma eficaz. Según la empresa, los inversores pueden considerar métricas como la relación precio-ventas (PS), el flujo de caja, la economía unitaria y el potencial de beneficios futuros. Sin embargo, estas métricas también tienen limitaciones.
¿Por qué algunas acciones con un PE alto siguen atrayendo la atención de los inversores?
El mercado puede esperar que estas empresas logren un alto crecimiento de los beneficios, mantengan una ventaja competitiva o generen más flujo de caja libre en el futuro. Sin embargo, un PE alto también significa que el precio de la acción puede reflejar ya expectativas elevadas. Si el crecimiento real queda por debajo de las expectativas, la acción puede enfrentarse a un ajuste de valoración.