Los lectores que ya conocen qué es PayFi suelen plantear una pregunta más incisiva: qué capa del negocio genera la rentabilidad mostrada a los proveedores de liquidez, en qué se diferencia de los APR de DeFi impulsados por grandes emisiones y cuándo deja de sostenerse la narrativa del flujo de caja. Los artículos explicativos existentes de Gate Learn ya cubren las definiciones, las narrativas sobre el stack de Solana y las introducciones a los proyectos. La cuestión pendiente es cómo las comisiones de financiación de pagos se convierten en rentabilidad distribuible sin tratar el APR de una campaña como prueba de sostenibilidad.
Puntos clave
-
En los debates sobre PayFi, la rentabilidad real pone el foco en las comisiones generadas por la actividad de pagos o financiación, en lugar de la inflación de los tokens de gobernanza como principal motor.
-
Una estructura habitual es: liquidez en stablecoin → financiación a corto plazo para instituciones de pago dentro de módulos conformes con la normativa → los prestatarios pagan comisiones → las comisiones regresan al lado de la liquidez.
-
Algunos protocolos representan las posiciones mediante recibos de rendimiento componibles o tokens de estrategia que pueden circular entre mercados de préstamos e intercambio, pero un recibo no equivale a un derecho libre de riesgo.
-
La evaluación debe considerar el volumen de pagos, el plazo, el historial crediticio, los límites de cumplimiento normativo y el riesgo de contratos inteligentes y de contraparte.
¿Qué significa la rentabilidad real en el contexto de PayFi?
En el sector cripto, el término "rentabilidad real" suele distinguir entre dos fuentes de rentabilidad: los incentivos derivados de emisiones y las comisiones empresariales observables, como las comisiones de trading, los intereses o los cargos de financiación. Las narrativas de PayFi aplican la segunda categoría a los pagos. El capital cubre déficits de liquidez a corto plazo en la liquidación transfronteriza, la financiación del comercio o la prefinanciación. Los prestatarios pagan por acceder más rápidamente a fondos utilizables, y esas comisiones se convierten en la rentabilidad de los proveedores de liquidez.
La definición de PayFi de CoinMarketCap Academy presenta PayFi, abreviatura de payment finance o payment financing, como un término popularizado en 2024 por Lily Liu y que suele describirse como un puente entre DeFi, las finanzas tradicionales y los activos del mundo real. Destaca que PayFi busca acelerar los pagos globales mediante stablecoin y blockchain, al tiempo que mejora la eficiencia del capital, con stablecoin que permiten mover fondos las 24 horas del día, los 7 días de la semana, fuera del horario de la banca tradicional. Los sistemas de pago tradicionales mueven un valor nominal enorme, pero siguen dependiendo de procesos obsoletos, múltiples intermediarios y saldos inactivos depositados en cuentas prefinanciadas. Esto contribuye a retrasos en la liquidación y a costes más elevados. Este enfoque se centra en el valor temporal del dinero (TVM): el capital bloqueado en liquidaciones lentas o en la prefinanciación no puede reutilizarse al mismo tiempo en otro lugar, mientras que PayFi busca ofrecer liquidación en tiempo real y liquidación programable mediante contratos inteligentes.
La "rentabilidad real" de una narrativa aún puede mezclarse con puntos, multiplicadores o incentivos promocionales. Una prueba útil consiste en comprobar si las comisiones siguen acumulándose mientras continúa la actividad de pagos o financiación, no si el APR de una campaña parece elevado de forma aislada. Si las emisiones se detienen y la tasa mostrada se desploma, el producto se acercaba más al farming de incentivos que al flujo de caja procedente de la financiación de pagos.
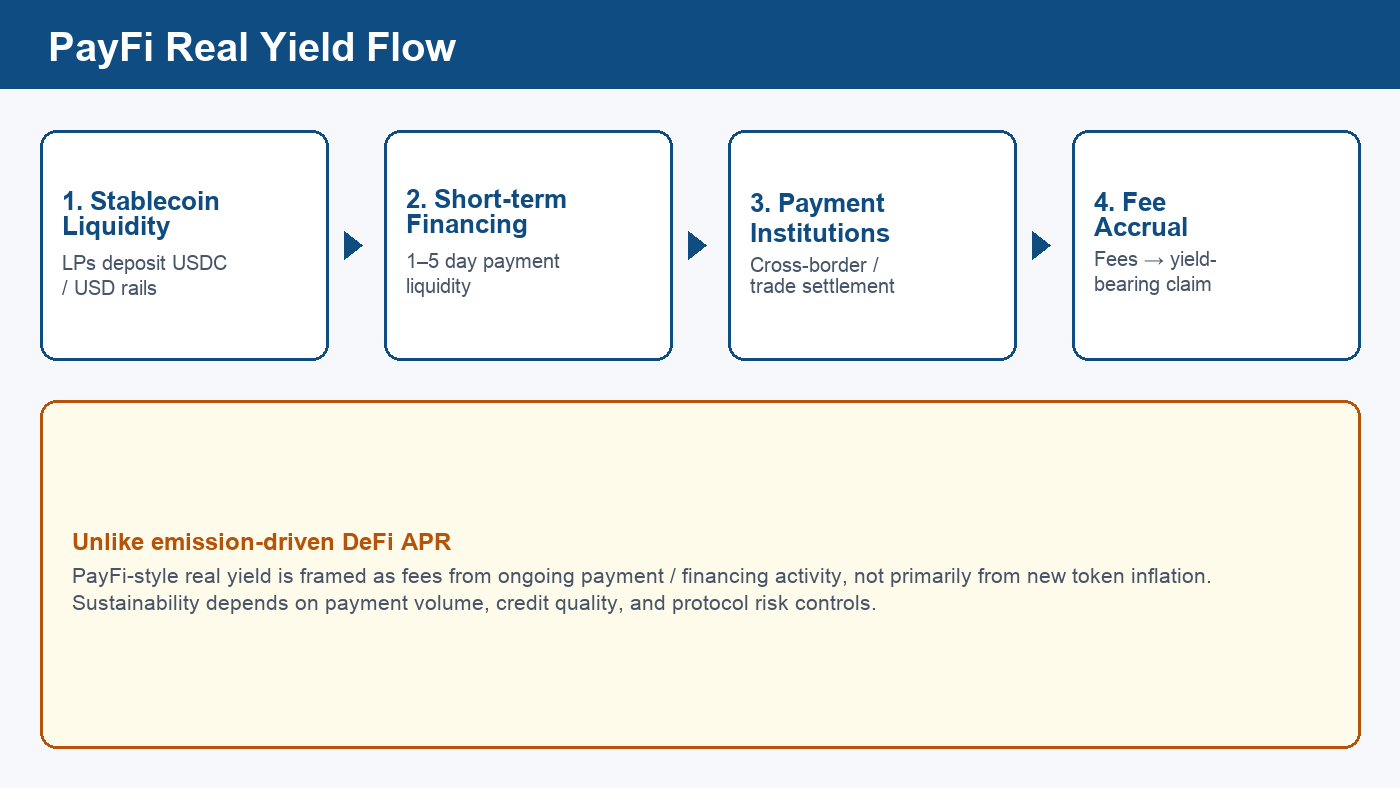
Figura 1. Trayectoria simplificada de la rentabilidad real al estilo PayFi: liquidez en stablecoin, financiación de pagos a corto plazo, disposiciones institucionales y acumulación de comisiones.
¿Cómo genera comisiones la financiación de pagos?
La financiación de pagos no consiste en operar con un criptoactivo especulativo. Su objetivo son los déficits de liquidez dentro de las redes de pago de las empresas y los procesadores de pagos. Los pagos transfronterizos son un ejemplo habitual: una institución puede necesitar disponer de moneda local en determinados corredores de pago antes de que finalice la liquidación, en lugar de mantener el capital inactivo en cuentas prefinanciadas. La práctica tradicional suele mantener el capital circulante en cuentas nostro o prefinanciadas. Una liquidación de varios días (T+N) eleva el coste de ese capital bloqueado, porque los mismos dólares no pueden financiar simultáneamente otro inventario, coberturas o pagos a clientes. Los diseños de PayFi suelen tratar de reducir las capas de intermediación y la fricción de liquidación frente a las redes de corresponsalía con múltiples saltos, aunque las comisiones efectivas varían según el corredor, el par de monedas y la carga de cumplimiento normativo.
Los diseños orientados a PayFi utilizan liquidez en stablecoin on-chain para plazos más cortos, a menudo en ventanas de escala diaria. Esto permite a las instituciones de pago disponer de fondos cuando los necesitan, reembolsarlos después de la liquidación y pagar una comisión por el periodo de utilización. Como estas redes permiten pagos programables, también pueden facilitar pagos en tiempo real a trabajadores autónomos y de plataformas, o anticipos de nómina para empleados que necesitan acceder antes a sus fondos. El argumento económico es el pago por la velocidad y la disponibilidad de los fondos, no el pago por una posición de trading apalancada. Los flujos de pagos recurrentes pueden generar ingresos por comisiones junto con la actividad económica real, y un pago futuro o un derecho de cobro de tarjeta incluso puede respaldar líneas de crédito vinculadas al momento de la liquidación. Esta es la misma perspectiva del TVM que se destaca en el artículo explicativo de PayFi de CoinGecko Learn.
| Etapa |
Función |
Relación con la rentabilidad |
| Suministro de liquidez en stablecoin |
Proporciona saldos utilizables similares a dólares on-chain |
Los proveedores asumen el riesgo de utilización y de protocolo a cambio de una parte de las comisiones |
| Financiación a corto plazo |
Cubre las brechas de prefinanciación y de las ventanas de liquidación |
Los prestatarios pagan comisiones de financiación |
| Ejecución y liquidación de pagos |
Completa la entrega transfronteriza o al comerciante |
La financiación de pagos transfronterizos vincula el flujo ejecutado con la demanda de financiación y el fondo de comisiones |
| Módulos de riesgo y cumplimiento |
Elegibilidad, límites y divulgaciones |
Afecta a las tasas de impago y a la sostenibilidad de las comisiones |
Si falla alguna etapa, ya sea por una caída del volumen, eventos crediticios o interrupciones del cumplimiento normativo, el fondo de comisiones se debilita. Por tanto, el análisis de la rentabilidad de PayFi se acerca más al crédito a corto plazo y a la infraestructura de pagos que a una simple participación en las comisiones de un DEX. Una comparativa de la liquidación de pagos entre TradFi, DeFi y PayFi ayuda a identificar dónde se sitúan el retraso y la prefinanciación.
¿Cómo participan los proveedores de liquidez y qué función desempeñan los recibos de rendimiento?
Normalmente, los proveedores de liquidez depositan stablecoin en pools de financiación de pagos o módulos de estrategia a cambio de un derecho sobre los flujos de comisiones. Algunas redes tokenizan ese derecho como un recibo de rendimiento transferible y reutilizable como garantía, de modo que la posición pueda utilizarse en mercados DEX o de préstamos. El recibo es una herramienta contable y de componibilidad: hace que el derecho sea transferible, pero por sí mismo no mejora la calidad crediticia de los prestatarios subyacentes.
Huma Finance es un ejemplo público citado con frecuencia. Sus materiales lo presentan como una red PayFi para la financiación de pagos globales mediante blockchain y stablecoin. Las actualizaciones institucionales también describen el crecimiento de la escala de la financiación de pagos y la expansión de las posiciones con rendimiento hacia plataformas de préstamos (consulta Huma sobre instituciones y PayFi). Considéralo únicamente un ejemplo del mecanismo. Las comisiones respaldadas por flujos de pagos pueden comportarse de forma distinta a las rentabilidades cripto impulsadas por emisiones a lo largo de los ciclos de mercado, pero tampoco están garantizadas. Las tasas, los periodos de bloqueo, los multiplicadores de puntos y la componibilidad cambian según la versión del producto. Las cifras históricas de APR no constituyen rentabilidades prometidas.
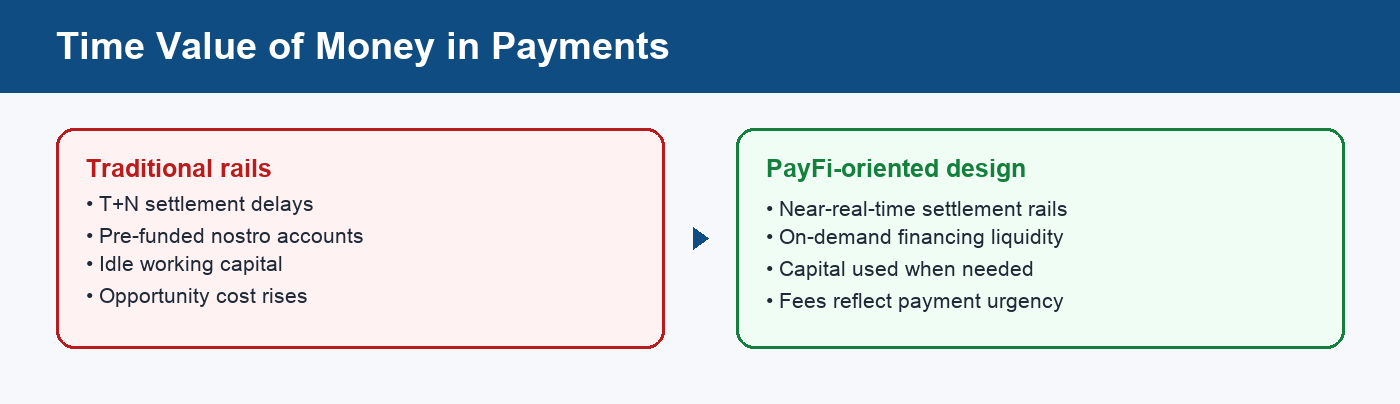
Figura 2. Comparación esquemática entre la prefinanciación inactiva y la financiación de pagos bajo demanda desde la perspectiva del TVM.
Reutilizar los recibos de rendimiento como garantía o en estrategias de bucle añade riesgo de liquidación, de oráculo y de apalancamiento, incluso cuando los recibos se reutilizan en plataformas de préstamos on-chain o pools de liquidez. La componibilidad desplaza el riesgo entre plataformas, pero no elimina la exposición al crédito, a las stablecoin ni a los contratos inteligentes. Evaluar una estrategia de tipo bucle implica separar el APY de las comisiones de la financiación de pagos del APY aumentado que depende de que los fondos tomados en préstamo sigan siendo solventes.
¿En qué se diferencia la rentabilidad de PayFi de los productos habituales de ganancias con stablecoin?
Las estrategias habituales de rentabilidad con stablecoin pueden obtener rentabilidad de mercados de préstamos, operaciones de base, productos respaldados por bonos del Tesoro o programas de incentivos combinados. En cambio, la financiación de pagos de PayFi es más específica que muchos otros productos financieros, porque se supone que la demanda de los prestatarios procede de instituciones de pago que necesitan liquidez a corto plazo para liquidar o prefinanciar flujos de pagos del mundo real.
A veces también se habla de rentabilidad real en términos de poder adquisitivo después de la inflación, pero en PayFi normalmente se refiere a rentabilidades basadas en comisiones y no en emisiones de tokens.
Esta diferencia es importante en escenarios de tensión. Un mercado monetario general de DeFi puede enfriarse cuando cae la demanda de apalancamiento cripto. Un fondo de comisiones de PayFi puede enfriarse cuando se ralentizan los corredores transfronterizos, cambian las licencias de los socios o se endurecen los procesos de suscripción, incluso si los volúmenes de trading cripto siguen siendo elevados. Por el contrario, unos meses con una intensa actividad de pagos pueden sostener la demanda de financiación sin un aumento paralelo del apalancamiento especulativo. La estructura de correlación es distinta, por lo que los paneles de riesgo que solo observan los precios de los tokens pasan por alto variables esenciales de PayFi.
Las stablecoin siguen siendo la unidad de liquidación común en estos diseños. Por tanto, comprender el emisor, la posibilidad de reembolso y el riesgo de despliegue en la cadena de las stablecoin es un requisito previo antes de comparar cualquier tabla de APR de PayFi.
¿De qué condiciones previas depende esta rentabilidad?
Los ingresos por comisiones vinculados a los flujos de pagos suelen necesitar varias condiciones previas al mismo tiempo:
-
Demanda continua de pagos o financiación. Si disminuye la actividad de liquidación transfronteriza, comercial o de operaciones comerciales, el fondo de comisiones también se reduce.
-
Redes de liquidación utilizables basadas en stablecoin. Cuando la liquidez se basa en stablecoin vinculadas al dólar, la política del emisor, el acceso bancario y la congestión de la cadena afectan a la rotación de los pagos globales con menos fricción en todo el ecosistema PayFi.
-
Controles crediticios eficaces. La financiación a corto plazo sigue siendo crédito. Una muestra sin impagos durante un periodo no demuestra permanencia.
-
Acceso duradero al cumplimiento normativo. Muchos casos de uso de financiación de pagos requieren entidades con licencia y restricciones de KYC/AML. Además, la infraestructura PayFi debe desenvolverse en normas complejas, variables según la jurisdicción y generadoras de incertidumbre regulatoria. Si los módulos de cumplimiento se paralizan, el volumen de "pagos reales" puede detenerse aunque los contratos inteligentes sigan operativos.
-
Calidad del vínculo con activos del mundo real o derechos de cobro. Cuando la financiación se vincula a activos del mundo real similares a facturas, incluidos casos como la financiación de la cadena de suministro, el título jurídico, los derechos de cobro y la ejecución off-chain siguen siendo importantes.
Cuando se cumplen estas condiciones previas, los diseños de PayFi pueden reducir la dependencia de los saldos bloqueados de prefinanciación y destinar el capital de pagos inactivo a usos de ciclo más corto.
Una lista de comprobación que cubra estos puntos es más informativa que comparar únicamente los APR anunciados. La documentación que solo promociona el APY sin describir las clases de prestatarios, los plazos y la gestión de los impagos resulta incompleta para evaluar PayFi.
¿Qué riesgos importan al evaluar la rentabilidad de PayFi?
| Tipo de riesgo |
Posible manifestación |
Qué revisar |
| Crédito o impago |
Los prestatarios no cumplen los plazos de reembolso |
Divulgaciones sobre impagos, concentración, reservas o seguros |
| Desajuste de liquidez y plazo |
Salidas simultáneas o renovaciones fallidas |
Periodos de bloqueo, colas de reembolso y combinación de plazos de financiación |
| Cumplimiento normativo y licencias |
Las instituciones de pago asociadas abandonan el sistema a medida que cambian los requisitos |
Si los prestatarios están autorizados. El cumplimiento normativo varía según la jurisdicción y puede interrumpir las operaciones de las instituciones financieras |
| Contratos inteligentes y operaciones |
Errores, oráculos, fallos de claves u operaciones. El riesgo de contratos inteligentes incluye exploits o errores que pueden provocar una pérdida permanente de fondos |
Auditorías, controles e historial de incidentes |
| Stablecoin y custodia |
Desvinculación de las monedas fiat, congelaciones o fallo del custodio |
Qué stablecoin y estructuras de custodia se utilizan |
| Distorsión de incentivos |
Los multiplicadores de las campañas ocultan unos ingresos por comisiones reducidos |
Participación en las comisiones frente a incentivos en tokens o puntos |
Reducir la exposición al fraude suele formar parte de la propuesta de diseño, pero trasladar los flujos de pagos on-chain no elimina el riesgo de fraude, operativo o crediticio.
PayFi no es automáticamente más seguro que DeFi. Vincular la rentabilidad a la actividad de pagos también incorpora variables de contraparte y de cumplimiento normativo habituales en los pagos y el crédito tradicionales, junto con cuestiones de protección del consumidor y volatilidad del mercado cuando las posiciones se combinan con apalancamiento o exposición al mercado secundario. Las diferencias estructurales en el retraso, la prefinanciación y el crédito aparecen con mayor claridad en una comparativa de la liquidación de pagos entre TradFi, DeFi y PayFi.
¿Cómo deben interpretar los lectores las afirmaciones sobre la rentabilidad de PayFi sin considerarlas asesoramiento?
La lectura con fines educativos puede separar tres capas que el marketing suele mezclar:
-
Capa del mecanismo: Quién paga las comisiones, por qué periodo de utilización, cómo llegan las comisiones a los LP y si los contratos inteligentes automatizan los procesos de pago y la distribución de comisiones tal como afirma el mecanismo.
-
Capa de medición: Si las tasas publicadas representan ingresos por comisiones anteriores, rangos proyectados o cifras aumentadas por incentivos.
-
Capa de riesgo: Qué pérdidas pueden afectar al capital aunque la descripción del mecanismo sea exacta.
Mantener separadas estas capas reduce la posibilidad de tratar PayFi como un producto de efectivo garantizado. También hace que el artículo complemente los contenidos de definición: qué es PayFi presenta la categoría, mientras que esta página se centra en el origen de las afirmaciones sobre la rentabilidad y en cómo pueden fallar.
Resumen
Los debates sobre la rentabilidad de PayFi desplazan el foco desde las curvas de emisión de tokens hacia la capacidad de los pagos y la financiación a corto plazo para seguir generando comisiones. La liquidez en stablecoin, el plazo de financiación, la demanda institucional y los módulos de cumplimiento determinan conjuntamente el tamaño del fondo de comisiones. Los recibos de rendimiento mejoran la componibilidad, pero añaden riesgo de mercado. Considera PayFi un marco de mecanismos, que a menudo se analiza como parte de un ecosistema PayFi más amplio y no como un único ticker o una única etiqueta de APR, para que complemente los artículos existentes sobre definiciones y proyectos en lugar de duplicarlos.
Preguntas frecuentes
¿En qué se diferencia la rentabilidad real de PayFi de las recompensas de farming de DeFi?
La rentabilidad real al estilo PayFi suele hacer hincapié en las comisiones procedentes de la financiación de pagos y de la utilización relacionada del capital, mientras que muchos APR de farming de DeFi dependen de las emisiones de tokens de gobernanza y pueden estar más expuestos a la volatilidad del mercado. Ambos modelos pueden incluir campañas, por lo que la prueba útil consiste en comprobar si los ingresos por comisiones continúan junto con la actividad de pagos, no solo el APR de la campaña, porque la rentabilidad respaldada por flujos de pagos a veces se presenta como más resistente durante las recesiones, aunque sigue estando sujeta a riesgo crediticio y de protocolo.
¿Por qué aparecen tan a menudo los pagos transfronterizos en los artículos explicativos sobre la rentabilidad de PayFi?
Las redes transfronterizas suelen combinar liquidaciones de varios días con bloqueos de prefinanciación, lo que eleva el coste temporal del capital. Si la financiación a corto plazo en stablecoin on-chain cubre la brecha de financiación, los prestatarios pagan por la velocidad y la disponibilidad, y esas comisiones pueden compartirse con los proveedores de liquidez. Los artículos explicativos del sector también siguen el aumento de la actividad de liquidación en stablecoin en las redes de tarjetas y las redes institucionales, pero las cifras deben contrastarse con las divulgaciones primarias más recientes y no tratarse como una constante fija.
¿Un recibo de rendimiento o un token de estrategia garantiza la seguridad del capital?
No. Normalmente, un recibo representa un derecho sobre el flujo de caja de un pool o una estrategia y sigue estando sujeto a riesgo crediticio, de contrato, de stablecoin y de liquidez de mercado. Reutilizar el recibo como garantía puede añadir riesgo de liquidación y apalancamiento.
¿Qué debe comprobarse primero al evaluar la rentabilidad de un protocolo PayFi?
Da prioridad a comprobar si las comisiones proceden de una actividad de pagos o financiación verificable, el volumen de pagos, los corredores de pago, el historial crediticio, las normas de reembolso y plazo, así como las dependencias de cumplimiento normativo y stablecoin. El APR nominal y los multiplicadores de puntos son señales secundarias, no una prueba de sostenibilidad.
¿La rentabilidad de PayFi siempre es superior a la de los productos habituales de ganancias con stablecoin?
No necesariamente. Las comisiones de financiación pueden superar las de algunas estrategias con stablecoin de menor riesgo, pero también incorporan más complejidad crediticia, normativa y de protocolo. La rentabilidad relativa depende de la oferta, la demanda, la composición de los prestatarios, las líneas de crédito y la valoración del riesgo, así como de si la estrategia está respaldada por una demanda real de financiación de pagos y no solo por incentivos. No constituye una ventaja fija.