En el mercado de criptomonedas, los precios de los tokens suelen verse influidos por el diseño del protocolo, la estructura de liquidez, los cambios en la oferta y la demanda, y el sentimiento del mercado. Forest Protocol busca conectar la emisión de tokens, la liquidez para negociación y las aplicaciones interactivas, utilizando FOREST para vincular la actividad del ecosistema con la economía del token. Comprender este modelo requiere distinguir entre las funciones proporcionadas por el protocolo, los mecanismos económicos diseñados por el proyecto y la demanda que realmente se forma en el mercado. Este artículo examina las condiciones de crecimiento de Forest Protocol a través de las vías de liquidez, la oferta de tokens, la captura de valor y la negociación en el mercado, así como los principales riesgos que se deben considerar al evaluar su potencial a largo plazo.
Puntos clave:
-
Forest Protocol busca integrar la emisión de tokens, la liquidez de AMM y las aplicaciones interactivas en una única infraestructura.
-
La posible demanda de FOREST está estrechamente vinculada al número de proyectos del ecosistema, la actividad de negociación real, el uso de comisiones y la estructura de liquidez.
-
Que los mecanismos de recompra, quema e incentivos puedan seguir siendo eficaces depende de los ingresos reales, las reglas de ejecución y la oferta y demanda del mercado, no solo de cómo se describan estos mecanismos.
-
Un fuerte aumento en un solo día puede verse influido al mismo tiempo por la liquidez, la concentración de la negociación, el sentimiento del mercado y la rotación de capital, y no debe equipararse directamente con un crecimiento de valor a largo plazo.
Posicionamiento de Forest Protocol: de la emisión de tokens a la infraestructura de liquidez
En el mercado de criptomonedas, las plataformas Launchpad suelen ayudar a los nuevos proyectos a emitir tokens o comenzar a negociar, mientras que los creadores de mercado automatizados (AMM) proporcionan condiciones de negociación para los intercambios de activos mediante fondos de liquidez en cadena. Los problemas que abordan estos dos tipos de infraestructura están relacionados, pero no son idénticos: emitir un token con éxito no significa que un proyecto vaya a disponer necesariamente de suficiente liquidez después, y un token negociable no implica necesariamente una demanda sostenida de los usuarios. Forest Protocol busca conectar estas dos etapas e incorporar además juegos interactivos, aplicaciones y participación de la comunidad en el diseño de su ecosistema.
Según la documentación pública del proyecto, Forest Protocol proporciona a los creadores infraestructura para emitir tokens interactivos, orientados a casos de uso como juegos, miniaplicaciones y experiencias digitales impulsadas por la comunidad. Su diseño pretende que los tokens sean más que activos de negociación independientes, al permitir que formen parte de la actividad económica dentro de las aplicaciones. Para los desarrolladores, esta arquitectura puede reducir las barreras técnicas y operativas entre emitir un token y establecer un mercado de negociación. Para los usuarios, busca conectar la participación en aplicaciones, el uso de tokens y la negociación en cadena.
Sin embargo, integrar infraestructura no crea valor comercial automáticamente. Una plataforma Launchpad puede admitir la emisión de muchos tokens, pero la actividad de la plataforma puede seguir estando impulsada principalmente por la especulación a corto plazo si esos tokens carecen de usuarios sostenidos, casos de uso reales o demanda de negociación estable. Del mismo modo, un AMM puede proporcionar una ruta de negociación, pero no puede garantizar que cada fondo de liquidez tenga suficiente profundidad ni que los usuarios puedan ejecutar operaciones cerca de sus precios previstos durante periodos de volatilidad significativa. Por ello, evaluar Forest Protocol requiere considerar conjuntamente el diseño de su producto, su uso real y sus mecanismos económicos, en lugar de juzgar la madurez del ecosistema basándose únicamente en el volumen de emisión o el interés del mercado.
Mecanismo de liquidez de FOREST: qué pueden ofrecer las rutas de negociación unificadas
Un aspecto importante del diseño de Forest Protocol es su esfuerzo por establecer conexiones de liquidez entre los tokens emitidos mediante el protocolo y FOREST. La documentación del proyecto describe un enfoque en el que FOREST actúa como activo de liquidez base y capa de enrutamiento de negociación: la actividad de negociación de nuevos tokens puede conectarse con el sistema económico más amplio del protocolo a través de FOREST. En comparación con que cada proyecto establezca una ruta de negociación completamente independiente, un activo base compartido puede reducir la fragmentación de la liquidez dentro del ecosistema y crear conexiones económicas más estrechas entre distintos proyectos.
Este diseño puede ofrecer dos beneficios. En primer lugar, las rutas de negociación compartidas pueden ayudar a establecer una base de liquidez unificada, de modo que los nuevos proyectos no necesiten depender por completo de encontrar contrapartes desde cero. En segundo lugar, si varios proyectos pueden atraer usuarios sostenidos, la demanda de negociación puede crear un efecto acumulativo en torno al mismo activo base. Para el protocolo, esto proporciona una vía para vincular el crecimiento del ecosistema con el uso del token principal, en lugar de depender únicamente de la demanda puntual durante la emisión de tokens.
Sin embargo, la liquidez compartida no implica necesariamente que la liquidez sea suficiente. La experiencia de negociación real sigue dependiendo del tamaño de los fondos, el volumen de negociación de compradores y vendedores, el impacto en el precio, la asignación de activos entre fondos y la volatilidad del mercado. Cuando varios tokens nuevos reciben atención al mismo tiempo, la liquidez puede cambiar rápidamente. Si el volumen de negociación de un proyecto disminuye de forma repentina, su contribución al ecosistema general también puede debilitarse rápidamente. Además, si FOREST, el activo principal, experimenta una volatilidad de precio significativa, los activos que lo utilizan como intermediario de negociación pueden afrontar un riesgo de precio adicional. Por lo tanto, determinar si este modelo es eficaz requiere observar la profundidad real de los fondos, la calidad de ejecución y la sostenibilidad de la negociación, en lugar de limitarse a confirmar que el protocolo proporciona técnicamente un mecanismo de enrutamiento.
Economía del token y captura de valor: cómo la demanda de uso se convierte en demanda del token
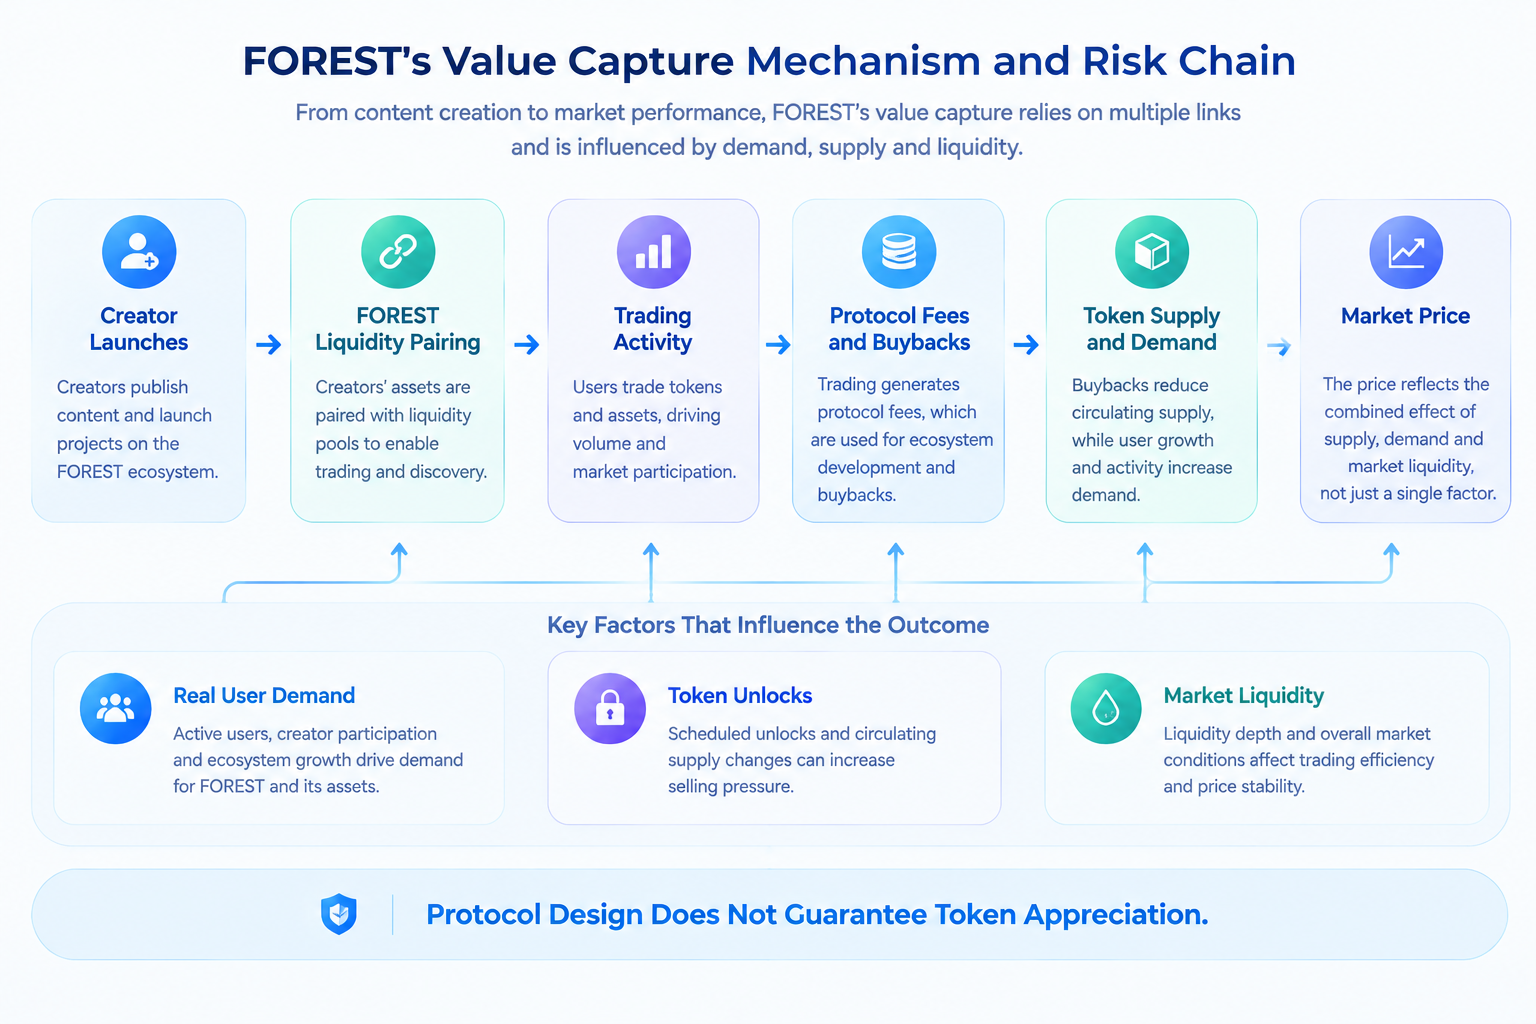
Forest Protocol posiciona FOREST como un activo principal dentro de la economía de su ecosistema. Según los materiales públicos del proyecto, su diseño incluye liquidez base, enrutamiento de negociación, comisiones de plataforma y mecanismos relacionados con el staking y los incentivos del ecosistema. La lógica económica es que, si más creadores emiten tokens mediante el protocolo, los usuarios siguen participando en juegos o aplicaciones, y la actividad relacionada genera transacciones reales, la demanda de uso de FOREST puede aumentar junto con la actividad del ecosistema. Este es un enfoque de captura de valor que vincula el uso de la infraestructura con la demanda del token.
Sin embargo, la demanda de utilidad del token debe distinguirse de los rendimientos de inversión. Un token utilizado para el enrutamiento de operaciones o el pago de comisiones no aumenta necesariamente su precio de mercado. Que la demanda real pueda afectar al precio también depende de la escala de esa demanda en relación con la oferta circulante y de si los participantes están dispuestos a mantener el token a largo plazo. Si los usuarios emplean FOREST solo brevemente para completar transacciones y después lo intercambian de inmediato por otros activos, un mayor uso podría no corresponderse con un aumento equivalente de la demanda de tenencia. Por el contrario, la dinámica de oferta y demanda podría cambiar de forma más notable solo si el crecimiento del ecosistema también genera una demanda sostenida del activo base sin que la oferta del mercado aumente al mismo ritmo.
La documentación del proyecto también describe recompras con comisiones del protocolo, quemas y mecanismos de recompra relacionados con aplicaciones. Al evaluar estos mecanismos, no basta con fijarse únicamente en etiquetas como “recompra” o “deflación”. Deben verificarse reglas específicas: de dónde proceden las comisiones, cuándo se ejecutan las recompras, cómo se determinan los importes de recompra, si las quemas se producen realmente y si estas operaciones cuentan con registros verificables en cadena. También es importante señalar que los fondos para recompras pueden proceder de comisiones de negociación, ingresos del proyecto u otras fuentes, y la sostenibilidad de cada fuente varía. Si los ingresos del ecosistema son insuficientes, los mecanismos de incentivos podrían tener que depender de emisiones de tokens, fondos de reserva o apoyo externo para seguir funcionando.
Por lo tanto, la capacidad de captura de valor de FOREST debe considerarse una hipótesis económica que requiere verificación continua, y no un resultado que pueda confirmarse únicamente mediante el diseño del protocolo. Entre los indicadores más convincentes se encuentran el uso real de las aplicaciones, los usuarios de negociación sostenidos, las comisiones del protocolo, la calidad de la liquidez y la ejecución de recompras y quemas. Solo cuando estos indicadores se respalden mutuamente durante un periodo más prolongado habrá una base más sólida para determinar si la actividad del ecosistema se está convirtiendo en una demanda sostenible del token.
Estructura de la oferta y liquidez del mercado: otra perspectiva sobre la volatilidad del precio
La oferta de tokens es un factor que no puede pasarse por alto al analizar FOREST. Los materiales públicos del proyecto indican una oferta total de 1000 millones de tokens, asignados entre categorías que incluyen el equipo y asesores, inversores, venta pública, staking, recompensas, liquidez y asignaciones relacionadas con el ecosistema. Los calendarios de desbloqueo y el estado real de circulación de las distintas categorías afectan al número de tokens disponibles para negociar en el mercado. La oferta total no es lo mismo que la oferta circulante actual, y la oferta circulante no equivale al número de tokens que todos los titulares están dispuestos a vender. La posible presión de venta debe evaluarse junto con los calendarios de desbloqueo, la concentración de titulares, la profundidad del mercado y la actividad de negociación real.
Cuando la oferta circulante es relativamente pequeña y la profundidad del mercado es limitada, incluso entradas de capital que no sean especialmente grandes pueden provocar movimientos de precio significativos. Si el mercado también registra atención en redes sociales, operadores que persiguen subidas de precio o rotación de nuevo capital, los movimientos de precio pueden amplificarse aún más. Sin embargo, la apreciación del precio por sí sola no puede demostrar que la liquidez haya mejorado. Si la negociación se concentra en un pequeño número de fondos o las órdenes de compra y venta se distribuyen de forma desigual, el mercado aún puede caer rápidamente cuando la negociación se invierte. Para las condiciones de mercado a corto plazo, el volumen de negociación, los diferenciales entre compra y venta y el tamaño realmente ejecutable suelen ser más informativos que las ganancias de precio por sí solas.
Los informes relevantes del 21 de octubre de 2026 mostraron que FOREST aumentó un 133 % en 24 horas. Estos datos pueden ayudar a explicar cómo la atención del mercado puede concentrarse en un activo concreto, pero no deben tratarse directamente como una confirmación de una tendencia a largo plazo. En primer lugar, deben verificarse el periodo, el mercado cotizado y la fuente de datos utilizados para las estadísticas de mercado. En segundo lugar, es necesario examinar si el volumen de negociación aumentó significativamente durante la subida, si la concentración de negociación fue elevada y si el precio pudo mantenerse después. Sin esta información, una clasificación basada únicamente en ganancias de precio no puede determinar si el movimiento fue consecuencia de cambios fundamentales, perturbaciones de liquidez o actividad de capital a corto plazo.
Cómo evaluar la sostenibilidad de FOREST: del interés del mercado a indicadores verificables
Para Forest Protocol, un enfoque más útil consiste en dividir el crecimiento del protocolo en varios indicadores interconectados. La primera categoría es el uso del producto, incluidas las aplicaciones activas, la participación real de los usuarios, la retención de usuarios y la frecuencia de uso repetido. La segunda categoría es la actividad económica en cadena, incluidas la cantidad real de transacciones, el volumen de negociación, la profundidad de liquidez y los ingresos por comisiones. La tercera categoría es la economía del token, incluidos los desbloqueos de oferta, los cambios en circulación, los registros de ejecución de recompras y quemas, y la concentración entre distintos grupos de titulares. La cuarta categoría es la calidad del mercado, incluida la sostenibilidad del volumen de negociación, los diferenciales entre compra y venta, el impacto en el precio y las diferencias de liquidez entre mercados.
Estos indicadores deben interpretarse conjuntamente. Por ejemplo, un aumento del volumen de negociación puede representar una actividad de usuarios más sólida, pero también puede ser resultado de especulación a corto plazo, arbitraje o negociación concentrada por un pequeño número de cuentas. Un aumento en la emisión de tokens puede indicar que las barreras para los creadores son bajas, pero si la mayoría de los nuevos proyectos pierden usuarios rápidamente, es poco probable que el número de tokens emitidos represente la calidad del ecosistema. Del mismo modo, las recompras de tokens pueden reducir parte de la oferta del mercado, pero la oferta y demanda generales pueden seguir enfrentando presión si los desbloqueos o las distribuciones de recompensas son mayores durante el mismo periodo. Lo importante es si existe una relación sostenible entre la actividad, los ingresos, la demanda de tokens y los cambios en la oferta.
En la investigación práctica, los inversores también deben considerar qué tan verificables son las divulgaciones. La información proporcionada por los sitios web de los proyectos, la documentación técnica, los exploradores en cadena y las plataformas de datos de mercado cumple diferentes propósitos, pero puede no utilizar los mismos estándares estadísticos. En el caso de las descripciones relacionadas con incentivos futuros, asociaciones del ecosistema o posibles airdrop, los usuarios deben distinguir entre los mecanismos que ya se han implementado y los acuerdos planificados. En particular, las posibles recompensas no deben tratarse como rendimientos seguros. Que Forest Protocol pueda desarrollar su infraestructura de emisión de tokens hasta convertirla en un ecosistema de aplicaciones estable depende en última instancia de una adopción sostenida por parte de los desarrolladores, una demanda real de los usuarios, la ejecución de los mecanismos económicos y las condiciones del mercado, no del comportamiento del precio en un único día de negociación.
Gate y FOREST: de la negociación de activos a la investigación de proyectos
Gate incorporó FOREST/USDT para negociación al contado el 1 de septiembre de 2025. Para los usuarios que siguen este activo, la página de mercado de Gate y los anuncios relacionados con el proyecto pueden servir como puntos de partida para conocer el mercado de negociación, la información del activo y las reglas de la plataforma. Es importante tener en cuenta que los precios de negociación en los exchanges centralizados reflejan la oferta y demanda en mercados específicos y pueden diferir de las cotizaciones en distintos fondos de liquidez de BNB Chain. Al compararlos, los usuarios también deben considerar las comisiones de negociación, las comisiones de red, los diferenciales, las reglas de retiro y la profundidad realmente ejecutable.
Más importante aún, los canales de negociación no deben sustituir la investigación del proyecto. Para los tokens del ecosistema como FOREST, los usuarios pueden seguir las actualizaciones de la documentación del proyecto, la actividad de las aplicaciones, los desbloqueos de tokens y los cambios en la liquidez en cadena mientras supervisan los precios de mercado. Las condiciones del mercado responden a cómo se negocia un activo en un momento concreto, mientras que la investigación del proyecto intenta explicar los mecanismos detrás de esa valoración y si la demanda relacionada puede continuar. Combinar ambos aspectos resulta más útil para elaborar una evaluación completa que basarse únicamente en clasificaciones de ganancias o previsiones de precio a corto plazo.
Preguntas frecuentes
¿Cuáles son los principales usos de FOREST?
Según los materiales públicos del proyecto, FOREST está diseñado como un activo de liquidez base y enrutamiento de negociación dentro del ecosistema de Forest Protocol, y está asociado a las comisiones de la plataforma y los mecanismos de incentivos del ecosistema. Deben utilizarse la documentación más reciente del proyecto y registros de ejecución verificables para confirmar si los usos y mecanismos específicos han cambiado.
¿Un gran aumento de FOREST significa que los fundamentos del protocolo están mejorando?
Esta conclusión no puede extraerse únicamente de las ganancias de precio. El precio puede verse afectado por el sentimiento del mercado, la liquidez, la concentración de la negociación y las entradas de capital a corto plazo. Determinar si los fundamentos están mejorando requiere examinar más a fondo la actividad de los usuarios, las comisiones del protocolo, la calidad de la negociación y los cambios en la oferta de tokens.
¿Cómo puedo determinar si la liquidez de FOREST es saludable?
Puedes observar el tamaño de los fondos de liquidez, la sostenibilidad del volumen de negociación, los diferenciales entre compra y venta, el deslizamiento de las operaciones, la concentración de titulares y las diferencias de liquidez entre mercados. Un aumento repentino del volumen de negociación no significa necesariamente que la profundidad del mercado haya mejorado al mismo tiempo.
¿Qué riesgos deben recibir mayor atención al investigar FOREST?
Los riesgos principales incluyen la volatilidad del precio del token, liquidez insuficiente, desbloqueos de oferta, adopción de aplicaciones por debajo de las expectativas, riesgos de contratos inteligentes y mecanismos de recompra o incentivos que no se ejecuten como se espera. Los activos cripto pueden experimentar pérdidas considerables, y las conclusiones de la investigación no constituyen una garantía de rendimientos de inversión.