El sistema financiero global se encuentra ante una transición integral hacia la tecnología de registro distribuido (DLT). Durante años, los marcos tradicionales de gestión patrimonial y gestión institucional de activos se han visto limitados por las restricciones duales de «tiempo» y «espacio»: los horarios bancarios, las ventanas de liquidación y compensación transfronterizas (T+1 o T+2) y las múltiples fricciones de conciliación generadas por las redes de banca corresponsal se han convertido en cuellos de botella para la eficiencia moderna de liquidez de los activos. Incluso hoy, a pesar del alto nivel de digitalización de la negociación, los inversores institucionales siguen teniendo dificultades para ejecutar transferencias de grandes sumas en tiempo real entre instituciones o reequilibrar carteras fuera del horario laboral o durante los fines de semana.
A medida que la Autoridad Monetaria de Hong Kong impulsa el proyecto Ensemble y su marco arquitectónico, Ensemble TX, la liquidación en tiempo real y disponible las 24 horas de los depósitos tokenizados de bancos comerciales mediante moneda digital mayorista de banco central (wCBDC) y registros programables ha dado un paso histórico. El lanzamiento de programas piloto de depósitos tokenizados por parte de bancos internacionales de liquidación de primer nivel, como Standard Chartered, marca la transición de los depósitos tokenizados desde la prueba de concepto hasta una infraestructura fundamental de liquidación para aplicaciones comerciales reales. Este artículo analiza en profundidad el impacto de gran alcance de los depósitos tokenizados en la gestión patrimonial institucional global, a través de la transformación de los paradigmas de gestión patrimonial, la eficiencia de la liquidez de capital disponible las 24 horas, la integración de arquitecturas de liquidación dentro y fuera de la cadena, y la sinergia entre Gate Spot y el ecosistema de activos innovadores.
Puntos clave:
-
Analiza en profundidad las diferencias arquitectónicas subyacentes entre los depósitos tokenizados, los depósitos fiduciarios tradicionales de bancos comerciales y las stablecoins conformes con la normativa, así como sus atributos crediticios como «réplicas institucionales de moneda fiduciaria en cadena».
-
Examina de forma sistemática los mecanismos técnicos de ejecución de la liquidación atómica en tiempo real disponible las 24 horas y de la entrega contra pago (DvP) en el marco del proyecto Ensemble y la arquitectura Ensemble TX.
-
Examina detalladamente cómo la liquidación disponible las 24 horas elimina fricciones y mejora la eficiencia del capital en la gestión patrimonial institucional, las distribuciones de capital privado, los reembolsos de fondos tokenizados y la gestión de liquidez.
-
Explica la tendencia hacia la integración entre arquitecturas de las redes de liquidación tokenizada de bancos tradicionales de primer nivel y los fondos de rendimiento de las finanzas descentralizadas (DeFi).
-
Combina la liquidez del mercado spot de Gate y su matriz de activos innovadores para analizar las vías de asignación de activos mediante las que los inversores pueden aprovechar los beneficios de la tokenización de activos de nivel institucional.
Cuellos de botella en la eficiencia de la gestión de activos y la reestructuración fundamental habilitada por los depósitos tokenizados
En las operaciones tradicionales de gestión patrimonial institucional, la velocidad de ejecución de la asignación de activos suele verse limitada por retrasos en la capa de liquidación de efectivo subyacente. Ya sea al reequilibrar carteras de bonos y fondos en mercados públicos o al completar solicitudes de capital y distribuciones de beneficios en mercados privados, los canales de liquidación dependen de sistemas tradicionales de liquidación bruta en tiempo real (RTGS) o pasarelas de mensajería SWIFT. En el modelo tradicional de movimiento de dinero, la entrega de fondos y la transferencia de la titularidad de los activos son procesos independientes, es decir, no son atómicos. Esto exige directamente a las instituciones mantener importantes reservas de liquidez nocturna para mitigar el riesgo de contraparte durante la liquidación mientras las transacciones esperan ser liquidadas.
La aparición de los depósitos tokenizados reestructura fundamentalmente la lógica que combina el «crédito bancario» con la «programabilidad en cadena». A diferencia de las stablecoins descentralizadas, que son emitidas principalmente por protocolos privados y dependen de la custodia de activos de reserva, los depósitos tokenizados son representaciones directas de depósitos de clientes ya registrados en el balance de un banco comercial y mapeados en un registro distribuido.
Para aclarar las diferencias fundamentales entre los distintos instrumentos de transferencia de valor en cadena, sus estructuras pueden compararse en las siguientes dimensiones:
| Dimensión del activo de liquidación |
Depósitos fiduciarios tradicionales de bancos comerciales |
Stablecoins conformes con la normativa en cadena (USDC/USDT) |
Depósitos tokenizados de bancos comerciales |
| Respaldo crediticio subyacente |
Crédito del balance del banco comercial y seguro de depósitos |
Reservas mantenidas por emisores privados (bonos del Tesoro o depósitos bancarios) |
Crédito del balance del banco comercial y respaldo de liquidación del banco central |
| Ventana de liquidación |
Limitada por los días laborables bancarios y el horario operativo del sistema RTGS |
Transferencias en cadena disponibles las 24 horas |
Liquidación atómica transinstitucional y entre cadenas disponible las 24 horas |
| Programabilidad y funcionalidades integradas |
No permite vincular directamente contratos inteligentes para ejecutar acciones condicionales de forma automática |
Alta programabilidad, con compatibilidad para interacciones con contratos DeFi |
Admite entrega contra pago (DvP) nativa mediante contratos inteligentes y pagos continuos |
| Firmeza de la liquidación |
Depende de la conciliación periódica de registros interbancarios con un ciclo T+1/T+2 |
Depende de la confirmación mediante el mecanismo de consenso de la cadena de bloques pública |
Firmeza jurídica inmediata basada en wCBDC o en una arquitectura de registro autorizado |
Al combinar el crédito de activos de los bancos comerciales con la programabilidad en tiempo real de la DLT, esta arquitectura convierte los depósitos tokenizados en el «equivalente de efectivo en cadena» más conforme con la normativa y seguro para los inversores institucionales que gestionan fondos sustanciales.
Liquidación atómica disponible las 24 horas: redefinir la liquidez de la gestión patrimonial
En las pruebas y el avance del proyecto Ensemble de la HKMA y su arquitectura Ensemble TX, el salto tecnológico más significativo es la implementación de liquidación atómica transinstitucional disponible las 24 horas. La liquidación atómica implica que, cuando se ejecuta una transacción, la parte de los activos, como un fondo tokenizado, un bono o una participación en RWA, y la parte de financiación, los depósitos tokenizados, completan simultáneamente la transferencia atómica de titularidad bajo el control de un contrato inteligente en cadena (pago contra pago o entrega contra pago). Si falla la instrucción de cualquiera de las partes, toda la transacción se revierte automáticamente, eliminando el riesgo de incumplimiento de la contraparte durante el proceso intermedio.
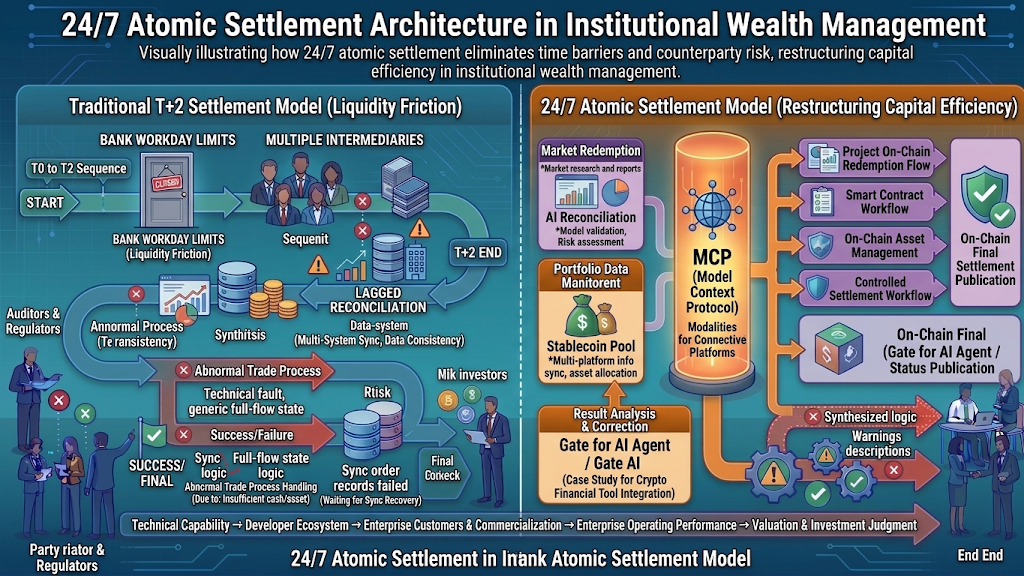
Este avance tecnológico está impulsando tres cambios fundamentales en la gestión patrimonial institucional:
-
Eliminación del tiempo inactivo de liquidez nocturna y de la fricción de capital: En el sistema tradicional de gestión patrimonial, los gestores de fondos deben mantener una reserva de efectivo altamente líquida del 5 % al 10 % para gestionar reembolsos inesperados y transferencias de activos durante días festivos o fuera del horario laboral. La liquidación disponible las 24 horas permite la asignación de fondos en tiempo real, lo que permite destinar todos los fondos inactivos a activos generadores de rendimiento con precisión de milisegundos.
-
Reestructuración del modelo de reembolso de los fondos tokenizados: Anteriormente, los inversores que reembolsaban o suscribían fondos del mercado monetario (MMF) debían pasar por complejos ciclos de confirmación y transferencia de fondos. Con los depósitos tokenizados, los suscriptores pueden invertir inmediatamente y comenzar a acumular intereses en cuestión de segundos, mientras que los reembolsos pueden devolverse a las cuentas bancarias en segundos, mejorando de forma significativa la experiencia del inversor y la utilización de la liquidez.
-
Distribución automatizada de rendimientos y dividendos continuos de microvalor: Los dividendos de los fondos tradicionales de capital privado o inmobiliarios suelen distribuirse trimestral o anualmente tras una conciliación manual, lo que genera elevados costes de cálculo y transferencia. Gracias a la programabilidad de los depósitos tokenizados, los contratos inteligentes pueden utilizar el flujo de efectivo en tiempo real de los activos subyacentes, como los ingresos diarios por generación eléctrica de un proyecto de energía verde tokenizado, para transferir rendimientos directamente a las cuentas de depósitos tokenizados de los inversores por segundo o por día.
Integración entre arquitecturas de las redes de liquidación institucionales y el ecosistema Web3 descentralizado
Durante años, ha existido una clara división entre las redes cerradas de liquidación del sistema bancario tradicional de primer nivel y los mercados descentralizados de activos cripto. Debido a cuestiones de cumplimiento normativo, las instituciones tradicionales han tenido dificultades para utilizar stablecoins descentralizadas de cadenas de bloques públicas para la liquidación interna de activos. Por su parte, los inversores nativos de Web3 no han podido beneficiarse de las capacidades de expansión crediticia ni de las protecciones de seguros del sistema bancario tradicional.
La implementación de arquitecturas de depósitos tokenizados de bancos comerciales, como la representada por el proyecto Ensemble, está creando un puente conforme con la normativa entre estos dos mundos. A medida que organizaciones internacionales de tarjetas y grandes proveedores de liquidación, como Standard Chartered, tokenizan depósitos de bancos comerciales, los fondos tradicionales conformes con la normativa pueden convertirse de forma fluida en liquidez en cadena.
En este contexto, el modelo de construcción de liquidez de las finanzas descentralizadas (DeFi) está experimentando una mejora:
-
Convergencia entre cumplimiento normativo y liquidez sin permisos: Los depósitos tokenizados de bancos comerciales en redes DLT autorizadas pueden interactuar con fondos de liquidez conformes con la normativa en ecosistemas de cadenas de bloques públicas como Ethereum mediante puentes descentralizados entre cadenas con verificación cruzada o puentes autorizados.
-
Expansión de los sistemas de garantía multiactivo: Dado que los depósitos tokenizados en cadena están respaldados por el crédito subyacente de los bancos comerciales y centrales, sustituirán gradualmente las referencias de activos tradicionales y se convertirán en la garantía conforme con la normativa preferida para los protocolos de préstamos DeFi de alta seguridad y los márgenes de derivados de contratos perpetuos.
Este proceso está acercando considerablemente el capital financiero conforme con la normativa y los activos nativos de criptomonedas, creando un entorno de asignación de activos para inversores globales que combina seguridad regulatoria y liquidez basada en cadena de bloques.
Asignación de activos en el marco institucional evolucionado y ventajas del ecosistema de Gate
A medida que el proyecto Ensemble de la Autoridad Monetaria de Hong Kong impulsa la aplicación práctica del sistema de liquidación de depósitos tokenizados disponible las 24 horas, las instituciones financieras globales están obteniendo una capacidad considerablemente mayor para respaldar activos tokenizados, incluidos RWA, fondos tokenizados y bonos digitales. La transformación en cadena de los activos financieros tradicionales no solo aporta billones de dólares en valor del mundo real a los mercados globales, sino que también establece nuevos estándares para la profundidad de la infraestructura y las capacidades de selección de activos de las plataformas de negociación de activos cripto.
En esta histórica migración financiera de nivel institucional, las principales plataformas de negociación de activos cripto desempeñan un papel fundamental al conectar el capital nativo de Web3 con activos tokenizados conformes con la normativa. Gate, por ejemplo, es una plataforma global líder de negociación y gestión de activos cripto, con una matriz integral de negociación spot, un mecanismo innovador de listado de activos y un sólido ecosistema de custodia y gestión patrimonial de activos.
En un contexto de creciente interés institucional por la tokenización, el ecosistema de Gate ofrece un valor de sinergia distintivo:
-
Descubrimiento temprano de RWA y activos tokenizados de alta calidad: Gracias a su sólido conocimiento del mercado, Gate continúa identificando y listando para usuarios de todo el mundo activos de infraestructura subyacente impulsados por tendencias de tokenización de nivel institucional, tokens de cadenas de bloques públicas de alto rendimiento y activos de ecosistemas de aplicaciones conformes con la normativa.
-
Profunda liquidez spot y reservas de liquidez de stablecoins: Gate ofrece una amplia liquidez y pares de negociación de stablecoins con baja fricción de negociación, proporcionando a los inversores un sólido respaldo de liquidez al convertir entre activos tradicionales de liquidación tokenizados y tokens nativos de criptomonedas.
-
Herramientas diversificadas de gestión de activos y cobertura mediante derivados: Al asignar activos emergentes relacionados con la tokenización, puedes combinar de forma fluida la negociación en cuadrícula spot, la gestión patrimonial estructurada y los contratos perpetuos de Gate para cubrir riesgos de manera flexible en distintos mercados mientras participas en los beneficios de la adopción tecnológica de nivel institucional.
La integración de una «base de gestión de activos altamente segura», una «amplia cobertura de activos innovadores» y una «alta eficiencia de liquidez» convierte a Gate en un sólido puente para los inversores globales que buscan adaptarse a la tendencia de tokenización institucional y participar en la próxima transformación de la gestión patrimonial.
Preguntas frecuentes
Los depósitos tokenizados son representaciones programables en forma de tokens de depósitos existentes de moneda fiduciaria en el balance de un banco comercial, creadas directamente en un registro distribuido (DLT). A diferencia de las stablecoins emitidas por instituciones privadas, los depósitos tokenizados están respaldados directamente por el crédito de los bancos comerciales, cuentan con el apoyo de mecanismos de liquidación de bancos centrales y están cubiertos por los seguros de depósitos existentes. Su principal función es la liquidación instantánea de alto valor disponible las 24 horas y la liquidación DvP entre instituciones.
¿Qué valor práctico ofrecen el proyecto Ensemble de la Autoridad Monetaria de Hong Kong y Ensemble TX para la gestión patrimonial?
Permiten la entrega atómica en tiempo real (DvP) entre instituciones, disponible las 24 horas. Esto elimina la fricción temporal causada por los cierres bancarios tradicionales y los retrasos de liquidación T+1/T+2, lo que permite a las instituciones e inversores completar en cualquier momento, incluidos los días festivos, la suscripción y el reembolso instantáneos de fondos y bonos tokenizados, así como la distribución automatizada de rendimientos. Esto reduce considerablemente el coste de utilización del capital.
¿Cómo pueden los inversores individuales de Gate participar en los beneficios de la creciente adopción de la liquidación tokenizada de nivel institucional?
Los inversores pueden utilizar el mercado spot y los segmentos de activos innovadores de Gate para asignar activos de forma adecuada a tokens de infraestructura RWA, activos de liquidación Layer 1 y Layer 2 de alto rendimiento, y ecosistemas de stablecoins que puedan beneficiarse de la adopción de la tokenización institucional. También pueden utilizar las herramientas de gestión patrimonial y negociación automatizada de Gate para gestionar activos de forma eficiente y buscar rendimientos.