Los contratos perpetuos son uno de los instrumentos de negociación más representativos del mercado de derivados de criptomonedas. A diferencia de los futuros tradicionales, no tienen una fecha de vencimiento fija. Los traders pueden utilizar margen para abrir posiciones largas o cortas y recurrir al mecanismo de tasa de financiación para mantener la vinculación entre el precio del contrato y el precio del activo de referencia. A medida que las plataformas de negociación, los mecanismos de creación de mercado y los sistemas de gestión de riesgos han ido madurando, los contratos perpetuos se han expandido desde activos digitales como Bitcoin y Ethereum hacia una gama más amplia de instrumentos de negociación.
El impacto de esta estructura de producto no se limita al mercado de criptomonedas. En los últimos años, los derivados perpetuos basados en acciones, materias primas y otros activos tradicionales han atraído cada vez más atención. Los contratos perpetuos sobre acciones individuales (Single-Stock Perps / Equity Perps) son un ejemplo típico. Buscan aplicar la estructura de contrato perpetuo, conocida en los mercados de criptomonedas, al precio de las acciones de una única empresa cotizada.
Sin embargo, expandirse entre clases de activos no es tan sencillo como sustituir un símbolo de negociación. Los activos cripto suelen presentar negociación continua, liquidación en cadena o garantías en activos digitales, mientras que los mercados bursátiles están condicionados por los horarios de negociación, la regulación de valores, las operaciones societarias y los sistemas de compensación tradicionales. Cuando los contratos perpetuos pasan de los activos cripto a las acciones, sus mecanismos existentes aún pueden proporcionar una base de diseño, pero sus fuentes de precios, parámetros de riesgo, continuidad de negociación y límites regulatorios requieren una nueva evaluación.
Por lo tanto, comprender los contratos perpetuos sobre acciones individuales requiere algo más que saber que son derivados sobre acciones sin fecha de vencimiento. También es importante entender qué mecanismos proceden de los contratos perpetuos de criptomonedas y qué componentes deben rediseñarse para reflejar las características de los activos financieros tradicionales.
¿Cuáles son los mecanismos principales de los contratos perpetuos de criptomonedas?
La estructura básica de un contrato perpetuo de criptomonedas incluye el precio de referencia, el precio de mercado del contrato, el margen, la tasa de financiación y el mecanismo de liquidación. Los traders depositan garantías admisibles en sus cuentas y abren posiciones según las reglas de margen establecidas por el centro de negociación. Las posiciones largas generalmente obtienen beneficios cuando sube el precio del contrato, mientras que las posiciones cortas generalmente obtienen beneficios cuando baja el precio. Las ganancias y pérdidas reales también deben tener en cuenta costes como las comisiones de negociación y las comisiones de financiación.
Los contratos perpetuos no tienen una fecha de vencimiento fija, por lo que se necesitan otros mecanismos para mantener la vinculación entre el precio del contrato y el precio de referencia. La tasa de financiación es uno de los mecanismos más habituales. Cuando el precio del contrato cotiza con prima o descuento respecto al precio de referencia, la tasa de financiación puede llevar a los titulares de posiciones largas y cortas a realizar pagos periódicos, lo que afecta a los costes de mantener posiciones y al comportamiento de negociación. La dirección, el método de cálculo y el intervalo de liquidación de la tasa de financiación dependen de las reglas de cada plataforma.
El mecanismo de precio de referencia proporciona una base para la gestión de riesgos. Una plataforma de negociación puede agregar datos de precios de múltiples mercados para calcular un precio índice o un precio de marca destinado a determinar las ganancias y pérdidas no realizadas y activar liquidaciones. Esto puede ayudar a reducir el impacto de operaciones anómalas a corto plazo en un único mercado sobre los precios de liquidación, pero no puede eliminar por completo los riesgos causados por una liquidez insuficiente, retrasos en los datos o condiciones extremas de mercado.
El mecanismo de liquidación es un componente importante del control de riesgos en los derivados basados en margen. Cuando el patrimonio de una cuenta es insuficiente para cumplir el requisito de margen de mantenimiento, la plataforma puede reducir o cerrar posiciones automáticamente para controlar la exposición al riesgo. Cuanto mayor sea el apalancamiento, mayor suele ser el impacto de las fluctuaciones de precios sobre el margen. Por lo tanto, aunque los contratos perpetuos no tengan fecha de vencimiento, siguen estando sujetos a requisitos de margen y reglas de liquidación.
¿Por qué los contratos perpetuos se han expandido de los activos cripto a las acciones?
En primer lugar, los contratos perpetuos han desarrollado un marco de negociación relativamente maduro. El mercado de criptomonedas ha mantenido durante mucho tiempo una demanda de negociación en largo y en corto, exposición apalancada y herramientas de gestión de riesgos las 24 horas. En respuesta, las plataformas de negociación han desarrollado mecanismos como las tasas de financiación, los precios de marca, el margen y la liquidación automática. Estos mecanismos cuentan con cierto grado de adaptabilidad y proporcionan una referencia para diseñar derivados de otras clases de activos.
En segundo lugar, los precios de las acciones generan un amplio interés de mercado. Los inversores pueden querer obtener exposición a corto plazo a grandes empresas cotizadas, líderes del sector o acontecimientos empresariales específicos sin necesidad de comprar directamente la acción subyacente. La estructura larga y corta de los contratos perpetuos puede proporcionar una forma de participación basada en derivados, utilizando los precios de las acciones como referencia para la negociación de contratos.
En tercer lugar, la infraestructura de los mercados de activos digitales y de los mercados financieros tradicionales está cada vez más interconectada. Las plataformas de negociación, los creadores de mercado, las instituciones de compensación y las instituciones financieras tradicionales prestan mayor atención a los derivados entre clases de activos, los activos tokenizados y la infraestructura de negociación en cadena. Esto no significa que todos los contratos perpetuos sobre acciones deban emitirse o liquidarse en una cadena de bloques. Más bien, indica que los mecanismos de negociación desarrollados en los mercados de criptomonedas están influyendo en el diseño de una gama más amplia de productos financieros.
Sin embargo, la adaptabilidad de un mecanismo de producto no implica que las estructuras de mercado puedan replicarse directamente. Las acciones tienen horarios de negociación, operaciones societarias y características regulatorias diferentes de las de los activos cripto. Los contratos perpetuos sobre acciones deben abordar cuestiones como la determinación del precio de referencia, la gestión de las suspensiones de negociación, los ajustes por dividendos y desdoblamientos de acciones, y la gestión de garantías. Solo cuando estos componentes se abordan claramente pueden los contratos perpetuos adaptarse al entorno operativo real de los mercados bursátiles tradicionales.
De los contratos perpetuos de criptomonedas a los contratos perpetuos sobre acciones individuales: ¿qué mecanismos se mantienen sin cambios?
A nivel contractual, la continuación más evidente es la estructura sin fecha de vencimiento fija. Tanto si el activo de referencia es una moneda digital como una acción, los contratos perpetuos permiten a los traders mantener posiciones de forma continua siempre que cumplan los requisitos de margen, sin tener que renovarlas según una fecha de vencimiento de futuros tradicional. Este diseño reduce la complejidad de la gestión de vencimientos, pero también convierte las tasas de financiación en un componente importante de los costes de mantener posiciones.
La estructura larga y corta también es similar. Los traders no necesitan mantener directamente el activo subyacente para obtener exposición direccional según su perspectiva sobre el precio. Para los participantes que desean expresar una expectativa alcista o bajista, esta estructura puede proporcionar negociación bidireccional. Sin embargo, una posición contractual no equivale a la propiedad del activo subyacente. Los derechos y obligaciones del trader dependen del contrato de derivados.
Los mecanismos de margen y liquidación también son componentes fundamentales. Los traders deben aportar un margen inicial según las reglas del centro de negociación y mantener un patrimonio suficiente en la cuenta. Cuando los movimientos de precios hacen que el nivel de margen caiga por debajo del umbral exigido, una posición puede liquidarse parcial o totalmente. Los distintos activos presentan características de volatilidad, liquidez y brechas de precio diferentes. Por lo tanto, incluso cuando se utiliza el mismo múltiplo de apalancamiento, el nivel de riesgo puede diferir considerablemente.
El mecanismo de tasa de financiación también puede trasladarse, pero sus parámetros no pueden copiarse de forma mecánica. En los mercados de activos cripto, las tasas de financiación se ven afectadas por el sentimiento de negociación, la oferta y la demanda del mercado, los costes de financiación y las reglas de cálculo de la plataforma. Los contratos perpetuos sobre acciones también deben tener en cuenta los horarios de negociación al contado, las expectativas de dividendos, las operaciones societarias y la disponibilidad de precios de referencia. La tasa de financiación debe diseñarse de modo que se ajuste al mecanismo de formación de precios del mercado bursátil específico.
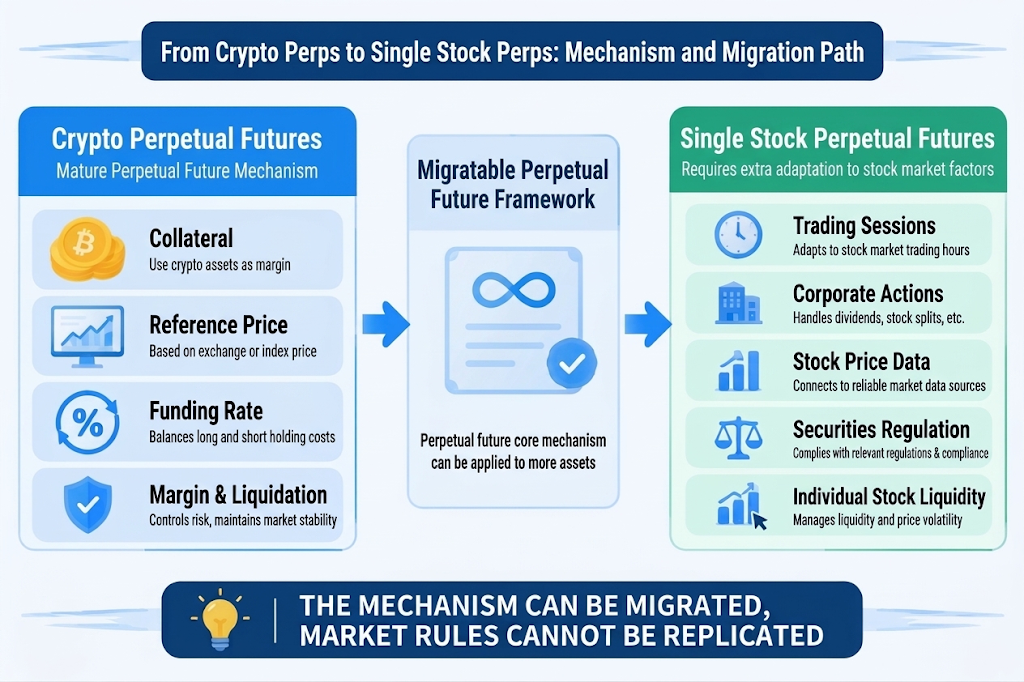
De los contratos perpetuos de criptomonedas a los contratos perpetuos sobre acciones individuales: ¿qué componentes deben rediseñarse?
Una de las diferencias más importantes es la fuente del precio de referencia. Los activos cripto suelen negociarse de forma continua en múltiples centros de activos digitales, y algunos también cuentan con mercados en cadena que pueden proporcionar datos de precios relativamente continuos. Los mercados bursátiles, en cambio, tienen horarios de negociación regulares, negociación premercado y posterior al cierre, suspensiones de negociación y diferencias de cotización entre centros de negociación. Los contratos perpetuos sobre acciones deben especificar claramente qué tipo de precio se utiliza como referencia y cómo se gestionan las actualizaciones de precios cuando el mercado al contado está cerrado.
Los oráculos y los servicios de datos de precios son especialmente importantes en este proceso. Para los derivados sobre acciones que utilizan infraestructura en cadena, un oráculo puede encargarse de transmitir a la cadena los precios de los mercados bursátiles tradicionales. Para los contratos ofrecidos por centros de negociación tradicionales, los sistemas de índice de precios y precio de marca también requieren fuentes de datos fiables. Independientemente de la arquitectura, los retrasos de datos, las interrupciones de cotizaciones, los precios anómalos y la concentración entre fuentes de datos pueden afectar a la fijación de precios de los contratos y a la equidad de las liquidaciones.
La gestión de garantías también debe reevaluarse según la clase de activo. Los contratos perpetuos de criptomonedas suelen utilizar stablecoins u otros activos digitales como margen, y la propia garantía puede experimentar volatilidad de precios, pérdida de paridad o liquidez insuficiente. En cambio, los derivados sobre acciones en los mercados financieros tradicionales pueden estar sujetos a reglas de margen, requisitos de garantías admisibles y sistemas de segregación de activos de clientes diferentes. Que las garantías puedan utilizarse entre clases de activos depende del centro de negociación y del marco regulatorio. No es una característica inherente de los contratos perpetuos.
Además, las operaciones societarias de las empresas requieren mecanismos de gestión específicos. Los dividendos en efectivo, los dividendos especiales, los desdoblamientos de acciones, los contradesdoblamientos, las fusiones, las exclusiones de cotización y las suspensiones de negociación pueden modificar el precio o la negociabilidad de la acción subyacente. Las reglas del contrato deben especificar con antelación cómo afectan estos eventos al precio de referencia, al valor de la posición y a los acuerdos de liquidación. Los activos cripto no cuentan con un sistema de operaciones societarias plenamente equivalente, por lo que los contratos perpetuos sobre acciones no pueden adoptar simplemente todos los parámetros de riesgo de los contratos de criptomonedas.
¿Cuál es la diferencia entre los contratos perpetuos sobre acciones individuales y los activos sintéticos en cadena?
Los contratos perpetuos sobre acciones individuales y las acciones sintéticas en cadena pueden ofrecer a los usuarios exposición a los precios de las acciones, pero sus estructuras de producto son diferentes. Los contratos perpetuos sobre acciones individuales generalmente se centran en contratos de derivados. Los traders utilizan margen para abrir posiciones largas o cortas, y las ganancias y pérdidas se determinan por los cambios en el precio del contrato, las tasas de financiación y las reglas de liquidación. No requieren necesariamente la emisión de un token en cadena que represente una acción.
Los activos sintéticos en cadena pueden utilizar garantías, posiciones de deuda, oráculos y parámetros de riesgo del protocolo para mantener el seguimiento del precio de un activo. Los usuarios mantienen un activo sintético emitido o gestionado por un protocolo. Además del propio precio de referencia, sus riesgos pueden incluir una garantía insuficiente, liquidaciones del protocolo, fallos de oráculos y vulnerabilidades de contratos inteligentes.
Los métodos de negociación y las partes que asumen los riesgos también pueden diferir. En los contratos perpetuos proporcionados por un centro de negociación centralizado, la plataforma de negociación generalmente se encarga de la coincidencia de órdenes, la gestión de márgenes y la ejecución de liquidaciones. Los activos sintéticos en cadena pueden depender de contratos inteligentes para ejecutar automáticamente la aportación de garantías, la liquidación y la conversión de activos. No existe una arquitectura única, por lo que el análisis de un producto debe basarse en sus reglas reales de contrato y liquidación, en lugar de depender únicamente de nombres como “token de acción” o “contrato perpetuo”.
Más importante aún, la exposición al precio no equivale a la propiedad de una acción. Tanto si se utilizan contratos perpetuos sobre acciones individuales como acciones sintéticas, los usuarios deben confirmar si el producto otorga derechos de accionista, si está respaldado por acciones físicas, cómo se gestionan las operaciones societarias y a quién pueden exigir responsabilidades si el protocolo o el emisor afronta riesgos.
Estructura de mercado y límites de riesgo de los contratos perpetuos sobre acciones individuales
Después de que los contratos perpetuos se expandan al mercado de acciones individuales, la liquidez se convierte en un factor clave para determinar si el producto puede operar de forma fiable. La actividad de negociación en los mercados de criptomonedas suele concentrarse en un pequeño número de activos principales, mientras que la liquidez de las acciones individuales varía más ampliamente. Las grandes empresas cotizadas pueden contar con mercados al contado profundos, pero el volumen de negociación, los diferenciales entre compra y venta y la continuidad de precios de las acciones de pequeña y mediana capitalización pueden diferir considerablemente. Si el mercado de derivados carece de liquidez suficiente, las operaciones de gran volumen pueden generar un deslizamiento elevado y amplificar las desviaciones de precios.
Las diferencias en los horarios de negociación también afectan a la estructura de mercado. Los mercados de criptomonedas suelen negociar las 24 horas, mientras que los mercados bursátiles al contado tienen horarios de negociación regulares, festivos y suspensiones temporales de negociación. Si los contratos perpetuos sobre acciones siguen siendo negociables cuando el mercado al contado está cerrado, los participantes del mercado deben determinar en qué información se basa el precio del contrato en ese momento y qué ajustes de precio pueden producirse cuando el mercado al contado vuelva a abrir.
La liquidación y la gestión de riesgos deben adaptarse a las características de volatilidad de las acciones individuales. Una única acción puede experimentar brechas pronunciadas como respuesta a informes de resultados, decisiones regulatorias, litigios, fusiones y adquisiciones o anuncios inesperados. En comparación con los movimientos de precios continuos y graduales, los mercados con brechas pueden crear una diferencia mayor entre el precio de liquidación y el precio al que realmente puede ejecutarse una posición. Los centros de negociación deben definir claramente los límites de riesgo, los parámetros de margen, los procedimientos para gestionar condiciones de mercado anómalas y los mecanismos de desapalancamiento forzoso.
El marco regulatorio también es una parte importante de la estructura de mercado. Los derivados relacionados con acciones pueden implicar regulación tanto de valores como de futuros. Las distintas jurisdicciones tienen requisitos diferentes para los centros de negociación, la elegibilidad de los clientes, el margen y las divulgaciones. La autorización regulatoria no significa que un producto pueda ofrecerse en todas las regiones, ni que las condiciones contractuales y los estándares de protección al cliente sean idénticos en las diferentes plataformas. Los traders deben confirmar el marco jurídico aplicable en la jurisdicción del producto y si cumplen los requisitos de elegibilidad.
Gate Stock Contracts y TradFi: ampliación de los mecanismos de contratos perpetuos a los mercados de activos tradicionales
Los contratos perpetuos sobre acciones individuales reflejan la expansión de los mecanismos de derivados del mercado de criptomonedas hacia los activos bursátiles tradicionales. Los Gate Stock Contracts son un ejemplo específico de esta dirección. Aplican mecanismos de negociación como el margen, las posiciones largas y cortas, y los contratos perpetuos a instrumentos relacionados con acciones, lo que permite a los usuarios participar en los movimientos de precios de activos bursátiles tradicionales mediante derivados. Al mismo tiempo, Gate TradFi amplía el alcance de la negociación más allá de las acciones hacia múltiples tipos de activos financieros tradicionales, lo que demuestra la expansión adicional de las plataformas de negociación de activos digitales en términos de cobertura de activos y mecanismos de negociación. En conjunto, reflejan la conexión entre la infraestructura de negociación de criptomonedas y los mercados financieros tradicionales. Sin embargo, los contratos sobre acciones son productos contractuales específicos, mientras que TradFi es un marco más amplio para los servicios de negociación de activos tradicionales.
Desde la perspectiva de los mecanismos de los contratos perpetuos de criptomonedas, Gate Stock Contracts conserva elementos fundamentales como la negociación con margen, las posiciones largas y cortas, las tasas de financiación y las liquidaciones. Sin embargo, los activos bursátiles tradicionales operan en un entorno de mercado diferente al de los activos cripto. Los horarios de negociación, la distribución de la liquidez, las operaciones societarias y los métodos utilizados para referenciar el precio subyacente pueden afectar a la fijación de precios de los contratos y a la gestión de riesgos. Los demás activos tradicionales cubiertos por Gate TradFi también pueden utilizar reglas de negociación diferentes según sus clases de activos y diseños de producto. Por lo tanto, no debe asumirse que todos los productos TradFi utilizan la misma estructura de contrato perpetuo, ni que las reglas de los mercados de criptomonedas se aplican indiscriminadamente a todos los activos tradicionales.
Desde una perspectiva más amplia del desarrollo del mercado, Gate Stock Contracts demuestra una vía específica para extender los mecanismos de los contratos perpetuos a los activos bursátiles, mientras que Gate TradFi representa la dirección más amplia de la plataforma de crear servicios de negociación en torno a múltiples activos tradicionales. Lo importante no es solo el aumento en el número de instrumentos de negociación, sino también cómo el margen, las tasas de financiación, las referencias de precios y los mecanismos de liquidación se adaptan a la estructura de mercado de los distintos activos. Para los usuarios, comprender qué mecanismos proceden de los contratos perpetuos de criptomonedas y qué reglas deben ajustarse según las características de los activos tradicionales constituye una base importante para evaluar la estructura y los límites de riesgo de estos productos.
Preguntas frecuentes
¿Los contratos perpetuos sobre acciones individuales surgieron de los contratos perpetuos de criptomonedas?
Su diseño de producto se basa en mecanismos de contratos perpetuos ampliamente utilizados en los mercados de criptomonedas, incluidas estructuras como la ausencia de una fecha de vencimiento fija, las posiciones largas y cortas, el margen, las tasas de financiación y las liquidaciones. Sin embargo, los contratos perpetuos sobre acciones individuales son derivados relacionados con los precios de las acciones y deben adaptarse a las fuentes de precios, las operaciones societarias y los requisitos regulatorios de los mercados bursátiles.
¿Los contratos perpetuos sobre acciones individuales operan necesariamente en una cadena de bloques?
No necesariamente. “Perps” describe la estructura contractual de los derivados perpetuos y no implica necesariamente que la negociación, la coincidencia de órdenes o la liquidación deban realizarse en una cadena de bloques. Los productos específicos pueden ofrecerse mediante centros de negociación tradicionales o incorporar infraestructura en cadena. Su arquitectura real debe evaluarse de forma individual.
¿Por qué los contratos perpetuos sobre acciones necesitan oráculos o índices de precios?
Los contratos requieren precios de referencia fiables para la fijación de precios, el cálculo de ganancias y pérdidas, y la gestión de riesgos. Cuando se utiliza un sistema en cadena, un oráculo puede transmitir datos del mercado bursátil. Cuando un centro de negociación tradicional ofrece el producto, puede utilizar su propio índice de precios y sistema de precios de marca. Las consideraciones clave son si la fuente de datos, la frecuencia de actualización y la gestión de condiciones anómalas son transparentes y fiables.
¿Puede utilizarse directamente para las acciones el mecanismo de tasa de financiación de los contratos perpetuos de criptomonedas?
El mecanismo puede servir de referencia, pero sus parámetros y método de cálculo deben adaptarse al mercado bursátil. Los horarios de negociación de acciones, los dividendos, las operaciones societarias y la liquidez al contado pueden afectar a la relación entre el precio de referencia y el precio del contrato. Por lo tanto, los parámetros de las tasas de financiación de los activos cripto no pueden copiarse simplemente.
¿Cuál es la diferencia entre los contratos perpetuos sobre acciones individuales y las acciones tokenizadas?
Los contratos perpetuos sobre acciones individuales generalmente son contratos de derivados que hacen referencia a los precios de las acciones, mientras que las acciones tokenizadas pueden representar un activo en cadena o una estructura de derechos. Ambos pueden diferir considerablemente en cuanto a la propiedad de los activos, la estructura de emisión, el método de liquidación, las características regulatorias y las partes que asumen los riesgos. Debe revisarse la documentación específica del producto para determinar los detalles aplicables.