En 2026, CoreWeave amplió aún más su financiación de deuda respaldada por infraestructura de GPU y contratos con clientes. En marzo, la empresa completó una línea de crédito a plazo con disposiciones diferidas de $8500 millones, parte de la cual recibió calificaciones crediticias de grado de inversión. En mayo, la empresa completó otro préstamo de $3100 millones respaldado por infraestructura de computación de alto rendimiento. Estos acuerdos de financiación muestran que las GPU ya no son simplemente hardware utilizado para prestar servicios de computación. También se están convirtiendo en importantes activos de garantía para las instituciones financieras que evalúan proyectos de infraestructura de IA.
La lógica central de la financiación respaldada por GPU consiste en combinar equipos de computación que pueden generar ingresos en el futuro con contratos de clientes para financiar la construcción de infraestructura actual. Este modelo puede ayudar a las empresas de computación a acelerar su expansión, pero también vincula estrechamente el valor de los equipos, la demanda de los clientes, los costes de financiación y el reembolso de la deuda. Para comprender el enfoque de financiación de CoreWeave, es necesario analizar cómo las GPU sirven como garantía de los préstamos, cómo los contratos con clientes respaldan el reembolso de la deuda y qué riesgos financieros pueden surgir de una expansión con un alto nivel de apalancamiento.
Puntos clave:
-
La financiación respaldada por GPU es una forma de financiación respaldada por activos que normalmente utiliza servidores GPU, infraestructura relacionada y flujos de efectivo generados por contratos específicos con clientes como garantía de los préstamos.
-
CoreWeave utiliza este modelo principalmente para obtener fondos para la construcción a medida que crece la demanda de capacidad de computación por parte de los clientes, reduciendo su dependencia de la financiación mediante capital para expandirse.
-
Un préstamo a plazo con disposiciones diferidas (DDTL) permite a una empresa utilizar su compromiso de financiación por etapas, en función del progreso de adquisición y despliegue de equipos, en lugar de disponer de todos los fondos de una sola vez.
-
Los contratos con clientes pueden hacer que los flujos de efectivo de los préstamos sean más previsibles, pero el valor del contrato no equivale al efectivo ya recibido y no puede eliminar los riesgos de impago del cliente o de ejecución del proyecto.
-
Los ciclos tecnológicos de las GPU, el valor de los equipos usados, los precios de alquiler de computación y los cambios en los tipos de interés pueden afectar a la garantía de los préstamos.
-
Para los inversores, un aumento de la financiación mediante GPU puede indicar que la empresa tiene acceso a un mayor respaldo de capital, pero también puede implicar mayores gastos por intereses y presión para reembolsar la deuda en el futuro.
¿Por qué CoreWeave necesita financiación de deuda para ampliar su capacidad de GPU?
La actividad principal de CoreWeave consiste en proporcionar servicios de nube de GPU a desarrolladores de modelos de IA, empresas tecnológicas y otros clientes con importantes necesidades de computación. A diferencia de un negocio típico de suscripciones de software, los servicios de computación requieren una cantidad considerable de equipos físicos. La empresa no solo debe adquirir GPU de proveedores como NVIDIA, sino también construir clústeres de servidores, sistemas de red, instalaciones de almacenamiento e infraestructura relacionada de energía y refrigeración.
Estas inversiones suelen realizarse antes de que los clientes utilicen realmente la capacidad de computación y paguen por los servicios, lo que genera importantes necesidades iniciales de capital. Incluso cuando una empresa ha asegurado contratos a largo plazo con clientes, debe invertir primero para comprar y desplegar equipos antes de convertir gradualmente dichos contratos en ingresos reales.
Esta diferencia temporal entre la inversión de capital y el cobro de ingresos es una razón importante por la que CoreWeave utiliza financiación de deuda. Si la empresa dependiera por completo del flujo de caja operativo para expandirse, podría tener que esperar a que sus operaciones existentes generaran suficiente efectivo antes de adquirir el siguiente lote de equipos, lo que limitaría la velocidad a la que puede suministrar capacidad de computación. La emisión continua de acciones también puede captar fondos, pero podría diluir la participación de los accionistas existentes.
La financiación de deuda ofrece otra opción: la empresa puede utilizar activos de computación que ya posee o que planea adquirir, junto con los contratos relacionados con clientes, para obtener fondos para una nueva ronda de construcción de infraestructura y, posteriormente, reembolsar gradualmente la deuda con futuros ingresos por servicios.
Este modelo se asemeja en varios aspectos a la financiación tradicional de infraestructuras. Las aerolíneas pueden utilizar aeronaves para obtener financiación, y las empresas energéticas pueden estructurar préstamos en torno a equipos de generación eléctrica y contratos de compraventa de energía a largo plazo. Las empresas de computación de IA intentan convertir los clústeres de GPU y los ingresos generados por los servicios de computación en activos financiables. Sin embargo, las GPU suelen quedar tecnológicamente obsoletas más rápido que las aeronaves y las instalaciones energéticas de gran escala, y sus futuros precios de alquiler son más susceptibles a los cambios en el rendimiento de los chips. Que CoreWeave pueda seguir utilizando deuda para respaldar su expansión depende no solo de la demanda de los clientes, sino también de que las instituciones financieras reconozcan el valor de los activos correspondientes y sus flujos de efectivo futuros.
¿Qué es la financiación respaldada por GPU? ¿Cómo evalúan las instituciones financieras los activos de computación?
La financiación respaldada por GPU es, por lo general, una forma de préstamo respaldado por activos. La empresa prestataria utiliza servidores GPU y equipos relacionados como garantía. Algunas estructuras de financiación también incluyen contratos específicos con clientes, cuentas por cobrar o flujos de efectivo relacionados. Después de proporcionar los fondos, el prestamista espera que la empresa compre, despliegue y opere los equipos de computación según lo acordado, utilizando los ingresos de la actividad para pagar intereses y reembolsar el principal. Si el prestatario no cumple sus obligaciones contractuales, el prestamista puede emprender acciones de ejecución o recuperación sobre los activos o flujos de efectivo correspondientes conforme al acuerdo de garantía. El alcance de la garantía, la prioridad de los derechos de cobro y las disposiciones de recurso pueden variar entre proyectos de financiación, por lo que no todos los préstamos respaldados por GPU deben considerarse de la misma estructura.
Al evaluar estos préstamos, las instituciones financieras normalmente analizan más allá del precio de compra de las GPU. Los modelos de equipo, la vida útil esperada, las ubicaciones de despliegue, las condiciones de los contratos con clientes, la utilización de los equipos y el valor futuro de reventa pueden afectar a las condiciones de financiación. Por ejemplo, un clúster de GPU ya vinculado a un contrato a largo plazo con un cliente puede tener perspectivas de ingresos más claras que un equipo para el que aún no se ha establecido la demanda de clientes. Si el cliente tiene una sólida capacidad de pago y el contrato cubre una mayor parte de la vida operativa del equipo, al prestamista puede resultarle más fácil evaluar los flujos de efectivo futuros. Sin embargo, el contrato aún puede verse afectado por los calendarios de entrega, la calidad del servicio y el perfil crediticio de la contraparte. No puede tratarse simplemente como ingresos sin riesgo.
Los activos de GPU también tienen una característica distintiva: son tanto equipos productivos que generan ingresos como garantías que un prestamista puede liquidar en caso de impago. Cuando se introduce una nueva generación de chips, la competitividad en el mercado y los precios de segunda mano de los equipos más antiguos pueden disminuir. Incluso si los servidores siguen funcionando con normalidad, su valor económico puede no mantenerse estable. Los prestamistas deben evaluar tanto el efectivo que los equipos pueden generar durante su operación continua como el valor recuperable en caso de impago. Esta doble dependencia otorga a la financiación respaldada por GPU un perfil de riesgo diferente al de un préstamo de crédito corporativo estándar.
¿Cómo funciona la financiación respaldada por GPU de CoreWeave?
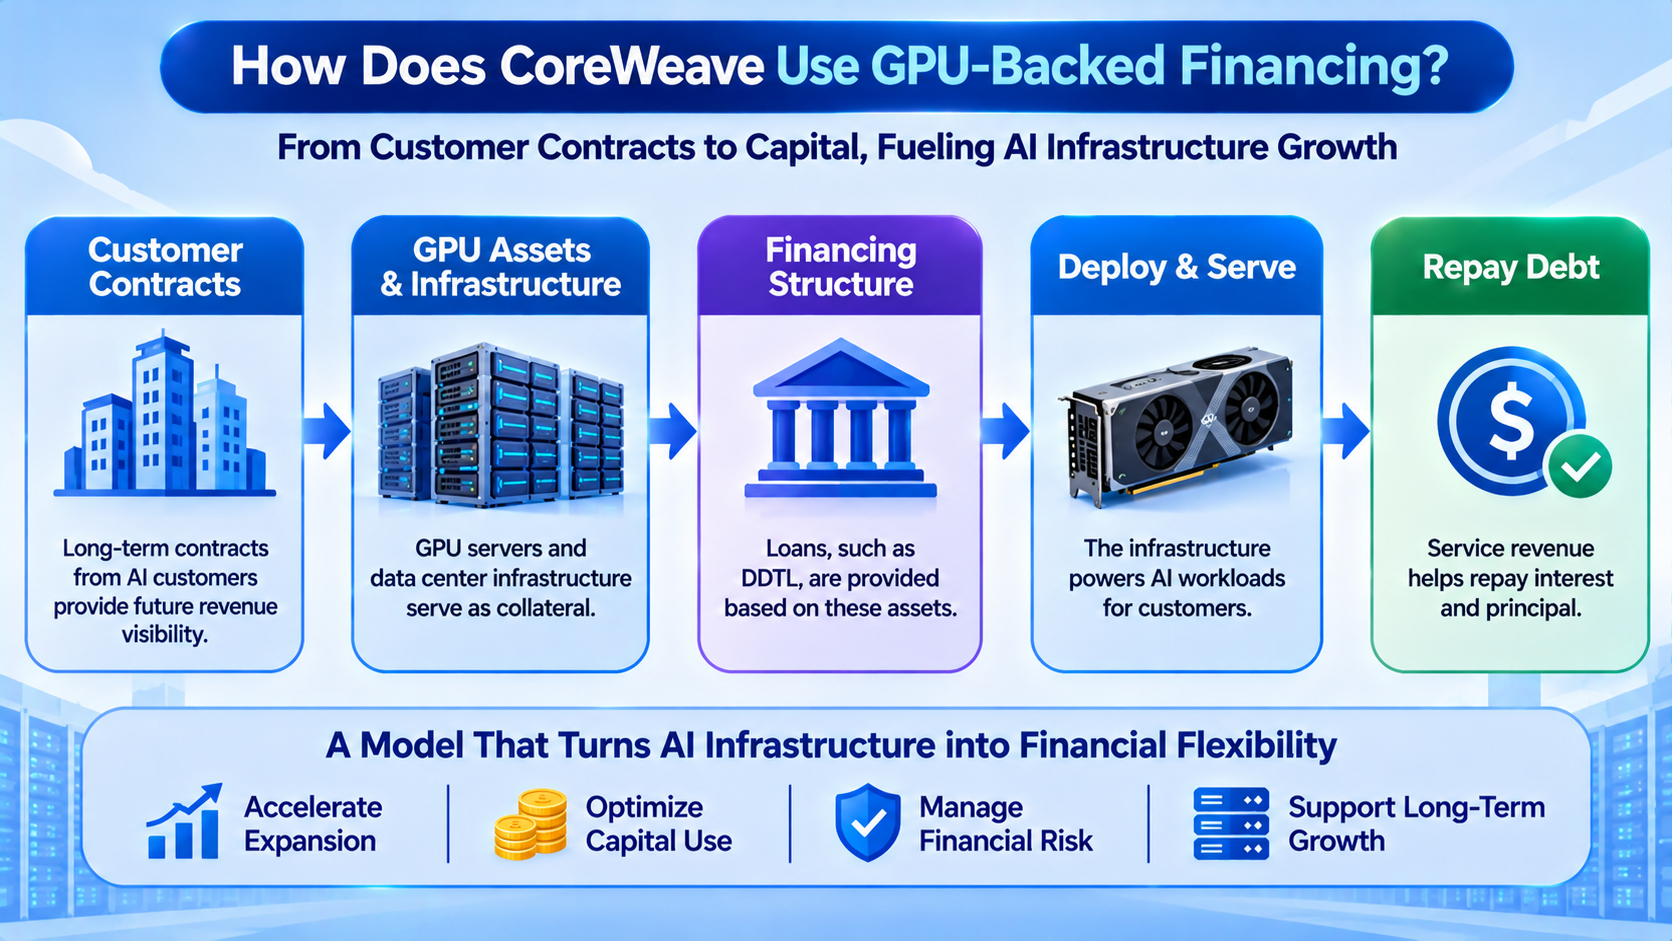
Los acuerdos de financiación de CoreWeave pueden entenderse a través de dos operaciones completadas en 2026. La línea DDTL 4.0 completada en marzo tenía un compromiso total de $8500 millones y estaba respaldada crediticiamente por infraestructura de computación de alto rendimiento y contratos relacionados con clientes. Su capacidad inicial de endeudamiento era de aproximadamente $7500 millones y podía aumentar a medida que los activos subyacentes cumplieran las condiciones especificadas.
La línea incluía tramos tanto a tipo variable como a tipo fijo. El tipo variable era SOFR más 2,25 puntos porcentuales, mientras que el tramo a tipo fijo era de aproximadamente el 5,9 %, con vencimiento en marzo de 2032. Moody's y DBRS asignaron a la financiación correspondiente calificaciones de A3 y A (low), respectivamente, lo que la convierte en un ejemplo de financiación respaldada por infraestructura de GPU con calificaciones de grado de inversión.
La línea DDTL 5.0 completada en mayo utilizó una estructura crediticia diferente. Esta línea de $3100 millones se utilizó principalmente para respaldar la adquisición y el despliegue de infraestructura asociada a dos contratos con clientes. Su precio final a tipo variable fue SOFR más 4,50 puntos porcentuales, y su plazo fue de aproximadamente cinco años y medio. A diferencia de la financiación anterior con grado de inversión, este proyecto recibió calificaciones de Ba2 de Moody's y BB+ de Fitch, que no son calificaciones de grado de inversión. La diferencia de precio entre las dos líneas muestra que, incluso cuando los activos de garantía están relacionados con GPU, la calidad crediticia de los clientes, los flujos de efectivo del proyecto, el plazo del préstamo y la estructura de financiación pueden afectar al coste de los fondos.
En la práctica, CoreWeave puede utilizar entidades de financiación con propósito especial para mantener los activos correspondientes y contraer la deuda, mientras que los ingresos del préstamo se utilizan para comprar o desplegar equipos de computación asociados a contratos específicos con clientes.
A medida que los equipos entran en funcionamiento, los pagos de los clientes por los servicios se convierten en una fuente importante de flujo de efectivo para respaldar el reembolso del préstamo. Algunos acuerdos de financiación utilizan estructuras de recurso limitado o sin recurso, concentrando los principales derechos de recuperación del prestamista en la entidad de financiación específica y sus activos, en lugar de cubrir automáticamente todos los activos de la empresa matriz. Sin embargo, el aislamiento estructural del riesgo no significa que el grupo no se vea afectado en absoluto. Si el rendimiento de un proyecto no alcanza las expectativas, la empresa aún puede enfrentarse a interrupciones operativas, mayores costes de financiación o un menor acceso a financiación futura.
¿Por qué los préstamos a plazo con disposiciones diferidas son adecuados para la infraestructura de computación de IA?
Un préstamo a plazo con disposiciones diferidas (Delayed Draw Term Loan, DDTL) permite a un prestatario disponer de fondos por etapas durante un periodo acordado, sujeto a condiciones especificadas. A diferencia de un préstamo en el que se proporciona el importe total de una sola vez, la empresa puede utilizar la parte correspondiente del compromiso cuando adquiere equipos, completa la construcción del proyecto o cumple condiciones relacionadas con los activos.
Este mecanismo es adecuado para actividades con necesidades de capital claramente escalonadas, en particular proyectos de infraestructura de IA que despliegan clústeres de GPU gradualmente conforme a los contratos con clientes. La empresa no tiene que disponer del principal completo antes de que se hayan entregado todos los equipos. Esto puede reducir la carga de intereses de los fondos que aún no se han utilizado, aunque la empresa todavía podría tener que pagar comisiones de compromiso y otros costes relacionados.
La estructura de financiación de CoreWeave refleja esta característica. La adquisición de GPU normalmente exige considerar el suministro de equipos, la preparación del centro de datos, la configuración de red y los calendarios de entrega a clientes, y el despliegue real puede llevar varios meses. Si las disposiciones pueden ajustarse a la adquisición de equipos, la empresa puede gestionar el uso de efectivo de manera más eficiente y evitar que los fondos del préstamo permanezcan inactivos durante un periodo prolongado. Una línea DDTL 5.5 de $2600 millones divulgada en agosto de 2026 también estaba destinada expresamente a respaldar los gastos de capital requeridos por contratos específicos con clientes, incluida la compra de servidores GPU e infraestructura relacionada. El préstamo vence en septiembre de 2031, y el diferencial aplicable a los préstamos SOFR es de 5,50 puntos porcentuales.
La flexibilidad de un DDTL no significa que los fondos puedan disponerse sin condiciones. El acuerdo de préstamo puede exigir que la empresa cumpla condiciones relacionadas con la entrega de activos, la cobertura de la garantía, las métricas financieras u otros compromisos. Si el despliegue de GPU se retrasa, los contratos con clientes cambian o el proyecto no cumple las condiciones del préstamo, es posible que la empresa no pueda obtener todos los fondos conforme al plan original. Para las empresas de computación en rápida expansión, este mecanismo de financiación puede mejorar la eficiencia del capital, pero también requiere coordinación entre la construcción del proyecto, la adquisición de equipos y los acuerdos de financiación. Un retraso significativo en cualquiera de estas etapas puede afectar a las posteriores entregas de equipos y al reconocimiento de ingresos.
¿Por qué los contratos con clientes pueden proporcionar un importante respaldo crediticio para la financiación mediante GPU?
El valor de mercado de los servidores GPU cambia a medida que se desarrolla la tecnología. Sin embargo, cuando los equipos ya están vinculados a una demanda clara y a largo plazo por parte de clientes, los prestamistas pueden utilizar las condiciones del contrato para evaluar los ingresos futuros. Para un proveedor de servicios de computación como CoreWeave, los contratos con clientes pueden especificar la capacidad de computación, las condiciones del servicio, los precios y los requisitos de entrega, proporcionando una base para que las instituciones financieras proyecten los flujos de efectivo del proyecto.
En comparación con una actividad que depende por completo de la futura demanda al contado de capacidad de computación, las instalaciones de computación respaldadas por contratos suelen ser más fáciles de modelar para prever ingresos. Las instituciones financieras pueden analizar además si los ingresos contractuales son suficientes para cubrir los costes operativos de los equipos, los intereses y el reembolso del principal.
La calidad de un contrato con un cliente es más importante que su valor total. Un contrato a largo plazo puede mejorar la visibilidad de los ingresos, pero los prestamistas aún deben considerar si el cliente puede seguir realizando pagos, si el contrato incluye cláusulas de rescisión anticipada y si el proveedor de servicios puede entregar la capacidad de computación según lo acordado.
Los grandes clientes de IA pueden contar con sólidas capacidades de financiación, pero sus actividades también se ven afectadas por la competencia entre modelos, las condiciones de los mercados de capitales y los cambios en la demanda de computación. Para los prestamistas, los contratos con clientes no constituyen una salvaguarda absoluta independiente de los activos de GPU. Deben evaluarse junto con el valor de los equipos, los costes del proyecto y el perfil crediticio del prestatario.
La concentración de clientes también afecta al riesgo de financiación. Si un clúster de computación presta servicio principalmente a un gran cliente, el contrato relacionado puede proporcionar una fuente de ingresos relativamente clara, pero el proyecto también puede depender en gran medida de las operaciones continuadas y de la capacidad de cumplimiento de ese cliente. Si el contrato finaliza y no puede renovarse con rapidez, los equipos podrían necesitar encontrar nueva demanda de alquiler, y el nuevo precio de alquiler podría ser inferior al nivel original. La financiación mediante GPU vincula de manera efectiva el riesgo crediticio del cliente con el riesgo de valor residual de los equipos: los contratos con clientes ayudan a la empresa a obtener financiación, mientras que el futuro valor económico de los equipos determina las posibilidades de refinanciación y disposición de los activos una vez finalizados los contratos.
¿Por qué las actualizaciones tecnológicas de las GPU pueden afectar a la capacidad de reembolso de la deuda?
Un riesgo importante de la financiación respaldada por GPU es que el valor económico de los equipos de computación puede cambiar rápidamente a medida que avanza la tecnología. Las GPU de nueva generación suelen ofrecer mayor rendimiento de computación, ancho de banda de memoria o eficiencia energética, reduciendo la competitividad de los modelos más antiguos para ciertas cargas de trabajo. Incluso si las GPU más antiguas siguen siendo adecuadas para inferencia, ajuste fino de modelos u otras tareas de computación, sus precios de alquiler en el mercado pueden verse afectados a medida que aumenta la oferta de equipos más nuevos. Para las empresas que dependen de los ingresos por alquiler de equipos para reembolsar préstamos, el progreso tecnológico puede crear una nueva demanda de capacidad de computación y, al mismo tiempo, reducir el potencial futuro de ingresos de los equipos existentes.
La depreciación contable debe distinguirse de los cambios en el valor real de mercado. La depreciación contable es el proceso mediante el cual una empresa distribuye el coste de los equipos a lo largo del tiempo conforme a sus políticas contables establecidas. Por el contrario, el valor de mercado depende del rendimiento de los equipos, la demanda, la vida útil restante y las condiciones del mercado de segunda mano.
Un lote de GPU puede experimentar un cambio significativo de precio de mercado tras la introducción de un nuevo modelo, incluso si todavía no se ha depreciado por completo a efectos contables. Por el contrario, si un modelo más antiguo sigue siendo adecuado para determinadas tareas de computación sensibles a los costes, su valor real de uso puede superar algunas expectativas del mercado. Las instituciones financieras deben evaluar la capacidad de los equipos para generar efectivo durante todo el plazo del préstamo, en lugar de determinar el valor de la garantía únicamente a partir de su precio de compra original.
Las actualizaciones tecnológicas también pueden generar riesgo de refinanciación. Supongamos que el plan de reembolso de un préstamo se basa en que las GPU sigan generando ingresos estables, pero los precios de alquiler caen considerablemente tras el vencimiento de los contratos con clientes. En ese caso, el flujo de efectivo disponible del proyecto para el servicio de la deuda puede disminuir. Si el prestamista también reduce la valoración de los activos de garantía, el prestatario podría tener que proporcionar garantías adicionales, reembolsar anticipadamente una parte de la deuda o aceptar costes de financiación más altos. El desafío principal de los préstamos respaldados por activos de GPU no es que los equipos necesariamente pierdan valor con rapidez, sino si el plazo del préstamo, las condiciones de los contratos con clientes y la vida económica real de las GPU siguen estando razonablemente alineados.
¿Cómo cambia la financiación respaldada por GPU la estructura financiera de CoreWeave?
La financiación respaldada por activos puede ayudar a CoreWeave a ampliar su capacidad de computación sin depender por completo de nuevo capital, pero este método de expansión también aumenta la carga de deuda de la empresa. Los fondos de los préstamos se utilizan para adquirir GPU e infraestructura relacionada. Una vez que los nuevos equipos entran en funcionamiento, generan ingresos, y la empresa utiliza el flujo de caja operativo para reembolsar la deuda. Si los ingresos del proyecto cubren los costes operativos, los intereses y el principal, y siguen generando rendimientos tras el vencimiento del préstamo, la financiación de deuda puede mejorar la eficiencia del capital de los accionistas. Por el contrario, si la demanda de los clientes queda por debajo de las expectativas o los equipos entran en funcionamiento más tarde de lo previsto, la empresa debe seguir cumpliendo sus obligaciones de deuda, lo que puede aumentar la presión financiera.
El nivel de deuda de CoreWeave se ha convertido en un indicador importante para evaluar su modelo de negocio. En el primer semestre de 2026, el importe en libros de la deuda en el balance de la empresa aumentó de aproximadamente $21,4 mil millones a finales de 2025 a aproximadamente $35,1 mil millones. Estas cifras reflejan el respaldo de capital necesario para su rápida expansión, pero el importe en libros de la deuda no puede equipararse directamente a todas las obligaciones de pago futuras. Los arrendamientos a largo plazo, los compromisos de compra de equipos y otros acuerdos contractuales también requieren un análisis independiente.
Para los inversores, un aumento de la deuda por sí solo no es suficiente para concluir que la situación financiera de la empresa se ha deteriorado. También deben observar si los nuevos fondos se convierten en activos de computación entregados a tiempo y cuánto flujo de caja operativo pueden generar dichos activos.
Los costes de financiación son otra variable clave. Los diferentes proyectos de préstamo que CoreWeave completó en 2026 tienen tipos de interés, calificaciones y condiciones de reembolso distintos, lo que demuestra que las instituciones financieras no consideran que todos los activos de GPU tengan la misma calidad crediticia. La financiación con grado de inversión puede ayudar a la empresa a obtener fondos a un coste menor, mientras que los proyectos con mayor riesgo crediticio pueden requerir un diferencial más amplio. A medida que aumenta la deuda, incluso un cambio moderado en el tipo de financiación medio puede afectar a los futuros gastos por intereses. La empresa debe seguir mejorando la ejecución de proyectos, la calidad de los contratos con clientes y la utilización de activos para reducir los costes de financiación y evitar depender excesivamente de nueva deuda para sostener la expansión.
¿Cómo deben evaluar los inversores el riesgo de financiación mediante GPU de CoreWeave?
Analizar el modelo de financiación de CoreWeave requiere evaluar el crecimiento del negocio junto con su capacidad de reembolso de la deuda, en lugar de centrarse solo en nuevos contratos o importes de financiación.
Los inversores deben vigilar si los contratos con clientes firmados por la empresa pueden convertirse en ingresos reales según lo previsto, incluido el calendario de entregas de GPU, la puesta en marcha de centros de datos y el uso por parte de los clientes. Los contratos a largo plazo pueden proporcionar visibilidad de ingresos, pero si se retrasa la construcción del proyecto, los ingresos relacionados pueden materializarse más tarde de lo previsto mientras que los costes de financiación ya pueden haber comenzado a acumularse. Los inversores también deben distinguir entre la cartera de contratos, los ingresos reconocidos y el efectivo realmente recibido, en lugar de tratar el valor total de los contratos futuros como fondos disponibles para el reembolso de la deuda.
Los inversores deben analizar la relación entre el flujo de caja y los gastos de capital. CoreWeave puede seguir invirtiendo considerablemente en la compra de equipos durante un periodo de rápido crecimiento empresarial. Incluso si los ingresos y el flujo de caja operativo mejoran, el flujo de caja libre aún puede verse afectado por los elevados gastos de capital. Para una empresa de computación intensiva en activos, un flujo de caja libre negativo a corto plazo no significa necesariamente que el negocio carezca de valor. Sin embargo, si la empresa depende de nueva financiación durante un periodo prolongado para cubrir la deuda existente y las compras de equipos, la sostenibilidad de su estructura de capital requiere una evaluación adicional. Los vencimientos de deuda, los saldos de efectivo, la capacidad de financiación disponible, los gastos por intereses y las futuras obligaciones de compra de equipos son información importante para evaluar la presión de financiación.
Los inversores también deben vigilar el rendimiento operativo de los propios activos de GPU. La utilización de los equipos, los precios de alquiler por unidad de capacidad de computación, las renovaciones de contratos con clientes y la capacidad de reutilizar equipos más antiguos pueden afectar al flujo de caja futuro. Si la demanda de computación de IA sigue creciendo y el despliegue de equipos se vuelve más eficiente, la financiación respaldada por GPU puede ayudar a CoreWeave a construir una mayor base de ingresos. Si los chips de nueva generación sustituyen rápidamente a los equipos más antiguos o los clientes reducen sus compras, el apalancamiento puede amplificar la volatilidad operativa. La clave para evaluar el valor a largo plazo de CoreWeave no es cuánto puede pedir prestado la empresa, sino si los activos creados mediante cada ronda de financiación pueden generar suficientes rendimientos en efectivo durante toda su vida útil.
¿Cómo puedes negociar CoreWeave (CRWV) en Gate y supervisar su riesgo de financiación?
CoreWeave salió a bolsa en el Nasdaq en marzo de 2025 con el ticker CRWV. Los inversores pueden supervisar el rendimiento de mercado de CoreWeave a través de los servicios de negociación de acciones y TradFi relacionados de Gate, y elegir cómo participar según los productos realmente disponibles en la plataforma. Gate ofrece acceso a acciones relacionadas con CRWV, contratos por diferencia (CFD) y negociación de contratos perpetuos. Estos productos difieren en tipo de activo, horarios de negociación, requisitos de margen y estructura de riesgo. La negociación de acciones y la negociación de derivados no deben tratarse como equivalentes. En particular, los CFD y los contratos perpetuos se utilizan principalmente para participar en los movimientos de precio del activo subyacente y no representan propiedad directa de acciones de CoreWeave ni derecho a los derechos correspondientes de los accionistas.
Al supervisar CRWV en Gate, los inversores pueden analizar la evolución de la financiación de la empresa junto con los cambios en el precio de sus acciones. La financiación respaldada por GPU puede ayudar a CoreWeave a ampliar su capacidad de computación, pero la nueva deuda también puede aumentar los futuros gastos por intereses y la presión para reembolsar la deuda. Al evaluar el rendimiento de mercado de CRWV, los inversores pueden considerar los ingresos trimestrales, los contratos con clientes y el progreso del despliegue de GPU junto con los saldos de deuda, los tipos de financiación, los gastos de capital y el flujo de caja operativo para evaluar cómo valora el mercado su modelo de expansión. Los operadores que utilicen CFD o contratos perpetuos también deben considerar el apalancamiento, el margen, las comisiones de financiación y los posibles riesgos de liquidación forzosa. Deben evitar equiparar directamente las expectativas a largo plazo sobre el crecimiento de la empresa con los movimientos de precio a corto plazo.
Los distintos productos de negociación de CRWV en Gate pueden estar sujetos a diferentes normas de negociación, comisiones y restricciones regionales. Consulta la página del producto aplicable para conocer la disponibilidad actual. Independientemente del método de negociación seleccionado, comprender la estructura de financiación de CoreWeave y su efecto sobre el flujo de caja puede ayudar a proporcionar una evaluación más completa de los riesgos operativos y la valoración de mercado de la empresa de computación de IA.
Resumen
El uso por parte de CoreWeave de financiación respaldada por GPU es una opción de financiación derivada de la naturaleza intensiva en capital de la infraestructura de computación de IA. La empresa debe adquirir grandes cantidades de equipos de computación por adelantado y recuperar gradualmente su inversión mediante contratos a largo plazo con clientes y servicios de computación. Utilizar servidores GPU, infraestructura relacionada y flujos de efectivo contractuales como respaldo de préstamos puede ayudar a la empresa a obtener financiación para construcción a medida que crece la demanda de los clientes, reduciendo su dependencia de la financiación mediante capital. La finalización de varios préstamos a plazo con disposiciones diferidas en 2026 también demuestra que las instituciones financieras están intentando tratar la infraestructura de computación de alto rendimiento como un activo de financiación evaluable por separado.
Este modelo también cambia la estructura de riesgo de las empresas de computación de IA. Las GPU determinan no solo cuántos servicios de computación puede proporcionar una empresa, sino también cómo evalúan los prestamistas el valor de la garantía y la capacidad de reembolso de la deuda. Los contratos con clientes pueden mejorar la visibilidad de los ingresos, pero no pueden eliminar por completo los riesgos asociados con la depreciación de los equipos, los retrasos de entrega, los impagos de clientes y los cambios en los costes de financiación. A medida que la tecnología de GPU avanza con rapidez, el grado de alineación entre los plazos de los préstamos, la vida económica de los equipos y las condiciones de los contratos con clientes seguirá afectando a la estabilidad de la estructura de financiación.
Para los inversores, la creciente escala de financiación de CoreWeave refleja tanto el capital necesario para construir infraestructura de IA como la necesidad de la empresa de gestionar obligaciones de deuda más complejas. Los indicadores clave en el futuro incluirán no solo el crecimiento de los ingresos y el valor de los nuevos contratos, sino también la utilización de los equipos, el flujo de caja, los gastos de capital, los vencimientos de deuda y los costes de financiación. La financiación respaldada por activos de GPU solo puede convertirse en una herramienta eficaz para respaldar el crecimiento a largo plazo cuando la nueva capacidad de computación genera de manera constante suficiente flujo de caja para cubrir los costes y obligaciones de deuda relacionados.
Preguntas frecuentes
¿Qué es la financiación respaldada por GPU?
La financiación respaldada por GPU es una forma de financiación que utiliza servidores GPU e infraestructura de computación relacionada como garantía de préstamos. Algunos proyectos también incluyen contratos con clientes y sus flujos de efectivo en la estructura de respaldo crediticio. La empresa utiliza los fondos del préstamo para comprar o desplegar equipos y posteriormente reembolsa la deuda con ingresos procedentes de servicios de computación.
¿Por qué CoreWeave no depende por completo de la emisión de acciones?
La financiación de deuda puede ayudar a una empresa a captar fondos para construcción sin emitir de inmediato una gran cantidad de nuevas acciones, reduciendo la presión de dilución del capital. Sin embargo, la deuda requiere pagos de intereses y principal, y no necesariamente tiene un coste de financiación inferior al de la financiación mediante capital.
¿En qué se diferencia un DDTL de un préstamo normal?
Un DDTL permite a una empresa disponer de fondos por etapas durante un periodo acordado, sujeto a condiciones especificadas. Es más adecuado para actividades en las que la adquisición de equipos y la construcción de proyectos siguen un calendario definido. Las disposiciones reales aún deben cumplir las condiciones correspondientes del acuerdo de préstamo.
¿Es la financiación respaldada por GPU una forma de titulización?
No necesariamente. Un préstamo respaldado por GPU es una forma de financiación respaldada por activos, pero los préstamos respaldados por activos y la titulización de activos no son lo mismo. La titulización generalmente implica agrupar activos o flujos de efectivo y emitir valores. La clasificación específica depende de la estructura de la operación.
¿Por qué los contratos con clientes afectan a los tipos de interés de los préstamos con GPU?
Los contratos con clientes pueden ayudar a los prestamistas a proyectar ingresos futuros, pero la calidad crediticia de los clientes, las condiciones del contrato, las condiciones de pago y los riesgos de entrega del proyecto también afectan a la garantía del préstamo. Los flujos de efectivo contractuales más estables suelen ser favorables para las evaluaciones de financiación, pero no garantizan un tipo de interés más bajo.
¿Las actualizaciones de GPU pueden generar riesgos para los préstamos con garantía?
Sí. Si el precio de alquiler o el valor de reventa de los equipos más antiguos disminuye considerablemente, el flujo de caja del proyecto y el valor de la garantía pueden verse afectados. Sin embargo, las GPU más antiguas aún pueden utilizarse para inferencia y otras tareas de computación. El riesgo real depende del uso de los equipos, las condiciones del contrato y las condiciones del préstamo.
¿Un aumento de la deuda de CoreWeave significa que el precio de sus acciones caerá inevitablemente?
Un aumento de la deuda puede incrementar el apalancamiento financiero y el riesgo operativo, pero no implica directamente que el precio de las acciones vaya a caer inevitablemente. Los inversores deben considerar conjuntamente el crecimiento de los ingresos, el flujo de caja, los costes de financiación, la utilización de activos y la valoración de mercado.