Un ETF de Bitcoin con protección a la baja es un fondo cotizado en bolsa que utiliza derivados financieros, como opciones, para ajustar el perfil de riesgo-rentabilidad de las inversiones en Bitcoin. A diferencia de los ETF al contado, que siguen directamente el precio de Bitcoin, estos productos buscan proporcionar a los inversores cierto grado de protección frente a caídas durante un período de inversión específico, cubriendo el coste de dicha protección mediante la limitación de las ganancias al alza u otros mecanismos.
A medida que la gama de productos ETF de Bitcoin continúa ampliándose, las necesidades de los inversores han evolucionado más allá de la mera exposición al precio de Bitcoin. Ahora también incluyen la gestión de la volatilidad, la mejora de ingresos y el control de riesgos. Por ejemplo, los ETF de Bitcoin con protección estructurada de Calamos combinan la exposición a activos relacionados con Bitcoin con estrategias de opciones, lo que permite a los inversores buscar un perfil concreto de riesgo-rentabilidad durante un período de resultados predeterminado.
Sin embargo, la protección frente a caídas no significa que el precio del fondo no pueda descender, ni que los inversores conserven su capital independientemente de cuándo compren. Comprender estos productos requiere analizar más a fondo cómo funciona la estrategia de opciones, cómo se determina el rango de protección, por qué los rendimientos están sujetos a un límite y cómo las diferentes fechas de compra pueden afectar al resultado final de la inversión.
Puntos clave:
-
Los ETF de Bitcoin con protección a la baja no son lo mismo que los ETF al contado convencionales. Los ETF de Bitcoin al contado convencionales proporcionan principalmente exposición al precio de Bitcoin, mientras que los productos con colchón o protección utilizan estrategias de opciones para modificar el perfil de riesgo-rentabilidad asumido por los inversores.
-
La protección frente a caídas suele tener un coste. Un fondo puede renunciar a parte de su potencial alcista a cambio de un colchón o protección frente a caídas durante un período específico.
-
El colchón y la protección del 100 % no son lo mismo. El primero generalmente cubre solo una parte predeterminada de una caída, mientras que la segunda puede proporcionar protección total frente a pérdidas al final del período de resultados bajo condiciones específicas.
-
El límite de rentabilidad es una métrica importante para comprender estos productos. Cuando el precio de Bitcoin sube de forma significativa, el rendimiento del fondo puede estar limitado por la estructura de opciones.
-
La eficacia de la protección depende del período de tenencia. Comprar pronto, vender pronto o invertir a mitad del período de resultados puede generar rendimientos reales distintos del resultado objetivo anunciado por el fondo.
¿Qué es un ETF de Bitcoin con protección a la baja?
Un ETF de Bitcoin con protección a la baja es un fondo cotizado en bolsa que utiliza una estrategia de inversión estructurada para buscar exposición a los movimientos de precio relacionados con Bitcoin, mientras intenta controlar el riesgo a la baja dentro de un rango específico.
Los ETF de Bitcoin al contado convencionales suelen mantener Bitcoin para proporcionar a los inversores un rendimiento vinculado al precio de mercado de Bitcoin. Tras tener en cuenta las comisiones y otros factores de seguimiento, el fondo generalmente sube cuando sube el precio de Bitcoin e incurre en pérdidas correspondientes cuando baja el precio de Bitcoin.
Los productos con protección a la baja persiguen un objetivo de inversión distinto. Un fondo puede no mantener Bitcoin directamente. En su lugar, puede utilizar opciones sobre ETF de Bitcoin, opciones sobre índices u otros instrumentos financieros para crear una cartera con un rango definido de resultados potenciales.
Por ejemplo, un fondo puede diseñarse para proporcionar un colchón del 10 % frente a caídas durante el próximo año, limitando a la vez las ganancias al alza a un nivel predeterminado. Otro fondo puede buscar proporcionar protección total frente a pérdidas al final del período de resultados, permitiendo a los inversores participar únicamente en una parte de las ganancias de Bitcoin.
Por tanto, estos productos no se limitan a añadir un seguro a un ETF de Bitcoin convencional. En su lugar, rediseñan cómo se asignan los rendimientos a los inversores en diferentes escenarios de mercado.
La lógica principal puede resumirse de la siguiente forma: los inversores renuncian a parte del potencial alcista a cambio de mitigar el riesgo a la baja bajo determinadas condiciones.
Una opción es un contrato financiero que otorga a su titular el derecho a comprar o vender un activo bajo condiciones específicas. Al combinar opciones con diferentes precios de ejercicio y fechas de vencimiento, un fondo puede crear una estructura de inversión con un rango de protección y un límite de rentabilidad definidos.
Las estrategias de protección estructurada suelen incluir tres componentes.
-
El fondo establece exposición al alza de Bitcoin. Esto puede lograrse manteniendo activos relacionados, comprando opciones de compra o utilizando otros instrumentos financieros que participen en las subidas de precio.
-
El fondo asigna recursos a opciones que pueden proporcionar compensación cuando los precios bajan. Las opciones de venta son una herramienta habitual. Cuando el precio del activo subyacente cae por debajo de un nivel específico, el valor de una opción de venta puede aumentar y compensar parte de la pérdida provocada por la caída del precio del activo.
-
El fondo puede vender opciones de compra con precios de ejercicio más altos para cobrar primas y compensar parte del coste de la protección. A cambio, el crecimiento del rendimiento del fondo queda limitado una vez que el precio de Bitcoin supera el nivel acordado.
Considera una estrategia de collar simplificada. Un fondo puede mantener simultáneamente el activo subyacente, comprar opciones de venta y vender opciones de compra. Las opciones de venta proporcionan protección frente a caídas, mientras que las primas recibidas por la venta de opciones de compra ayudan a pagar dicha protección.
Sin embargo, no todos los ETF de Bitcoin con protección a la baja utilizan exactamente la misma estructura. Algunos productos utilizan diferenciales compuestos por múltiples opciones y pueden no mantener directamente el activo subyacente. Sus efectos protectores deben evaluarse en función de las posiciones específicas en opciones y de los documentos del fondo.
Esto significa que los inversores no pueden asumir que un fondo utiliza el mismo mecanismo de control de riesgos simplemente porque su nombre incluya términos como Protection, Buffer o Shield.
¿Cuál es la diferencia entre Buffer, Floor y 100% Protection?
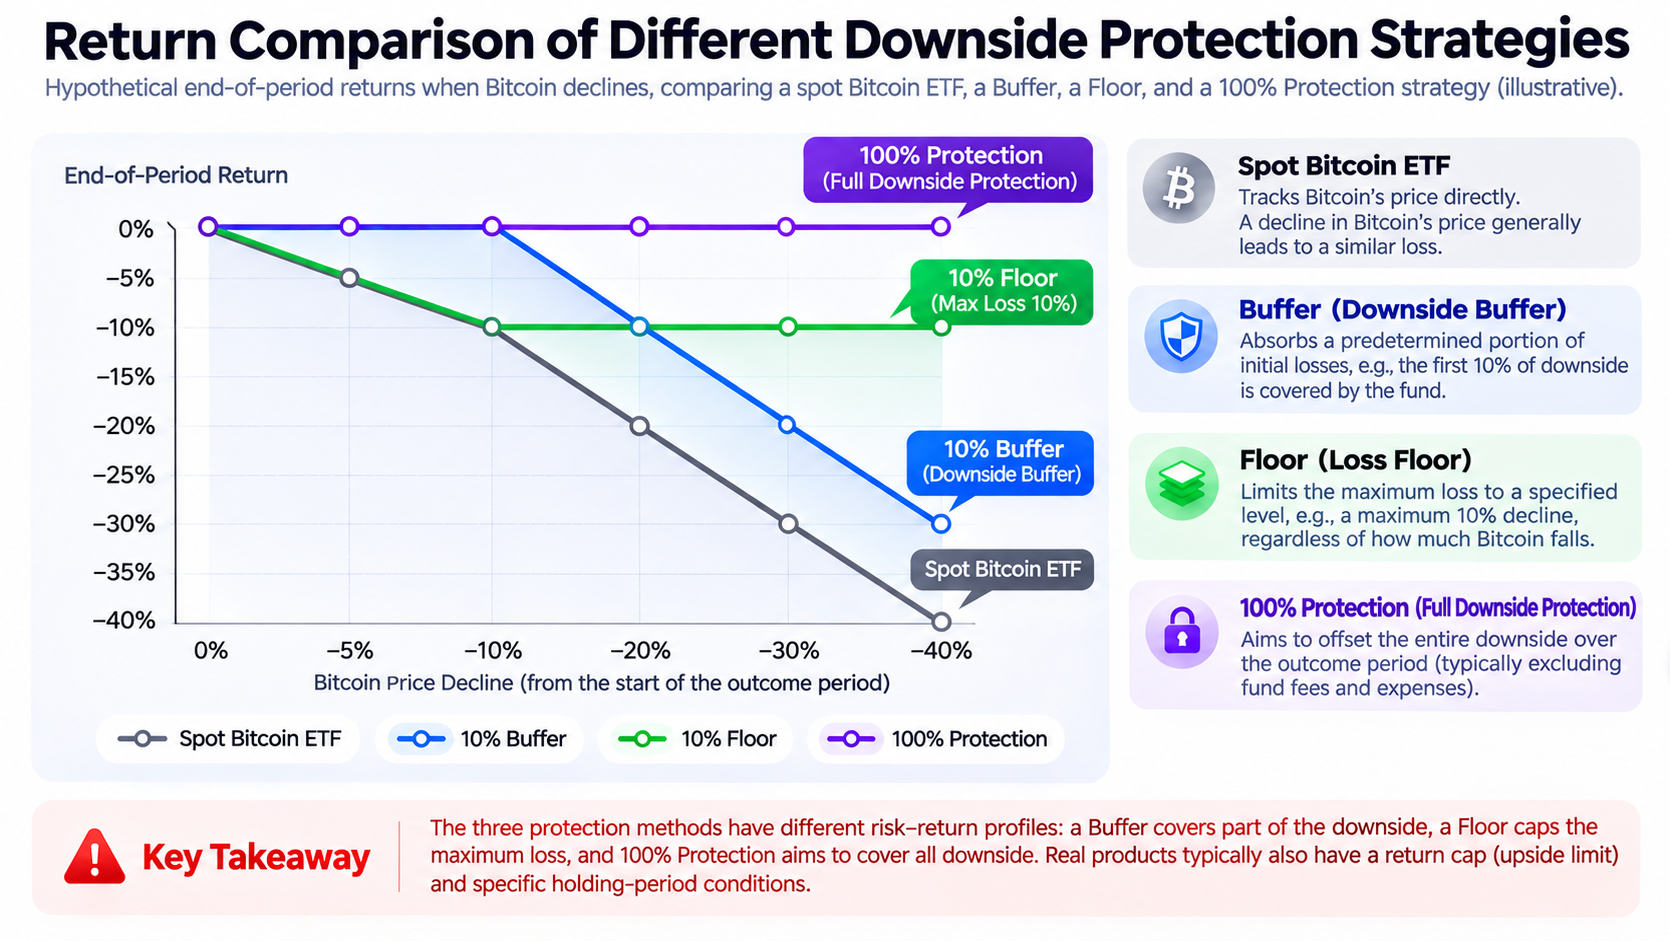
Uno de los aspectos más malinterpretados de los ETF con protección a la baja es que los distintos productos no definen la "protección" de la misma forma. Buffer, Floor y 100% Protection son términos habituales en el mercado y representan diferentes formas de asignar el riesgo.
Buffer generalmente significa que un fondo intenta absorber la parte inicial de una caída durante un período de resultados específico. Por ejemplo, un producto con un Buffer del 10 % está diseñado para compensar el primer 10 % de una caída del activo subyacente bajo condiciones específicas. Por lo general, los inversores siguen asumiendo las pérdidas que superen ese rango.
Floor se centra en limitar la pérdida máxima a un nivel predeterminado bajo condiciones específicas. Por ejemplo, una estructura con un límite de pérdida del 10 % busca limitar la pérdida máxima al final del período de resultados a aproximadamente el 10 %, en lugar de limitarse a absorber la caída inicial del 10 %.
100% Protection generalmente significa que un fondo intenta compensar todos los rendimientos negativos del activo de referencia al final de todo el período de resultados. Sin embargo, este objetivo suele asumir que los inversores compran al inicio del período de resultados y mantienen la inversión hasta el final. También suele excluir las comisiones del fondo, los costes de transacción y los impuestos, y no constituye una garantía incondicional del capital.
Las tres estructuras pueden compararse mediante un ejemplo simplificado. Supón que un inversor aporta $10 000 al inicio del período de resultados, sin considerar comisiones ni otras diferencias de seguimiento.
| Rendimiento de Bitcoin al final del período |
ETF al contado convencional |
Estrategia con Buffer del 10 % |
Estrategia Floor con pérdida máxima del 10 % |
Estrategia con 100% Protection |
| Baja un 5 % |
-5 % |
0 % |
-5 % |
0 % |
| Baja un 15 % |
-15 % |
-5 % |
-10 % |
0 % |
| Baja un 30 % |
-30 % |
-20 % |
-10 % |
0 % |
| Baja un 50 % |
-50 % |
-40 % |
-10 % |
0 % |
Los ejemplos anteriores son ilustraciones teóricas destinadas a explicar los mecanismos. No representan una promesa de rendimiento real de ningún fondo. Los productos reales pueden tener diferentes rangos de colchón, umbrales de protección, tasas de participación y estrategias de opciones. Las ganancias al alza también pueden estar limitadas en distintos grados.
Por ejemplo, la gama de ETF de Bitcoin con protección estructurada de Calamos incluye una serie con protección del 100 %, así como las Series 90 y 80, que ofrecen distintos niveles de protección. Los inversores deben revisar los documentos de cada producto por separado y no pueden determinar el rango específico de pérdidas basándose únicamente en el número incluido en el nombre del producto.
¿Por qué los ETF de Bitcoin con protección a la baja suelen tener un límite de rentabilidad?
La protección frente a caídas no es gratuita. Para establecer una estructura de protección, un fondo puede necesitar comprar opciones, asignar recursos a activos que puedan proporcionar un valor específico al vencimiento o utilizar otros mecanismos de cartera. Todas estas actividades generan costes económicos.
Una forma habitual de financiar la estructura es cobrar primas mediante la venta de opciones de compra.
Por ejemplo, un fondo puede utilizar una estrategia de opciones para proporcionar exposición al alza de Bitcoin mientras establece una rentabilidad máxima del 12 % durante el período de resultados. Si Bitcoin sube un 8 % durante ese período, el fondo puede participar en la ganancia correspondiente. Si Bitcoin sube un 30 %, el rendimiento del fondo aún puede estar limitado a aproximadamente el 12 %.
El límite suele determinarse en función de las condiciones de mercado antes del inicio de cada período de resultados. Los precios de las opciones relacionadas con Bitcoin, la volatilidad implícita, los tipos de interés, los vencimientos de las opciones y los costes de la cartera del fondo pueden afectar al nivel de participación al alza que el fondo puede ofrecer.
El límite no es una tasa de rentabilidad anual que el fondo garantice pagar. Si Bitcoin no sube, el fondo generalmente no pagará automáticamente a los inversores una rentabilidad del 12 % simplemente porque tenga un límite del 12 %.
El límite también puede cambiar de un período de resultados a otro. Un límite más alto ofrecido durante un período no significa que el mismo nivel esté disponible durante el siguiente.
¿Cómo funcionan los ETF de Bitcoin con protección estructurada de Calamos?
Calamos fue uno de los primeros gestores de activos en lanzar ETF de Bitcoin con protección estructurada. En enero de 2025, lanzó el Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), con el objetivo de inversión de proporcionar participación en el potencial alcista de Bitcoin y protección frente a caídas durante un período de resultados específico.
A diferencia de los ETF al contado que mantienen Bitcoin directamente, CBOJ construye su cartera utilizando valores del Tesoro de Estados Unidos y opciones relacionadas con Bitcoin.
Los valores del Tesoro de Estados Unidos de cupón cero pueden proporcionar un valor predeterminado al vencimiento, ayudando a establecer la base de la protección al final del período de resultados. Las opciones relacionadas con Bitcoin proporcionan exposición a las ganancias del activo de referencia mientras controlan la rentabilidad potencial máxima. El objetivo de protección del fondo es cubrir el rendimiento negativo del precio de Bitcoin durante todo el período de resultados, excluyendo comisiones y gastos.
Una característica importante de esta estructura es que gestiona por separado la protección del capital y la participación en los movimientos de precio de Bitcoin. En lugar de limitarse a mantener Bitcoin y protegerlo con una única opción de venta, el fondo puede utilizar una combinación de instrumentos de renta fija y derivados para crear un resultado predeterminado al final del período.
En 2026, Calamos había establecido una serie de productos de Bitcoin con protección estructurada cuyos períodos de resultados comienzan en diferentes meses, incluidos enero, abril, julio y octubre, así como los productos correspondientes de las Series 90 y 80.
Por ejemplo, los materiales oficiales de CBOY indican que el fondo busca proporcionar una protección del 100 % frente a caídas de Bitcoin durante un período de resultados de aproximadamente un año, mientras participa en las ganancias al alza hasta un límite predeterminado. El fondo indica claramente que tanto la protección como el límite son resultados objetivo para un período específico y que el fondo no invierte directamente en Bitcoin.
Por tanto, al adquirir estos productos, los inversores no deben comparar únicamente los nombres o los precios actuales de los ETF. También deben confirmar el período de resultados aplicable, el nivel de protección, el límite actual y el período de tenencia restante.
¿Por qué el período de tenencia afecta a la eficacia de la protección a la baja?
La estructura de rentabilidad de un ETF con protección a la baja suele diseñarse en torno a un período de resultados predeterminado, como aproximadamente un año. El nivel de protección y el límite del fondo generalmente se calculan a partir del valor liquidativo del fondo al inicio del período de resultados, utilizando el resultado al final del período como objetivo. Esto significa que un inversor que compra al inicio del período de resultados y mantiene la inversión hasta el final puede experimentar un resultado completamente diferente al de un inversor que compra a mitad del período o vende antes.
Por ejemplo, supón que el valor liquidativo de un fondo es de $25 al inicio del período de resultados. El fondo busca proporcionar protección total frente a caídas al final del período y tiene un límite específico para las ganancias al alza. Supón que, a mitad del período de resultados, Bitcoin ha subido y el valor liquidativo del fondo ha aumentado a $27. Un nuevo inversor que compre a $27 puede seguir invirtiendo en un fondo con la estructura de protección original para el final del período. Sin embargo, dicha protección suele basarse en una referencia cercana al nivel original de $25, en lugar de garantizar que el nuevo inversor no incurra en pérdidas tras comprar a $27.
Si Bitcoin baja posteriormente y el fondo acaba volviendo a un nivel próximo a la referencia de protección original, el inversor que compró a mitad del período aún puede incurrir en pérdidas. Vender antes plantea un problema similar. Antes del vencimiento, una estrategia de opciones tiene valor temporal y su precio de mercado se ve afectado por factores como el plazo restante, la volatilidad implícita y el precio del activo de referencia. Por tanto, el valor liquidativo del fondo a mitad del período de resultados puede no ser igual al resultado indicado por su perfil de rentabilidad objetivo al final del período.
Los documentos del fondo de Calamos indican claramente que los resultados objetivo están destinados principalmente a inversores que mantienen la inversión de forma continua desde el primer día del período de resultados hasta su finalización. Los inversores que compren o vendan en otros momentos pueden experimentar resultados significativamente diferentes. Por este motivo, "protección del 100 % frente a caídas" no debe interpretarse como "los inversores no pueden perder dinero independientemente de cuándo compren".
¿Cuál es la diferencia entre un ETF de Bitcoin con protección a la baja y un ETF al contado convencional?
Tanto los ETF de Bitcoin al contado convencionales como los ETF de Bitcoin con protección a la baja pueden proporcionar exposición a Bitcoin. Sin embargo, sus objetivos de rentabilidad, estructuras de riesgo y casos de uso adecuados difieren significativamente.
| Factor de comparación |
ETF de Bitcoin al contado convencional |
ETF de Bitcoin con protección a la baja |
| Objetivo principal |
Seguir el rendimiento del precio de Bitcoin |
Ajustar el perfil de riesgo-rentabilidad durante un período específico |
| Enfoque de inversión |
Mantener principalmente Bitcoin |
Puede mantener valores del Tesoro de Estados Unidos y opciones relacionadas con Bitcoin |
| Potencial alcista |
Generalmente sin límite estructural |
Normalmente sujeto a un límite predeterminado |
| Riesgo a la baja |
Asumir el riesgo de una caída del precio de Bitcoin |
Proporcionar un colchón o un objetivo de protección según la estructura del producto |
| Período de tenencia |
No se requiere un período de resultados específico |
Los objetivos de protección suelen estar vinculados al período de resultados |
| Costes principales |
Comisiones de gestión y costes de transacción |
Comisiones de gestión, costes de la estructura de opciones y costes de transacción |
| Riesgos principales |
Volatilidad de mercado, custodia y error de seguimiento |
Incumplimiento de la protección, rendimientos limitados, riesgo de opciones y riesgo de liquidez |
La ventaja de un ETF de Bitcoin al contado convencional es que su estructura de rentabilidad es relativamente sencilla. Los inversores pueden participar de forma más directa en los cambios del precio de Bitcoin sin necesidad de comprender una estrategia de opciones compleja. Al mismo tiempo, su riesgo a la baja también es relativamente directo. Un producto con protección a la baja puede ser adecuado para inversores que desean controlar parte de su riesgo de precio durante un período específico y aceptan un menor potencial alcista.
Por ejemplo, en un mercado en el que el precio de Bitcoin sube rápidamente, un ETF al contado convencional puede generar una mayor rentabilidad de precio, mientras que un ETF con protección estructurada puede alcanzar su límite relativamente pronto. Por el contrario, en un mercado en el que Bitcoin baja de forma significativa, un producto protegido que cumpla las condiciones puede demostrar una mayor resiliencia frente a caídas.
Sin embargo, ningún tipo de fondo es categóricamente mejor que el otro. Los inversores deben considerar su horizonte de inversión, tolerancia al riesgo, necesidades de liquidez y disposición a aceptar un límite de rentabilidad.
¿Qué riesgos deben considerar los inversores al invertir en ETF de Bitcoin con protección a la baja?
Aunque los ETF con protección a la baja están diseñados para reducir riesgos de precio específicos, siguen siendo productos financieros que pueden generar pérdidas de inversión.
-
Riesgo de que no se alcance el objetivo de protección. El resultado objetivo depende de asignaciones específicas de activos, contratos de opciones y condiciones de mercado. Incluso si un producto está diseñado para proporcionar protección total frente a caídas, no hay garantía de que alcance su objetivo en todas las circunstancias.
-
Riesgo de operar antes de tiempo. Los inversores que compren o vendan a mitad del período de resultados pueden no recibir la protección prevista inicialmente. En particular, si los inversores compran después de que el precio del fondo haya subido y esté cerca de su límite, el potencial alcista restante puede ser muy limitado mientras persiste el riesgo a la baja.
-
Riesgo de comisiones y costes de transacción. La protección total anunciada por algunos productos se calcula antes de las comisiones del fondo y otros gastos. Los rendimientos netos reales también pueden verse afectados por las comisiones de negociación, los diferenciales entre compra y venta y los impuestos.
-
Riesgo de derivados y liquidez. Los precios de las opciones pueden verse afectados por la volatilidad del mercado, la liquidez, el riesgo de contraparte y las condiciones de liquidación. El precio de negociación en el mercado de las participaciones del fondo también puede diferir de su valor liquidativo.
-
Riesgo de que cambie el límite. Cuando un fondo entra en un nuevo período de resultados, puede restablecer el límite según las condiciones de mercado de ese momento. Los inversores no deben considerar el límite de un período anterior como una tasa de rentabilidad futura a largo plazo.
Además, los ETF con protección estructurada no son depósitos bancarios ni están cubiertos por el seguro de depósitos de la FDIC. Aunque la cartera de un fondo contenga valores del Tesoro de Estados Unidos, esto no significa que las participaciones del fondo tengan una garantía gubernamental del capital.
Por tanto, al evaluar estos productos, los inversores deben revisar detenidamente el folleto del fondo, el calendario de períodos de resultados, el límite, el nivel de protección y las divulgaciones de riesgos, en lugar de basarse únicamente en el nombre del producto.
Conclusión
El mecanismo de protección a la baja utilizado por los ETF de Bitcoin reasigna esencialmente el riesgo de inversión y los rendimientos potenciales mediante opciones y otros instrumentos financieros. A diferencia de los ETF de Bitcoin al contado convencionales, que asumen directamente los efectos de la volatilidad de precios, los productos con protección estructurada buscan reducir el riesgo a la baja durante un período específico al establecer un colchón, un límite de pérdidas o un objetivo de protección total al final del período.
La protección tiene un coste. Para establecer protección frente a caídas, un fondo generalmente debe limitar las ganancias al alza mientras asume las comisiones de gestión, los riesgos de derivados y los costes operativos relacionados.
El desarrollo de los ETF de Bitcoin con protección estructurada de Calamos muestra que los mercados financieros tradicionales están introduciendo herramientas consolidadas de inversión estructurada en la clase de activos de Bitcoin. Los inversores ya no se limitan a asumir directamente toda la volatilidad del precio de Bitcoin. También pueden elegir productos con diferentes perfiles de riesgo-rentabilidad.
Sin embargo, la clave para comprender estos ETF no es determinar si afirman "proteger el capital". Es determinar a qué precio se aplica la protección, cuándo entra en vigor, qué parte de una caída cubre y a cuánto potencial alcista debe renunciar el inversor.
Preguntas frecuentes
¿Puede un ETF de Bitcoin garantizar que los inversores no perderán capital?
No se puede ofrecer una garantía universal. Algunos ETF con protección estructurada tienen el objetivo de proporcionar protección total frente a caídas durante un período de resultados específico. Sin embargo, este objetivo suele excluir las comisiones y otros gastos, y no puede garantizarse. Los inversores que compren a mitad del período o vendan antes pueden tener una probabilidad especialmente alta de incurrir en pérdidas.
¿Cuál es la diferencia entre un ETF Buffer y un ETF con 100% Protection?
Un ETF Buffer generalmente busca absorber parte de la caída inicial del activo subyacente durante un período de resultados específico. Una vez que la caída supera el colchón, los inversores siguen asumiendo las pérdidas. Un ETF con 100% Protection busca cubrir el rendimiento negativo del precio del activo de referencia durante todo el período de resultados, pero generalmente incluye un límite, comisiones y condiciones de período de tenencia.
¿Por qué están limitados los rendimientos de los ETF con protección a la baja?
El fondo debe pagar el coste de establecer la estructura de protección. Al vender opciones de compra o utilizar otras estrategias de opciones, el fondo puede obtener financiación para respaldar la protección frente a caídas. A cambio, el potencial alcista del inversor puede estar limitado.
Si Bitcoin sube un 50 %, ¿puede un ETF protegido también subir un 50 %?
No necesariamente. Si el fondo tiene un límite del 12 %, incluso si el activo de referencia sube un 50 % durante el período de resultados, el rendimiento objetivo del fondo puede estar limitado al 12 % o menos. Los rendimientos netos reales también deben tener en cuenta las comisiones y otros factores.
¿Por qué comprar a mitad del período de resultados puede dar lugar a una pérdida de protección?
El objetivo de protección del fondo generalmente se calcula a partir de su valor liquidativo al inicio del período de resultados, en lugar del precio de compra real de cada inversor. Si un inversor compra después de que el fondo haya subido, una caída posterior del precio aún puede generar una pérdida.
¿Los ETF de Bitcoin protegidos de Calamos mantendrán BTC directamente?
Sus productos relacionados con protección estructurada utilizan principalmente valores del Tesoro de Estados Unidos, opciones sobre ETF relacionados con Bitcoin u opciones sobre índices para construir sus carteras, y pueden no mantener Bitcoin directamente. La asignación específica de activos debe determinarse revisando el folleto de cada fondo.