I. Introducción: por qué un framework es más relevante que los objetivos de precio para Bitcoin en el segundo trimestre
Al iniciar el segundo trimestre de 2026, el precio de Bitcoin (BTC) sigue condicionado por la dinámica interna del mercado cripto y la liquidez macro global. Los datos públicos muestran que los ETF spot de Bitcoin en EE. UU. han registrado entradas netas semanales destacadas, con informes que citan totales de una sola semana cercanos o superiores a 1 000 millones de dólares y productos como BlackRock IBIT como principales responsables de estos flujos. Al mismo tiempo, las narrativas técnicas suelen señalar “zonas clave de resistencia—zonas de soporte inferior” como elementos centrales de la acción del precio. Para inversores e investigadores, lo más prudente es descomponer los movimientos del mercado en el segundo trimestre en datos verificables, factores interpretables y riesgos revisables, en lugar de perseguir un único objetivo de precio.
Este artículo recopila coberturas mediáticas recientes y debates públicos, complementados por un framework analítico. No constituye asesoramiento de inversión; verifica de forma independiente todas las fuentes de datos y considera tus propias preferencias de riesgo.
II. Evolución reciente del mercado: tres hilos principales
Formación marginal de precios a través de ETF spot y canales institucionales
Desde abril de 2026, el mercado ha puesto el foco en:
-
Fortaleza de las entradas netas semanales: Algunos informes sitúan las entradas netas de la semana que terminó a mediados de abril en unos 996 millones de dólares, uno de los niveles más altos desde mediados de enero de 2026.
-
Entradas netas sostenidas: Otros informes destacan entradas netas acumuladas aún mayores durante periodos más largos (unos siete días de trading), y recuerdan que expresiones como “nuevos máximos por etapas” dependen de intervalos estadísticos y definiciones de producto.
-
Concentración de productos: Los productos líderes como IBIT son citados como principales responsables de las entradas netas, mientras que los ETF recién listados o más pequeños pueden registrar entradas “modestas en términos absolutos pero consistentemente positivas”.
Es importante tener en cuenta: las entradas netas en ETF no garantizan la apreciación del precio. Su impacto suele seguir la ruta de “aumento de la demanda spot—ajustes en cadenas de market making y arbitraje—variaciones en volatilidad y base”, y puede verse compensado por factores como tasas de financiación de futuros, cobertura de opciones y liquidez de stablecoins.
Precio y niveles técnicos: interpretación de la volatilidad a través de rangos
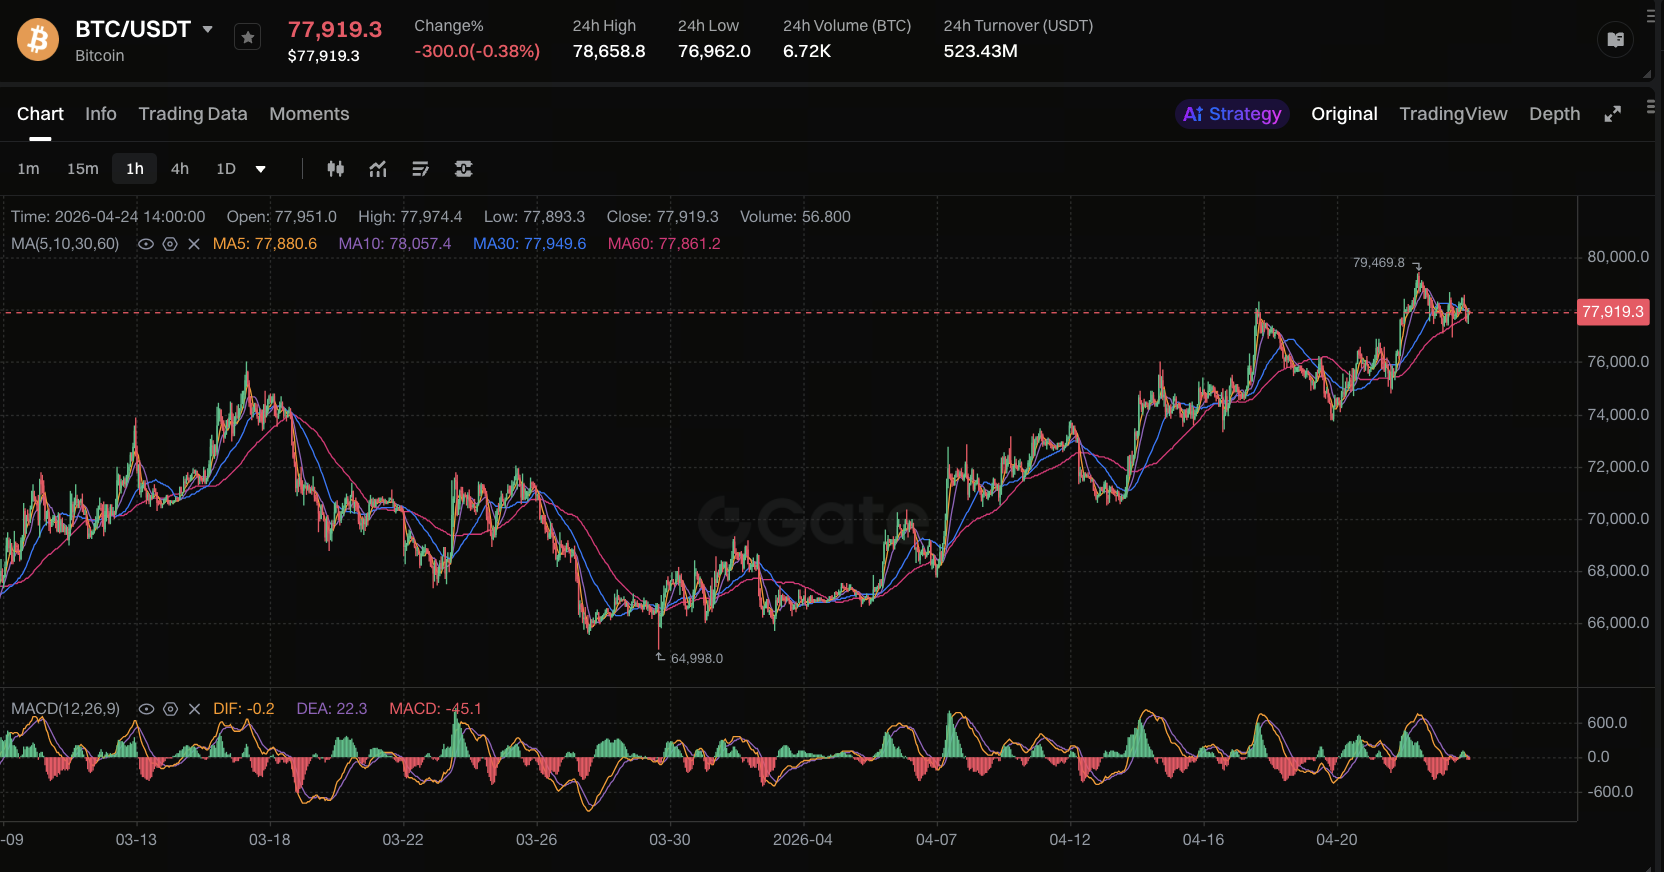
Fuente: Página de mercado de Gate
En abril de 2026, varias firmas de investigación describen el rango de trading a corto plazo de BTC como aproximadamente 70 000–77 000 dólares, señalando la zona de 76 000 como resistencia clave y área de prueba de breakout. El análisis técnico proporciona coordenadas útiles para operaciones concurridas y distribuciones de stop-loss, pero su poder predictivo es limitado: el mismo nivel técnico puede generar resultados de breakout o falso breakout muy diferentes según el contexto macro.
Variables macro: trayectorias de tasas de interés y apetito por el riesgo
Bitcoin suele correlacionarse con activos de riesgo como el Nasdaq, aunque esta relación no siempre es estable. Los principales factores macro para el segundo trimestre incluyen:
-
Expectativas de política de la Fed: Empleo, inflación y comentarios oficiales redefinen la curva de probabilidades para recortes o subidas de tasas.
-
Liquidez en dólares y condiciones de crédito: Entornos de financiación más restrictivos suelen ser menos favorables para activos de alta volatilidad.
-
Sorpresas geopolíticas y regulatorias: A menudo provocan picos abruptos de volatilidad en el mercado cripto a corto plazo.
El análisis macro es más útil para ajustar ponderaciones de escenarios que como explicación diaria del precio.
III. Framework analítico: matriz de escenarios frente a previsiones unidireccionales
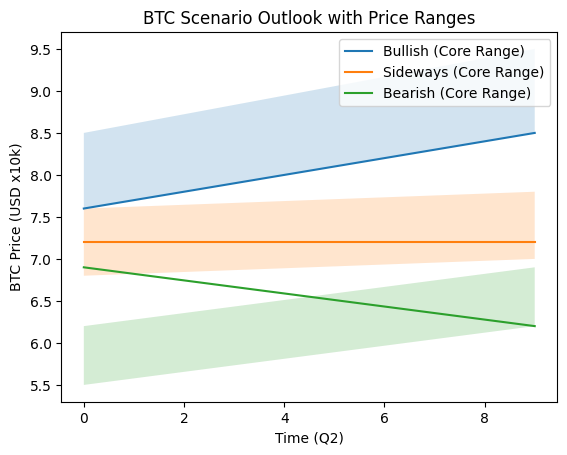
Previsión de precio en matriz de tres escenarios
Escenario alcista (resonancia de activos de riesgo + entradas sostenidas de fondos)
Supuesto principal: los datos macro no reducen significativamente el apetito por el riesgo, las entradas netas en ETF e institucionales siguen siendo positivas y no hay señales importantes de ventas on-chain. En este escenario, el centro de precios suele desplazarse a 76 000–85 000 dólares. Si se producen breakouts de volumen sostenido junto con resonancia en la preferencia por el riesgo, la zona de subida a corto plazo podría llegar a 85 000–95 000 dólares (aún dependiente de eventos y volatilidad, no apta para extrapolaciones lineales).
Características potenciales del mercado:
-
BTC rompe la resistencia clave con volumen y retestea para confirmación.
-
Los indicadores de volatilidad rebotan desde mínimos, pero sin escalar hacia picos descontrolados.
-
El suministro de stablecoins y los indicadores de liquidez relacionados no muestran una contracción sostenida.
Riesgos clave (señales de invalidación): eventos macro de cisne negro que disparen primas de riesgo; noticias de aplicación regulatoria que provoquen retiros de liquidez; tasas de financiación extremadamente positivas en mercados derivados seguidas de un rápido desapalancamiento.
Escenario de rango (vacío informativo + fuerzas equilibradas)
Supuesto principal: el contexto macro está en una fase de “datos mixtos, trayectoria de política constantemente revalorada”, las entradas en ETF y los movimientos de precio no están sincronizados, y el mercado opera en rango. En este escenario, el segundo trimestre probablemente verá una oscilación amplia entre 68 000–78 000 dólares: el límite superior cerca de 76 000–78 000 como resistencia, el límite inferior con repetidas pruebas y falsos breakouts alrededor de 68 000–72 000 dólares.
Características potenciales del mercado:
-
El precio prueba repetidamente soporte y resistencia clave, con falsos breakouts cada vez más frecuentes.
-
La cantidad ejecutada y la volatilidad tienden a la baja, y la narrativa oscila entre “compra institucional” y “consolidación de ciclo”.
-
Altcoins y BTC divergen en fortaleza relativa, favoreciendo oportunidades estructurales sobre rallies beta amplios.
En escenarios de rango, la investigación debe centrarse más en trading de volatilidad, gestión de posiciones y estrategias orientadas a eventos que en previsiones direccionales.
Escenario bajista (contracción de liquidez + limpieza de cadenas de apalancamiento)
Supuesto principal: las expectativas de tasas se vuelven más restrictivas o las condiciones de crédito empeoran, los activos de riesgo enfrentan presión vendedora generalizada y el mercado cripto presenta apalancamiento excesivo, triggers de liquidación o ventas masivas. En este escenario, es más probable que los precios pongan a prueba la zona de bajada de 62 000–69 000 dólares. Si se combinan shocks de liquidez y reacciones en cadena de desapalancamiento, el extremo podría alcanzar 55 000–62 000 dólares (los escenarios extremos son de baja probabilidad y alta volatilidad—el foco debe estar en control de riesgos y gestión de posiciones, no en previsiones base).
Características potenciales del mercado:
-
Las entradas netas en ETF se ralentizan o se vuelven negativas (distinguir factores técnicos de redención, arbitraje y rebalanceo).
-
Las tasas de financiación en futuros perpetuos se vuelven negativas o muestran oscilaciones abruptas.
-
Los precios no logran rebotar tras romper soportes clave.
Nota: el escenario bajista no implica necesariamente “el fin de la tendencia a largo plazo”, sino que describe una fase de presión de precios dentro del segundo trimestre.
IV. Checklist de indicadores recomendados
Para minimizar el sesgo narrativo, los investigadores deben seguir los siguientes indicadores (aproximadamente en orden de prioridad):
-
Entradas netas diarias/semanales en ETF spot de Bitcoin en EE. UU.: asegúrate de definiciones consistentes (si se incluye ETH, si se excluyen conversiones internas).
-
Probabilidades implícitas de trayectorias de tasas de la Fed: monitoriza dot plots, declaraciones oficiales y revalorización de mercado tras publicaciones de datos.
-
Capitalización total de mercado de stablecoins y actividad on-chain de stablecoins principales: sirve como proxy de liquidez del mercado cripto.
-
Balances en exchanges y etiquetas de grandes transferencias: identifica potencial presión vendedora, pero recuerda que “depositar en exchange ≠ venta inmediata”.
-
Tasas de financiación, interés abierto (OI) y mapas de calor de liquidación: evalúa niveles de apalancamiento y riesgo de squeeze a corto plazo.
-
Volatilidad implícita y skew de opciones: especialmente relevante para ventanas de eventos cerca del fin del segundo trimestre (datos macro, liquidaciones trimestrales).
Con las “últimas noticias” altamente fragmentadas, el error más común en investigación no es interpretar mal la dirección, sino confundir correlación con causalidad. Para mejorar la calidad, enumera explícitamente las fuentes de sesgo informativo y realiza verificación comparativa:
-
Diferencias de definición estadística: la “entrada neta” de una semana puede variar significativamente según si se incluyen productos recién listados, se excluyen conversiones de acciones o se fusionan ETF multi-activo. Alinea conjuntos de productos y ventanas temporales antes de comparar entre medios.
-
Sesgo de superviviente y amplificación de titulares: los días de entrada extrema suelen acaparar titulares, pero la continuidad y las distribuciones de cola son igual de relevantes. Revisa tanto niveles medianos como rangos percentiles.
-
Interpretación errónea de indicadores on-chain: las entradas netas en exchanges, cambios en suministro de holders a largo plazo (LTH), etc., requieren interpretación según la calidad de etiquetas de dirección, interferencia de mixers y factores estacionales. Evita conclusiones por un solo indicador.
-
Niveles técnicos autorreforzados y recolección inversa: los niveles clave de precio ampliamente difundidos pueden provocar falsos breakouts a corto plazo y caza de liquidez. Valida conclusiones técnicas con cantidad ejecutada y estructura de derivados.
Proceso de verificación operativa:
-
Registra la fuente original de datos (divulgaciones oficiales, proveedores de datos, resúmenes mediáticos).
-
Utiliza dos o más fuentes independientes para cruzar cifras clave.
-
Limita conclusiones a “fenómenos observados bajo una definición específica” y declara claramente incertidumbres y contraejemplos.
Sintetizando la información pública reciente, la perspectiva más razonable para Bitcoin en el segundo trimestre de 2026 es: bajo la influencia combinada de flujos de fondos en ETF, niveles técnicos clave y trayectorias macro, el mercado probablemente experimentará consolidación en rango o breakouts direccionales en un entorno de alta volatilidad. Cualquier conclusión que relacione directamente las entradas netas a corto plazo con “subidas de precio inevitables” corre el riesgo de pasar por alto los efectos no lineales de cobertura de derivados, estructuras de arbitraje y shocks macro.
Desde mediados del segundo trimestre hasta el final suelen concentrarse publicaciones de datos macro y ventanas de comunicación de política. Cuando la volatilidad implícita tiene precio bajo y la incertidumbre de eventos es alta, los precios tienden a movimientos rápidos y unidireccionales. Superponer vencimiento de futuros CME, strikes concentrados de opciones y eventos macro clave ayuda a transformar “juicios estáticos de objetivos de precio” en “evaluaciones de rango y riesgo de cola bajo condiciones orientadas a eventos”.
Recordatorio de riesgos: los criptoactivos son altamente volátiles y pueden registrar caídas abruptas y crisis de liquidez. Este artículo es solo para fines de investigación e información y no constituye asesoramiento de inversión ni promesa de rentabilidad.


