Square
A seguir
Quente
Notícias
Notificações
Perfil

AiPeter

vip
Ainda sem conteúdo
VIP 5 de escalão máximo1.0 Ano(s)
4
A seguir
3
Fãs
36
Gostei
Três declarações de saída do mercado, três previsões cumpridas com precisão! Que nível de capacidade de antecipação tem JS Big Shark?

No mercado das criptomoedas e no mercado bolsista dos EUA, há muitas pessoas que se atrevem a fazer previsões, mas quantas se atrevem a apostar a sua própria saída do mercado?

Este ano, uma pessoa deixou uma impressão profunda no mercado com três declarações públicas de saída do mercado.

É o KOL que tenho acompanhado de perto — JS Big Shark/JS Grande Tubarão@JS大鲨鱼

Recordemos as três previsões marcantes que fez este ano:

P
ETH-1,26%
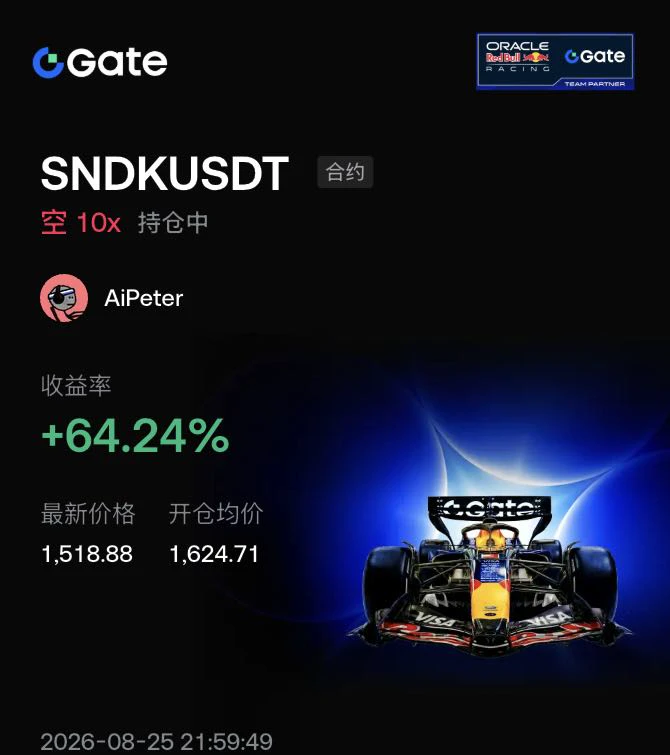
SNDK-15,99%
  • 1
A posição curta na Nvidia atingiu o take-profit como previsto. Obrigado, professor Grande Tubarão@JS大鲨鱼
O mercado está muito difícil neste momento. Chegou o inverno da realidade e, com ele, o inverno dos mercados financeiros. O que temos de fazer é proteger os nossos ativos e resistir juntos. O amanhecer não está longe.
NVDA-0,35%
Qual é a novela de hoje do Hype?
#Hype
HYPE+0,24%
Os 2200 já foram alcançados!!!
O tempo provará, Grande Tubarão. Não há mais nada a dizer@JS大鲨鱼
Atualização importante
JsBigShark
Branqueamento de capitais 1|Como é que o dinheiro de que foi burlado começa a ser branqueado depois de entrar na blockchain?
Assim que o dinheiro obtido através da burla entra na blockchain, é dividido, convertido noutras moedas, transferido entre blockchains e passado por misturadores de criptomoedas, eliminando gradualmente a sua origem. Nesta edição, analisamos cada passo com base em processos reais e, na segunda metade, fazemos uma recapitulação em termos que até uma criança do ensino básico consegue entender.
$BTC
Aprender
JsBigShark
Branqueamento de capitais 2|A última milha do branqueamento na blockchain: como é que o dinheiro passa para o mundo real e como é que os criminosos são apanhados?
Por mais bem branqueado que esteja na blockchain, no fim o dinheiro tem sempre de ser convertido novamente em dinheiro físico. Quase todos os caminhos passam por várias portas de entrada, onde as autoridades policiais ficam à espera. Nesta edição, analisamos o caso de Lichtenstein e Morgan: como é que o dinheiro passou para o mundo real e em que momento deixaram escapar pistas.
$BTC
Série de alta qualidade 3
JsBigShark
Branqueamento de capitais 3|Porque é que apareceram mais 700 milhões de dólares na conta do primeiro-ministro de um país? (caso 1MDB)
Na tarde de 30 de setembro de 2009, foram enviados 700 milhões de dólares da Malásia. Segundo a queixa do Departamento de Justiça dos EUA, o dinheiro passou por uma empresa-fantasma, deu uma grande volta e acabou por entrar na conta do “Funcionário malaio n.º 1”. Neste episódio, reconstituímos o percurso completo descrito na acusação e, no final, fazemos uma recapitulação em linguagem simples.
$BTC
Segunda edição de valor excecional
JsBigShark
O episódio anterior de «A Mudança de Rota dos Ativos Tradicionais» ultrapassou os 30 milhões de visualizações em toda a Internet
Nesse episódio, falámos da mudança de rota do capital
Neste episódio, falamos de algo ainda mais importante
A IA está a passar de responder a perguntas para assumir o trabalho das pessoas
A Muse é apenas um sinal
O que poderá realmente ser reavaliado é todo o modo de produção do mundo
«A Mudança de Rota dos Ativos Tradicionais II», continua
O vídeo de valor inestimável foi atualizado novamente!!
JsBigShark
O episódio anterior de «A Mudança de Rota dos Ativos Tradicionais» ultrapassou os 30 milhões de visualizações em toda a Internet
Nesse episódio, falámos da mudança de rota do capital
Neste episódio, falamos de algo ainda mais importante
A IA está a passar de responder a perguntas para assumir o trabalho das pessoas
A Muse é apenas um sinal
O que poderá realmente ser reavaliado é todo o modo de produção do mundo
«A Mudança de Rota dos Ativos Tradicionais II», continua
Reduzir transações
JsBigShark
A construção de posições para o mercado em alta já está concluída.
Vou de férias.
Vemo-nos daqui a uns dias.
Boa sorte a todos.
Durante este período, já fiz operações de curto prazo suficientes.
Ao fazer as contas, percebi que:
passar todos os dias a acompanhar o mercado, a lutar entre posições longas e curtas e a suportar as emoções e a pressão,
no fim, pode nem render mais do que comprar spot no fundo do mercado em baixa.
E depois ficar tranquilamente com a posição durante toda uma tendência, ganhando ainda mais.
Por vezes, fazer mais operações não significa ganhar mais.
O verdadeiro dinheiro a sério
vem muitas vezes de ter coragem para comprar em níveis baixos,
conseguir manter a posição durante o percurso
e ter determinação para sair em níveis altos.
A partir de agora, deixem o mercado seguir o seu curso.
Quando chegarmos realmente ao topo,
voltarei para ajudar todos a sair no topo.
repost-content-media
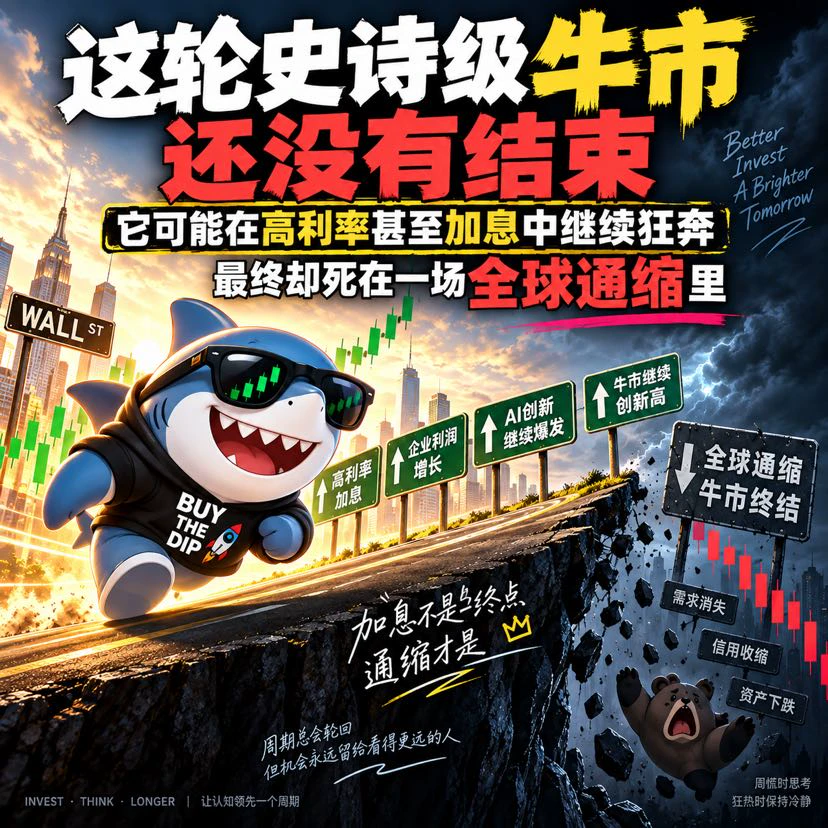
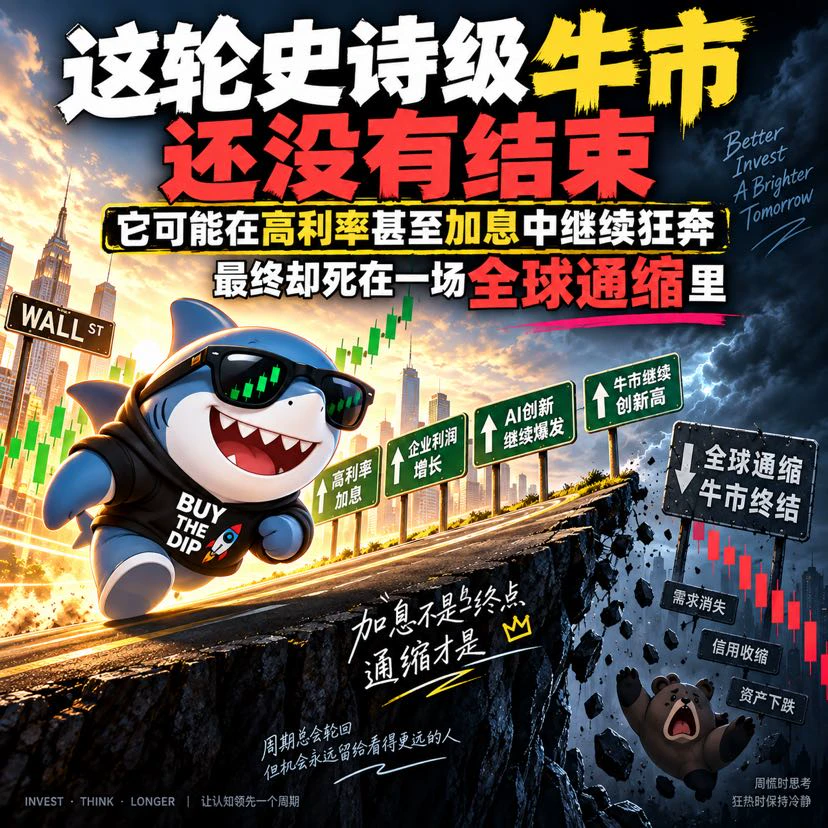
A subida das taxas de juro não significa que o mercado em alta tenha terminado.
JsBigShark
【O poço dourado está a aproximar-se】
A história já o provou muitas vezes.
Em 1994, a Fed subiu rapidamente as taxas de juro.
Entre 2004 e 2006, subiu-as 17 vezes consecutivas.
Em 2022, voltou a registar o ciclo de subidas mais rápido das últimas décadas.
Mas as subidas das taxas, por si só, não puseram imediatamente fim ao mercado altista.
O que realmente mata um mercado altista nunca são apenas as palavras “subida das taxas”.
É o facto de as taxas elevadas acabarem por prejudicar os lucros, o crédito e as despesas de capital.
Agora, a Fed já subiu as taxas em 25 pontos-base.
Daqui em diante, há apenas três coisas verdadeiramente importantes a observar:
As despesas de capital em IA começaram a inverter-se em massa?
Os lucros das empresas começaram a ser revistos significativamente em baixa?
Surgiram fissuras no mercado de crédito?
Se estas três coisas não se deteriorarem ao mesmo tempo,
então a próxima grande limpeza poderá, pelo contrário, ser o melhor ponto de partida para a próxima grande tendência de alta.
Os preços caem primeiro.
A alavancagem é eliminada primeiro.
O sentimento entra primeiro em pânico.
Mas os fundamentos não se deterioram.
É este o poço dourado.
Se este passo se concretizar,
a próxima fase poderá não ser apenas uma recuperação.
Poderá ser o início de um novo ciclo de reavaliação de ativos, com a IA, o armazenamento, a eletricidade, a robótica e a indústria aeroespacial a avançarem em conjunto.
Os verdadeiros grandes mercados altistas raramente começam quando todos se sentem mais confortáveis.
Começam antes nos momentos mais dolorosos. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
O risco está sempre presente.
JsBigShark
Neste mercado, sinto cada vez mais que há qualquer coisa que não bate certo.
Não estou a dizer que vai colapsar já.
O que digo é que, quando olhamos para muitos indicadores macroeconómicos em conjunto, isto não parece um ambiente que devesse continuar a subir sem pensar duas vezes.
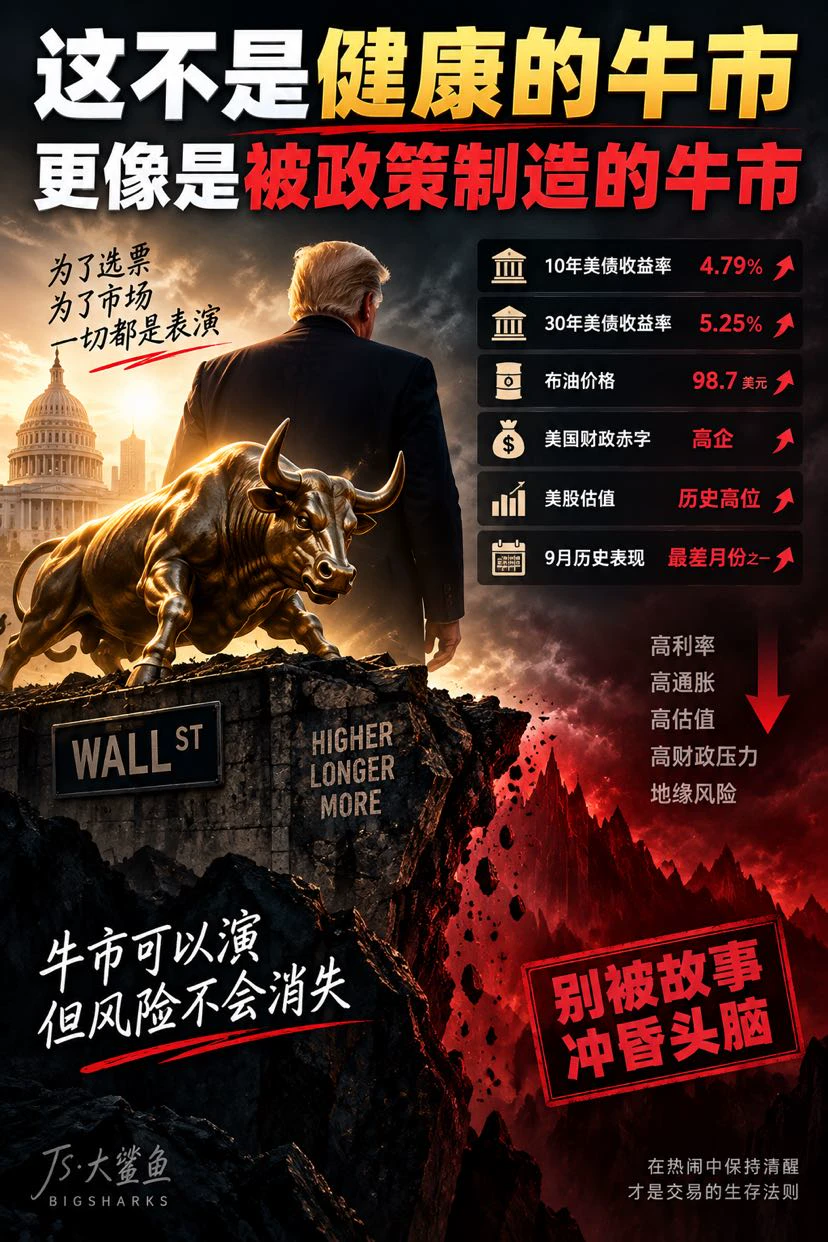
As yields das obrigações do Tesouro dos EUA a 10 e 30 anos continuam elevadas.
As taxas de juro de longo prazo a nível global voltaram a subir.
O preço do petróleo mantém-se elevado.
O défice orçamental dos EUA e a pressão para emitir dívida continuam a aumentar.
As avaliações das ações já estão muito caras.
E setembro é, por si só, um mês historicamente fraco.
Em condições normais, esta combinação não é favorável às ações tecnológicas com avaliações elevadas.
Mas os índices simplesmente não conseguem cair.
Porquê?
Porque o mercado já não está a negociar apenas com base nos fundamentos macroeconómicos, mas também nas expectativas de apoio político, nos lucros da IA e na perspetiva de que os EUA continuarão a manter a prosperidade dos preços dos ativos.
Sobretudo à medida que nos aproximamos do ciclo das eleições intercalares nos EUA.
O que Trump naturalmente gostaria de ver é:
Mercado acionista forte.
Emprego estável.
Contas de reforma a subir.
Empresas a continuar a investir.
Ativos norte-americanos a continuar a atrair capital global.
Por isso, isto parece mais um mercado altista prolongado continuamente pelas expectativas de política económica.
Atenção: estou a falar de “expectativas de política económica”.
Não estou a dizer que Trump pode controlar diretamente o mercado acionista, muito menos que alguém possa carregar num botão e fazer subir os índices.
O que continua realmente a sustentar o mercado são os lucros empresariais, o investimento em capital na IA, os estímulos orçamentais, os fluxos de capital e o apetite pelo risco.
Mas é precisamente aqui que está o problema.
O mercado altista atual é completamente diferente do mercado altista macroeconómico mais confortável.
Um mercado altista confortável deveria ser:
Inflação em queda
↓
Descida das yields das obrigações do Tesouro dos EUA
↓
Descida dos custos de financiamento
↓
Crescimento dos lucros empresariais
↓
Expansão das avaliações
Agora, porém, temos:
Yields das obrigações de longo prazo elevadas
+
Preço do petróleo elevado
+
Grande pressão orçamental
+
Avaliações elevadas
+
Investimento gigantesco em capital na IA
E, ainda assim, as ações continuam a atingir novos máximos.
Esta divergência pode manter-se durante muito tempo.
Pode até continuar a provocar um short squeeze e levar o mercado a novos máximos.
Mas precisa de lucros e narrativas cada vez mais fortes para se sustentar.
Por isso, não vou assumir uma posição pessimista apenas porque o cenário macroeconómico é negativo.
Pelo contrário, quanto mais este mercado “não devia subir, mas continua a subir”, mais facilmente os ursos acabam por ser todos expulsos.
O momento verdadeiramente perigoso será quando até o último urso começar a acreditar no mercado altista.
Daqui para a frente, vou estar atento apenas a três sinais:
Será que a yield das obrigações do Tesouro dos EUA a 30 anos consegue ultrapassar 5,3% ou até 5,5%?
Será que o preço do petróleo e a inflação voltarão a ficar fora de controlo?
Será que a despesa de capital em IA, a procura por HBM, DRAM e SSD empresariais irá abrandar pela primeira vez em simultâneo?
Sobretudo o último ponto.
A NVDA é o cérebro da IA.
A MU, a SK Hynix e a SNDK são os termómetros mais diretos da procura relacionada com a IA.
Enquanto as encomendas, os preços e os lucros destas empresas continuarem a crescer, o mercado ainda terá motivos para continuar a prolongar esta narrativa.
Mas se um dia assistirmos a:
As obrigações do Tesouro dos EUA continuam a subir
+
Revisão em baixa do CapEx em IA
+
HBM/DRAM/SSD começam a arrefecer
+
Alargamento dos spreads de crédito
Nesse momento, já não estaremos perante uma correção normal.
Em 2007, também não foi o simples aumento das taxas de juro que fez o mercado acionista colapsar imediatamente.
O verdadeiro problema foi que, depois de as taxas elevadas se manterem durante tempo suficiente, acabou por haver um ponto mais frágil que deixou de aguentar.
Na altura, as primeiras fissuras surgiram no imobiliário e no crédito subprime.
Nesta fase, vou estar atento ao investimento em capital na IA e aos mercados de crédito.
Por isso, não tenham pressa em tentar adivinhar o topo.
Este mercado pode perfeitamente continuar a subir.
Pode até registar uma última aceleração bastante impressionante para manter as expectativas de um mercado altista.
Mas vou continuar a aproveitar a subida enquanto olho para a porta.
Porque o ambiente macroeconómico atual não me diz que o mercado vai “colapsar já”.
Diz-me antes:
Para este mercado altista continuar a subir, o preço a pagar está a ficar cada vez mais elevado.
repost-content-media
xPróxima rotação de capital
JsBigShark
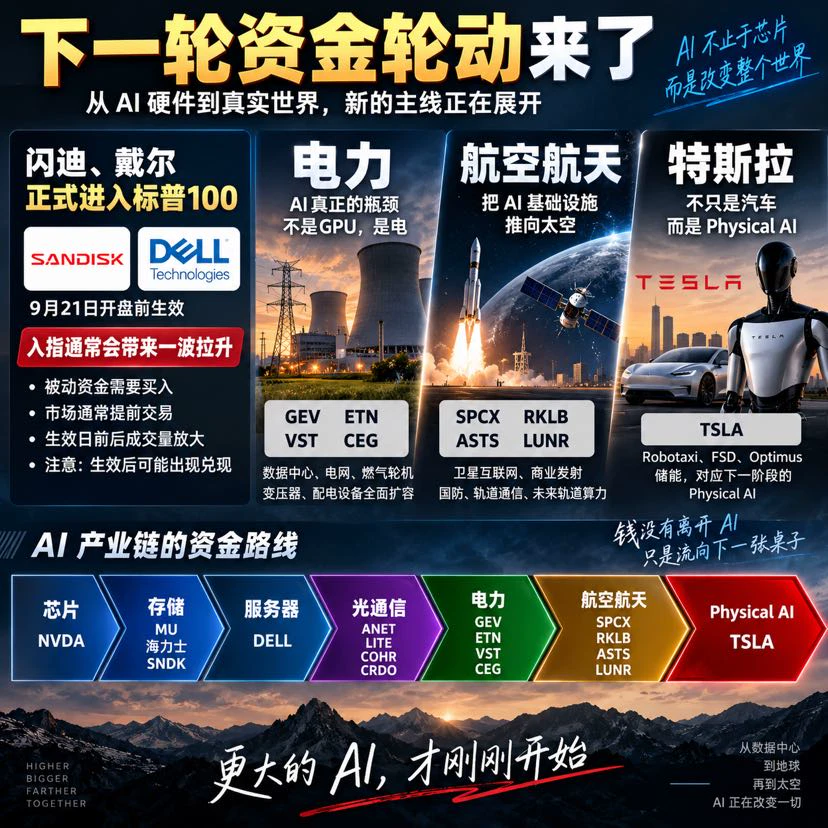
Na próxima ronda de rotação de capital, vou concentrar-me em: Tesla, aeroespacial e eletricidade.
Além disso, há mais dois velhos conhecidos que vou continuar a acompanhar:
SanDisk SNDK e Dell DELL.
Em breve, entrarão no S&P 100.
A questão é muito simples.
Depois de entrarem no S&P 100, os ETFs e fundos passivos que acompanham o índice terão de ajustar as suas posições de acordo com os novos pesos.
Por isso, durante o período entre o anúncio da lista e a entrada oficial em vigor, o mercado normalmente começa a negociar antecipadamente as expectativas de compra por parte dos fundos passivos.
Ou seja:
Anúncio da lista
↓
Os fundos ativos antecipam-se
↓
Os fundos passivos ajustam as posições
↓
Aumento do volume de negociação perto da data de entrada em vigor
Por isso, considero que ainda vale a pena acompanhar mais uma ronda de “negociação de entrada no índice” em SNDK e DELL.
Mas é depois da entrada em vigor que é preciso ter mais cuidado.
Isto porque os fundos que se posicionaram antecipadamente podem aproveitar a entrada dos fundos passivos para realizar lucros.
Por isso, a minha estratégia não é entrar no próprio dia da entrada em vigor.
É aproveitar as expectativas antecipadamente e, quanto mais próxima estiver a entrada oficial em vigor, mais atenção prestar à realização de lucros após uma subida.
Olhando mais adiante, na próxima ronda de rotação de capital vou concentrar-me em três áreas.
Primeiro, a eletricidade.
Atualmente, o que realmente falta à IA não são apenas GPUs, é eletricidade.
GEV, ETN, VST, CEG.
Segundo, o setor aeroespacial.
SPCX, RKLB, ASTS, LUNR.
A Internet por satélite, os lançamentos comerciais, a defesa, as comunicações orbitais e até, no futuro, a capacidade de computação em órbita estão a continuar a expandir as infraestruturas de IA.
Terceiro, a Tesla.
A TSLA já não pode ser analisada apenas como uma empresa automóvel.
Robotáxis, FSD, Optimus e armazenamento de energia.
Tudo isto corresponde à próxima fase da Physical AI.
Por isso, o percurso do capital que observo está a tornar-se cada vez mais claro:
NVDA — chips
↓
MU, SK Hynix, SNDK — memória
↓
DELL — servidores
↓
Comunicações óticas
↓
Eletricidade
↓
Aeroespacial
↓
TSLA — Physical AI
A entrada de SNDK e DELL no S&P 100 também é, por si só, um sinal bastante interessante.
O dinheiro não saiu da IA.
Está apenas a percorrer toda a cadeia industrial à procura do próximo ativo que ainda não tenha sido completamente valorizado pelo mercado.
No curto prazo, vou acompanhar o movimento de entrada de SNDK e DELL no índice.
Na próxima ronda, vou acompanhar a eletricidade, o setor aeroespacial e a Tesla.
O capital nunca para.
Limita-se a sair dos lugares que já estão saciados e a dirigir-se para a mesa seguinte.
repost-content-media
mPartilha de obrigações do Tesouro dos EUA
JsBigShark
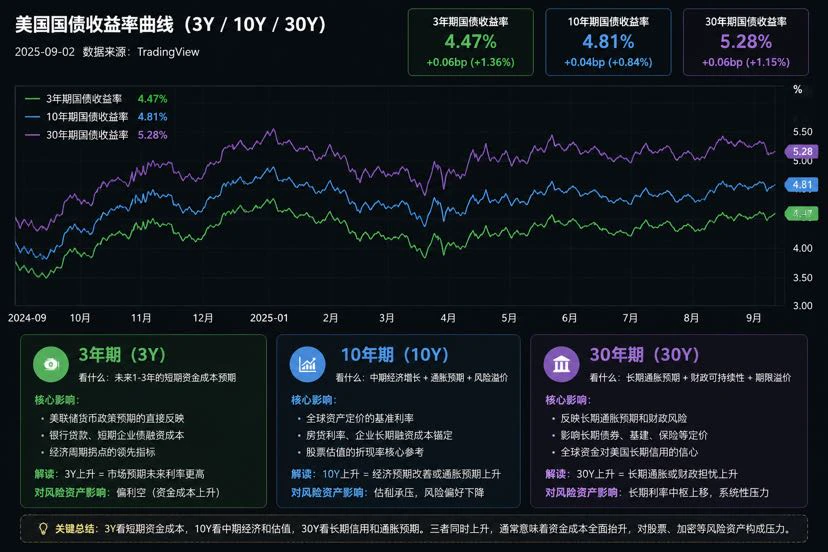
As obrigações do Tesouro dos EUA estão a dizer ao mercado: o dinheiro está cada vez mais caro
Recentemente, o que realmente merece atenção não são apenas os gráficos das ações dos EUA e do mercado cripto.
São as yields das obrigações do Tesouro dos EUA a 5, 10 e 30 anos.
Muitas pessoas sabem que a subida das yields das obrigações do Tesouro dos EUA pressiona os ativos de risco. Mas os três prazos representam coisas completamente diferentes.
5Y analisa o financiamento das empresas.
10Y analisa a valorização das ações.
30Y analisa o crédito e as finanças públicas de longo prazo.
A 5Y está mais próxima do ambiente de financiamento das empresas nos próximos anos.
As empresas norte-americanas dependem em grande medida de obrigações corporativas, empréstimos bancários e outras formas de financiamento. Quando muitas dívidas vencem, é necessário contrair nova dívida para pagar a antiga.
Uma dívida que antes tinha uma taxa de 3% vence. Se a taxa sem risco continuar elevada, a nova dívida poderá ter de oferecer 5%, 6% ou até mais para encontrar compradores.
Taxas de juro elevadas durante alguns dias não são um grande problema.
Mas se permanecerem elevadas durante vários meses ou até anos, tornam-se realmente perigosas.
Cada vez mais dívida antiga entra num ciclo de refinanciamento → os juros consomem os lucros → o fluxo de caixa diminui → reduzem-se as recompras e o investimento → despedimentos e venda de ativos.
Por isso, uma 5Y elevada pressiona os lucros e o fluxo de caixa futuros das empresas.
A 10Y é a linha que mais acompanho nas ações dos EUA.
É uma das âncoras de valorização mais importantes dos ativos de risco globais.
Quando a 10Y está apenas nos 2%, os investidores estão dispostos a atribuir avaliações de dezenas de vezes, ou até mais, às empresas de IA, semicondutores e tecnologia.
Quando a 10Y se aproxima dos 5%, o mercado tem de voltar a fazer as contas.
Se comprar obrigações do Tesouro dos EUA já oferece um retorno nominal próximo de 5%, porque haveria de assumir uma volatilidade de 20% ou 30% nas ações para comprar empresas com rácios P/E de dezenas de vezes?
Por isso, a procura por IA pode continuar a crescer e os resultados podem ser excelentes. Ainda assim, as ações podem cair.
A empresa não piorou.
É apenas que os investidores já não estão dispostos a pagar um preço tão elevado.
Por isso, uma 10Y elevada destrói a valorização.
O que realmente me deixa mais alerta é a 30Y.
A 30Y já não negoceia apenas com base na possibilidade de a Reserva Federal cortar ou não as taxas na próxima reunião.
Por detrás dela estão o défice orçamental estrutural dos EUA, a oferta de dívida pública, a inflação, os preços da energia e o preço a que os investidores globais estão dispostos a continuar a emprestar dinheiro aos EUA.
Se a 30Y permanecer acima dos 5% durante muito tempo, ou continuar a atingir novos máximos, isso significa que o mercado está a exigir uma compensação de risco de longo prazo mais elevada.
Em última análise, isso será transmitido ao financiamento empresarial de longo prazo, ao imobiliário, ao crédito hipotecário, às infraestruturas e a todo o sistema financeiro.
Por isso, uma 30Y elevada pressiona os balanços de longo prazo e o sistema de crédito.
O verdadeiro perigo é:
5Y↑ + 10Y↑ + 30Y↑
A 5Y diz-lhe que o dinheiro das empresas está cada vez mais caro.
A 10Y diz-lhe que está cada vez mais difícil sustentar as avaliações das ações.
A 30Y diz-lhe que o financiamento de longo prazo de todo o sistema financeiro também está cada vez mais caro.
Se o preço do petróleo subir ao mesmo tempo, a cadeia torna-se ainda mais completa.
Preço do petróleo↑ → pressão inflacionista↑ → margem para cortes de taxas↓ → yields das obrigações do Tesouro dos EUA↑ → dólar mais forte → liquidez global↓.
No fim, isso acabará por chegar ao mercado cripto.
Porque o mercado cripto vive da liquidez.
Quando o dinheiro é barato.
BTC → ETH → SOL → altcoins.
Os fundos vão transbordando, camada após camada, para zonas de maior risco.
Quando o dinheiro começa a ficar mais caro, acontece exatamente o contrário.
As altcoins morrem primeiro → ETH/SOL ficam sob pressão → BTC cai relativamente menos → a liquidez continua a deteriorar-se → BTC acaba por cair ainda mais.
Por isso, às vezes, o BTC parece ainda não ter caído muito, enquanto as altcoins já estão completamente devastadas.
Não é que a narrativa tenha acabado de repente.
É que o nível da água começou a baixar.
Daqui em diante, para acompanhar o mercado, basta lembrar alguns pontos.
5Y analisa o financiamento.
10Y analisa a valorização.
30Y analisa o crédito de longo prazo.
O dólar analisa a liquidez global.
BTC/ETH analisam o apetite pelo risco.
As ações podem continuar a atingir novos máximos. O BTC também pode continuar a resistir.
Mas se a 5Y, a 10Y e a 30Y continuarem simultaneamente a atingir novos máximos.
Ficarei cada vez mais cauteloso.
Porque as obrigações do Tesouro dos EUA não lhe dirão em que dia o mercado vai colapsar.
Apenas lhe dirão antecipadamente: o dinheiro está cada vez mais caro.
Quando o refinanciamento começar a vencer em grande escala e a alavancagem começar a contrair-se.
As ações destroem a valorização.
O mercado cripto destrói a liquidez.
No fim, destroem todas o mesmo conjunto de dinheiro.
repost-content-media
Encontrei duas operações impressionantes que fiz no passado seguindo o líder
a declaração contundente de saída do mercado quando o Ethereum estava a 1500 e a queda instantânea em cascata do ZEC a partir do topo
Acertar uma grande tendência uma vez é muito mais significativo do que abrir posições frequentemente
E a precisão do líder na avaliação das tendências dispensa comentários
Vistas hoje, as dúvidas levantadas na altura são extremamente irónicas
Há muitos KOL neste meio, e tive muita sorte por seguir aquele que considero o mais credível
Como já disse, o tempo provará tudo Grand
ZEC+1,16%
  • 1
A história da ZEC
JsBigShark
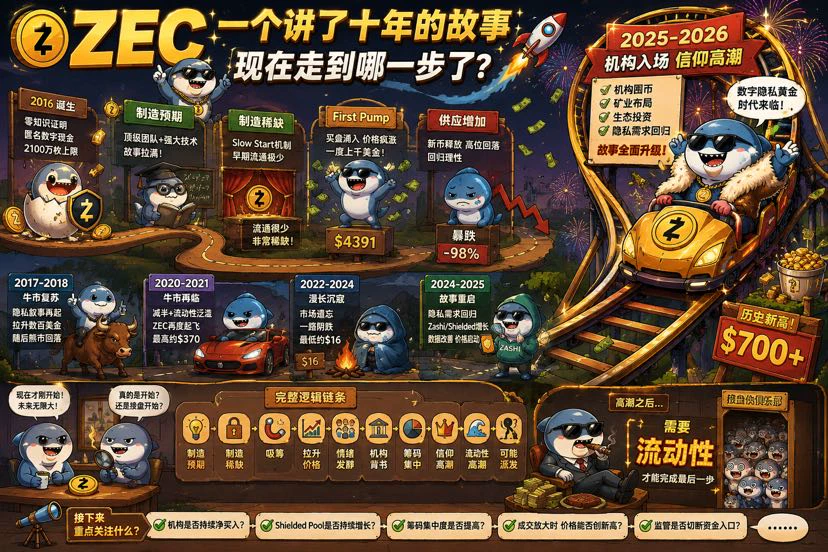
《ZEC: o grande tubarão que participou em várias operações de manipulação da ZEC diz-lhe em que ponto estamos agora》
Em 2016, nasceu a ZEC.
Naquela altura, o mercado precisava de uma nova história.
A BTC resolveu a descentralização, mas não resolveu a privacidade.
E então surgiu a ZEC.
Limite máximo de 21 milhões de unidades, provas de conhecimento zero, dinheiro digital anónimo, uma equipa de criptografia de renome…
A história era praticamente irrepreensível.
Mais importante ainda, quando foi lançada, havia muito poucas moedas em circulação.
Uma história suficientemente grande colidiu com uma oferta em circulação suficientemente pequena.
O resultado era previsível.
O preço foi rapidamente levado para um nível extremamente exagerado.
Muitas pessoas conheceram a ZEC pela primeira vez não porque estudaram as provas de conhecimento zero, mas porque:
subiu loucamente.
Isto é, na verdade, muito importante.
Nos mercados financeiros, a melhor publicidade nunca foi o livro branco.
É a subida.
Depois de o preço subir, naturalmente aparecem pessoas a explicar por que razão vale tanto.
Mas, à medida que mais e mais ZEC foram mineradas, a oferta em circulação aumentou e a escassez inicial começou a desaparecer.
O preço também colapsou.
O primeiro ato terminou.
Mas a história não morreu.
Em 2017, chegou o mercado em alta.
A privacidade voltou a ser uma narrativa.
A ZEC voltou a subir.
Quando o mercado em alta terminou, voltou a cair.
Em 2020–2021, aconteceu novamente.
A BTC subiu, a liquidez inundou o mercado e o capital voltou a procurar oportunidades nas altcoins.
A história, que já era contada há muitos anos, voltou a ser recuperada:
Se todas as transações puderem ser rastreadas no futuro, será que a humanidade não precisará necessariamente de um verdadeiro ativo de privacidade?
A ZEC voltou a viver.
O preço voltou a subir de algumas dezenas para algumas centenas de dólares.
Depois, o mercado em alta terminou.
E voltou a ser esquecida pelo mercado.
O que é realmente interessante não são estas subidas.
É o silêncio entre 2022 e 2024.
A ZEC caiu continuamente.
Em 2024, o mínimo chegou a ser de aproximadamente 16 dólares.
Poucas pessoas falavam dela.
Poucas pessoas acreditavam nela.
Aqueles que tinham entrado a centenas de dólares já não tinham interesse em voltar a falar da “revolução da privacidade”.
Chegou o momento mais frio de um ativo.
Mas, de outra perspetiva:
era precisamente a melhor altura para voltar a baralhar e redistribuir os detentores.
Porque as moedas verdadeiramente baratas nunca aparecem quando todos acreditam na história.
Normalmente aparecem quando:
ninguém olha.
Ninguém fala.
Ninguém quer comprar.
Até as pessoas que a criticam têm preguiça de o fazer.
Depois, começou 2025.
A ZEC não repetiu diretamente a história de há dez anos.
Mudou a forma de a contar.
Antes, dizia-se:
“Dinheiro digital anónimo.”
Mais tarde, passou a dizer-se:
“Na era da IA, a própria privacidade é um ativo escasso.”
O espaço para imaginar era claramente maior.
Ao mesmo tempo, a Zashi, o Shielded Pool e os dados de utilização da privacidade começaram a tornar-se temas de discussão no mercado.
Assim, pela primeira vez, a história passou a ter alguns dados que podiam ser quantificados.
Depois, o preço começou a mexer-se.
Quando o preço se mexeu, toda a memória de mercado adormecida durante anos voltou.
É a partir daqui que a história se torna verdadeiramente interessante.
O capital começou a entrar.
A Winklevoss Capital apareceu.
A Cypherpunk Technologies começou a criar uma tesouraria de ZEC.
Não se limitou a declarar apoio.
Começou a comprar ZEC com dinheiro real.
Depois, apresentou publicamente um objetivo extremamente ambicioso:
acumular, em última instância, 5% da oferta de ZEC.
Quando o mercado ouviu isto, a história mudou completamente.
Antes, as pessoas compravam ZEC porque:
“Uma moeda de privacidade pode subir.”
Agora passou a ser:
“As instituições estão a disputar um ativo digital de privacidade com oferta limitada.”
Atenção.
A partir daqui, a relação entre o preço e a história inverteu-se.
No início:
a história impulsionava o preço.
Mais tarde:
o preço começou a provar a história.
Quando estava a 50 dólares, ninguém se importava com a privacidade.
A 100 dólares, algumas pessoas começaram a estudá-la.
A 300 dólares, o mercado começou a dizer que o setor da privacidade estava a renascer.
A 500 dólares, começaram a falar de ouro digital da privacidade.
Quanto mais alto o preço, mais facilmente a história parece verdadeira.
Este é o aspeto mais interessante dos mercados financeiros.
Muitas pessoas pensam:
o preço sobe porque os fundamentos estão cada vez melhores.
Mas, muitas vezes, a ordem real é:
o preço sobe cada vez mais, e por isso mais pessoas começam a procurar razões para justificar que deveria valer ainda mais.
Em 2026, o jogo subiu novamente de nível.
O capital já não se contentava em comprar moedas.
Começou a entrar na mineração.
A Cypherpunk começou a criar capacidade de mineração de ZEC.
Assim, os tentáculos do capital estenderam-se do mercado secundário até à montante:
comprar moedas.
Acumular moedas.
Investir no ecossistema.
Entrar na mineração.
Influenciar a nova oferta.
Neste momento, o mercado já não via uma altcoin comum.
Via uma história cada vez mais completa:
A oferta é de apenas 21 milhões.
A procura por privacidade está a regressar.
O Shielded Pool está a crescer.
As instituições começaram a acumular moedas.
O capital começou a entrar na mineração.
A era da IA precisa de privacidade.
As moedas em circulação estão a ficar cada vez mais escassas.
As instituições continuam a comprar.
Quando todas estas coisas se sobrepõem, surge o elemento mais poderoso:
a convicção.
E, quando a convicção se forma, cria um ciclo de retroalimentação extremamente elegante.
O preço sobe
↓
Mais pessoas acreditam que as instituições estão a acumular
↓
Os detentores estão cada vez menos dispostos a vender
↓
As moedas em circulação no mercado diminuem
↓
É necessário menos dinheiro para impulsionar uma subida maior
↓
O preço continua a subir
↓
Os meios de comunicação e as redes sociais começam a discutir o tema freneticamente
↓
Entra novo capital
↓
O preço sobe novamente
A partir daqui, já não é necessário que alguém conte ativamente a história.
O mercado conta-a por si próprio.
Os detentores contam-na.
As pessoas que estão a ganhar dinheiro contam-na.
Os KOL contam-na.
Os meios de comunicação contam-na.
Até aqueles que entram mais tarde começam a procurar ativamente mais provas de que a sua compra foi correta.
É quando um ativo está mais forte.
E também quando é mais importante ter cautela.
Porque há uma questão inevitável nos mercados de capitais:
Se um grande investidor acumulou uma grande quantidade de moedas a preços baixos.
Quando quiser realizar os lucros.
A quem vai vender?
A resposta tem apenas uma palavra:
liquidez.
E quando é que a liquidez é maior?
Normalmente, não é quando o mercado está em pânico.
É precisamente quando todos acreditam mais na história.
Por isso, uma distribuição em grande escala nunca tem necessariamente de ser acompanhada por notícias negativas.
Muitas vezes, acontece exatamente o contrário.
As boas notícias sucedem-se.
Os meios de comunicação continuam a noticiar.
Os preços-alvo ficam cada vez mais altos.
O volume de negociação aumenta cada vez mais.
Todos discutem até onde ainda pode subir.
Porque só nesse momento o mercado tem pessoas suficientes para absorver as moedas que precisam de ser vendidas para realizar lucros.
Se comprimirmos toda a história de dez anos da ZEC, existe, na verdade, apenas uma linha:
Criar expectativas
↓
Criar escassez
↓
O preço começa a subir
↓
O preço atrai atenção
↓
A atenção traz capital
↓
O capital faz subir o preço
↓
O preço reforça a narrativa
↓
A entrada das instituições confere credibilidade
↓
As moedas ficam ainda mais concentradas
↓
A oferta em circulação diminui ainda mais
↓
O preço acelera
↓
O mercado cria convicção
↓
Todos procuram razões para uma avaliação mais elevada
↓
A liquidez atinge o auge
↓
Só depois poderá chegar a distribuição
Atenção.
Digo “poderá”.
Porque, neste momento, ainda não existem provas suficientes de que a ZEC tenha entrado na fase final de distribuição.
É precisamente isto que mais me interessa estudar na ZEC atualmente.
Já não me preocupo muito com o facto de hoje subir 5% ou cair 10%.
Quero observar outras coisas:
As instituições continuam a comprar de forma consistente?
O Shielded Pool continua a crescer?
A concentração das moedas continua a aumentar?
O capital de mineração continua a entrar?
Os reguladores começaram a cortar o acesso do capital institucional?
E, mais importante:
Quando o volume de negociação aumenta cada vez mais, o preço consegue continuar a atingir novos máximos?
Se um dia surgir um fenómeno muito interessante:
As notícias estão cada vez melhores.
As discussões estão cada vez mais intensas.
O volume de negociação está cada vez maior.
Todos começam a acreditar no futuro da ZEC.
Mas a velocidade das compras institucionais começa a diminuir.
A concentração das moedas para.
E o preço já não consegue subir perante um volume de negociação enorme.
Nesse momento, eu ficaria verdadeiramente cauteloso.
Porque o momento mais perigoso do mercado nunca é quando ninguém acredita na história.
É quando todos finalmente acreditam nela.
Em 2016, a ZEC vendia expectativas tecnológicas.
Em 2017, vendia a revolução da privacidade.
Em 2021, vendia o renascimento do mercado em alta.
Em 2025, vendia uma nova valorização da privacidade.
Em 2026:
acumulação institucional de moedas, concentração de capital, posicionamento na mineração, privacidade na IA, ouro digital da privacidade…
A história tornou-se cada vez mais completa.
Chegados a este ponto, o desfecho da história torna-se cada vez mais claro.
O maior problema da ZEC nunca foi saber se tinha valor enquanto ativo de privacidade.
É saber se o valor da privacidade consegue entrar no sistema financeiro convencional.
Ao longo dos últimos dez anos, a ZEC conseguiu, através da narrativa, da escassez, da liquidez dos mercados em alta e da concentração de capital, passar por uma nova valorização várias vezes.
Mas, desta vez, enfrenta algo completamente diferente:
Os reguladores começaram a bloquear as entradas de capital.
O quadro de combate ao branqueamento de capitais da União Europeia já incluiu diretamente as moedas que reforçam o anonimato no âmbito das restrições.
O espaço para bancos, instituições financeiras e prestadores de serviços de criptoativos conformes operarem com ativos que reforçam o anonimato está a tornar-se cada vez mais limitado.
O que significa isto?
Significa que a ZEC pode continuar a ser impulsionada para cima.
E, devido à concentração crescente das moedas, pode até provocar uma subida muito mais louca do que uma altcoin comum, através de um short squeeze extremo.
Mas até onde o preço pode ser levado e se haverá compradores a longo prazo são duas coisas diferentes.
Para um ativo manter durante muito tempo uma avaliação de dezenas de milhares de milhões de dólares, ou superior, não pode depender apenas dos pequenos investidores.
Precisa de bancos.
Precisa de fundos.
Precisa de gestores de ativos.
Precisa de ETF.
Precisa de criadores de mercado.
Precisa de instituições de custódia.
Precisa de uma entrada contínua de capital regulado.
Se estas entradas de capital forem finalmente bloqueadas uma a uma pelos reguladores, quem será o maior comprador restante da ZEC?
Os pequenos investidores.
E a principal característica dos pequenos investidores é poderem criar emoção, mas não conseguirem absorver durante muito tempo uma saída de capital gigantesca.
Assim, a história de toda uma década acaba por formar um ciclo extremamente irónico:
2016
Criar expectativas.
↓
Criar escassez.
↓
Fazer subir o preço.
↓
O preço cria emoção.
↓
O mercado em alta ressuscita repetidamente a narrativa.
↓
O mercado em baixa conclui a rotação das moedas.
↓
O capital volta a concentrar-se.
↓
Apoio institucional.
↓
Posicionamento na mineração.
↓
A oferta em circulação contrai-se.
↓
O preço dispara.
↓
A convicção atinge o auge.
↓
Os reguladores começam a bloquear as entradas de capital institucional.
↓
No fim, só resta aos pequenos investidores suportar a liquidez.
Esta é a minha avaliação do desfecho final da ZEC:
Pode não cair imediatamente.
E, mesmo num contexto de controlo altamente concentrado das moedas e de uma oferta em circulação cada vez mais reduzida, ainda pode gerar subidas extremamente exageradas.
Mas quanto mais louca for esta subida, maior será a liquidez necessária para absorvê-la no fim.
E um ativo de privacidade cujo acesso ao capital é progressivamente limitado pelo sistema financeiro convencional não pode depender eternamente dos pequenos investidores para manter uma avaliação cada vez mais elevada.
Sem entrada contínua de novo capital, até a narrativa mais bem construída acabará por perder a capacidade de determinar o preço.
Sem liquidez institucional, até o preço mais elevado acabará por ser apenas riqueza no papel.
Por isso, o verdadeiro risco da ZEC nunca foi o aparecimento repentino de uma grande vela vermelha num determinado dia.
É o dia em que se percebe que:
o preço ainda está lá.
A história ainda está lá.
A convicção ainda está lá.
Mas o dinheiro já não consegue entrar.
Quando a entrada de capital é bloqueada, resta apenas o capital existente a passar de mãos entre compradores.
E os pequenos investidores não conseguem sustentar um mercado com uma avaliação elevada abandonado pelo capital institucional.
Por isso, a minha perspetiva de longo prazo não mudou:
A ZEC pode continuar a ser especulada.
Pode continuar a ser impulsionada.
Pode até continuar a subir de forma desenfreada.
Mas, se as moedas de privacidade acabarem por ser isoladas do sistema financeiro convencional regulado,
então o fim deste jogo de capitais que dura há uma década não será chegar às estrelas.
Será o esgotamento da liquidez.
Seguido do colapso da avaliação.
E, por fim, a caminhada rumo a zero.
O fundo precisa de moedas.
A subida precisa de uma história.
O auge precisa de convicção.
A distribuição precisa de liquidez.
E chegar a zero
só precisa que desapareça o último comprador.
repost-content-media
ZEC+1,16%
Mais vale perder uma oportunidade a disciplina vem primeiro
JsBigShark
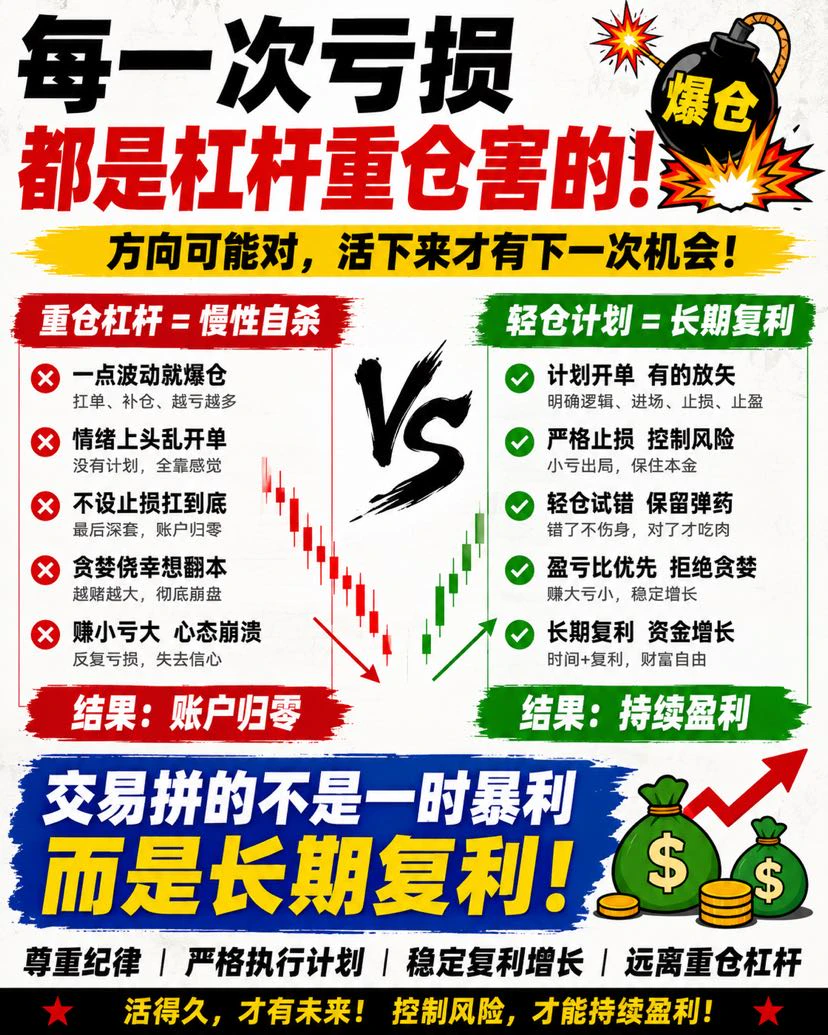
Depois de negociar durante tanto tempo, quando olho para trás e penso nas vezes em que realmente sofri perdas pesadas, a causa é, na verdade, sempre a mesma:
alavancagem demasiado elevada e posições demasiado grandes.
Muitas vezes, nem sequer tinha interpretado mal a direção do mercado.
Quando estava otimista, o preço acabou mesmo por subir.
Quando estava pessimista, acabou mesmo por descer.
Mas bastava uma oscilação normal pelo caminho para tudo começar a descambar, por causa do tamanho excessivo da posição.
Não queria aceitar a perda e começava a manter a posição aberta.
Quando já não conseguia aguentar, continuava a reforçar a posição.
A posição ficava cada vez maior e o estado mental piorava cada vez mais.
Por fim, bastava o mercado varrer ligeiramente a liquidez para devolver de uma só vez todos os lucros obtidos com tanto esforço.
Por isso, estou cada vez mais convencido de uma coisa:
a verdadeira dificuldade do trading nunca foi ganhar muito dinheiro uma vez, mas sim conseguir manter os lucros.
Para obter ganhos compostos de forma consistente, é necessário aceitar a disciplina.
Sem um plano, não abro uma posição.
Sem um stop-loss claro, não abro uma posição.
Se a relação risco/retorno não for adequada, não abro uma posição.
Se o tamanho da posição ultrapassar o planeado, não abro uma posição.
Se estiver dominado pelas emoções, muito menos abro uma posição.
É preferível perder uma oportunidade a apostar tudo numa posição demasiado grande.
Uma posição pequena permite-te cometer erros.
Uma posição demasiado grande só te permite acertar uma vez.
No fim, o trading já não é uma questão de saber quem tem mais coragem.
É uma questão de saber quem consegue sobreviver mais tempo, quem consegue preservar cada lucro e continuar a fazê-lo crescer através dos juros compostos.
repost-content-media
Análise de wash trading
JsBigShark
Para vender a descoberto, é preciso haver razões macroeconómicas.
O discurso de Waller hoje, na verdade, não foi assim tão complexo.
O essencial resume-se a três pontos.
A inflação ainda não voltou aos 2%, por isso não vale a pena esperar demasiado por cortes nas taxas.
O emprego ainda não se deteriorou, pelo que a Reserva Federal também não tem motivos para intervir nos mercados.
O investimento em IA e os lucros das empresas continuam fortes, por isso também não apresentou uma visão negativa da economia.
É precisamente aqui que reside o maior problema neste momento.
A economia não está mal.
A IA continua a expandir-se e a gastar dinheiro.
E a inflação continua sem ceder.
Assim, a Reserva Federal pode continuar a manter as taxas em níveis elevados, conservando até margem para voltar a subi-las.
Por isso, hoje, o mais importante não é saber quão agressivo é o discurso de Waller, mas sim observar o comportamento da dívida pública dos EUA.
Se apenas as yields a 2 anos subirem, enquanto as de 10 e 30 anos se mantêm estáveis, isso significa apenas que o mercado está a recalibrar as expectativas para as taxas de curto prazo; as ações de IA podem não cair imediatamente.
Se as yields a 2, 10 e 30 anos subirem em conjunto, sobretudo se a yield a 10 anos voltar a ultrapassar o máximo anterior, então será uma situação completamente diferente.
Os custos de financiamento sobem em toda a linha, e as ações de IA com avaliações elevadas serão as primeiras a sofrer.
A minha avaliação neste momento é muito simples.
Waller está agressivo, mas ainda não representa um fator negativo sistémico.
O verdadeiro perigo é surgirem simultaneamente estas três coisas:
A Reserva Federal continua agressiva.
A yield da dívida pública dos EUA a 10 anos ultrapassa o máximo anterior.
O crescimento dos lucros da IA começa a abrandar.
Quando estas três coisas se conjugarem, as ações de IA com avaliações elevadas já não estarão apenas a sofrer uma correção: haverá uma destruição das avaliações.
repost-content-media
A lucrar com a posição curta@JS大鲨鱼
post-image
  • 1
  • 1
Fazer short de ZEC é o fim.
JsBigShark
Vejo claramente uma tendência de baixa para a evolução de médio e longo prazo da ZEC. A contagem decrescente até zero.
A razão principal é apenas uma:
O capital institucional de que mais vai precisar no futuro está a ser bloqueado pela regulamentação.
O verdadeiro impacto da AMLR da UE não incide sobre os traders comuns, mas sobre todo o sistema financeiro regulado.
Bancos.
Instituições financeiras.
Sociedades gestoras de fundos.
Sociedades de investimento.
Fundos de seguros.
Instituições de gestão de ativos.
CASP em conformidade.
Custodiantes e intermediários financeiros relacionados.
No futuro, estas instituições enfrentarão restrições claras de conformidade ao lidar com criptoativos anonimizados, transações ofuscadas e ativos de criptoativos com reforço de privacidade.
Este é o maior problema estrutural da ZEC a longo prazo.
Porque um ativo pode ter o seu preço puxado para valores muito elevados através do controlo do mercado.
Mas, para manter uma avaliação de milhares de milhões ou dezenas de milhares de milhões de dólares a longo prazo, terá inevitavelmente de haver uma entrada contínua de capital institucional.
Sem o sistema bancário.
Sem grandes fundos.
Sem fundos de seguros.
Sem grandes gestoras de ativos.
Sem compras estáveis por parte de instituições em conformidade.
Com que se sustenta então esta capitalização de mercado a longo prazo?
Com o criador de mercado a trocar posições entre a mão esquerda e a mão direita?
Com liquidações de posições curtas em contratos perpétuos?
Com pequenos investidores a perseguirem a subida?
Tudo isto pode criar preço.
Mas não pode criar capital verdadeiramente de longo prazo.
O aspeto da ZEC que mais facilmente cria ilusões atualmente é confundir “preço muito elevado” com “elevada aceitação pelo mercado”.
Na realidade, se os tokens estiverem altamente concentrados, se a oferta realmente em circulação for muito reduzida, o preço pode ser perfeitamente empurrado para níveis extremamente elevados por uma pequena quantidade de capital marginal.
500 dólares é possível.
800 dólares é possível.
1000 dólares ou até mais também é possível.
Porque a capitalização de mercado é apenas:
Último preço de transação × oferta em circulação.
Isto não significa que tenha entrado capital de dimensão equivalente.
Por isso, a enorme capitalização de mercado atualmente observada na ZEC pode muito bem ser apenas um valor contabilístico ampliado por uma oferta em circulação extremamente reduzida.
O verdadeiro problema está mais à frente.
Quando os detentores dos principais blocos de tokens quiserem realizar os seus ganhos, quem irá comprar?
No passado, o mercado ainda podia contar uma história:
ETF nos Estados Unidos.
Alocação institucional.
Entrada do sistema financeiro tradicional.
Mas apresentar um pedido de ETF não significa que este será necessariamente aprovado.
Se o ativo subjacente apresentar uma concentração grave dos tokens, liquidez efetiva insuficiente, um preço facilmente influenciado por algumas contas e, ao mesmo tempo, características de privacidade, os reguladores terão de enfrentar diretamente várias das questões mais complexas:
A descoberta do preço é real?
O mercado é facilmente manipulado?
O NAV é fiável?
Como podem os criadores de mercado proteger-se eficazmente?
Existe profundidade suficiente no mercado à vista durante subscrições e resgates de grande dimensão?
Os reguladores conseguem realmente compreender a estrutura dos tokens subjacentes?
Se estas questões não forem resolvidas, a chamada “institucionalização” não passará de uma história.
E é precisamente isso que a Europa está a fazer agora: reduzir ainda mais o espaço para a entrada da ZEC no sistema financeiro formal.
Isto cria uma estrutura extremamente perigosa:
O preço sobe cada vez mais.
A capitalização de mercado aumenta cada vez mais.
Mas as instituições financeiras capazes de a absorver legalmente, em conformidade e em grande escala tornam-se cada vez menos numerosas.
Este é o aspeto que mais merece atenção.
A curto prazo, a ZEC ainda pode continuar a subir.
Nos ativos sujeitos a um controlo intenso, o topo nunca é determinado pela avaliação.
Desde que o criador de mercado não liberte os tokens, a oferta flutuante seja suficientemente reduzida e haja posições curtas suficientes, pode continuar a puxar o preço para cima, provocar mais liquidações de posições curtas e criar uma capitalização de mercado cada vez maior.
Mas, a longo prazo, será inevitável regressar à lógica mais básica do capital:
Quem fornece a liquidez final?
Se as instituições financeiras europeias forem abandonando progressivamente o ativo.
Se os ETF e o processo de institucionalização nos Estados Unidos forem novamente bloqueados devido a problemas de concentração, liquidez e manipulação do mercado.
Então, a questão que a ZEC acabará por enfrentar não será “pode continuar a subir?”.
Mas sim:
A quem serão vendidos, no fim, todos estes tokens?
O criador de mercado pode controlar o preço.
Pode controlar a oferta flutuante.
Pode controlar a volatilidade de curto prazo.
Pode até criar uma história de cem mil milhões de dólares que pareça extremamente atrativa.
Mas há uma coisa que o criador de mercado não pode controlar: quanto dinheiro real o mundo exterior está disposto a utilizar para comprar.
Esta é a lógica central da minha perspetiva de baixa sobre a ZEC a médio e longo prazo.
O preço pode ser fabricado.
O poder de compra institucional não pode ser fabricado.
Quando o preço de um ativo sobe cada vez mais, enquanto o capital de grande dimensão capaz de o absorver em conformidade se torna cada vez mais escasso, esta divergência acabará inevitavelmente por ser reavaliada pelo mercado.
repost-content-media
ZEC+1,29%
Carregar mais