Os relatórios de resultados das ações dos EUA são uma fonte importante de informação que as empresas cotadas em bolsa utilizam para divulgar regularmente receitas, lucros, fluxos de caixa e desempenho operacional. Normalmente, incluem relatórios trimestrais e anuais. Para empresas muito acompanhadas, como a NVIDIA (NVDA), a Tesla (TSLA), a Meta (META) e a Netflix (NFLX), os relatórios de resultados não só refletem o desempenho operacional do trimestre anterior, como também influenciam as avaliações dos investidores sobre o crescimento futuro, a rentabilidade e a valorização da empresa.
No mercado acionista dos EUA, ocorre frequentemente um fenómeno aparentemente contraditório: o lucro por ação (EPS) e as receitas comunicados por uma empresa excedem as expectativas dos analistas, mas o preço das suas ações cai significativamente na negociação após o fecho do mercado ou no dia de negociação seguinte. Isto não significa que os dados dos resultados tenham perdido relevância. Pelo contrário, os preços das ações geralmente já incorporam as previsões dos investidores sobre o desempenho futuro. Quando os resultados reais superam a estimativa consensual publicada, mas não atingem as expectativas implícitas mais elevadas do mercado, ou quando a administração transmite sinais cautelosos sobre o crescimento futuro, os investidores podem reavaliar a valorização da empresa.
A época de resultados dos EUA em outubro de 2026 voltou a demonstrar este fenómeno. A Meta divulgou resultados trimestrais acima das expectativas do mercado, mas os seus investimentos continuamente crescentes em infraestrutura de IA e as alterações no fluxo de caixa livre chamaram a atenção dos investidores. O EPS ajustado da Tesla também ficou ligeiramente acima das expectativas do mercado, mas a sua estrutura de resultados, despesas de capital e desenvolvimento futuro do negócio continuaram a afetar o preço das ações. Compreender estas alterações exige analisar o EPS, as receitas, as previsões, o fluxo de caixa livre e a valorização no mesmo enquadramento, em vez de avaliar o potencial de valorização de uma ação apenas com base nas palavras "acima das expectativas".
Principais conclusões
-
Superar as expectativas em termos de resultados não significa que o preço de uma ação vai necessariamente subir. Os preços das ações refletem as expectativas dos investidores quanto à rentabilidade futura. Mesmo quando os resultados reais excedem as estimativas consensuais dos analistas, podem ainda ficar abaixo das expectativas mais elevadas já refletidas no preço da ação.
-
O EPS é uma medida importante de rentabilidade, mas não consegue determinar, por si só, os movimentos do preço das ações. O crescimento das receitas, as margens de lucro, o fluxo de caixa e os itens contabilísticos não recorrentes também afetam a forma como o mercado avalia a qualidade dos resultados.
-
As previsões podem ser mais importantes do que os resultados do trimestre atual. Mesmo que uma empresa apresente resultados trimestrais acima das expectativas, o preço das suas ações pode cair se a previsão de receitas para o trimestre seguinte ficar abaixo das expectativas do mercado.
-
As despesas de capital relacionadas com IA tornaram-se uma métrica importante para avaliar os resultados das ações tecnológicas. Os investimentos em centros de dados, chips e infraestrutura de computação podem apoiar o crescimento a longo prazo, mas também podem pressionar o fluxo de caixa livre no curto prazo.
-
A valorização determina o nível de tolerância do mercado aos resultados. As empresas com valorizações elevadas têm frequentemente de continuar a apresentar crescimento acima das expectativas, enquanto resultados abaixo das expectativas implícitas podem desencadear um ajustamento da valorização.
-
A análise dos resultados deve combinar os resultados reais, as previsões futuras e as expectativas já refletidas no preço das ações. Determinar apenas se o EPS superou as expectativas não consegue explicar totalmente os movimentos de preço após a divulgação dos resultados.
O que significa quando os resultados das ações dos EUA superam as expectativas? Como é calculada uma superação do EPS?
Uma superação das expectativas nos resultados de uma ação dos EUA significa geralmente que as métricas financeiras reais comunicadas por uma empresa cotada em bolsa são superiores às estimativas consensuais do mercado anteriormente divulgadas pelos analistas. As métricas mais comuns incluem o lucro por ação (EPS) e as receitas. Os analistas preveem o desempenho do trimestre seguinte com base nos resultados operacionais históricos da empresa, nas tendências do setor, nas previsões da administração e noutras informações publicamente disponíveis. Os fornecedores de dados de mercado agregam depois as previsões de diferentes analistas para formar uma estimativa consensual.
Por exemplo, suponha-se que o EPS consensual do mercado para uma empresa tecnológica é de 1,50 $ e que o EPS real comunicado é de 1,65 $. A superação do EPS seria, assim, de 10%. Se as receitas trimestrais esperadas da empresa forem de 20 mil milhões de dólares e as receitas reais forem de 21 mil milhões de dólares, a superação das receitas seria de 5%. Nas notícias sobre resultados, esta situação é habitualmente designada por Earnings Beat, o que significa que os resultados da empresa no período atual excederam as previsões gerais do mercado.
O cálculo é:
\[ \text{Surpresa de EPS}=\frac{\text{EPS real}-\text{EPS esperado}}{|\text{EPS esperado}|}\times100\% \]
Esta fórmula é adequada quando o EPS esperado não é zero. Contudo, quando o EPS esperado é próximo de zero ou negativo, a percentagem pode ser enganadora. Nesses casos, é geralmente mais adequado comparar diretamente a diferença absoluta de EPS. É também importante salientar que o EPS GAAP e o EPS ajustado comunicados nos comunicados de resultados não são iguais. O primeiro segue os princípios contabilísticos geralmente aceites, enquanto o segundo pode excluir despesas específicas ou itens não recorrentes. Ao comparar os resultados reais com as estimativas dos analistas, deve assegurar-se que ambos utilizam a mesma base de reporte.
Contudo, uma superação dos resultados indica apenas que os resultados reais excederam um determinado critério de referência de previsão. Não significa que todas as métricas de negócio da empresa estejam a melhorar, nem que o preço das ações ainda não refletia o resultado. Se o preço das ações de uma empresa já tiver subido significativamente antes da divulgação dos resultados, os investidores podem já ter esperado resultados melhores do que as previsões dos analistas. Nesse caso, uma Earnings Beat normal pode não ser suficiente para apoiar novos ganhos.
Porque pode o preço de uma ação cair mesmo quando o EPS supera as expectativas?
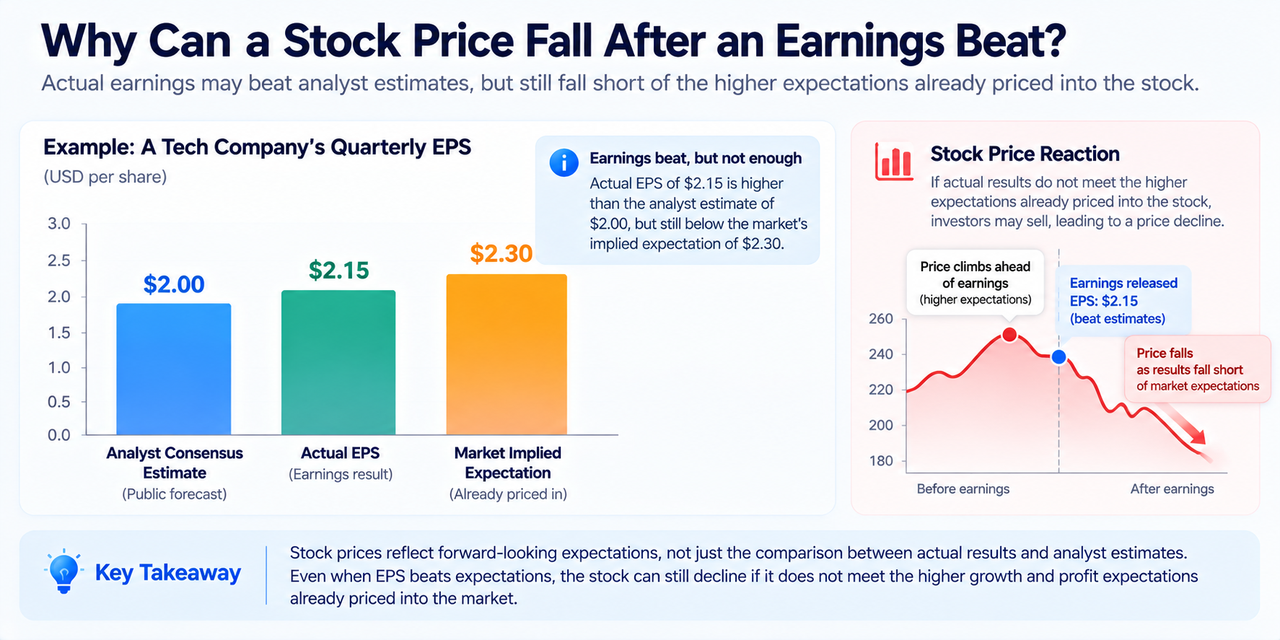
A razão principal pela qual o preço de uma ação pode cair após uma superação do EPS é que a estimativa consensual pública e as expectativas já refletidas no preço da ação não são exatamente iguais. As estimativas consensuais dos analistas são geralmente previsões financeiras observáveis, enquanto os preços das ações são influenciados coletivamente por investidores institucionais, negociadores e outros participantes do mercado. Quando muitos investidores compram antecipadamente uma ação, o seu preço pode já incorporar uma perspetiva otimista que excede a estimativa consensual.
Suponha-se que as ações de uma empresa são negociadas a 200 $, que os analistas esperam um EPS trimestral de 2,00 $, mas que os participantes do mercado acreditam geralmente que a empresa pode atingir um EPS de 2,30 $ e fazem subir antecipadamente o preço das ações. Se a empresa comunicar, no final, um EPS de 2,15 $, esse resultado fica 7,5% acima do consenso dos analistas, mas abaixo do nível que alguns investidores realmente esperavam. Como os resultados não validaram suficientemente a valorização otimista anterior, alguns investidores podem optar por vender, provocando uma descida do preço das ações.
É por esta razão que a análise dos resultados não pode concentrar-se apenas numa superação ou numa falha. Os investidores também devem observar o desempenho da ação antes da divulgação dos resultados. Se uma ação já tiver subido 20% no mês anterior aos resultados, enquanto as valorizações do seu setor não aumentaram numa proporção semelhante, o relatório de resultados poderá ter de apresentar indícios de crescimento mais fortes para justificar o preço mais elevado. Por outro lado, se as ações de uma empresa estiverem sob pressão persistente, até um relatório de resultados ligeiramente abaixo do consenso poderá ser considerado positivo se as suas previsões futuras melhorarem.
Os movimentos de preço após os resultados também são afetados pelo posicionamento dos investidores, pela formação de preços no mercado de opções, pelo sentimento do setor e pelo ambiente macroeconómico mais amplo. A negociação após o fecho do mercado tem geralmente menor liquidez do que o horário normal de negociação, o que pode amplificar os movimentos de preço de curto prazo. Por conseguinte, uma superação do EPS e uma descida do preço das ações não são contraditórias: a primeira mede a diferença entre os resultados reais e as previsões, enquanto a segunda reflete a reavaliação pelos investidores do valor futuro da empresa.
Qual é a diferença entre EPS, receitas e margem de lucro? Porque não podem os investidores analisar apenas o EPS?
O EPS é uma medida importante da rentabilidade de uma empresa cotada em bolsa, mas não reflete integralmente a qualidade das suas operações. O EPS é geralmente calculado dividindo o lucro líquido atribuível aos acionistas ordinários pelo número médio ponderado de ações em circulação. Como resultado, as alterações no EPS são influenciadas não só pelo lucro das operações principais, mas também pelas taxas de imposto, ganhos não recorrentes, recompras de ações e ajustamentos contabilísticos.
Por exemplo, uma empresa pode superar as expectativas de EPS reduzindo despesas ou diminuindo o número de ações, enquanto o crescimento das receitas desacelera significativamente durante o mesmo período. Para empresas tecnológicas de elevado crescimento, o mercado presta frequentemente maior atenção à existência de margem de expansão do negócio principal. Se o crescimento das receitas diminuir e o crescimento do EPS for impulsionado principalmente pelo controlo de custos, os investidores podem recear que o crescimento futuro dos resultados não tenha uma dinâmica sustentável.
As receitas refletem o rendimento que uma empresa gera com a venda de bens ou a prestação de serviços e constituem um indicador importante da escala do negócio e da procura do mercado. A margem bruta reflete a rentabilidade após a dedução dos custos diretos das receitas. A margem operacional vai mais longe ao considerar despesas operacionais como investigação e desenvolvimento, vendas e administração. O fluxo de caixa livre (FCF) é geralmente calculado como o fluxo de caixa das atividades operacionais menos as despesas de capital. Mede a quantidade de caixa que uma empresa consegue gerar após manter ou expandir os seus investimentos empresariais.
| Métrica financeira |
O que mede principalmente |
Questão essencial para os investidores |
| EPS |
Lucros atribuíveis a cada ação |
Os resultados superaram as expectativas do mercado? |
| Receitas |
A escala das receitas operacionais da empresa |
A procura do negócio continua a crescer? |
| Margem bruta |
O lucro bruto gerado pelos produtos ou serviços |
Quão eficazes são o controlo de custos e a definição de preços? |
| Margem operacional |
A eficiência das operações do negócio principal |
O crescimento das receitas consegue traduzir-se em lucro? |
| Fluxo de caixa livre |
Geração de caixa após despesas de capital |
A empresa tem capacidade para continuar a financiar-se e a investir? |
| Previsões |
Previsão da administração para o desempenho futuro |
O crescimento na fase seguinte está em linha com as expectativas? |
Para empresas de semicondutores como a NVIDIA e a AMD, os investidores podem concentrar-se mais nas receitas de centros de dados, na margem bruta e na procura futura de encomendas. Para empresas de Internet como a Meta e a Alphabet, o crescimento da publicidade, as despesas de capital em IA e o fluxo de caixa livre também são importantes. Para a Tesla, as entregas de veículos, a margem bruta automóvel, o negócio energético e os investimentos relacionados com a condução autónoma influenciam coletivamente as expectativas do mercado. Por conseguinte, a qualidade dos resultados deve ser avaliada a partir de várias perspetivas, incluindo receitas, lucro, fluxo de caixa e estrutura do negócio, em vez de equiparar uma superação do EPS a uma melhoria operacional abrangente.
O que são previsões? Porque podem as previsões de receitas futuras ser mais importantes do que os resultados do trimestre atual?
As previsões são a projeção da administração para o desempenho operacional da empresa no trimestre seguinte ou no ano fiscal completo. Normalmente incluem intervalos de receitas, margens de lucro, despesas de capital e metas de crescimento do negócio. Ao contrário dos resultados trimestrais já realizados, as previsões refletem a avaliação da administração sobre a procura futura do mercado, os custos operacionais e o desenvolvimento do negócio. Por isso, afetam frequentemente de forma direta as estimativas dos investidores sobre a rentabilidade futura da empresa.
Suponha-se que as receitas trimestrais de uma empresa atingem 10,5 mil milhões de dólares, superando a expectativa dos analistas de 10 mil milhões de dólares, mas que a administração prevê receitas de apenas 10,8 mil milhões a 11,2 mil milhões de dólares para o trimestre seguinte, quando o mercado esperava 12 mil milhões de dólares. Nesta situação, a empresa superou as expectativas de resultados no período atual, ao mesmo tempo que sinalizou que o crescimento futuro poderá ficar abaixo das expectativas. Consequentemente, os investidores podem reduzir as suas previsões de receitas e lucros para os vários trimestres seguintes e recalcular a valorização justa da ação.
O mercado também compara as previsões atuais com as previsões anteriores. Se uma empresa aumentar a sua previsão de receitas durante vários trimestres consecutivos, isso geralmente indica que a procura ou a eficiência operacional é mais forte do que se esperava anteriormente. Se a administração reduzir subitamente as previsões, pode indicar uma desaceleração da procura dos clientes, uma intensificação da concorrência no setor ou um aumento dos custos operacionais. Contudo, previsões abaixo das expectativas não significam necessariamente que o negócio esteja a deteriorar-se. As diferenças também podem resultar de movimentos cambiais, alterações no calendário de investimento ou da adoção de uma abordagem de previsão mais conservadora pela administração.
Por conseguinte, os investidores devem concentrar-se em três níveis ao analisar um relatório de resultados: se os resultados do período atual superaram as expectativas, se as previsões para o trimestre seguinte estão acima das previsões do mercado e se as metas operacionais para o ano completo se alteraram. Para as ações tecnológicas cujas valorizações dependem fortemente do crescimento futuro, a perspetiva da administração sobre a próxima fase do negócio pode influenciar o preço das ações mais do que o EPS trimestral já comunicado.
A Meta é um exemplo típico de uma ação que desce após superar as expectativas de resultados. No terceiro trimestre de 2026, o desempenho operacional da Meta excedeu as expectativas do mercado, mas os seus investimentos continuamente crescentes em infraestrutura de IA e a pressão resultante sobre o fluxo de caixa tornaram-se fatores importantes na reavaliação pelos investidores do valor da empresa.
No seu mais recente relatório de resultados, a Meta revelou que as despesas de capital do terceiro trimestre, incluindo os pagamentos de capital de locações financeiras, atingiram 34,91 mil milhões de dólares. O fluxo de caixa das atividades operacionais foi de 32,79 mil milhões de dólares e o fluxo de caixa livre foi negativo em 2,12 mil milhões de dólares. A empresa também ajustou a sua previsão de despesas de capital para o ano completo de 2026 para 135 mil milhões–145 mil milhões de dólares, em comparação com o intervalo de previsão anterior de 130 mil milhões–145 mil milhões de dólares. Isto significa que o limite inferior da previsão de despesas de capital para o ano completo aumentou ainda mais, refletindo o investimento contínuo da empresa em infraestrutura de IA.
As despesas de capital (Capital Expenditure, CapEx) incluem principalmente compras de servidores, GPU e equipamento de rede, bem como a construção de centros de dados e outros ativos de longo prazo. Para uma empresa tecnológica como a Meta, o investimento em IA pode melhorar as recomendações de publicidade, a distribuição de conteúdos e a experiência do utilizador. Pode também apoiar novos produtos e fontes de receitas no futuro. Contudo, estes investimentos exigem geralmente pagamentos de caixa substanciais no curto prazo, enquanto os benefícios associados podem demorar anos a materializar-se gradualmente.
Isto cria uma tensão importante na valorização de ações tecnológicas: os investidores reconhecem o potencial comercial de longo prazo da IA, mas também têm de avaliar se os níveis atuais de investimento são excessivos e se o crescimento futuro das receitas consegue cobrir os custos de investimento. Se o crescimento das despesas de capital continuar a exceder o crescimento do fluxo de caixa operacional, o fluxo de caixa livre poderá ficar sob pressão, afetando a perspetiva do mercado sobre a eficiência do capital da empresa e os retornos futuros para os acionistas.
Em 22 de outubro de 2026, o preço das ações da Meta caiu aproximadamente 7%, o que indica que os investidores não estavam a negociar apenas com base no facto de os resultados trimestrais terem superado as expectativas. Também estavam a considerar a dimensão do investimento em IA, o fluxo de caixa futuro e o risco de valorização.
É importante salientar que um fluxo de caixa livre negativo num único trimestre não prova, por si só, que um investimento falhou. Para uma empresa que está a construir infraestrutura em grande escala, a questão mais importante é saber se as despesas de capital conseguem traduzir-se gradualmente em crescimento das receitas, melhoria das margens de lucro e capacidade de geração de caixa a longo prazo.
Porque continua o mercado focado no crescimento futuro depois de a Tesla superar as expectativas de resultados?
O relatório de resultados da Tesla mostra igualmente que uma superação do EPS não significa que o mercado ignore outras métricas operacionais. No terceiro trimestre de 2026, a Tesla comunicou um EPS ajustado de 0,48 $, ligeiramente acima das expectativas do mercado, enquanto o lucro líquido GAAP foi de aproximadamente 787 milhões de dólares, uma descida de aproximadamente 44% em termos homólogos. As receitas foram de aproximadamente 28 mil milhões de dólares, com poucas alterações no conjunto. Isto mostra que uma superação das expectativas de resultados e uma descida homóloga dos lucros podem ocorrer ao mesmo tempo.
Em termos de fluxo de caixa, a Tesla gerou aproximadamente 1,5 mil milhões de dólares em fluxo de caixa livre durante o trimestre, com um desempenho melhor do que algumas expectativas do mercado. Contudo, os seus planos de despesas de capital, a rentabilidade automóvel e os investimentos futuros em condução autónoma e robótica continuaram a influenciar a avaliação dos investidores sobre o crescimento a longo prazo. Para uma empresa como a Tesla, cuja valorização incorpora expectativas substanciais para negócios futuros, as vendas tradicionais de veículos não são o único fator de formação de preços. O Robotaxi, o Optimus, o negócio energético e os investimentos em infraestrutura de IA podem alterar a estimativa do mercado sobre os lucros futuros.
Por exemplo, se as margens automóveis melhorarem, mas a comercialização da condução autónoma demorar mais do que os investidores esperam, o mercado poderá concluir que o ritmo de concretização das receitas futuras é insuficiente para justificar a valorização atual. Por outro lado, mesmo que o lucro trimestral fique abaixo das expectativas, os investidores podem aumentar as suas previsões de crescimento a longo prazo se a administração apresentar evidências mais claras de progresso na comercialização.
As ações da Tesla caíram na negociação após o fecho do mercado na sequência da divulgação dos resultados, demonstrando ainda mais o foco do mercado no desenvolvimento futuro do negócio.
Por conseguinte, analisar a TSLA exige mais do que comparar o EPS ajustado com as previsões dos analistas. Os investidores devem também analisar as margens automóveis, o fluxo de caixa livre, as despesas de capital e o progresso de comercialização dos novos negócios para determinar se estão em conformidade com as expectativas anteriores do mercado.
A valorização de uma ação reflete o preço que os investidores estão dispostos a pagar pelos lucros atuais e futuros de uma empresa. Para empresas maduras, o mercado concentra-se normalmente mais em lucros estáveis, fluxo de caixa e retornos para os acionistas. Para empresas tecnológicas de elevado crescimento, os investidores estão frequentemente dispostos a pagar valorizações mais elevadas em troca da possibilidade de um rápido crescimento futuro das receitas e dos lucros. Como resultado, o preço de uma ação tecnológica com valorização elevada depende não só dos resultados atuais, mas também, em grande medida, da capacidade de o crescimento futuro continuar a concretizar-se.
O rácio preço/lucro (Price-to-Earnings Ratio, P/E) é uma métrica de valorização comum, calculada dividindo o preço da ação pelo EPS. O P/E futuro utiliza o EPS futuro esperado e é mais adequado para avaliar a forma como o mercado valoriza a próxima fase dos resultados. Suponha-se que o preço das ações de uma empresa é de 150 $ e que o mercado espera um EPS de 5 $ nos próximos 12 meses. O seu P/E futuro seria de 30x. Se o mercado reduzir a previsão de EPS futuro para 4,50 $ após a divulgação dos resultados, o preço calculado com o mesmo P/E de 30x cairia para 135 $.
Mais importante ainda, uma redução das previsões de resultados também pode desencadear uma contração do múltiplo. Se os investidores considerarem que as perspetivas de crescimento a longo prazo da empresa são mais fracas do que o esperado anteriormente, o P/E que estão dispostos a pagar pode descer de 30x para 25x. Com um EPS futuro de 4,50 $, a valorização cairia então ainda mais para 112,50 $.
| Cenário assumido |
EPS futuro |
P/E futuro |
Valorização implícita |
| Expectativas antes dos resultados |
5,00 $ |
30x |
150,00 $ |
| Previsão de resultados reduzida |
4,50 $ |
30x |
135,00 $ |
| Resultados e valorização ambos reduzidos |
4,50 $ |
25x |
112,50 $ |
Os exemplos acima ilustram apenas mecanismos de valorização. Não representam o valor justo nem o desempenho futuro de qualquer ação específica. Os mercados reais também consideram taxas de juro, fluxo de caixa, estrutura de capital e concorrência no setor.
Este mecanismo explica porque algumas ações tecnológicas com valorizações elevadas registam grandes descidas após a divulgação dos resultados. O mercado pode reduzir as previsões de resultados futuros e diminuir o múltiplo de valorização que está disposto a pagar porque o crescimento se tornou menos certo. Por outro lado, se o crescimento dos resultados melhorar significativamente, os investidores podem aumentar tanto as previsões de resultados como os múltiplos de valorização, amplificando o potencial de valorização da ação.
Como afeta uma subida do preço das ações antes dos resultados o desempenho após os resultados?
O desempenho de uma ação antes da divulgação dos resultados pode ajudar os investidores a compreender quanto otimismo o mercado já incorporou no preço. Se as ações de uma empresa continuarem a subir antes dos resultados, sobretudo sem novas informações fundamentais relevantes, parte da subida pode refletir o otimismo dos investidores em relação aos resultados iminentes. Nesse caso, mesmo que o EPS e as receitas reais excedam o consenso dos analistas, o mercado pode ainda considerar que os resultados são insuficientes para justificar o ganho anterior.
Por exemplo, suponha-se que uma ação sobe de 100 $ para 120 $ antes dos resultados, um aumento de 20%. Se a subida tiver sido impulsionada principalmente por expectativas de que a empresa aumentaria substancialmente as suas previsões futuras, uma pequena superação do EPS após a divulgação dos resultados poderá não satisfazer essas expectativas. Alguns investidores que compraram antecipadamente podem optar por realizar lucros, aumentando a pressão vendedora de curto prazo.
A expressão comum de mercado "Comprar com o Rumor, Vender com a Notícia" descreve um fenómeno semelhante, mas não é um padrão fixo que ocorre após todos os relatórios de resultados. Uma subida antes dos resultados pode refletir uma melhoria dos fundamentos, entradas de capital, rotação setorial ou negociação de opções. Os investidores devem avaliar o ganho anterior aos resultados em conjunto com as alterações na valorização, as revisões das previsões dos analistas e o desempenho de empresas comparáveis.
A volatilidade do preço após os resultados também pode ser afetada pelo mercado de opções. Antes dos resultados, os investidores pagam normalmente prémios de opções mais elevados pela possibilidade de um grande movimento de preço. Após os resultados, a incerteza diminui e a volatilidade implícita pode cair rapidamente. Contudo, as alterações na volatilidade das opções, por si só, não conseguem explicar diretamente se uma ação vai subir ou cair. A direção real continua a depender dos efeitos combinados das informações sobre resultados, do posicionamento do mercado e dos fluxos de negociação.
Como podem os investidores utilizar cinco métricas para determinar se os resultados das ações dos EUA superaram realmente as expectativas?
Determinar se um relatório de resultados é significativamente positivo exige um enquadramento analítico mais completo do que simplesmente comparar o EPS. Para a maioria das empresas cotadas nos EUA, os investidores podem avaliar os resultados a partir de cinco perspetivas: resultados reais, crescimento das receitas, previsões futuras, fluxo de caixa e valorização.
Em primeiro lugar, compare o EPS com a estimativa consensual do mercado. Confirme se o EPS real excedeu a previsão, distinguindo simultaneamente entre EPS GAAP e EPS ajustado para evitar comparar bases contabilísticas diferentes. Se a superação do EPS foi impulsionada principalmente por um ganho não recorrente, uma taxa de imposto mais baixa ou recompras de ações, os investidores devem avaliar adicionalmente se esses fatores são sustentáveis.
Em segundo lugar, analise o crescimento das receitas e a composição do negócio. O crescimento das receitas pode refletir a procura de produtos e a expansão do negócio, mas a qualidade do crescimento pode variar entre segmentos de negócio. Para empresas tecnológicas, os investidores devem analisar mais atentamente fontes principais de receitas, como computação em nuvem, publicidade, centros de dados ou subscrições, bem como verificar se o crescimento depende de ajustamentos de preços ou de fatores não recorrentes.
Em terceiro lugar, avalie as previsões para o trimestre seguinte e para o ano completo. As previsões de receitas futuras, margens de lucro e despesas de capital que excedem as expectativas do mercado determinam frequentemente se os investidores precisam de ajustar os seus modelos de resultados. Deve prestar-se especial atenção a saber se a administração aumenta ou reduz as suas metas operacionais anteriores.
Em quarto lugar, analise o fluxo de caixa livre e as despesas de capital. O crescimento dos lucros não significa necessariamente que o fluxo de caixa esteja a melhorar ao mesmo tempo. Para empresas que estão a expandir os seus investimentos em infraestrutura de IA, a relação entre o fluxo de caixa operacional, as despesas de capital e o fluxo de caixa livre pode ajudar os investidores a avaliar se o crescimento exige uma dependência contínua de financiamento externo.
Em quinto lugar, considere a valorização e o desempenho da ação antes dos resultados. Mesmo que as operações de uma empresa estejam a ter um bom desempenho, o mercado pode aplicar um padrão mais elevado ao relatório de resultados se a ação já tiver subido significativamente e a sua valorização estiver muito acima dos níveis históricos. Os investidores precisam de determinar se as novas informações divulgadas são suficientes para justificar as expectativas de crescimento futuro refletidas no preço atual das ações.
| Dimensão de análise |
Questão principal |
Possível sinal de risco |
| EPS |
Os resultados superaram as expectativas e o crescimento pode continuar? |
O crescimento do EPS depende de itens não recorrentes |
| Receitas |
A procura do negócio principal está a melhorar? |
Desaceleração do crescimento das receitas ou negócio principal abaixo das expectativas |
| Previsões |
O crescimento futuro está em linha com as expectativas do mercado? |
Metas de receitas, lucro ou crescimento reduzidas |
| Fluxo de caixa livre |
O lucro pode ser convertido em caixa? |
O crescimento das despesas de capital é mais rápido do que a capacidade de geração de caixa |
| Valorização |
O preço atual das ações já refletiu expectativas otimistas? |
Valorização elevada combinada com desaceleração do crescimento |
Estas cinco métricas devem ser analisadas em conjunto. Os investidores não devem concluir mecanicamente que uma melhoria numa única métrica significa que o preço das ações vai necessariamente subir. Por exemplo, despesas de capital mais elevadas podem comprimir o fluxo de caixa livre no curto prazo, ao mesmo tempo que apoiam o crescimento futuro das receitas. Uma descida da margem de lucro pode resultar da deterioração da eficiência operacional ou refletir um aumento deliberado do investimento da empresa em investigação e desenvolvimento. Compreender as razões subjacentes às alterações das métricas é mais importante do que simplesmente comparar os valores.
Que sinais de acompanhamento devem os investidores observar após a divulgação dos resultados?
A reação do preço das ações após a divulgação dos resultados é geralmente apenas o início do processo de reavaliação do mercado. Para os investidores que procuram compreender o valor de longo prazo de uma empresa, a teleconferência de resultados, as revisões das previsões dos analistas e os dados operacionais subsequentes fornecem frequentemente informações mais completas do que os movimentos de preço de curto prazo.
Em primeiro lugar, preste atenção às explicações da administração durante a teleconferência de resultados, sobretudo em relação à procura futura, aos preços dos produtos, às despesas dos clientes, às despesas de capital e às alterações nas margens de lucro. Se a administração explicar claramente a relação entre o crescimento do investimento e as receitas futuras, o mercado pode gradualmente sentir-se mais confortável com o investimento. Se a empresa não conseguir explicar claramente o calendário de concretização das receitas, as necessidades de financiamento ou a rentabilidade do seu modelo de negócio, os investidores podem continuar a exigir maior compensação pelo risco.
Em segundo lugar, observe a direção das revisões dos analistas ao EPS futuro, às receitas e aos preços-alvo após a divulgação dos resultados. Se a maioria dos analistas aumentar as suas previsões de resultados futuros, mas o preço das ações continuar a cair, a valorização ou o sentimento do mercado poderão estar a desempenhar um papel significativo. Se tanto as previsões de resultados como os múltiplos de valorização forem reduzidos, isso pode indicar uma alteração mais profunda na perspetiva do mercado sobre o crescimento futuro da empresa.
Por fim, distinga a volatilidade de negociação de curto prazo das alterações fundamentais de longo prazo. A negociação após o fecho do mercado tem geralmente menor liquidez, e o preço das ações pode reagir fortemente a uma métrica financeira individual. Contudo, à medida que decorrem a teleconferência de resultados, a investigação institucional e a descoberta de preços durante o horário normal de negociação, as perspetivas do mercado podem ainda mudar. Por conseguinte, a análise dos resultados é mais adequada para acompanhar continuamente os dados operacionais e as revisões das expectativas do que para avaliar o valor de uma empresa apenas com base no movimento do preço nos primeiros minutos após a divulgação.
Depois de compreenderem a relação entre os dados de resultados e as expectativas do mercado, os investidores também precisam de incorporar a análise fundamental nas suas decisões de negociação reais. Para os utilizadores que acompanham empresas tecnológicas dos EUA, como a NVIDIA (NVDA), a Tesla (TSLA) e a Meta (META), a época de resultados não é apenas uma janela importante para avaliar a rentabilidade empresarial, mas também um período essencial para reavaliar o risco da carteira, a valorização e o momento de negociação. Nos produtos de negociação de ações da Gate, os utilizadores podem acompanhar os símbolos de ações dos EUA suportados e os respetivos movimentos de mercado, enquanto analisam os resultados das empresas, as previsões e o sentimento do mercado.
Na negociação real, uma superação das expectativas de resultados não significa que os investidores devam comprar imediatamente, e uma descida do preço das ações não significa necessariamente que a valorização seja razoável. Os investidores podem primeiro comparar o EPS e as receitas reais com a estimativa consensual do mercado e, em seguida, analisar as perspetivas da administração sobre o crescimento futuro e as despesas de capital. Podem também avaliar se as informações relevantes já foram plenamente refletidas no mercado, analisando os movimentos de preço antes e depois da divulgação dos resultados. Para ações tecnológicas com elevada volatilidade, os investidores devem prestar especial atenção aos custos de negociação, à liquidez e à gestão de posições, evitando tomar decisões baseadas apenas numa única métrica financeira.
Tenha em atenção que os diferentes produtos de negociação de ações da Gate podem variar em termos de mecanismos de negociação, símbolos suportados, horários de negociação e características de risco. Consulte a página e as regras do produto aplicável para mais detalhes. Os investidores devem distinguir entre a titularidade real de ações e outros produtos que proporcionam exposição aos preços das ações, confirmar se os direitos dos acionistas estão disponíveis e negociar apenas depois de compreenderem os riscos relevantes.
Conclusão
A razão fundamental pela qual o preço de uma ação pode cair depois de os resultados das ações dos EUA superarem as expectativas é que o mercado acionista negoceia com base nas expectativas futuras, em vez de simplesmente avaliar os resultados operacionais do trimestre anterior. Quando o EPS e as receitas excedem as estimativas consensuais dos analistas, isso significa apenas que os resultados reais ficaram acima de um critério de referência de previsão disponível publicamente. Não significa que os resultados satisfizeram todas as expectativas que os investidores já tinham refletido no preço das ações.
O EPS, o crescimento das receitas, a margem de lucro, o fluxo de caixa livre e as previsões determinam coletivamente a qualidade real de um relatório de resultados. Para empresas tecnológicas como a Meta e a Tesla, as despesas de capital em IA, o ritmo de comercialização dos negócios futuros e a capacidade de geração de caixa a longo prazo podem influenciar a valorização mais do que a dimensão de uma superação do EPS num único trimestre. Quando uma ação já tem uma valorização elevada, podem ocorrer ao mesmo tempo previsões de resultados mais baixas e uma contração do múltiplo de valorização, amplificando os movimentos de preço após os resultados.
Por conseguinte, compreender os resultados das ações dos EUA exige um enquadramento analítico completo: primeiro, avaliar a diferença entre os resultados reais e a estimativa consensual; depois, analisar se as previsões futuras se alteraram; e, por fim, considerar a valorização, o desempenho da ação antes dos resultados e o ambiente de mercado mais amplo para determinar porque os investidores reavaliaram o preço da ação. Em comparação com a simples classificação de um relatório de resultados como positivo ou negativo, esta abordagem permite compreender melhor os mecanismos de formação de preços do mercado acionista dos EUA.
Perguntas frequentes
Porque pode o preço de uma ação cair mesmo quando os resultados das ações dos EUA superam as expectativas?
Porque os preços das ações geralmente já refletem as expectativas do mercado quanto ao desempenho futuro. Mesmo que o EPS real exceda o consenso dos analistas, o preço das ações pode ainda cair se as previsões futuras ficarem abaixo das expectativas, o fluxo de caixa livre se deteriorar ou o mercado já tiver refletido um nível mais elevado de crescimento.
O que significa EPS Beat?
EPS Beat significa que o EPS comunicado por uma empresa excedeu a estimativa consensual dos analistas. Indica que os resultados do período atual ficaram acima do critério de referência da previsão, mas não prova, por si só, que as perspetivas de crescimento futuro da empresa melhoraram.
O que é mais importante: uma superação do EPS ou uma superação das receitas?
Ambos são importantes, mas a sua importância relativa depende do setor e da fase de desenvolvimento da empresa. As empresas maduras podem atribuir maior importância à rentabilidade e ao fluxo de caixa, enquanto as empresas tecnológicas de elevado crescimento geralmente se concentram mais no crescimento das receitas, na expansão do negócio e no potencial de lucro futuro.
Porque afetam as previsões os preços das ações dos EUA?
As previsões são a projeção da administração para as receitas, os lucros ou as despesas de capital futuras. Se a administração reduzir as suas previsões futuras, os investidores podem reduzir as suas expectativas de resultados e a valorização, o que pode afetar o preço das ações.
Uma descida da ação após a divulgação dos resultados significa que as operações da empresa estão a deteriorar-se?
Não necessariamente. O preço de uma ação pode cair devido a uma valorização excessiva, expectativas de mercado demasiado otimistas, realização de lucros ou alterações no ambiente macroeconómico. Os investidores precisam de avaliar conjuntamente os dados financeiros reais e as previsões futuras para determinar se as operações da empresa estão realmente a piorar.
Porque afetam as despesas de capital em IA as valorizações das ações tecnológicas?
A construção de infraestrutura de IA exige investimento substancial em servidores, chips e centros de dados. Estes investimentos podem aumentar as saídas de caixa e pressionar o fluxo de caixa livre no curto prazo. Se os investimentos gerarem receitas e lucros suficientes no futuro, podem apoiar a valorização a longo prazo; caso contrário, podem aumentar a pressão de financiamento.
O que é o P/E futuro?
O P/E futuro é o rácio entre o preço de uma ação e o seu EPS futuro esperado. É habitualmente utilizado para avaliar quantas vezes o mercado está disposto a valorizar os lucros futuros de uma empresa. As alterações nas previsões de EPS futuro ou no múltiplo de valorização que os investidores estão dispostos a pagar podem ambas afetar o preço das ações.
Como podem os investidores determinar se um relatório de resultados de uma ação dos EUA merece atenção?
Os investidores podem concentrar-se no EPS, no crescimento das receitas, na margem de lucro, no fluxo de caixa livre e nas previsões futuras, considerando também o desempenho da ação antes dos resultados, a valorização atual e o ambiente do setor. Para diferentes tipos de empresas, os investidores devem também analisar as métricas do negócio principal e os fatores de crescimento a longo prazo.