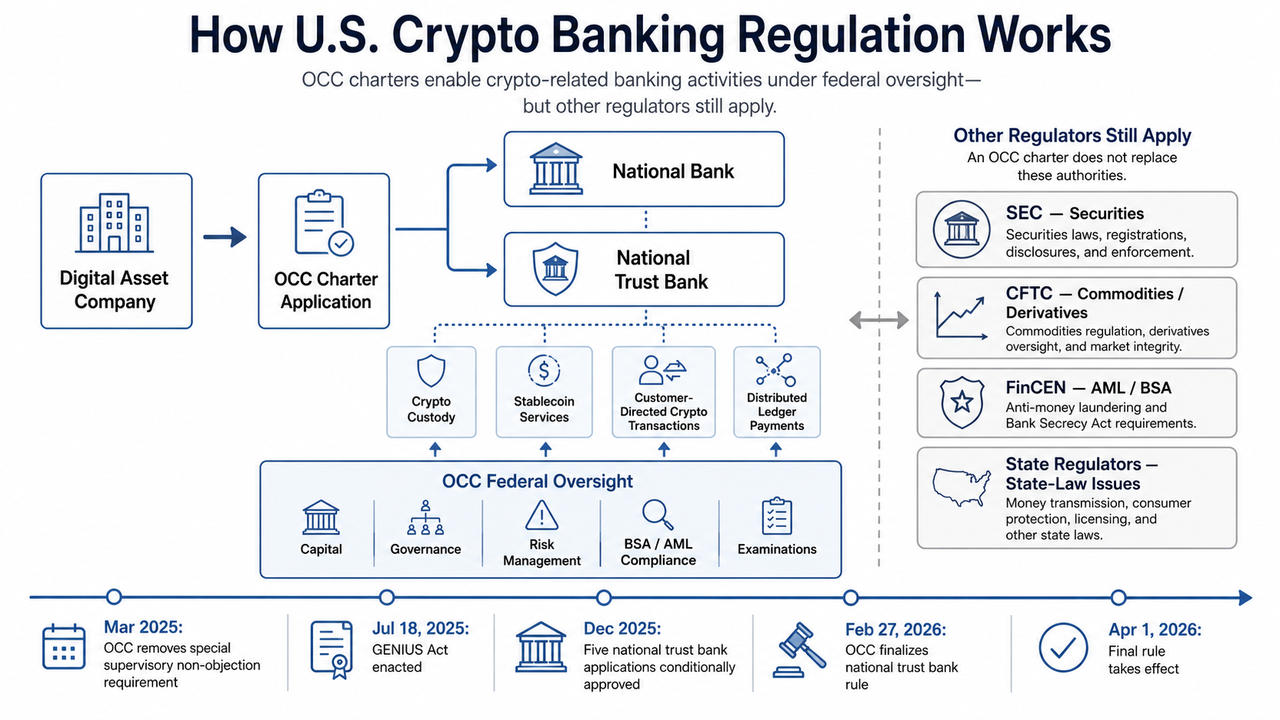
Para empresas cripto que considerem o estatuto OCC, bancos que avaliem atividades de ativos digitais, investidores a tentar compreender o que significa realmente uma "licença bancária cripto", e utilizadores avançados a seguir as regras do cripto banking, o ponto essencial é que um estatuto federal não oferece atalhos regulatórios. Insere uma instituição no quadro bancário, impondo-lhe requisitos em termos de capital, governança, cumprimento da Bank Secrecy Act, gestão de risco, inspeções e limites legais específicos para cada atividade. Questões sobre valores mobiliários, produtos de base, pagamentos e legislação estadual continuam a poder envolver a Securities and Exchange Commission, Commodity Futures Trading Commission, FinCEN e reguladores estaduais.
As recentes alterações reforçaram essa diferença. A OCC eliminou, em março de 2025, o requisito prévio de não objeção de supervisão para várias atividades cripto, aprovou condicionalmente cinco pedidos de estatuto de banco fiduciário nacional dedicado a ativos digitais em dezembro de 2025 e finalizou, em fevereiro de 2026, uma regra sobre estatuto de banco fiduciário nacional, que entrou em vigor a 1 de abril de 2026. Enquanto isso, a Lei GENIUS, promulgada a 18 de julho de 2025, criou um quadro federal específico para emissores de stablecoin de pagamento. Estes desenvolvimentos tornam fundamental perceber em que diferem os estatutos OCC de outras licenças, como são tratados os bancos nacionais e fiduciários nacionais, o que permitem as cartas interpretativas da OCC e como a supervisão federal interage com a regulação estadual dos ativos digitais.
Resumo
-
A regulação do cripto banking nos EUA baseia-se tanto na atividade como no estatuto. O estatuto da OCC submete as instituições cripto à supervisão bancária federal, mas outras leis federais e estaduais podem continuar a aplicar-se a produtos de ativos digitais específicos.
-
Bancos nacionais e bancos fiduciários nacionais têm estatutos diferentes. Um banco nacional pleno pode exercer funções bancárias tradicionais, mediante aprovações específicas, enquanto um banco fiduciário nacional opera de acordo com um modelo de negócio mais restrito, centrado em fiduciária, guarda, custódia e atividades correlatas.
-
As cartas interpretativas da OCC clarificaram progressivamente os poderes cripto. Abrangem custódia de cripto, serviços de reservas de stablecoin, pagamentos com ledger distribuído, taxas de rede e execução cripto orientada pelo cliente.
-
A orientação regulatória mudou em 2025. A Carta Interpretativa 1183 aboliu o requisito especial de não objeção de supervisão instituído pela 1179, embora subsista a supervisão comum de segurança e solidez.
-
A Lei GENIUS trouxe uma camada adicional para stablecoins. Algumas instituições supervisionadas pela OCC podem ser autorizadas a emitir stablecoin de pagamento, mediante reservas, divulgação, gestão de risco, BSA e outros requisitos.
O que é a regulação do cripto banking nos EUA?
A regulação bancária cripto nos EUA resulta de um conjunto integrado de normas bancárias federais, concessão e supervisão OCC, exigências anti-branqueamento de capitais e regras específicas por atividade, que determinam a atuação das instituições bancárias com criptoativos.
Não existe uma "lei bancária cripto" como bloco distinto.
Uma empresa pode ser confrontada com diferentes perguntas regulatórias. Pretende tornar-se banco nacional? Apenas prestar serviços de custódia e fiduciários? Vai emitir stablecoin de pagamento? Possibilita negociação de ativos digitais que possam ser valores mobiliários? Recebe fundos de clientes ou transmite valores? Cada resposta pode alterar o percurso regulatório.
A OCC gere o sistema bancário federal, regulando bancos nacionais e associações federais de poupança. Sob o National Bank Act, pode aprovar estatutos e determinar se as atividades propostas são compatíveis com o negócio bancário ou com operações fiduciárias.
Isto diferencia a regulação cripto OCC do papel da SEC nos mercados de valores mobiliários ou da jurisdição da CFTC sobre derivados de produtos de base e outras áreas atribuídas por lei federal. Para compreender como os ativos digitais são divididos entre valores mobiliários e produtos de base, o debate sobre estrutura de mercado é bem ilustrado no CLARITY Act e na estrutura de mercado cripto dos EUA.
Como um estatuto OCC integra empresas cripto no sistema bancário federal
Ter um estatuto OCC transforma a pergunta "Pode esta empresa cripto prestar um serviço financeiro?" numa mais exigente: "Pode a instituição operar de forma segura e legal como banco federal?"
O pedido do estatuto é apenas o início.
A OCC avalia o plano de negócios, equipa de gestão, capital, governança, controlos de risco, recursos financeiros, sistemas de cumprimento e a expectativa razoável de funcionamento seguro. A aprovação condicional indica cumprimento suficiente dos pré-requisitos para dar seguimento à constituição, mas não confere autorização para iniciar já a atividade bancária total.
Por exemplo, as aprovações condicionais de dezembro de 2025 da OCC referem expressamente que a autorização final está dependente da conclusão dos requisitos pré-abertura.
Por este motivo, uma licença bancária cripto não deve ser vista como "carta branca" para todas as atividades com ativos digitais. O estatuto aprovado, as condições impostas pela OCC e as leis federais aplicáveis determinam o âmbito efetivo de atuação. Isto distingue a regulação cripto OCC da supervisão de mercado de ativos digitais, onde as diferentes entidades federais partilham competências por tipo de produto e atividade. Os requisitos da SEC, bem como posições do seu staff, podem manter influência mesmo quando a OCC se pronuncia sobre estatuto bancário; os agentes de mercado devem contar com diferentes estruturas e entidades no sector bancário federal.
Para saber mais sobre as etapas do processo de aprovação, os estatutos cripto bancários OCC passam por diversas fases entre o pedido e a autorização final para recorrer à atividade.
Bancos nacionais vs. estatutos de bancos fiduciários nacionais
A distinção entre banco nacional e banco fiduciário nacional é essencial na regulação do banking de ativos digitais, já que diferentes instituições entram na banca federal via estatuto OCC, compondo um sistema bancário diversificado.
O banco nacional tradicional pode executar atividades típicas do negócio bancário, mediante a lei aplicável e o estatuto concedido, como captação de depósitos, crédito, pagamentos, custódia e outros serviços financeiros.
O banco fiduciário nacional, por sua vez, estrutura-se em torno das operações de uma empresa fiduciária e atividades conexas. Muitas empresas cripto centram-se neste modelo, dado que a custódia, guarda, serviços fiduciários e algumas atividades transacionais se inserem naturalmente numa fiduciária.
Não significa, porém, que todos os bancos fiduciários nacionais são iguais. O sistema bancário federal inclui fiduciárias nacionais seguradas e não seguradas. A OCC salientou, em 2026, que a maioria é não segurada, ficando uma minoria com depósitos junto da Federal Deposit Insurance Corporation.
Os estatutos fiduciários nacionais cripto são em regra mais restritos do que os bancos comerciais. Um banco fiduciário nacional não segurado não implica que os ativos dos clientes fiquem automaticamente seguidos pelo seguro FDIC apenas por utilizar "bank" na designação; não deve ser confundido com estruturas estaduais ou outras entidades exteriores ao modelo federal.
As diferenças práticas entre estatuto federal, poderes fiduciários estaduais e licenças estaduais de transmissão de dinheiro são relevantes. O enquadramento banco nacional vs. licenças estaduais mostra como a supervisão federal pode simplificar certos encargos estaduais sem eliminar todos os problemas regulatórios locais.
Porque é importante a regra final OCC de 2026 para fiduciárias nacionais
Em 27 de fevereiro de 2026, a OCC finalizou alterações ao regulamento de estatutos de bancos nacionais, vigentes desde 1 de abril de 2026.
Pode parecer tecnicamente subtil, mas a alteração superou uma grande disputa e amplia a diversidade do sistema bancário.
A OCC adaptou o 12 CFR 5.20 para o alinhar com linguagem do National Bank Act sobre instituições restritas às "operações de uma fiduciária e atividades relacionadas." A OCC clarificou que bancos fiduciários nacionais podem realizar atividades não fiduciárias, legalmente permitidas, não considerando a redação anterior como restritiva a funções puramente fiduciárias.
A custódia cripto ilustra bem. A guarda de ativos para clientes pode ser um serviço central de fiduciária, mesmo se o vínculo concreto não for tecnicamente fiduciário.
A regra final não veio autorizar novos produtos digitais, nem expandir a competência estatutária da OCC; formaliza a extensão de poderes que a agência entende já deter.
Houve 19 comentários públicos sobre a proposta. Alguns apoiaram a clarificação; outros duvidaram da amplitude da autoridade OCC, advogando regras mais rigorosas ou limites à atribuição de estatuto fiduciário.
O debate surgiu em várias candidaturas cripto. Mais de um grupo do setor bancário alegou que empresas cripto poderiam ganhar benefícios "bancários" sem adotarem o mesmo modelo ou obrigações das instituições tradicionais. A OCC sustentou que atividades de custódia, fiduciária e afins podem justificar estatuto fiduciário nacional sob a lei federal, e Jonathan Gould enquadrou este entendimento na política para reforço de clareza regulatória. Contudo, o estatuto federal mencionado aqui não equivale ao estatuto de banco fiduciário nem a outras figuras previstas em lei estadual.
Cinco bancos fiduciários nacionais cripto receberam aprovação condicional
O momento marcante chega em dezembro de 2025, quando a OCC aprovou condicionalmente cinco pedidos de estatuto de banco fiduciário nacional cripto.
Foram aprovados:
| Instituição |
Tipo de pedido |
| First National Digital Currency Bank |
Novo banco fiduciário nacional |
| Ripple National Trust Bank |
Novo banco fiduciário nacional |
| BitGo Bank & Trust, N.A. |
Conversão de fiduciária estadual |
| Fidelity Digital Assets, N.A. |
Conversão de fiduciária estadual |
| Paxos Trust Company, N.A. |
Conversão de fiduciária estadual |
Estas cinco aprovações não implicaram a operação imediata plena de fiduciário nacional. A aprovação condicional é etapa prévia à autorização final e pode trazer exigências específicas.
Este conjunto destaca-se por mostrar como custódia, stablecoin e outros serviços cripto podem ser supervisionados diretamente a nível bancário federal, ao invés de permanecerem apenas sob estruturas estaduais. Em consulta pública, pelo menos uma entidade bancária contestou a leitura da OCC, receando flexibilização excessiva dos critérios para estatutos cripto.
A OCC manteve a abertura a novos pedidos. Em 2026, continuaram a surgir candidaturas ligadas a stablecoins, custódia e fiduciária, com a OCC a reiterar que atividades fiduciárias e conexas podem fundamentar estatutos, visão partilhada por Jonathan Gould ao ler os poderes dos bancos nacionais.
Como as cartas interpretativas da OCC moldaram o cripto banking
As cartas interpretativas OCC são referência para delimitar que funções digitais os bancos nacionais podem exercer.
Não criam um código bancário cripto independente. A OCC avalia se a nova atividade pode ser considerada evolução moderna de funções bancárias já consagradas.
Carta Interpretativa 1170: Custódia cripto
Emitida em julho de 2020, permitiu aos bancos nacionais o serviço de custódia de criptomoedas para clientes. A OCC entendeu a salvaguarda de chaves criptográficas e os serviços associados como extensão da guarda tradicional.
A custódia cripto é portanto uma função institucional, compreendendo gestão de chaves, autorização, segregação de ativos, registos, cibersegurança, resiliência operacional e prevenção de transferências ilegítimas.
Questões de conformidade mais amplas surgem nos requisitos de custódia de criptoativos, salientando a importância de segregação, controlos de segurança e o regime regulatório.
Cartas interpretativas 1172 e 1174: Stablecoins e ledger distribuído
A Carta 1172 abordou a custódia de depósitos que sirvam reservas para stablecoins. A 1174 confirmou que bancos nacionais podem participar em redes de verificação de nodos e utilizar stablecoins/ledger distribuído para pagamentos autorizados.
Estas decisões conectaram ativos digitais estáveis a pagamentos, liquidação e gestão de reservas típicos da atividade bancária.
Carta Interpretativa 1179: A antiga pré-aprovação
Em novembro de 2021, a 1179 impôs a necessidade de notificação e não objeção escrita prévia para determinadas atividades cripto, ledger distribuído ou stablecoin.
O objetivo da OCC era garantir demonstração de controlos adequados para os riscos em causa.
Esta exigência é relevante historicamente mas já não vigora.
Carta Interpretativa 1183 eliminou o requisito de não objeção
A 7 de março de 2025, a OCC publicou a 1183, reafirmando que as atividades descritas nas cartas 1170, 1172 e 1174 continuam permitidas, acabando com a exigência especial de pré-aprovação de supervisão.
A gestão rigorosa do risco permanece obrigatória. O fim da pré-aprovação não elimina auditorias, governança ou exigências de segurança e solidez.
Importa a diferença: a OCC passou de permissão com pré-aprovação especial para permissão sujeita a supervisão corrente.
Interpretações mais recentes alargaram o âmbito prático
Em maio de 2025, a carta interpretativa 1184 precisou que bancos nacionais podem prestar determinados serviços de custódia e execução cripto, incluindo delegação de funções a terceiros, desde que bem gerida.
A 1186, de novembro de 2025, confirmou que bancos nacionais podem deter certos criptoativos como capital próprio, quando necessários para pagar taxas de rede associadas a serviços permitidos.
A 9 de dezembro de 2025, a 1188 permitiu bancos nacionais realizar transações cripto como principal sem risco, ou seja, com transação compensatória, sem acumulação de inventário especulativo.
Este conjunto mostra a abordagem OCC: igualar novas funções digitais a competências bancárias consolidadas e aplicar-lhes controlos de risco bancário.
A custódia cripto é atividade bancária; controles de risco continuam essenciais
Permitir custódia cripto não elimina o risco inerente.
Bancos com chaves privadas, infraestruturas de carteira ou operações blockchain dirigidas pelo cliente enfrentam riscos operacionais, cibernéticos, fraude, dependência de terceiros, exposição a sanções, liquidez e irreversibilidade de transferências.
Agências federais reforçaram a gestão de risco para guarda de criptoativos em julho de 2025.
Transações executadas pelo cliente assumem risco diferente de negociação própria. As orientações OCC permitem execução de transações para clientes, mas exigem controlos de execução, autorização, conflitos, registos e respeito pelas leis de valores mobiliários e produtos de base.
Verifique os requisitos regulamentares para bancos cripto OCC mesmo após obtenção do estatuto.
A Lei GENIUS instituiu um quadro federal para stablecoin
A Lei GENIUS alterou o cenário porque a emissão de stablecoin de pagamento deixou de depender apenas de interpretações OCC anteriores.
Entra em vigor a 18 de julho de 2025, criando um regime legal para emissores autorizados de stablecoin de pagamento, qualificando-os como instituições financeiras para efeitos da Bank Secrecy Act e impondo controlos anti-branqueamento exigentes.
Para instituições sob supervisão OCC, há assim ligação direta entre regulação bancária federal e emissão de stablecoin.
Alguns bancos nacionais não segurados podem qualificar-se como emissores federais de stablecoin pela Lei GENIUS. As aprovações condicionais da OCC passaram a exigir adequação das atividades stablecoin a essa lei e à sua execução regulamentar.
Não se trata de licença geral para qualquer fiduciária emitir tokens. Continuam necessários requisitos de qualificação, reservas, resgate, divulgação, capitalização, liquidez, gestão do risco, compliance de sanções e regras executórias.
A OCC estava ainda a desenvolver este quadro de execução em 2026. Publicou um projeto regulamentar para a GENIUS em março e propôs formulários de reporte semanal e trimestral para emissores autorizados.
O quadro de stablecoin da Lei GENIUS impõe obrigações de reserva e controlo dos emissores, acompanhando a evolução do setor.
É importante distinguir regulação do emissor e negociação secundária do token. Por exemplo, um negociador que acompanha o par USDC/USDT da Gate.com atua num par de negociação secundário; as regras federais para emissores stablecoin de pagamento incidem sobre outra etapa da cadeia financeira. A plataforma de negociação, o emissor, o custodiante e o banco do cliente têm obrigações regulatórias diferenciadas.
O cumprimento da Bank Secrecy Act é obrigatório com estatuto federal
Obter estatuto nacional exige supervisão federal e obrigações de conformidade.
Bancos que trabalhem com ativos cripto continuam sujeitos à Bank Secrecy Act e ás obrigações anti-branqueamento associadas, podendo envolver identificação do cliente, monitorização de transações, reporte de suspeitas, triagem de sanções e controlos conformes ao risco dos ativos digitais.
A Lei GENIUS aplica a BSA aos emissores autorizados de stablecoin de pagamento.
A transparência da blockchain pode ajudar na monitorização, registando transações em livros-razão públicos, mas não identifica automaticamente todos os utilizadores. Os bancos precisam de mecanismos de due diligence para clientes, contrapartes e escalonamento adequado ao risco.
O mesmo se verifica em sistemas de pagamentos cripto regulados fora do setor bancário. A regulação de pagamentos web3 mostra que exigências BSA e de transmissão de valores podem aplicar-se mesmo sem estatuto OCC.
O poder OCC não substitui SEC, CFTC ou entidades estaduais
Obter um estatuto OCC resolve uma questão: autorização para operar no sistema bancário federal nos seus termos.
Não responde a todas as questões para todos os ativos.
Se determinados ativos digitais caem no âmbito do direito federal de valores mobiliários, poderão ser relevantes o Securities Act, Securities Exchange Act ou o Investment Company Act. A SEC mantém jurisdição sobre atividades relacionadas com valores mobiliários.
Se envolver produtos de base ou derivados, pode ser chamado o CFTC. O FinCEN aplica grande parte da norma AML federal. Os supervisores estaduais mantêm competência onde a lei federal não prevalece, e entidades não bancárias podem ter de obter licenças autónomas.
As próprias aprovações condicionais OCC reconhecem estes limites. Ao rever candidaturas a fiduciárias cripto, a agência salientou que atividades envolvendo valores mobiliários exigem respeito pelas regras do Exchange Act.
Por isso, a regulação bancária cripto nos EUA é uma camada no ecossistema regulatório dos ativos digitais, nunca um substituto.
Estatuto federal vs. regulação estadual: o que está em causa
Uma criptoempresa pode ter vários modelos regulatórios.
Pode ser fiduciária estadual, operar via licenças de transmissão de dinheiro de âmbito estadual, ou solicitar estatuto nacional fiduciário à OCC. Se quiser captar depósitos ou conceder crédito, pode requerer um modelo bancário federal mais amplo.
A via federal permite unificação do estatuto e supervisão OCC, reduzindo a dependência de autorizações estaduais para atividades incluídas no âmbito federal.
Porém, a fiscalização federal é intensa.
Capital, gestão, governança, controlos internos, execução do plano de negócios, cumprimento BSA, cibersegurança e resiliência operacional sujeitam-se a monitorização permanente. A autorização condicional pode ainda impor limites antes da autorização definitiva.
Federal ou estadual não significa "mais ou menos regulação" – define-se qual o perímetro regulatório mais adequado ao negócio a desenvolver.
Porque grupos bancários contestaram estatutos fiduciários cripto
A atribuição de estatutos fiduciários nacionais cripto gerou oposição em parte do setor bancário.
Teme-se arbitragem regulatória: que bancos digitais com propósitos restritos obtenham benefícios do estatuto nacional sem captar depósitos, conceder crédito ou adotar idêntico modelo económico dos bancos seguros tradicionais.
A OCC defende, porém, que o National Bank Act autoriza bancos nacionais dedicados às operações fiduciárias e não exige espelhar o modelo dos bancos comerciais. A regra final de fevereiro de 2026 visou alterar a redação que poderia limitar essa possibilidade.
Nenhuma destas posições torna estas entidades não reguladas. O cerne da questão: qual o alcance legal do estatuto fiduciário nacional e que atividades confiou o Congresso à OCC.
Como se articula o quadro federal cripto bancário
O sistema estrutura-se em quatro camadas essenciais.
| Camada |
Pergunta central |
Autoridade típica |
| Estatuto |
Pode operar como banco nacional ou fiduciário nacional? |
OCC |
| Atividade bancária |
Custódia, execução, stablecoin ou atividade DLT são permitidos? |
OCC e lei bancária federal |
| Regulação de produto/mercado |
O ativo/transação está sob regras de valores mobiliários/produto de base? |
SEC, CFTC, estatutos relevantes |
| Cumprimento de prevenção criminal |
Como monitorizar clientes e transações? |
BSA, FinCEN, reguladores bancários |
Pode existir ainda uma camada legal estadual, se aplicável.
Isto explica como duas empresas cripto com serviços semelhantes podem enfrentar obrigações regulatórias muito distintas – uma pode ser um banco fiduciário nacional OCC com custódia, a outra um intermediário estadual ou transmissor de dinheiro.
Riscos e limitações do estatuto OCC
O estatuto OCC pode abrir o acesso ao sistema bancário federal, mas obriga a requisitos de cumprimento mais altos.
A aprovação condicional não é aprovação final. O candidato deve poder captar capital, contratar gestores aprovados, instituir controlos e cumprir condições antes de iniciar atividae.
As atividades autorizadas são sempre delimitadas. O estatuto fiduciário não autoriza automaticamente todas as operações bancárias nem produtos digitais.
A custódia cripto oferece risco técnico. Compromissos de chaves privadas, controlos deficientes, exposição a smart contract e falhas de terceiros podem gerar perdas.
A legislação federal é fragmentada. A supervisão OCC não substitui SEC, CFTC, FinCEN nem regulações estaduais aplicáveis.
As regras para stablecoin ainda estão a ser regulamentadas. A Lei GENIUS definiu o quadro em 2025, mas as regras de execução e reporte continuaram em desenvolvimento em 2026.
Para quem pondera recorrer ao estatuto, estas restrições são tão relevantes como a vantagem de atuar a nível nacional.
Conclusão
A regulação do cripto banking nos EUA está a integrar serviços digitais nos mecanismos federais bancários, não criando "bancos cripto" à parte e pouco regulados.
A OCC credencia e supervisiona bancos nacionais e fiduciários nacionais em atividades digitais permitidas. As cartas interpretativas traçaram vias para custódia, stablecoin, pagamentos por ledger distribuído, taxas de rede e execução dirigida pelo cliente. Em 2026, o estatuto fiduciário nacional também ficou clarificado como não restrito só a funções fiduciárias.
No entanto, o estatuto OCC não elimina as demais obrigações do sistema financeiro. Continua a aplicar-se a Bank Secrecy Act, regras de valores mobiliários, produtos de base, supervisão local e condições estatutárias.
A Lei GENIUS acrescenta mais uma camada, instituindo um regime legal próprio para emissores de stablecoin de pagamento. Combinados com novos estatutos nacionais para fiduciárias OCC, demonstram a gradual integração das empresas cripto na supervisão bancária tradicional e não apenas em paralelo.
A pergunta realmente relevante deixou de ser apenas se uma empresa cripto pode ser banco; é qual o estatuto adequada para a atividade, o que autoriza e que obrigações persistem ao ingressar no sistema bancário federal.
Perguntas frequentes
Uma empresa cripto pode obter estatuto de banco nacional nos EUA?
Sim. Uma empresa cripto elegível pode candidatar-se à OCC para obter estatuto de banco nacional ou fiduciário nacional, conforme as atividades propostas. A aprovação não é automática: a OCC avalia capital, gestão, plano de negócios, controlos de risco, sistemas de conformidade e autoridade legal antes de aprovar condicional e definitivamente.
O que é um banco fiduciário nacional cripto?
É uma instituição OCC centrada em funções de fiduciária, como custódia e guarda. Muitas destas entidades não têm seguro, atuando mais restritivamente que bancos comerciais, mas os fiduciários nacionais não estão, por natureza, proibidos de todas as atividades ligadas a depósitos.
O estatuto OCC permite a um banco cripto operar em qualquer estado?
O estatuto nacional confere autoridade federal para as atividades abrangidas, podendo reduzir a dependência de licenças estaduais. Não elimina todos os requisitos estaduais ou de licenciamento das afiliadas e operações externas ao banco.
Bancos nacionais podem deter criptomoedas?
A OCC permite aos bancos nacionais prestar custódia de cripto e, em certas condições, deter criptoativos como capital próprio, para pagar taxas de rede necessárias para serviços permitidos. Não se aplica a investimento especulativo irrestrito.
Bancos nacionais podem executar ordens cripto para clientes?
Sim, nos limites legais e de gestão de risco. A Carta 1184 trata de ordens cripto orientadas pelo cliente, e a 1188 permite transações como principal sem risco, compensando a exposição sem inventário especulativo.
Um banco fiduciário nacional pode emitir stablecoins?
Algumas instituições OCC podem ser autorizadas a emitir stablecoin de pagamento pela Lei GENIUS. A emissão obedece à lei, regulamentação, reservas, divulgação, gestão de risco, BSA e restantes requisitos; o estatuto fiduciário por si só não autoriza emissões sem limites.
Isenção de responsabilidade*: Este artigo destina-se apenas a fins educativos; não constitui aconselhamento legal, regulatório, financeiro ou de investimento. Os requisitos aplicáveis a bancos e ativos digitais nos EUA dependem do estatuto, das atividades e das leis federais e estaduais.*