Para os investidores que acompanham as ações da OXY, a venda da OxyChem representa mais do que receber um pagamento em dinheiro. No passado, a Occidental Petroleum detinha recursos de petróleo e gás no segmento upstream, operações de produção química e atividades midstream. O seu segmento químico proporcionava uma fonte de resultados diferente da produção de petróleo. Após a transação, a empresa está mais concentrada nos ativos de petróleo e gás e reduziu a sua alavancagem financeira, mas o seu desempenho operacional também está mais exposto às alterações dos preços do petróleo bruto e do gás natural.
Compreender esta alteração exige analisar em conjunto a estrutura dos ativos, o reembolso da dívida, o fluxo de caixa livre e os retornos para os acionistas, em vez de encarar simplesmente a venda dos ativos como positiva ou negativa.
O que é a OxyChem e por que motivo a Occidental Petroleum a vendeu?
A OxyChem é o negócio químico da Occidental Petroleum. Produz principalmente cloro-álcalis e outros produtos químicos básicos, amplamente utilizados no tratamento de água, nos cuidados de saúde, na indústria farmacêutica, na construção e na produção industrial. Ao contrário da produção de petróleo, a rentabilidade do negócio químico é sobretudo afetada pela procura industrial, pelos preços dos produtos, pelos custos das matérias-primas e da energia, bem como por outros fatores.
Na carteira de negócios original da Occidental, a OxyChem proporcionava alguma diversificação. Quando os preços do petróleo bruto desciam e os lucros do segmento upstream de petróleo e gás eram pressionados, o negócio químico podia gerar fluxo de caixa adicional, uma vez que estava sujeito a ciclos de oferta e procura diferentes. No entanto, este efeito de diversificação não estava sempre presente. A indústria química também é cíclica, e os abrandamentos económicos, o excesso de capacidade e o aumento dos custos de energia podem reduzir os seus lucros.
O principal motivo pelo qual a Occidental Petroleum vendeu a OxyChem foi reequilibrar o valor dos ativos e as obrigações financeiras. A empresa tinha expandido os seus recursos de petróleo e gás através das aquisições da Anadarko e da CrownRock, mas estas grandes aquisições também aumentaram a sua dívida e as pressões sobre a afetação de capital. Em comparação com a manutenção dos ativos químicos, vender o negócio por 9,7 mil milhões de dólares em dinheiro permitiu à Occidental libertar o valor dos ativos mais rapidamente e utilizar os fundos obtidos para reduzir a sua alavancagem financeira.
A transação foi anunciada em 2 de outubro de 2025 e concluída em 2 de janeiro de 2026. Ao anunciar a transação, a empresa afirmou que planeava utilizar aproximadamente 6,5 mil milhões de dólares dos fundos obtidos para reembolsar dívida e avançar em direção ao seu objetivo de redução da dívida após a aquisição da CrownRock.
Por conseguinte, a venda da OxyChem foi mais semelhante a um ajustamento estratégico da carteira. A Occidental Petroleum abdicou de parte das receitas e do fluxo de caixa gerados pelo seu negócio químico em troca de uma menor pressão da dívida e de um negócio de petróleo e gás mais concentrado.
Como mudou a estrutura de ativos da OXY antes e depois da venda da OxyChem?
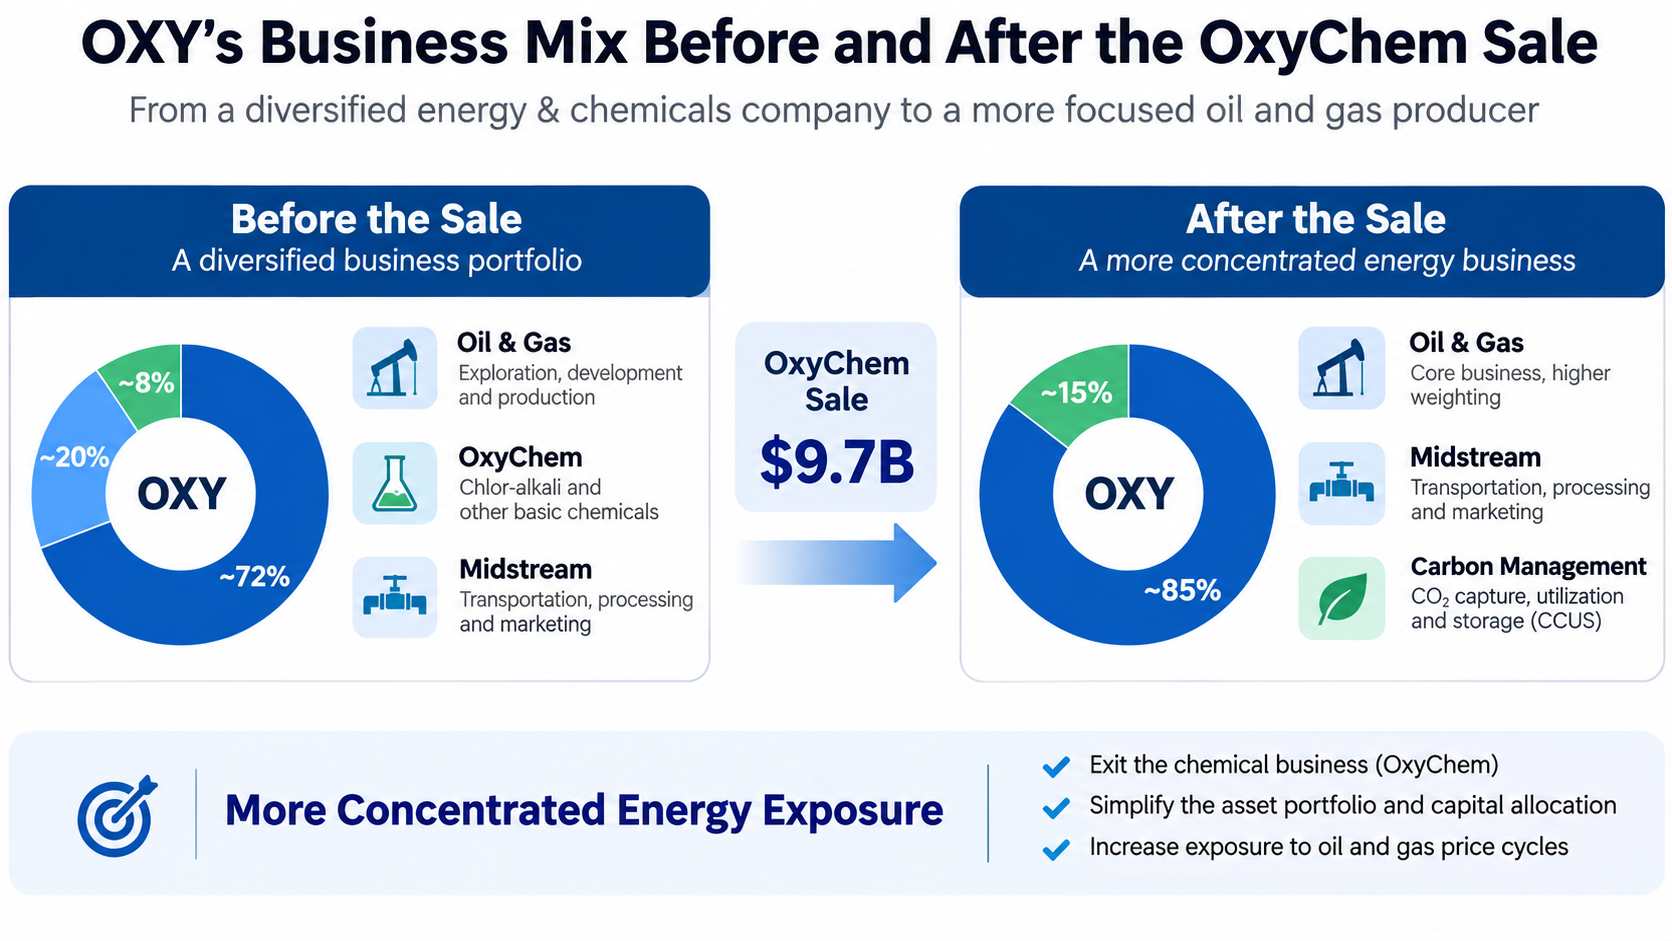
Antes da venda da OxyChem, as operações da Occidental Petroleum eram constituídas principalmente por petróleo e gás, produtos químicos e atividades midstream e de comercialização. O segmento de petróleo e gás era responsável pelo desenvolvimento e pela produção de recursos, o segmento químico gerava receitas provenientes de produtos químicos industriais e o negócio midstream abrangia o transporte, o processamento e a comercialização de energia.
Após a conclusão da transação, a OxyChem deixou de fazer parte das operações continuadas da Occidental Petroleum. A empresa depende sobretudo da produção de petróleo e gás e das atividades midstream e de comercialização para gerar fluxo de caixa operacional, continuando simultaneamente a desenvolver tecnologias e projetos de gestão de carbono e relacionados.
| Dimensão de comparação |
Antes da venda |
Depois da venda |
| Ativos principais |
Petróleo e gás, produtos químicos e atividades midstream |
Petróleo e gás, atividades midstream e tecnologias relacionadas |
| Fontes de receitas |
Relativamente diversificadas entre os vários negócios |
Maior proporção proveniente do petróleo e do gás |
| Sensibilidade ao preço do petróleo |
As operações químicas proporcionavam alguma diversificação |
Maior concentração global na exposição ao petróleo e ao gás |
| Estrutura financeira |
Maior pressão da dívida |
Menor carga da dívida |
| Fontes de fluxo de caixa |
Incluíam contribuições do segmento químico |
Já não incluem contribuições das operações continuadas da OxyChem |
| Afetação de capital |
Distribuída por vários negócios |
Mais concentrada no petróleo e no gás e em projetos relacionados |
Esta comparação é uma análise qualitativa da estrutura do negócio e das características de risco. Não representa uma medição precisa dos rácios de receitas ou de lucros antes e depois da transação. Esta alteração significa que os investidores precisam de reavaliar a base de valorização da OXY. Anteriormente, a empresa apresentava algumas características tanto de um produtor de petróleo e gás como de um fabricante de produtos químicos. Após a venda, a análise da valorização precisa de se centrar mais nas reservas de petróleo e gás, nos custos unitários de produção, na capacidade de manutenção da produção, nas despesas de capital e nos preços das matérias-primas.
Ao mesmo tempo, uma maior concentração dos ativos pode melhorar a eficiência operacional. A empresa pode afetar mais recursos de gestão e orçamentos de capital aos seus ativos existentes de petróleo e gás, reduzindo a concorrência por capital entre negócios de setores diferentes. No entanto, a concentração não melhora necessariamente a rentabilidade. O resultado final continua a depender do retorno do investimento dos projetos de petróleo e gás e dos preços futuros da energia.
Como afetarão os 9,7 mil milhões de dólares de fundos obtidos com a transação a dívida da OXY?
A redução da dívida é a alteração financeira mais direta e facilmente quantificável resultante da venda da OxyChem. A Occidental Petroleum assumiu obrigações significativas de reembolso da dívida após a aquisição da CrownRock. Quando a empresa anunciou a venda da OxyChem, em outubro de 2025, planeava utilizar aproximadamente 6,5 mil milhões de dólares dos fundos obtidos com a transação para reembolsar dívida e reduzir o capital da dívida para menos de 15 mil milhões de dólares.
Quanto aos progressos efetivamente realizados, a Occidental Petroleum divulgou no seu relatório de resultados de fevereiro de 2026 que tinha reduzido a sua dívida em aproximadamente 5,8 mil milhões de dólares desde meados de dezembro de 2025, reduzindo o capital da dívida para aproximadamente 15 mil milhões de dólares. Este valor reflete a redução global da dívida da empresa durante o período relevante e não pode ser atribuído integralmente aos fundos obtidos com a venda da OxyChem.
A redução da dívida afeta a posição financeira da empresa através de três canais principais.
-
Menores despesas com juros. À medida que o capital da dívida diminui, os juros que a empresa terá de pagar no futuro tendem também a diminuir, libertando mais dinheiro para investimento, dividendos ou novos reembolsos de dívida. No entanto, as poupanças efetivas dependem das taxas de cupão, dos prazos de vencimento e das condições de resgate da dívida reembolsada.
-
Maior flexibilidade financeira. As empresas petrolíferas precisam de continuar a investir na perfuração, na manutenção dos campos e nas infraestruturas. Mesmo quando os preços do petróleo bruto descem, não podem interromper completamente as despesas de capital. Uma menor carga da dívida reduz a pressão dos reembolsos fixos e melhora a capacidade da empresa para gerir a volatilidade dos preços da energia.
-
Maior margem para a afetação de capital. No passado, uma parte significativa do fluxo de caixa livre tinha de ser prioritariamente utilizada para o reembolso da dívida. Quando os níveis de dívida se aproximarem do objetivo da administração, a empresa poderá decidir com maior flexibilidade se pretende aumentar os retornos para os acionistas, continuar a reduzir a dívida ou investir em projetos de petróleo e gás com rendibilidade elevada.
No entanto, a redução da dívida não aumenta automaticamente o valor da empresa em 9,7 mil milhões de dólares. A Occidental Petroleum também perdeu os ativos da OxyChem e os seus futuros contributos para os resultados. Por conseguinte, para determinar se a transação criou valor para os acionistas, é necessário comparar os custos de financiamento poupados e a flexibilidade financeira obtida com o fluxo de caixa de longo prazo que o negócio alienado poderia ter gerado.
Por que motivo a OXY está mais dependente dos preços do petróleo após a venda da OxyChem?
Após a venda do seu negócio químico, as fontes de receitas e de lucros da Occidental Petroleum ficaram mais concentradas no petróleo, no gás natural e em operações energéticas relacionadas. Isto significa que as alterações dos preços do petróleo bruto podem ter um impacto mais acentuado no desempenho operacional global.
Nas empresas de petróleo e gás do segmento upstream, os preços do petróleo bruto afetam diretamente as receitas por unidade de produção, enquanto os custos de perfuração, manutenção de equipamento, transporte e alguns custos laborais não diminuem ao mesmo ritmo que os preços do petróleo. Por conseguinte, quando a produção e os custos permanecem relativamente estáveis, preços do petróleo mais elevados podem conduzir a uma melhoria mais significativa dos lucros. Inversamente, preços do petróleo mais baixos podem comprimir rapidamente os lucros operacionais.
Os resultados do segundo trimestre de 2026 constituem um exemplo. O lucro antes de impostos da Occidental Petroleum proveniente do seu negócio de petróleo e gás atingiu 2,8 mil milhões de dólares no trimestre, face a 1 mil milhões de dólares no primeiro trimestre. Durante o mesmo período, o preço médio realizado do petróleo bruto global da empresa aumentou 38% em termos trimestrais, para 96,78 dólares por barril. O aumento do preço foi um dos principais fatores da melhoria dos lucros, embora os resultados trimestrais também tenham sido afetados pelos preços do gás natural, pela produção, pelos custos e por outros fatores. Isto demonstra que, ao analisar a OXY, os investidores precisam de prestar mais atenção à relação entre os preços do petróleo bruto WTI, os preços do gás natural e os preços realizados pela empresa.
No entanto, uma maior concentração do negócio não significa necessariamente que a sensibilidade das ações aos preços do petróleo aumentará proporcionalmente. A redução da dívida pode diminuir o risco financeiro, enquanto custos de produção mais baixos podem melhorar a rentabilidade num ambiente de preços reduzidos. Por conseguinte, é necessário distinguir dois conceitos: o grau em que o lucro operacional depende dos preços do petróleo e a medida em que o valor do capital próprio dos acionistas oscila quando os preços do petróleo se alteram. Após a venda da OxyChem, a primeira relação tornou-se mais acentuada, mas a segunda também é influenciada pelos níveis de dívida, pela valorização, pelas despesas de capital e pelas expectativas do mercado.
Como mudou o fluxo de caixa da OXY após a venda da OxyChem?
A venda da OxyChem tem dois efeitos no fluxo de caixa. Por um lado, a empresa perdeu o fluxo de caixa operacional futuro que o negócio químico teria gerado. Por outro lado, a redução da dívida pode diminuir os custos de financiamento, permitindo que permaneça mais dinheiro dentro da empresa.
Por conseguinte, a avaliação da transação exige ir além do dinheiro recebido no fecho e determinar se as operações continuadas conseguem gerar fluxo de caixa livre suficiente.
No segundo trimestre de 2026, as operações continuadas da Occidental Petroleum geraram aproximadamente 5,1 mil milhões de dólares em fluxo de caixa operacional. O fluxo de caixa livre antes das alterações no fundo de maneio foi de aproximadamente 3 mil milhões de dólares, enquanto as despesas de capital foram de aproximadamente 1,6 mil milhões de dólares. Estes valores indicam que os negócios de petróleo e gás e os negócios relacionados geraram um fluxo de caixa sólido no trimestre após a conclusão da transação, embora os resultados também tenham sido apoiados por preços de energia relativamente elevados durante o período.
Do ponto de vista da análise financeira, o dinheiro recebido com a venda de um ativo corresponde a fundos obtidos numa transação única e não deve ser confundido com o fluxo de caixa operacional gerado continuamente no futuro. Os ganhos contabilísticos resultantes da transação não devem ser tratados diretamente como lucros das operações continuadas.
Além disso, a venda da OxyChem não eliminou completamente as obrigações históricas relacionadas. A Occidental Petroleum reteve determinadas responsabilidades ambientais históricas e obrigações de indemnização, que poderiam resultar em despesas de remediação ambiental no futuro. Isto significa que, embora a transação tenha reduzido os ativos operacionais, não transferiu todos os riscos históricos para o comprador.
Para os investidores de longo prazo, a questão mais importante é quanto dinheiro a empresa consegue distribuir de forma sustentável depois das despesas de capital necessárias, dos juros e de outras saídas de dinheiro, em diferentes cenários de preços do petróleo.
O que significa a aquisição da OxyChem pela Berkshire para os acionistas da OXY?
Para os acionistas ordinários, os principais efeitos da transação estão relacionados com o risco financeiro, os retornos de capital e a valorização.
A redução da dívida melhorou o balanço. De acordo com o relatório financeiro da Occidental Petroleum relativo ao segundo trimestre de 2026, o capital da dívida da empresa diminuiu ainda mais, para aproximadamente 11,8 mil milhões de dólares. Durante o primeiro semestre de 2026, a empresa utilizou os fundos obtidos após impostos com a transação da OxyChem e o fluxo de caixa operacional para reembolsar aproximadamente 8,6 mil milhões de dólares de dívida no total. Isto indica que a venda dos ativos e o fluxo de caixa operacional continuado impulsionaram em conjunto o processo de redução da alavancagem.
Uma menor pressão financeira criou margem para os retornos dos acionistas. Em fevereiro de 2026, a Occidental Petroleum aumentou o seu dividendo trimestral para 0,26 dólares por ação. Em agosto do mesmo ano, a empresa anunciou outro aumento, elevando o dividendo trimestral para 0,28 dólares por ação. Os ajustamentos dos dividendos refletem alterações na capacidade de afetação de capital, mas os dividendos futuros continuarão a depender do fluxo de caixa operacional, dos objetivos de dívida e das decisões do conselho de administração.
Os investidores precisam de reavaliar a valorização de longo prazo da empresa. Após a venda da OxyChem, a tese de investimento da OXY é mais semelhante à de uma empresa energética centrada no desenvolvimento de petróleo e gás e que dá ênfase ao fluxo de caixa livre e à gestão do balanço. Já não se assemelha tanto à empresa diversificada que era quando tinha uma maior exposição ao negócio químico.
Esta alteração cria oportunidades e riscos. Quando os preços da energia permanecem elevados e os custos dos campos petrolíferos são bem controlados, uma carteira de ativos mais concentrada pode melhorar a eficiência da geração de fluxo de caixa. No entanto, se os preços do petróleo permanecerem baixos, o negócio químico deixará de proporcionar a diversificação dos resultados anterior e o segmento de petróleo e gás terá de suportar sozinho uma maior pressão sobre o fluxo de caixa. É importante salientar que a aquisição da OxyChem pela Berkshire foi uma aquisição dos ativos do negócio químico, e não uma aquisição de todas as ações da OXY cotadas em bolsa. A transação, por si só, não significa que os acionistas da OXY receberão uma distribuição direta de 9,7 mil milhões de dólares em dinheiro, nem representa um compromisso da Berkshire de apoiar o preço das ações da OXY.
Como devem os investidores reavaliar as ações da OXY?
Após a transação, a análise da OXY exige uma mudança de foco, passando de uma carteira de negócios diversificada para uma análise mais aprofundada da qualidade dos ativos de petróleo e gás, dos níveis de dívida e do desempenho do fluxo de caixa livre.
Os investidores devem analisar a rentabilidade da empresa em diferentes níveis de preços do petróleo. Em vez de prever simplesmente preços do petróleo mais elevados, é mais útil analisar se a empresa consegue cobrir as despesas de capital, os reembolsos de dívida e os pagamentos de dividendos num ambiente de preços do petróleo neutros ou relativamente baixos.
Os investidores devem também acompanhar a produção de petróleo e gás e os custos unitários. Mesmo que os preços do petróleo bruto permaneçam inalterados, uma maior eficiência operacional, custos de perfuração mais baixos ou taxas de recuperação mais elevadas podem melhorar os lucros e o fluxo de caixa. Inversamente, se a manutenção da produção exigir um aumento contínuo do investimento de capital, o fluxo de caixa livre poderá ficar sob pressão.
Os retornos para os acionistas devem ser considerados em conjunto com a valorização. Uma dívida mais baixa e dividendos mais elevados podem melhorar a atratividade do investimento, mas determinar se as ações representam um investimento com um valor razoável depende também de o preço de mercado já ter refletido estas alterações.
| Indicador a acompanhar |
Importância para a tese de investimento da OXY |
| Preço do petróleo bruto WTI |
Avalia as alterações nas receitas e nos lucros de petróleo e gás |
| Produção de petróleo e gás e custos unitários |
Mede a eficiência operacional dos ativos |
| Dívida líquida e despesas com juros |
Determina se o risco financeiro continua a diminuir |
| Fluxo de caixa livre das operações continuadas |
Mede a geração sustentável de dinheiro |
| Despesas de capital |
Avalia o equilíbrio entre o crescimento futuro e as distribuições de dinheiro |
| Dividendos e recompras de ações |
Permite compreender as políticas de retorno de capital |
Os investidores devem também ter em atenção que as demonstrações financeiras da OXY relativas a 2026 incluem ganhos únicos provenientes da venda do negócio e das operações descontinuadas. Utilizar o resultado líquido que inclui ganhos da transação para calcular o rácio preço/lucros poderia sobrestimar a capacidade sustentável da empresa para gerar lucros. Para comparações históricas, os investidores devem dar prioridade a medidas comparáveis dos lucros das operações continuadas, aos resultados ajustados e ao fluxo de caixa livre.
Conclusão
A aquisição da OxyChem pela Berkshire, no valor de 9,7 mil milhões de dólares, provocou uma alteração importante na estrutura de ativos da Occidental Petroleum. Ao vender o seu negócio químico, a empresa recebeu fundos substanciais, acelerou a redução da dívida e concentrou ainda mais as suas operações nos recursos de petróleo e gás e nos negócios energéticos relacionados.
Para os acionistas da OXY, os efeitos da transação não são inteiramente positivos nem negativos. Uma menor carga da dívida pode reduzir o risco financeiro e aumentar a flexibilidade na afetação de capital. No entanto, depois de perder o seu negócio químico, o desempenho operacional global da empresa está mais dependente dos preços da energia, da eficiência da produção de petróleo e gás e da gestão das despesas de capital.
Como resultado, a tese de investimento da OXY está a passar de uma carteira de negócios diversificada e da recuperação da dívida para os retornos dos ativos de petróleo e gás, o fluxo de caixa livre sustentável e os retornos de capital para os acionistas. A chave para determinar se esta transição será bem-sucedida não é o montante recebido com a venda dos ativos, mas sim a capacidade da empresa para utilizar o seu balanço melhorado e continuar a criar valor para os acionistas em diferentes cenários de preços do petróleo.