Os leitores que comparam fundos de rendimento têm de distinguir dois resultados: o numerário distribuído e a variação do valor líquido dos ativos (NAV). No mesmo período, os dois resultados podem mover-se em direções opostas. Um rendimento mais elevado não compensa uma queda do preço. O rendimento é apenas o rácio entre as distribuições e o preço, pelo que o rácio pode parecer forte enquanto o resultado do preço é negativo. As diferenças entre os critérios de seleção são o que as regras dos ETF de dividendos elevados distinguem. Essa página organiza as regras. Não classifica os fundos.
Principais conclusões
- Um ETF de dividendos elevados seleciona ações com base numa regra de dividendos publicada; o rendimento histórico, o crescimento dos dividendos e o prémio de calls cobertas são três regras diferentes.
- Um critério de seleção baseado num rendimento histórico elevado aumenta frequentemente o peso dos setores financeiro, energético e de bens de consumo não cíclicos, pelo que os choques nesses setores afetam primeiro o NAV.
- A frequência de distribuição, a taxa e a natureza fiscal respondem, cada uma, a uma questão diferente.
- Um rendimento mais elevado não compensa uma queda do NAV, e a exposição ao preço através de CFD não corresponde à distribuição em numerário recebida por um acionista.
Que regras utiliza um ETF de dividendos elevados para selecionar ações e calcular o rendimento de dividendos?
Um ETF de dividendos elevados adiciona e remove ações de acordo com uma regra de dividendos publicada, concebida normalmente para gerar fluxos de caixa regulares, e ajusta depois a carteira a essa regra em vez de reunir os títulos que apresentam o rendimento mais elevado num único dia. Na prática, isto significa que um ETF de dividendos elevados é um fundo negociado em bolsa que segue um método declarado de seleção de rendimento — como rendimento histórico elevado, crescimento dos dividendos ou prémio de calls cobertas — e distribui rendimentos com base nesse método. A regra consta da metodologia do índice ou dos documentos do fundo, e a reconstituição segue esse texto.
O Vanguard High Dividend Yield ETF (VYM) acompanha o FTSE High Dividend Yield Index e detém os constituintes do índice através de replicação total passiva. O índice inclui ações ordinárias com dividendos acima da média nos 12 meses anteriores e exclui fundos de investimento imobiliário.
O Schwab US Dividend Equity ETF (SCHD) acompanha o Dow Jones U.S. Dividend 100 Index. Esse índice avalia a qualidade e a sustentabilidade dos dividendos e seleciona empresas com base na solidez dos fundamentos face às suas congéneres, utilizando rácios financeiros. A regra do SCHD não consiste apenas numa ordenação por rendimento histórico.
Em que diferem o rendimento, o crescimento dos dividendos e o rendimento de calls cobertas?
As três regras divergem simultaneamente em dois aspetos: as ações que o critério de seleção mantém e a composição da distribuição. Um rendimento histórico elevado, o crescimento dos dividendos e o prémio de calls cobertas não podem ser tratados como um único valor de rendimento.
| Família de regras |
O que o índice seleciona |
Composição da distribuição |
Símbolos de exemplo |
| Rendimento histórico elevado |
Dividendos históricos acima da média ou uma seleção ponderada pelo rendimento |
Dividendos das ações constituintes |
VYM, HDV, SPYD |
| Crescimento dos dividendos |
Aumentos consecutivos dos dividendos ou um longo histórico de crescimento |
Dividendos das ações constituintes |
VIG, DGRO, NOBL |
| Rendimento de calls cobertas |
Uma carteira de ações mais opções de compra emitidas |
Dividendos mais prémio de opções |
JEPI, JEPQ |
A primeira linha mantém ações cujos dividendos já se encontram em níveis elevados, e a distribuição é constituída sobretudo por esses dividendos de ações. VYM, HDV e SPYD são exemplos. A segunda linha exige um histórico de crescimento ou uma sequência de aumentos. VIG, DGRO e NOBL apresentam normalmente um rendimento anunciado mais baixo, e a distribuição continua a ser um dividendo de ações. A terceira linha acrescenta calls emitidas a uma carteira de ações. A distribuição combina dividendos com prémio de opções, e as calls emitidas cedem parte do potencial de valorização. O JPMorgan Equity Premium Income ETF (JEPI) procura rendimento distribuível mensal e implementa essa componente com opções de compra S&P 500 fora do dinheiro. O JEPQ pertence à mesma família de rendimento de calls cobertas.
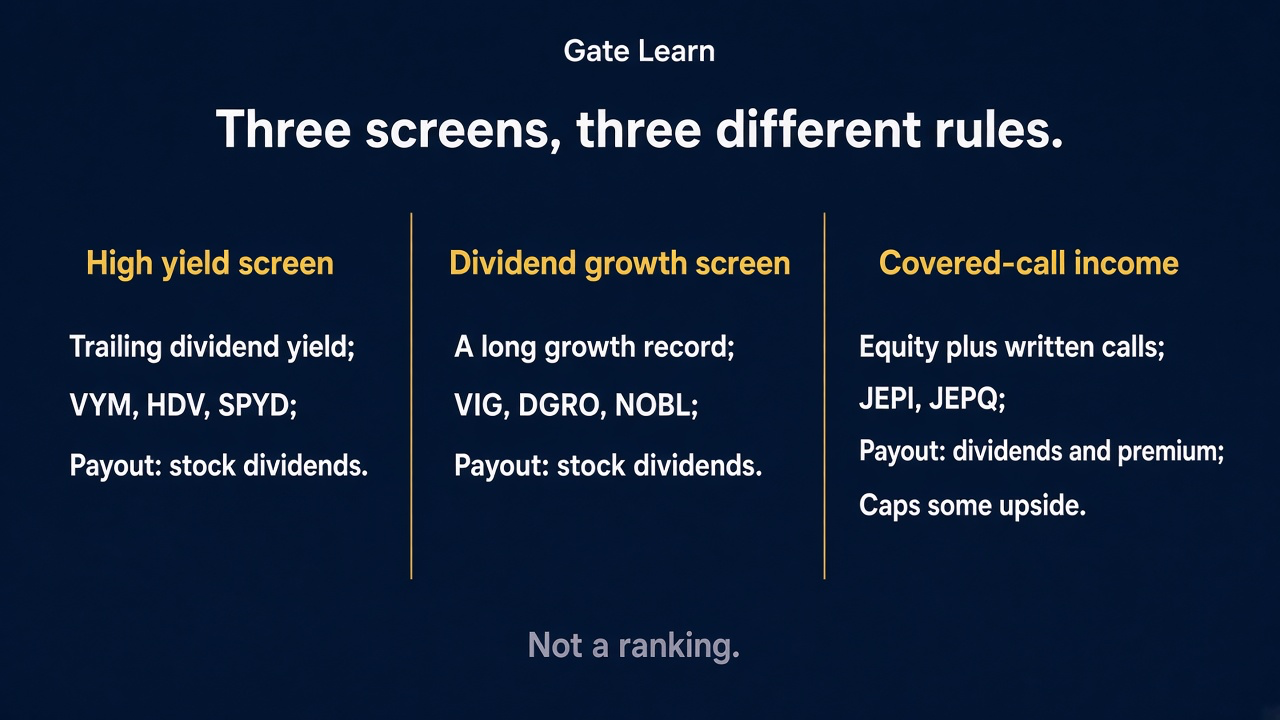
Figura 1. O rendimento, o crescimento dos dividendos e o rendimento de calls cobertas seguem três critérios de seleção distintos.
Como altera a inclinação setorial o risco?
A inclinação setorial altera os choques que chegam primeiro ao valor líquido dos ativos. Um critério de seleção baseado num rendimento histórico elevado concentra o peso nos setores que pagam mais, e cada reconstituição volta a direcionar o peso para esses setores.
Os critérios de seleção de rendimento histórico elevado, como VYM, HDV e SPYD, aumentam frequentemente o peso dos setores financeiro, energético e de bens de consumo não cíclicos. As variações das taxas de juro, dos preços do petróleo e da procura defensiva refletem-se cedo no NAV.
As regras de crescimento dos dividendos ou de aumentos consecutivos, incluindo VIG, DGRO e NOBL, apresentam normalmente um rendimento mais baixo e uma composição setorial diferente da de um critério de seleção de rendimento elevado. Uma estratégia de calls cobertas sobrepõe-se à carteira de ações, e o risco setorial mantém-se nessa carteira. Como a composição setorial tende a ser defensiva, os ETF de dividendos elevados apresentam frequentemente menor volatilidade de preços durante quedas do mercado, embora tal não constitua uma garantia.
Por que motivo separar a frequência de distribuição, as taxas e o tratamento fiscal?
A frequência de distribuição, a taxa e a natureza fiscal exigem análises separadas. A frequência descreve quando chega o numerário, e os pagamentos de dividendos podem ser efetuados em numerário ou em ações adicionais, consoante o acordo. A taxa descreve o custo deduzido dos ativos do fundo. A natureza fiscal descreve a categoria de rendimento em que se enquadra a distribuição no local onde o titular é tributado.
Um pagamento mensal e um pagamento trimestral alteram o calendário de receção. O JEPI procura rendimento distribuível mensal, enquanto muitos fundos efetuam pagamentos trimestrais, pelo que o calendário indica quando chega o numerário, enquanto o prémio continua a ser rendimento de opções.
A taxa é deduzida dos ativos do fundo e é um valor diferente do rendimento de distribuição. Uma distribuição pode ser classificada como dividendo qualificado, rendimento ordinário ou devolução de capital, e o prémio de opções num produto de calls cobertas pode ter uma classificação própria. A classificação final depende da origem da distribuição, do tipo de conta e das regras fiscais do local onde o titular reside.
Um rendimento ou rácio de pagamento mais elevado compensa uma queda do NAV?
Não. Um rendimento mais elevado não compensa uma queda do valor líquido dos ativos. O rendimento corresponde às distribuições de um período divididas pelo preço, e a distribuição em numerário e a variação do preço são registadas separadamente.
Quando o preço cai e o dividendo em numerário pouco muda, o rendimento histórico aumenta porque o denominador diminuiu. Para calcular o rendimento de dividendos, divide-se o dividendo anual pelo preço de mercado: uma ação a $100 com um dividendo anual de $5 tem um rendimento de 5%. Este valor é uma ilustração do rácio, não uma cotação em direto. Um rendimento mais elevado pode ser o vestígio deixado pela queda.
O retorno total soma a variação do preço e as distribuições. Quando o numerário de um período é inferior à redução do NAV, a redução mantém-se no NAV. O prémio recebido numa estratégia de calls cobertas também é numerário, e as calls emitidas cedem parte do potencial de valorização.
Os fundos de obrigações de crédito e um fundo do setor dos serviços públicos ficam fora da categoria de ETF de ações com dividendos elevados. Um ETF de ações com dividendos elevados detém ações selecionadas por uma regra de dividendos. Um fundo de obrigações de crédito detém obrigações. Um fundo do setor dos serviços públicos detém ações de uma lista de indústrias, e a inclusão decorre da classificação setorial.
As obrigações empresariais de alto rendimento, as obrigações empresariais de grau de investimento e as ações do setor dos serviços públicos não são ETF de ações com dividendos elevados: a exposição a obrigações empresariais de alto rendimento é obtida através de obrigações empresariais de alto rendimento iShares (HYG), a exposição a obrigações empresariais de grau de investimento é obtida através de obrigações empresariais de grau de investimento iShares (LQD), e as ações do setor dos serviços públicos são representadas por ações do setor dos serviços públicos (XLU). Os juros das obrigações correspondem ao cupão do crédito. O XLU admite participações de acordo com a classificação da indústria. Uma empresa que paga um dividendo elevado não transforma esse fundo setorial num ETF de ações com dividendos elevados.
Em que difere um CFD de receber a distribuição do ETF?
Um CFD proporciona exposição ao preço de mercado do ETF. Essa exposição e a distribuição em numerário recebida por um acionista do fundo são dois registos distintos. A variação do preço é registada no contrato. A distribuição do fundo é registada na conta de ações.
Um acionista recebe a distribuição de acordo com as regras do fundo e com a conta que detém as ações. Os investidores têm de possuir ações antes da data ex-dividendo para receber dividendos. Podem ainda vender depois da data ex-dividendo e manter a elegibilidade para essa distribuição. Uma posição de CFD acompanha o preço, e o titular da posição não se torna acionista do VYM, SCHD ou JEPI devido a essa posição. Alguns contratos acrescentam um ajustamento em numerário associado a uma distribuição. A existência de um ajustamento e o método de cálculo constam das especificações desse contrato.
Resumo
Um ETF de dividendos elevados distingue-se pelo seu critério de seleção: o rendimento histórico elevado, o crescimento dos dividendos e o prémio de calls cobertas selecionam ações diferentes, e a distribuição é composta de forma diferente. Um rendimento mais elevado é o rácio entre as distribuições e o preço, e esse rácio não compensa uma queda do NAV.
A frequência de distribuição, a taxa e a natureza fiscal mantêm cada uma o seu próprio registo. Os fundos de obrigações de crédito e um fundo do setor dos serviços públicos ficam fora do critério de seleção de dividendos de ações. Um CFD expõe o titular ao preço. O numerário recebido por um acionista corresponde à distribuição do fundo. A eventual inclusão de um ajustamento em numerário separado no contrato consta das especificações do contrato.
Perguntas frequentes
Não. Um ETF de dividendos elevados seleciona ações de acordo com uma regra publicada, e o rendimento histórico elevado é apenas uma dessas regras. Uma regra de crescimento dos dividendos analisa o histórico de crescimento, e um produto de calls cobertas inclui na distribuição o prémio das calls emitidas. O SCHD seleciona ações com base na qualidade dos dividendos, na sustentabilidade e nos rácios financeiros, pelo que também não é uma lista diária dos rendimentos mais elevados.
Em que difere um ETF de crescimento dos dividendos de um ETF de rendimento elevado?
Um ETF de rendimento elevado mantém ações cujos dividendos históricos já se encontram acima da média. A distribuição é constituída sobretudo por esses dividendos de ações, e a carteira tende frequentemente para os setores financeiro, energético e de bens de consumo não cíclicos. Um ETF de crescimento dos dividendos exige que o histórico de crescimento continue a aumentar. O rendimento anunciado é geralmente mais baixo, e a distribuição continua a resultar de dividendos de ações. As duas regras respondem a questões de seleção diferentes, pelo que um único valor de rendimento não substitui o outro.
A distribuição de um produto de calls cobertas como o JEPI é um dividendo?
Não inteiramente. O JEPI emite opções de compra S&P 500 fora do dinheiro em paralelo com a carteira de ações e procura rendimento distribuível mensal, pelo que a distribuição contém tanto dividendos de ações como prémio de opções. O prémio é o numerário associado ao potencial de valorização que as calls emitidas cedem. O numerário proveniente do JEPI e do JEPQ não corresponde à mesma distribuição que o numerário de um ETF de rendimento elevado que apenas transmite dividendos de ações.
Um rendimento mais elevado impede a queda do valor líquido dos ativos?
Não. O rendimento é igual às distribuições divididas pelo preço. Quando o preço cai e o dividendo em numerário se mantém aproximadamente igual, o rendimento aumenta porque o denominador diminuiu, pelo que o valor mais elevado pode resultar da queda. Quando o numerário de um período é inferior à redução do NAV, a redução mantém-se. O prémio também não preenche a queda do preço.
Um CFD sobre o preço do ETF paga a distribuição do fundo na conta?
Não pela via do acionista, nem automaticamente. Um CFD acompanha o preço do ETF. O titular da posição não é acionista do fundo, pelo que a distribuição paga pelo fundo aos acionistas não chega à conta de CFD como esse mesmo pagamento a acionistas. Um determinado contrato pode acrescentar um ajustamento em numerário separado. A existência de ajustamento e a base de cálculo têm de ser consultadas nas especificações desse contrato. O calendário de distribuição do ETF não fornece a resposta.