À medida que a IA generativa, os grandes modelos de linguagem e a infraestrutura de computação em nuvem continuam a desenvolver-se, a atenção do mercado à capacidade de computação de IA está a expandir-se gradualmente das GPU, HBM e encapsulamento avançado para a construção de centros de dados. Mesmo que uma empresa já tenha adquirido chips de alto desempenho, o equipamento continua a não poder ser implementado conforme planeado sem capacidade elétrica, sistemas de arrefecimento e infraestrutura de rede suficientes. Como resultado, os centros de dados deixaram de ser simplesmente edifícios que alojam servidores. São infraestruturas críticas na cadeia de valor da capacidade de computação de IA.
Em 28 de outubro de 2026, a Equinix anunciou os resultados do terceiro trimestre, reportando receitas trimestrais de 2,571 mil milhões de dólares, um aumento de 11% em termos homólogos, e elevando também as suas previsões para o ano inteiro. A empresa divulgou ainda progressos nos serviços de inferência de IA, instalações de arrefecimento líquido e disponibilização de capacidade adicional.
Neste contexto, os REIT de centros de dados oferecem outra perspetiva para observar o investimento em infraestrutura de IA. Os investidores podem olhar para além dos fabricantes de chips e estudar também os operadores imobiliários que fornecem o espaço, a energia e a conectividade necessários para operar infraestruturas de computação.
O que são REIT de centros de dados? Em que diferem dos investimentos imobiliários tradicionais?
REIT significa Real Estate Investment Trust. O seu mecanismo principal consiste em deter ou financiar ativos imobiliários e partilhar com os investidores os rendimentos associados e os retornos operacionais dos ativos. As estruturas de ativos, o tratamento fiscal e os requisitos de distribuição dos REIT variam consoante a jurisdição.
Nos Estados Unidos, os REIT que cumprem determinadas condições podem, em geral, beneficiar do tratamento fiscal aplicável. Um requisito importante é distribuírem pelo menos 90% do seu rendimento tributável aos acionistas todos os anos. No entanto, o rendimento tributável não é o mesmo que o lucro líquido contabilístico ou o fluxo de caixa operacional. Esta estrutura confere frequentemente aos REIT uma forte característica de distribuição de rendimentos, mas não significa que os montantes dos dividendos sejam fixos nem que o capital dos investidores esteja protegido.
Os REIT de centros de dados pertencem ao setor imobiliário especializado. Os seus ativos incluem não só terrenos e edifícios, mas também sistemas de distribuição de energia, fontes de alimentação de reserva, equipamentos de arrefecimento, ligações de rede e outras infraestruturas. Os clientes arrendam estas instalações para implementar servidores, equipamentos de armazenamento e sistemas de rede. Segundo a perspetiva setorial da Nareit, os REIT de centros de dados detêm e gerem sobretudo instalações especializadas concebidas para alojar infraestruturas de TI críticas, servindo grandes empresas tecnológicas, empresas de telecomunicações e outros clientes institucionais.
Em comparação com o imobiliário tradicional, o valor dos centros de dados depende mais das instalações técnicas e das capacidades operacionais. Os edifícios de escritórios convencionais são geralmente avaliados com base na localização, nas condições do edifício e na procura de arrendamento, enquanto os centros de dados exigem também a consideração do acesso à energia, da latência de rede, da eficiência de arrefecimento, da fiabilidade energética e da densidade de implementação de equipamentos.
Por conseguinte, embora os REIT de centros de dados pertençam ao setor de investimento imobiliário, o seu desempenho operacional também é afetado pelas despesas de capital da indústria tecnológica, pela infraestrutura energética e pela procura empresarial de TI.
Porque é que a procura de computação de IA impulsiona o investimento imobiliário em centros de dados?
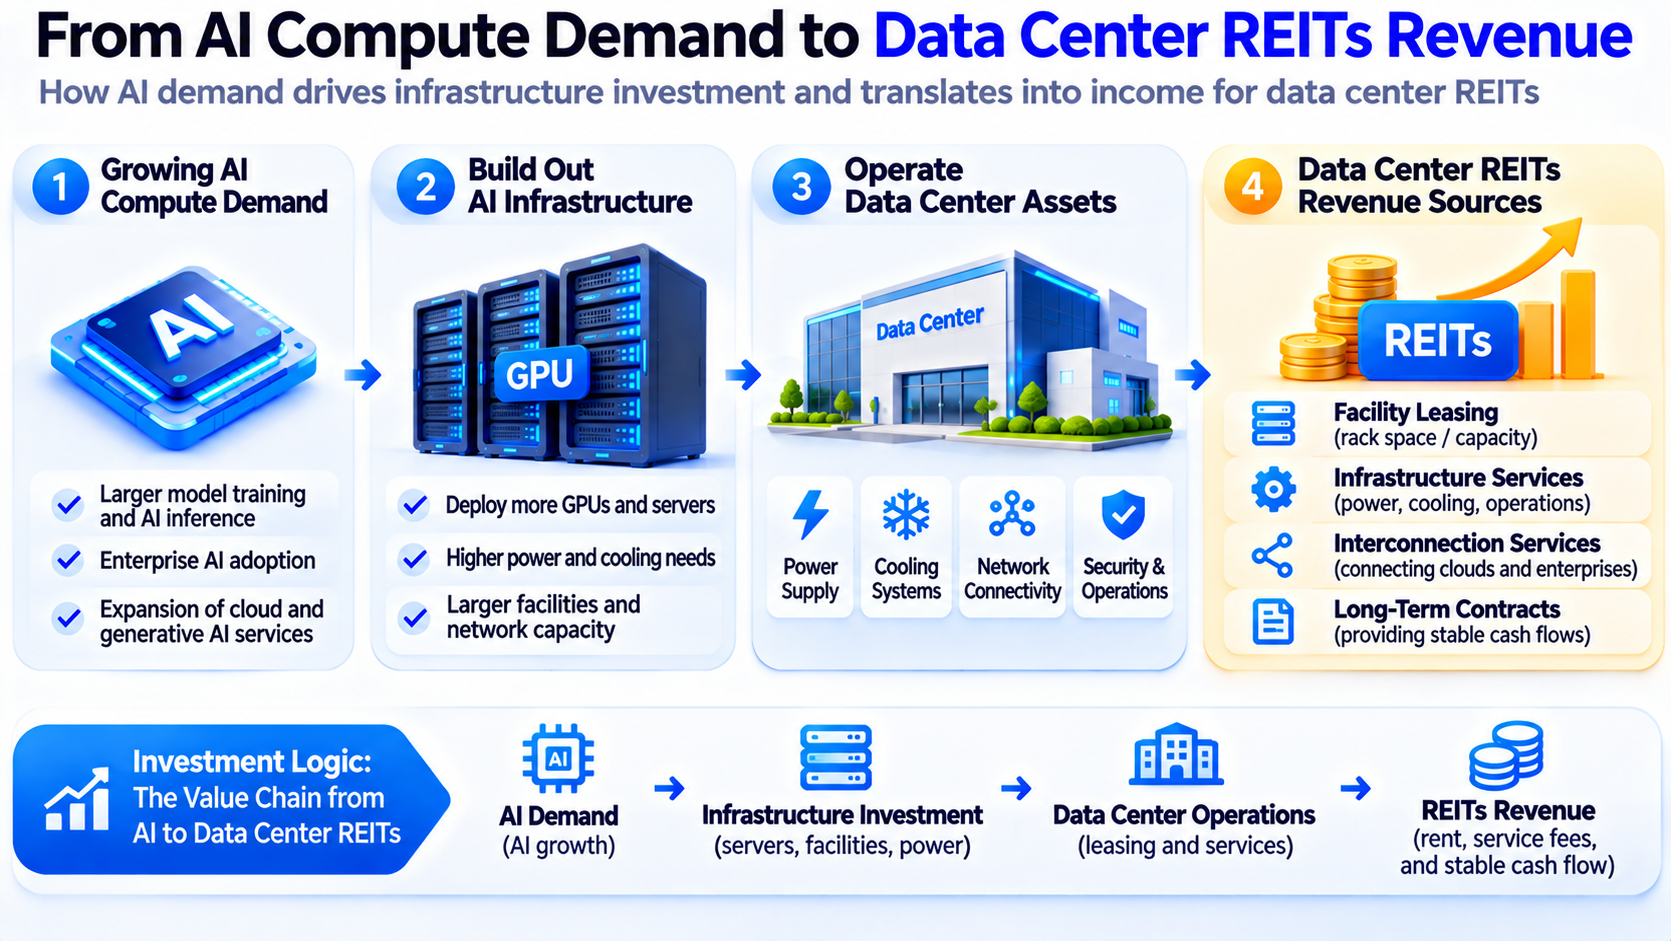
O aumento da procura de capacidade de computação de IA significa geralmente que as empresas precisam de implementar mais GPU, servidores, equipamentos de armazenamento e infraestrutura de rede de alta velocidade. No entanto, este hardware não pode funcionar de forma independente. Requer infraestrutura de centros de dados que forneça energia, arrefecimento, segurança física e conectividade de rede.
-
O treino e a inferência de IA impõem maiores exigências à capacidade elétrica. Os clusters de GPU em grande escala precisam normalmente de ser implementados em conjunto. Durante o funcionamento, os servidores não só consomem quantidades significativas de eletricidade, como também geram calor substancial. Por conseguinte, os operadores de centros de dados precisam de construir sistemas de distribuição de energia de maior capacidade e manter o ambiente operacional através de soluções de arrefecimento por ar, arrefecimento líquido ou arrefecimento híbrido.
-
A construção de infraestrutura de IA está sujeita a restrições de tempo significativas. A aquisição de servidores e as entregas de chips podem avançar de acordo com os calendários de produção, mas as aprovações de terrenos, as ligações à rede elétrica, a disponibilidade de transformadores e a construção de centros de dados podem exigir mais tempo. Para as empresas que pretendem implementar rapidamente capacidade de computação, os centros de dados que já dispõem de acesso à energia, conectividade de rede e capacidade disponível podem ser mais atrativos.
-
A procura de inferência de IA pode alterar a forma como os centros de dados são implementados. O treino de modelos de grande dimensão tende a privilegiar a coordenação centralizada de recursos de computação em grande escala, enquanto algumas aplicações de inferência também precisam de considerar a distância de rede em relação aos utilizadores finais, aos dados empresariais e aos serviços na nuvem. Como resultado, os centros de dados em diferentes regiões podem desempenhar funções distintas.
No entanto, o aumento da procura de computação de IA não se traduz necessariamente de forma direta no crescimento das receitas de todos os REIT de centros de dados. As grandes empresas tecnológicas podem construir os seus próprios centros de dados ou arrendar instalações a operadores especializados. A medida em que cada empresa beneficia depende da sua estrutura de negócio, da capacidade de entrega e da base de clientes.
Como geram receitas principalmente os REIT de centros de dados?
Os modelos de receitas dos REIT de centros de dados incluem geralmente o arrendamento de instalações, serviços de infraestrutura de apoio e serviços de interligação de rede. A combinação de atividades varia entre operadores.
Arrendamento de espaço e capacidade. Os operadores arrendam armários, salas de centros de dados ou capacidade de centros de dados em grande escala aos clientes, que implementam servidores e equipamentos relacionados nestas instalações. Alguns contratos de arrendamento são cobrados com base na área útil, na capacidade elétrica ou nas condições acordadas de utilização da infraestrutura. Os grandes fornecedores de serviços na nuvem podem utilizar arrendamentos de longo prazo ou modelos de parceria para centros de dados personalizados.
Colocation e serviços de infraestrutura. Para além do espaço físico, os clientes podem necessitar de fontes de alimentação estáveis, energia de reserva, sistemas de arrefecimento, segurança física e apoio à operação e manutenção das instalações. Estes serviços podem aumentar o valor operacional de um centro de dados, mas também exigem que os operadores suportem custos contínuos de manutenção e substituição de equipamentos.
Serviços de interligação de rede. Alguns operadores de centros de dados ligam fornecedores de serviços na nuvem, operadores de rede e clientes empresariais, fornecendo infraestrutura para a troca de dados entre diferentes sistemas. Os serviços de interligação podem gerar um fluxo de receitas separado do arrendamento de instalações e aumentar a complexidade da migração dos clientes.
A Equinix, por exemplo, opera em categorias que incluem Colocation, Interconnection e Managed Infrastructure. Na divulgação do terceiro trimestre de 2026, a empresa reportou que as receitas de interligação cresceram 10% em termos homólogos, destacando a importância dos serviços de conectividade de rede no seu modelo de negócio. Por conseguinte, os REIT de centros de dados não devem ser vistos simplesmente como senhorios que cobram rendas. Algumas empresas combinam operações imobiliárias, gestão de infraestruturas e serviços de rede, resultando numa estrutura de receitas mais complexa do que o arrendamento tradicional de propriedades.
Em que diferem a Equinix e a Digital Realty?
A Equinix é conhecida pelo seu ecossistema global de colocation e interligação de centros de dados, servindo empresas, plataformas de nuvem e operadores de rede. A sua atividade envolve não só armários e capacidade de instalações, mas também ligações de rede e serviços de interligação entre diferentes clientes.
A Digital Realty também fornece infraestrutura global de centros de dados. A sua atividade abrange o arrendamento de centros de dados em grande escala, colocation e serviços de interligação, enquanto a PlatformDIGITAL apoia as necessidades empresariais e de computação em nuvem.
Ambas as empresas são REIT de centros de dados, mas os seus focos de negócio e estruturas de clientes não são idênticos. A Equinix é particularmente reconhecida pelo seu ecossistema de interligação e pela atividade de colocation de retalho, enquanto a Digital Realty tem uma presença significativa na capacidade de centros de dados em grande escala e no arrendamento por grosso, fornecendo também serviços de colocation e interligação.
| Dimensão de comparação |
Equinix (EQIX) |
Digital Realty (DLR) |
| Atividades principais |
Colocation, interligação, infraestrutura digital |
Arrendamento de centros de dados, colocation, interligação |
| Clientes típicos |
Empresas, plataformas de nuvem, operadores de rede |
Plataformas de nuvem, grandes empresas, fornecedores de serviços de TI |
| Características operacionais |
Ênfase nos ecossistemas de interligação e na conectividade entre vários clientes |
Cobertura de arrendamento de capacidade em grande escala e necessidades diversificadas de colocation |
| Oportunidades relacionadas com IA |
Conectividade para inferência, implementação empresarial de IA, colocation de alta densidade |
Instalações de computação em grande escala, procura de capacidade de nuvem e IA |
| Riscos principais |
Custos de expansão, concorrência, financiamento e atualizações tecnológicas |
Ciclos de desenvolvimento, concentração de clientes, financiamento e restrições energéticas |
É importante salientar que as duas empresas não têm modelos de negócio completamente distintos. Os seus tipos de clientes e ofertas de serviços sobrepõem-se, e as suas estruturas de receitas específicas podem mudar à medida que novos projetos são desenvolvidos, aquisições são concluídas e as necessidades dos clientes evoluem.
Para os investidores, a comparação entre as duas empresas exige mais do que observar o número de centros de dados. É necessário analisar também a capacidade efetivamente arrendada, os contratos com clientes, a qualidade das receitas, as despesas de capital e o desempenho do fluxo de caixa.
Como podem o FFO e o AFFO ser utilizados para avaliar a rentabilidade dos REIT de centros de dados?
A análise tradicional de ações centra-se normalmente nas receitas, no lucro líquido e nos lucros por ação (EPS). No entanto, a avaliação do desempenho operacional dos REIT também exige a consideração do FFO (Funds From Operations) e do AFFO (Adjusted Funds From Operations).
O FFO começa normalmente pelo lucro líquido contabilístico e efetua ajustamentos relativos à depreciação e amortização relacionadas com o imobiliário, bem como a determinados ganhos e perdas de vendas imobiliárias, conforme definidos pela Nareit. Como a depreciação imobiliária pode ter um impacto significativo no lucro contabilístico, o FFO pode ajudar os investidores a avaliar o desempenho operacional dos REIT de outra perspetiva.
O AFFO efetua geralmente ajustamentos adicionais ao FFO relativos a determinados itens não monetários, despesas de capital recorrentes e outros fatores. Reflete mais de perto os fundos operacionais ajustados disponíveis para distribuição e reinvestimento. No entanto, o AFFO não tem um método de cálculo totalmente normalizado, e as metodologias utilizadas por diferentes empresas podem variar. Por conseguinte, o AFFO não deve ser tratado como equivalente ao fluxo de caixa livre.
A Equinix, por exemplo, divulgou um AFFO de aproximadamente 1,156 mil milhões de dólares no terceiro trimestre de 2026, um aumento de 20% em termos homólogos. O AFFO por ação foi de 11,64 $, um aumento de 18% em termos homólogos. A empresa reportou também receitas trimestrais de aproximadamente 2,571 mil milhões de dólares.
Para os REIT de centros de dados, os investidores também precisam de analisar a composição das despesas de capital. A construção de novos centros de dados, a expansão da capacidade elétrica e a instalação de equipamentos de arrefecimento podem exigir financiamento substancial. No entanto, as despesas de capital de expansão têm implicações económicas diferentes das despesas necessárias para manter as instalações existentes. Por conseguinte, o FFO e o AFFO ajudam os investidores a compreender o desempenho operacional, mas não podem substituir uma análise abrangente da dívida, das despesas de capital e do fluxo de caixa.
Porque é que a capacidade elétrica se está a tornar um fator competitivo importante para os REIT de centros de dados?
O valor do imobiliário de centros de dados depende não só dos terrenos e edifícios, mas também da possibilidade de a instalação obter energia suficiente, estável e a um preço razoável. Para os clientes que implementam clusters de GPU de alta densidade, a capacidade elétrica afeta diretamente o número de servidores que podem ser implementados, a eficiência operacional e os prazos de entrega dos projetos.
Por exemplo, dois centros de dados podem ter áreas úteis semelhantes. No entanto, se um já tiver capacidade elétrica disponível substancial e instalações de arrefecimento totalmente desenvolvidas, enquanto o outro ainda estiver à espera de uma ligação à rede elétrica, os seus valores comerciais poderão diferir significativamente.
Uma fonte de alimentação insuficiente também pode afetar os calendários de construção dos centros de dados. Mesmo que um operador tenha concluído a aquisição de terrenos e a construção do edifício, a instalação pode não conseguir disponibilizar a capacidade exigida pelos clientes conforme planeado se os transformadores, as instalações de transmissão ou as ligações à rede ainda não estiverem prontos.
Na sua análise do setor de centros de dados, a Nareit observou que a procura dos clusters de IA por fornecimento de energia centralizado torna o acesso à energia uma limitação importante para o desenvolvimento de centros de dados, incentivando simultaneamente os operadores a considerar arrefecimento líquido e conceções de infraestrutura de maior densidade.
Isto significa que a concorrência entre os REIT de centros de dados está a expandir-se para além da localização e das condições do edifício tradicionalmente associadas ao imobiliário, passando a incluir infraestrutura energética, capacidades de desenvolvimento de projetos e eficiência operacional.
No entanto, a capacidade elétrica não pode ser simplesmente equiparada às receitas. Os projetos que obtiveram compromissos de fornecimento de energia podem ainda ser afetados por atrasos na construção, alterações na procura dos clientes e aumento dos custos de capital. Os investidores precisam de distinguir entre capacidade planeada, capacidade contratada, capacidade disponibilizada e capacidade operacional que já está a gerar receitas.
Em que diferem os REIT de centros de dados das ações de chips de IA, como a NVIDIA?
Os REIT de centros de dados e as empresas de chips de IA podem ambos beneficiar do investimento em infraestrutura de IA, mas ocupam diferentes partes da cadeia de valor e têm modelos de negócio, fontes de receitas e estruturas de risco significativamente diferentes.
As empresas de chips de IA, como a NVIDIA, geram receitas principalmente através da venda de GPU, equipamentos de rede e produtos relacionados. O seu desempenho operacional está estreitamente ligado à competitividade dos produtos, às aquisições dos clientes, à evolução tecnológica e à cadeia de fornecimento. Os REIT de centros de dados geram receitas principalmente através da disponibilização de capacidade de instalações, colocation e serviços de interligação, com maior ênfase nos contratos de arrendamento, na utilização de ativos e nas capacidades operacionais de longo prazo.
| Dimensão de comparação |
Empresas de chips de IA |
REIT de centros de dados |
| Ativos principais |
Tecnologia de chips, produtos e ecossistemas de software |
Instalações de centros de dados e infraestrutura relacionada |
| Receitas principais |
Vendas de chips, equipamentos e produtos relacionados |
Arrendamento, colocation e serviços de interligação |
| Principais motores |
Aquisição de hardware de IA e competitividade dos produtos |
Capacidade dos centros de dados e procura de infraestrutura |
| Custos principais |
Investigação e desenvolvimento, fabrico e cadeia de fornecimento |
Terrenos, construção, energia, operação e manutenção, e financiamento |
| Métricas comuns |
Receitas, margem bruta, EPS |
FFO, AFFO, taxa de ocupação, rendas e despesas de capital |
| Riscos principais |
Evolução tecnológica, concorrência e volatilidade das encomendas |
Taxas de juro, ciclos de construção, riscos dos clientes e restrições energéticas |
Numa perspetiva de investimento, as empresas de chips de IA são mais diretamente afetadas pelos ciclos de aquisição de hardware, enquanto parte das receitas dos REIT de centros de dados provém de contratos de longo prazo e pode seguir um calendário diferente de reconhecimento de receitas.
No entanto, os arrendamentos de longo prazo não eliminam os riscos cíclicos. Se as empresas de IA reduzirem as despesas de capital, adiarem implementações de centros de dados ou concluírem que as instalações existentes não conseguem satisfazer os requisitos de energia e arrefecimento do hardware de nova geração, os REIT relacionados também podem ser afetados.
Por conseguinte, os REIT de centros de dados podem ser vistos como uma forma indireta de participar no investimento em infraestrutura de IA, mas não são substitutos simples das ações de chips, como a NVIDIA.
Que riscos devem os investidores considerar ao investir em REIT de centros de dados?
Risco de taxas de juro e custos de financiamento. Os centros de dados são ativos intensivos em capital, e o desenvolvimento de novos projetos exige geralmente um investimento inicial significativo. Os REIT podem angariar fundos através de dívida, financiamento por capitais próprios ou empresas comuns. Por conseguinte, as alterações nas taxas de juro podem afetar os custos de financiamento e também alterar a forma como o mercado avalia os fluxos de caixa futuros.
Risco de fornecimento de energia e construção. O desenvolvimento de centros de dados exige coordenação entre proprietários de terrenos, empresas de serviços públicos, fornecedores de equipamentos e calendários de implementação dos clientes. Mesmo quando a procura do mercado é forte, os projetos podem não gerar receitas conforme planeado devido a fornecimento de energia insuficiente, atrasos nas entregas de equipamentos ou excedentes nos custos de construção.
Risco de concentração de clientes. As grandes empresas de computação em nuvem e tecnologia podem arrendar quantidades substanciais de capacidade de centros de dados. Se um projeto depender fortemente de um pequeno número de clientes, o seu desempenho operacional pode ser afetado por alterações nas despesas de capital dos clientes, nas renovações de contratos ou nas condições de crédito.
Risco de atualização tecnológica. À medida que a densidade de potência das GPU aumenta, os centros de dados mais antigos podem exigir atualizações aos sistemas de distribuição de energia e arrefecimento. A possibilidade de recuperar o investimento nestas atualizações através de rendas mais elevadas ou procura adicional deve ser avaliada projeto a projeto.
Risco de avaliação. Mesmo que o AFFO de uma empresa continue a crescer, uma descida dos múltiplos de avaliação pode ainda fazer cair o preço das suas ações se a cotação já refletir elevadas expectativas de crescimento futuro.
Para os investidores, as seguintes métricas podem justificar atenção particular:
-
Taxa de crescimento do AFFO por ação: Determinar se o crescimento operacional se está a traduzir em lucros ao nível de cada ação.
-
P/AFFO: Avaliar a cotação da ação em relação ao AFFO por ação, tendo em conta as taxas de crescimento, a qualidade dos ativos e os custos de capital.
-
Taxa de ocupação e pré-arrendamento: Avaliar a procura dos clientes por instalações existentes e projetos de desenvolvimento.
-
Despesas de capital e níveis de dívida: Avaliar as necessidades de financiamento e a pressão financeira associadas à expansão.
-
Energia disponível e progresso da entrega dos projetos: Determinar se a capacidade planeada de centros de dados pode efetivamente entrar em funcionamento.
Estas métricas devem ser utilizadas em conjunto. Basear-se numa única métrica pode levar a ignorar riscos operacionais importantes associados aos REIT de centros de dados.
Como vai o desenvolvimento da capacidade de computação de IA alterar o argumento de investimento de longo prazo para os REIT de centros de dados?
A procura de capacidade de computação de IA está gradualmente a levar os centros de dados de instalações tradicionais de colocation de servidores para infraestrutura de computação de alta densidade. Esta mudança pode aumentar o valor comercial dos centros de dados com energia suficiente, capacidades avançadas de arrefecimento e forte conectividade de rede.
Do lado da procura, a computação em nuvem, o treino de modelos de grande dimensão e a inferência de IA podem, em conjunto, impulsionar a procura por capacidade de centros de dados. À medida que a inferência de IA se torna mais integrada nas aplicações empresariais, alguns clientes podem dar maior importância à conectividade de rede, à disponibilidade do serviço e às capacidades de implementação regional, em vez de se concentrarem apenas na escala centralizada de computação.
Do lado da oferta, o acesso à energia, a disponibilidade de terrenos e os prazos de construção dos projetos podem limitar a velocidade a que a nova capacidade pode ser disponibilizada. Para operadores com instalações maduras e bases de clientes estabelecidas, estas restrições podem criar determinadas vantagens competitivas, mas também podem aumentar os custos de expansão.
Numa perspetiva dos mercados de capitais, o argumento de investimento para os REIT de centros de dados pode combinar cada vez mais imobiliário, infraestrutura energética e procura da indústria tecnológica. Os investidores precisam de avaliar não só se a indústria de IA vai continuar a expandir-se, mas também se os operadores conseguem converter essa procura em contratos de arrendamento que gerem retornos de investimento razoáveis.
Por conseguinte, o valor de investimento de longo prazo não depende simplesmente do crescimento do número de servidores de IA. Depende da capacidade dos operadores de centros de dados para estabelecerem um modelo de lucro sustentável que equilibre os custos de capital, o investimento em infraestrutura e a procura dos clientes.
Como negociar ações dos EUA da Equinix (EQIX) na Gate?
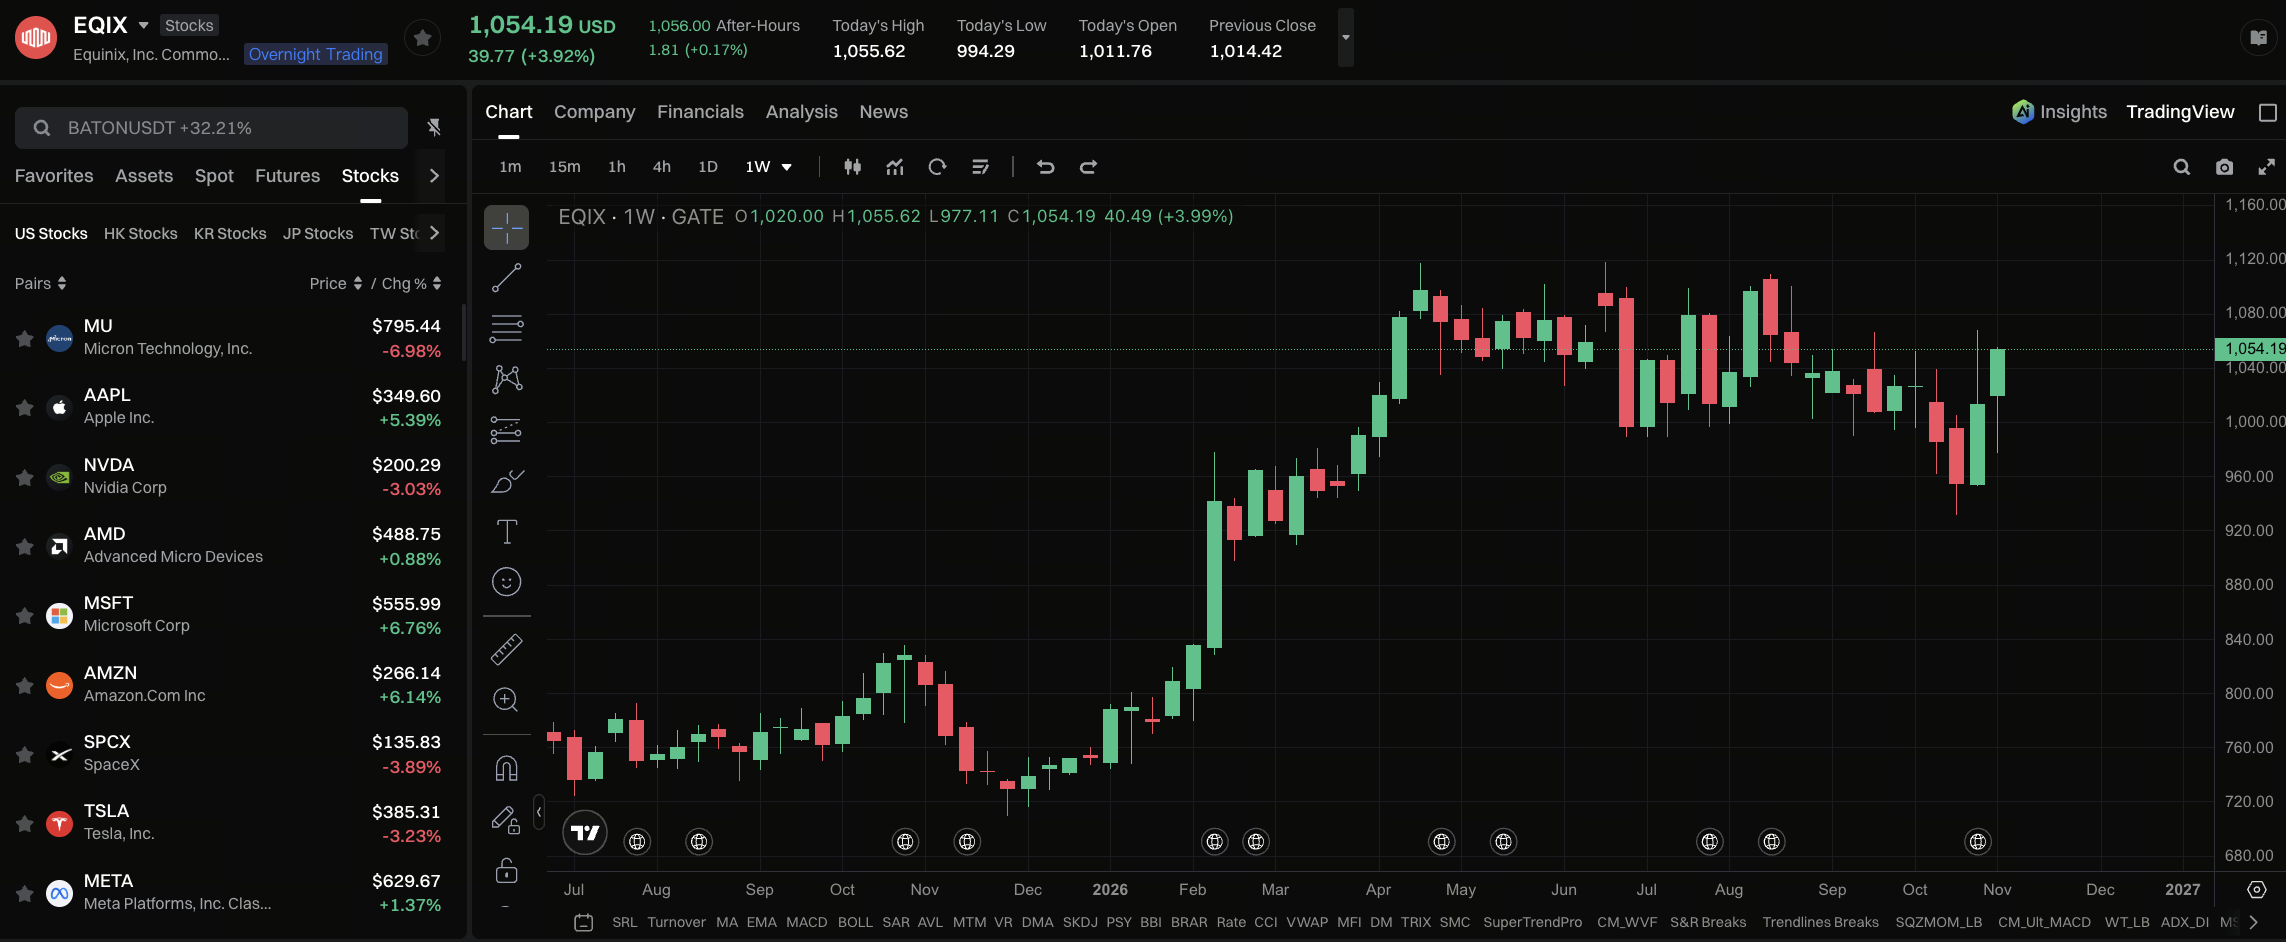
A Equinix (NASDAQ: EQIX) é um REIT de centros de dados representativo nos Estados Unidos. A cotação das suas ações é afetada pela procura de arrendamento de centros de dados, pelo investimento em infraestrutura de IA, pelas despesas de capital empresariais e pelo contexto das taxas de juro. Para os utilizadores interessados em oportunidades de investimento em infraestrutura de computação de IA, para além de analisarem o desempenho operacional da Equinix, podem utilizar os serviços de negociação de ações dos EUA fornecidos pela Gate para consultar dados de mercado da EQIX e oportunidades de negociação relacionadas.
A Gate lançou serviços de negociação de ações dos EUA que permitem aos utilizadores participar em ações elegíveis cotadas nos EUA utilizando USDT, sujeitos às condições de negociação da plataforma. Os serviços também disponibilizam funções como consulta de dados de mercado, gestão de ordens e consulta de posições. Os utilizadores podem aceder à página de negociação de ações da Gate e procurar o símbolo EQIX para consultar as tendências de preço da Equinix, informações de negociação e métodos de negociação disponíveis. Após confirmarem a elegibilidade da conta, as taxas de negociação e as regras das ordens, os utilizadores podem selecionar a ação adequada com base nas suas próprias necessidades. A disponibilidade de uma ação e de funções específicas do produto está sujeita à apresentação efetiva na página.
Tenha em conta que os produtos de negociação à vista de ações dos EUA, ações tokenizadas e outros produtos de negociação relacionados com ações disponibilizados pela Gate podem diferir em termos de características dos ativos, horários de negociação, métodos de liquidação e direitos dos investidores. Os utilizadores devem primeiro confirmar o tipo de produto que estão a selecionar e avaliar os riscos de investimento à luz do AFFO, da taxa de ocupação, das despesas de capital e dos níveis de dívida da Equinix. O aumento da procura de computação de IA não significa que a cotação das ações da EQIX vá necessariamente subir. Os investidores devem continuar a considerar as alterações de avaliação, as flutuações das taxas de juro e os ciclos de construção de centros de dados.
Conclusão
Os REIT de centros de dados são uma classe de ativos importante que liga o investimento imobiliário à procura de infraestrutura digital. Ao deterem e operarem instalações de centros de dados, estas empresas fornecem o espaço físico, a energia, o arrefecimento e a conectividade de rede necessários para implementações de computação em nuvem, serviços de Internet e computação de IA, gerando receitas através do arrendamento e de serviços relacionados.
À medida que a infraestrutura de IA continua a desenvolver-se, o valor de investimento dos centros de dados já não é determinado apenas pela área útil. A capacidade elétrica, a eficiência de arrefecimento, a interligação de rede e as capacidades de entrega de projetos estão a tornar-se fatores cada vez mais importantes. Empresas como a Equinix e a Digital Realty oferecem aos investidores diferentes perspetivas para observar esta cadeia de valor.
No entanto, os REIT de centros de dados continuam a ser uma forma de investimento imobiliário com características intensivas em capital. O aumento da procura de IA não significa que as cotações das ações vão necessariamente subir. Os investidores precisam de analisar FFO, AFFO, despesas de capital, custos de dívida e níveis de avaliação, em vez de avaliarem o valor de investimento apenas com base no tema da IA.
Perguntas frequentes
O que são REIT de centros de dados?
Os REIT de centros de dados são Real Estate Investment Trusts que investem e operam principalmente imobiliário de centros de dados e infraestrutura relacionada. Geram receitas ao fornecerem às empresas capacidade de instalações, colocation, interligação e outros serviços.
Os REIT de centros de dados são ações tecnológicas ou ações imobiliárias?
No mercado dos EUA, empresas como a Equinix e a Digital Realty são geralmente classificadas no setor imobiliário. No entanto, as suas atividades estão estreitamente ligadas à computação em nuvem, à IA e à infraestrutura digital, pelo que também são afetadas pelas alterações na procura da indústria tecnológica.
O aumento da procura de computação de IA beneficia necessariamente os REIT de centros de dados?
Não necessariamente. A procura de IA pode aumentar a procura pelo arrendamento de centros de dados, mas os benefícios finais dependem também do fornecimento de energia, dos custos de construção, dos contratos com clientes, das condições de financiamento e das avaliações de mercado.
Qual é a diferença entre a Equinix e a Digital Realty?
Ambas as empresas operam infraestrutura de centros de dados. A Equinix coloca maior ênfase na colocation e no seu ecossistema de interligação, enquanto a Digital Realty tem uma presença significativa no arrendamento de centros de dados em grande escala e em serviços diversificados de colocation. No entanto, as suas atividades sobrepõem-se.
Porque devem os investidores considerar o AFFO ao analisar REIT?
O AFFO efetua ajustamentos adicionais a determinados itens com base no FFO, ajudando os investidores a compreender o desempenho operacional ajustado de um REIT. No entanto, a metodologia de cálculo do AFFO pode diferir entre empresas.
Qual apresenta menos risco: os REIT de centros de dados ou as ações de chips de IA?
Não existe uma resposta simples. As ações de chips de IA são mais diretamente afetadas pela concorrência tecnológica e pelos ciclos de aquisição de hardware, enquanto os REIT de centros de dados são afetados pelas taxas de juro, custos de financiamento, ciclos de construção e procura dos clientes. As suas fontes de risco são diferentes.







