As secções abaixo definem a métrica, explicam os mecanismos de emissão e resgate, enumeram mecanismos que frequentemente acompanham a contração, separam cinco interpretações erradas comuns, comparam a oferta com os saldos nas bolsas e os fluxos dos ETF de Bitcoin à vista, e apresentam uma lista de verificação para uma leitura neutra. A distinção entre pagamentos e negociação é abordada em porque os pagamentos podem aumentar enquanto a oferta estagna; a emissão líquida de stablecoins e como interpretar a liquidez das stablecoins completam as camadas de emissão/resgate e de saldos nas bolsas desta mesma estrutura.
Principais conclusões
-
A contração da oferta de stablecoins é uma redução dos saldos de stablecoins em circulação, normalmente quando os resgates excedem as emissões.
-
A emissão líquida equivale às emissões menos os resgates num determinado período; uma emissão líquida negativa reduz a oferta em circulação nos modelos garantidos por moeda fiduciária.
-
A compra de BTC ou ETH com stablecoins normalmente transfere tokens entre carteiras; por si só, não destrói a oferta em circulação.
-
A conversão de USDC em USDT pode reduzir o volume em circulação de um emissor, enquanto o total combinado de stablecoins em USD quase não se altera.
-
Os saldos nas bolsas, os fluxos dos ETF e a oferta de stablecoins medem canais de capital relacionados, mas distintos — devem ser analisados em conjunto, não como um único sinal.
O que significa a contração da oferta de stablecoins
A oferta circulante de stablecoins é a quantidade de tokens contabilizados como emitidos e disponíveis no mercado. Como a maioria das stablecoins está indexada ao dólar americano, os jornalistas e painéis de dados tratam frequentemente a capitalização de mercado das stablecoins como o valor do token em dólares, aproximadamente igual ao volume em circulação quando é negociado perto de um dólar. A contração consiste simplesmente na diminuição desse volume entre duas datas.
Fornecedores de análises, como a Glassnode, os colaboradores da CryptoQuant e os rastreadores ao estilo da Sumcap, publicam totais com diferentes coberturas de cadeias, versões encapsuladas em bridges, emissores de nicho, ativos de reserva e métodos de classificação de criptoativos relacionados. Dois painéis podem apresentar valores diferentes no mesmo dia sem que nenhum esteja “errado” em sentido moral — podem incluir conjuntos de tokens distintos. A direção e a narrativa de emissão/resgate são mais consistentes do que um único valor de destaque.
A contração é uma alteração de stock (quantos tokens existem), não uma alteração de preço. Um período de negociação com menor apetite pelo risco pode coincidir com contração, expansão ou um volume em circulação estável, dependendo de os detentores resgatarem para bancos, alternarem entre emissores ou manterem liquidez on-chain. As transações com stablecoins podem suportar pagamentos, negociação e pagamentos transfronteiriços sem, por si só, alterarem a oferta.
Como os emissores de stablecoins, a emissão, o resgate e a emissão líquida alteram a oferta
No caso das principais stablecoins garantidas por moeda fiduciária, os emissores de stablecoins normalmente emitem novos tokens quando participantes autorizados entregam moeda fiduciária (ou seguem processos aprovados de garantia) no circuito do emissor, e resgatam-nos quando esses participantes devolvem tokens em troca de moeda fiduciária. Os resgates concluídos removem tokens de circulação e dependem de os emissores processarem os pedidos de resgate para que os detentores possam trocar stablecoins por moeda fiduciária. Os principais emissores normalmente mantêm reservas em numerário e dívida pública de curto prazo. As transferências on-chain entre utilizadores, os depósitos em bolsas e muitas versões encapsuladas em bridges alteram a titularidade sem modificarem a oferta circulante global da forma que um resgate primário modifica. Existe também risco de contraparte se os custodiante falharem durante corridas aos bancos.
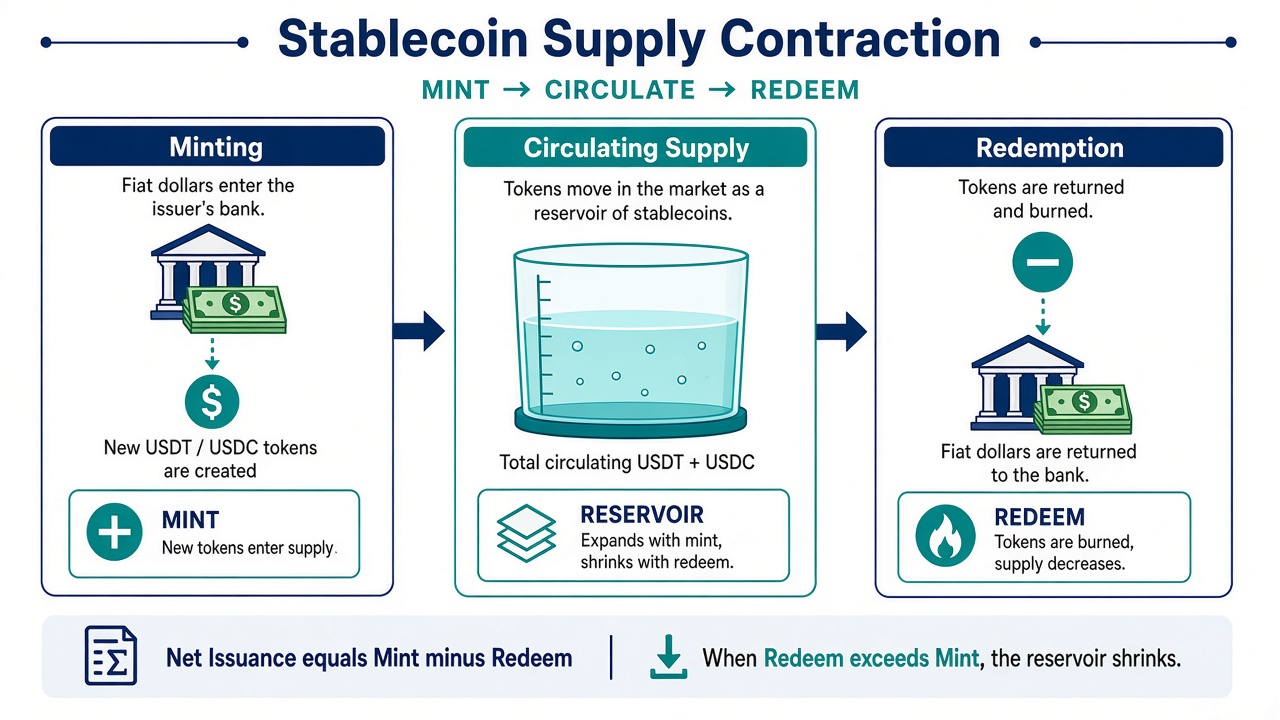
Figura 1. A emissão aumenta o volume em circulação; o resgate queima tokens. Emissão líquida = emissão − resgate; a oferta contrai quando o resgate excede a emissão.
As stablecoins garantidas por criptomoedas utilizam outras criptomoedas como garantia.
As stablecoins garantidas por matérias-primas são respaldadas por matérias-primas físicas, como o ouro.
A emissão líquida durante um período corresponde às emissões menos os resgates. Uma emissão líquida positiva aumenta a oferta em circulação; uma emissão líquida negativa contrai-a, embora grandes vagas de resgates possam criar riscos se um emissor não conseguir satisfazê-las prontamente. A Circle e outros emissores por vezes divulgam volumes brutos muito elevados de emissão e resgate no mesmo trimestre, que quase se compensam, deixando pouca alteração líquida mesmo quando os pagamentos ou a atividade de liquidação com stablecoins permanecem elevados. Este padrão mostra porque o fluxo bruto e o volume líquido em circulação são questões diferentes.
Os mercados primário e secundário também são relevantes: a negociação secundária em plataformas determina o preço da paridade, enquanto a emissão/resgate no mercado primário ajusta o volume em circulação — a mesma distinção abordada em mercados primário e secundário de stablecoins.
Mecanismos que frequentemente acompanham a contração
Uma procura mais fraca por negociação de criptoativos reduz a necessidade de novos saldos de liquidação nas bolsas. As stablecoins são amplamente utilizadas para entrar e sair de outras criptomoedas, sobretudo durante períodos de tensão, porque proporcionam uma reserva de valor mais estável do que criptomoedas voláteis. Por outro lado, uma stablecoin algorítmica depende mais de mecanismos de oferta e procura do que de resgate garantido por reservas, e esta categoria representa menos de 0,2% da oferta total. A TerraUSD é o exemplo mais claro: em maio de 2022, perdeu a paridade e eliminou 45 mil milhões de dólares. Quando os volumes à vista e de derivados arrefecem, a procura autorizada por novas emissões pode diminuir, mesmo que os tokens existentes continuem a circular entre os detentores.
Os resgates num contexto de menor apetite pelo risco convertem liquidez on-chain novamente em liquidez bancária, com potenciais efeitos indiretos no sistema bancário e no sistema financeiro mais abrangente quando os fundos regressam a depósitos e reservas. Os detentores que pretendem moeda fiduciária fora das infraestruturas de criptoativos resgatam através de canais elegíveis; essas queimas reduzem o volume em circulação. Resgates significativos podem também reduzir a procura por dívida pública de curto prazo. Este percurso aproxima-se mais de “capital a sair do sistema de stablecoins” do que de uma simples transferência entre carteiras.
O custo de oportunidade e as alternativas de rendimento podem ser relevantes quando as rendibilidades das obrigações do Tesouro de curto prazo são atrativas em comparação com a detenção de um token de pagamento sem juros, sobretudo porque muitos emissores estão impedidos de pagar juros diretamente, enquanto um número crescente de produtos externos permite que os detentores obtenham juros noutro local, embora as stablecoins continuem úteis para liquidações 24/7 fora do horário bancário. O capital também pode passar para T-bills tokenizados, produtos on-chain semelhantes a fundos do mercado monetário ou outros equivalentes de caixa que alguns painéis não contabilizam na “oferta de stablecoins”, pelo que o total de stablecoins pode diminuir enquanto a liquidez associada a criptoativos continua a existir. Também podem ser mais económicas do que os métodos tradicionais de remessas.
As alterações na composição dos emissores são outro mecanismo: USDT e USDC podem contrair enquanto stablecoins em USD mais pequenas se expandem, ou o inverso, e a mesma stablecoin pode surgir em versões padrão e com rendimento. Deve verificar-se sempre se o destaque se refere a “todas as stablecoins em USD” ou a um único ticker.
Cinco interpretações erradas comuns
-
A redução da oferta significa que os mesmos dólares estão a sair totalmente dos criptoativos. Apenas os resgates primários removem claramente tokens do volume em circulação de stablecoins, e alguns modelos garantidos por moeda fiduciária funcionam de forma semelhante a fundos do mercado monetário. A rotação para outros produtos de liquidez on-chain pode reduzir a categoria de stablecoins sem uma saída total dos ativos digitais.
-
Comprar BTC ou ETH destrói a oferta. As compras à vista normalmente transferem stablecoins para os vendedores. A oferta em circulação mantém-se até que alguém resgate ou um emissor queime tokens de acordo com as suas regras.
-
A diminuição de um emissor equivale a uma contração em todo o mercado. A USD Coin pode diminuir enquanto a maior stablecoin, Tether, cresce (ou outros projetos crescem), pelo que as alterações ao nível do emissor não indicam automaticamente uma contração em todo o mercado. Deve analisar-se o agregado e os componentes.
-
A saída de uma bolsa equivale a uma contração da oferta. Os tokens que saem da carteira de uma bolsa continuam a existir on-chain. Os gráficos de saldos nas bolsas e de oferta circulante respondem a perguntas diferentes.
-
O total do painel A tem de corresponder ao do painel B. A cobertura de cadeias, versões encapsuladas e emissores de menor dimensão varia, e as diferenças na cobertura de capitalização de mercado também podem explicar discrepâncias. Ao estudar tendências, devem privilegiar-se séries consistentes de uma única metodologia.
Oferta de stablecoins no mercado vs. saldos nas bolsas vs. fluxos dos ETF de Bitcoin
A oferta circulante de stablecoins acompanha quantos tokens semelhantes a dinheiro existem. Os saldos de stablecoins nas bolsas acompanham quanto desse volume em circulação se encontra em plataformas de negociação, pronto para negociação imediata de pares, refletindo a procura de investidores e investidores institucionais, e não a oferta circulante total. Os fluxos dos ETF de Bitcoin à vista acompanham criações e resgates em produtos de Bitcoin integrados em corretoras, um canal de capital em grande medida separado do volume de USDT/USDC nas bolsas. O fluxo transfronteiriço de stablecoins atingiu 1,4 biliões de dólares em 2024.
Estas séries podem evoluir em conjunto em meses de menor apetite pelo risco e divergir quando os pagamentos, as garantias de DeFi, os canais de ETF ou os criadores de mercado dominam os fluxos de negociação ativos. Em 2025, 26% dos adultos dos EUA utilizaram stablecoins para remessas, destacando a atividade real das stablecoins para além da negociação liderada por bolsas. Uma análise completa normalmente combina emissão líquida, reservas nas bolsas, volume de negociação e — quando relevante — dados de fluxos de ETF, em vez de tratar qualquer uma destas linhas como uma instrução de compra ou venda.
Como interpretar o indicador (lista de verificação)
-
Escolher uma metodologia de dados e mantê-la durante o período relevante.
-
Confirmar se o gráfico abrange stablecoins em dólares de forma agregada ou um único emissor, e se quase toda a oferta monitorizada continua indexada ao dólar americano.
-
Verificar a emissão líquida (emissão menos resgate) juntamente com o nível de oferta e analisar as divulgações sobre ativos líquidos e ativos de reserva, quando disponíveis; nos EUA, a Genius Act, aprovada em julho de 2025, exige reservas numa proporção de um para um, e as stablecoins algorítmicas não são abrangidas por esse enquadramento.
-
Comparar os saldos de stablecoins nas bolsas para verificar se a “liquidez disponível” nas plataformas evoluiu de forma diferente do volume global em circulação.
-
Considerar os fluxos simultâneos de ETF apenas como um segundo canal — não como substituto dos mecanismos das stablecoins.
-
Registar qual a interpretação errada que pode estar a ocorrer (rotação, compra à vista, lacuna de cobertura) antes de tirar uma conclusão sobre o mercado e ponderar preocupações de proteção do consumidor e estabilidade financeira se a contração ocorrer após tensão num emissor ou nas suas reservas. Entre os exemplos importantes estão a aplicação do MiCAR da União Europeia em 30 de junho de 2024, a aprovação pela Hong Kong da sua Stablecoins Bill em dezembro de 2024 e a exigência da Austrália de que os emissores cumpram os regulamentos da ASIC.
Esta lista de verificação é educativa. Não recomenda negociação, calendarização ou dimensão de posição.
Resumo
A contração da oferta de stablecoins significa que os saldos circulantes de stablecoins referenciadas a moeda fiduciária diminuíram, sendo mais claramente explicada por resgates superiores às emissões, e o termo é frequentemente utilizado para tokens concebidos para manter um valor estável. A métrica é um sinal de volume em circulação e de contexto de liquidez, não uma previsão de preço nem um mapa individual de cada dólar que sai dos criptoativos, e é relevante não só para a negociação, mas também para pagamentos, atividades transfronteiriças e debates mais amplos sobre política monetária. Separar os mecanismos de emissão/resgate das transferências, da rotação entre emissores, dos saldos nas bolsas e dos fluxos dos ETF permite uma análise rigorosa. Quando os pagamentos aumentam enquanto o volume em circulação estagna, aplica-se a mesma distinção entre pagamentos e oferta.
Perguntas frequentes
O que significa a contração da oferta de stablecoins?
Significa que a oferta circulante medida de stablecoins em dólares diminuiu durante um período, normalmente quando os pedidos de resgate excedem as novas emissões (emissão líquida negativa).
A redução da oferta de stablecoins significa que os criptoativos estão a cair acentuadamente?
Não necessariamente. A contração descreve os tokens semelhantes a dinheiro emitidos nas infraestruturas de criptoativos. Os preços de outras criptomoedas podem cair acentuadamente enquanto a oferta de stablecoins evolui de forma independente, e os preços também podem subir, descer ou oscilar enquanto a oferta contrai, expande ou se mantém estável.
Como é que a emissão e o resgate alteram a oferta?
A emissão autorizada acrescenta tokens circulantes; os utilizadores autorizados resgatam stablecoins através do emissor, e esses fluxos do mercado primário são os que removem tokens através do resgate e da queima, ao contrário das transferências normais entre carteiras. As transferências entre carteiras normalmente não alteram a oferta circulante global.
A oferta de stablecoins garantidas por moeda fiduciária é igual aos saldos de stablecoins nas bolsas?
Não. A oferta circulante corresponde ao volume global em circulação; os saldos nas bolsas são o subconjunto depositado em plataformas e podem aumentar ou diminuir com as transações de negociação, mesmo quando a oferta circulante global não se altera. Os tokens podem sair das bolsas e continuar em circulação.
O USDT pode diminuir enquanto a oferta total de stablecoins se mantém estável?
Sim. O capital pode rodar entre emissores, e as alterações na capitalização de mercado entre a maior stablecoin e a USD Coin podem compensar-se, deixando a oferta total relativamente estável. Devem verificar-se sempre os totais agregados e os principais componentes, como USDT e USDC, em conjunto.