Os mercados de previsão transformam avaliações de acontecimentos políticos, económicos, desportivos e do setor das criptomoedas em preços de mercado negociáveis. À medida que se desenvolvem as ferramentas de emissão de ativos on-chain e de tokenização, as oportunidades de negociação associadas aos mercados de previsão também começam a estender-se além dos seus mercados nativos. No entanto, as participações nos resultados de eventos, as participações em plataformas de mercados de previsão e os tokens PreAccess de terceiros não são o mesmo tipo de ativo. Compreender as suas diferenças é fundamental para avaliar o valor, os riscos e o potencial de crescimento a longo prazo da tokenização dos mercados de previsão.
Principais conclusões
-
Os preços dos mercados de previsão refletem a forma como o mercado avalia um resultado específico de um evento, e não a certeza de que esse evento vai ocorrer
-
A tokenização pode alterar a forma como os ativos são representados, transferidos e negociados, mas não cria automaticamente direitos subjacentes nem valor económico
-
Não se deve presumir que os tokens de terceiros associados a plataformas de mercados de previsão representam tokens oficiais da plataforma, capital próprio ou direitos relacionados com uma futura cotação pública
-
A liquidez, os mecanismos de liquidação, os emitentes, os direitos legais e a procura genuína determinam conjuntamente a sustentabilidade das estruturas tokenizadas
-
O produto de mercados de previsão da Gate oferece aos utilizadores outra forma de negociar resultados de eventos, mas a negociação em mercados de previsão e a compra de tokens de terceiros relacionados seguem lógicas de negociação diferentes
Os mercados de previsão são mercados de negociação criados em torno dos resultados de eventos futuros. Os participantes expressam as suas perspetivas sobre um evento verificável e assumem risco ao comprar ou vender participações nos resultados correspondentes. Ao contrário dos mercados financeiros tradicionais, que negociam principalmente ações de empresas, obrigações ou matérias-primas, os mercados de previsão centram-se nos resultados de eventos. Entre os exemplos estão saber se um indicador económico vai atingir um nível predefinido, se uma política vai ser aprovada, que equipa vai ganhar um jogo ou se um criptoativo vai cumprir uma condição de preço específica dentro de um período designado. Os participantes do mercado enviam ordens de negociação com base nas informações de que dispõem, nas suas avaliações de probabilidade e nas suas preferências de risco. Os preços ajustam-se à medida que as ordens, os fluxos de capital e as informações mudam.
Num mercado típico de resultado binário, um contrato pode abranger dois resultados: "Sim" e "Não". Se uma participação no resultado correto pagar 1 unidade na liquidação, enquanto uma participação no resultado incorreto pagar 0, o seu preço de negociação pode servir de referência para a probabilidade implícita desse resultado pelo mercado. Por exemplo, uma participação "Sim" cotada a 0,65 significa que o mercado está a avaliar esse resultado a um nível correspondente a aproximadamente 65%. Este número não é uma probabilidade verificada e objetiva, nem significa que o resultado seja quase certo. As informações dos negociadores, a profundidade do mercado, as preferências de risco, as taxas de negociação, as restrições de capital e o sentimento de curto prazo podem influenciá-lo. Em mercados com liquidez limitada, mesmo um pequeno número de negociações pode alterar significativamente os preços cotados.
Os mercados de previsão oferecem valor não apenas por permitirem que os participantes expressem as suas perspetivas, mas também por reunirem as avaliações de diferentes participantes num único preço observável. Os inquéritos tradicionais captam habitualmente respostas num momento específico, enquanto as discussões nas redes sociais são suscetíveis à velocidade de disseminação da informação e ao sentimento coletivo. Em contrapartida, os mercados de previsão exigem que os participantes suportem as consequências financeiras de avaliações incorretas. Este mecanismo pode criar um processo de agregação de informação com maior responsabilização. No entanto, comprometer fundos não significa que todos os participantes disponham de informações de elevada qualidade, nem garante que os preços de mercado sejam exatos. Enviesamento da amostragem, posições concentradas, manipulação, regras de liquidação pouco claras ou distribuição desigual de informações podem fazer com que os preços de mercado se afastem das probabilidades subjacentes.
Por conseguinte, compreender os mercados de previsão começa por distinguir três conceitos: o próprio evento, a definição do evento no contrato e a avaliação do contrato pelo mercado. O evento é aquilo que, em última análise, acontece ou não acontece no mundo real. As regras do contrato determinam que condições constituem um resultado válido, quem o determina e quando ocorre a liquidação. O preço de mercado reflete quanto os negociadores estão dispostos a pagar por um determinado resultado num dado momento. Estes três conceitos estão relacionados, mas não são intermutáveis. Uma questão aparentemente simples sobre se algo vai acontecer pode dar origem a litígios de liquidação se não tiver um prazo, uma fonte de dados ou um processo de resolução de litígios claros. A capacidade de um mercado de previsão operar a longo prazo depende não apenas do volume de negociação, mas também de definições de resultados e regras de liquidação suficientemente claras.
Das participações em resultados à tokenização: distinguir estruturas de ativos
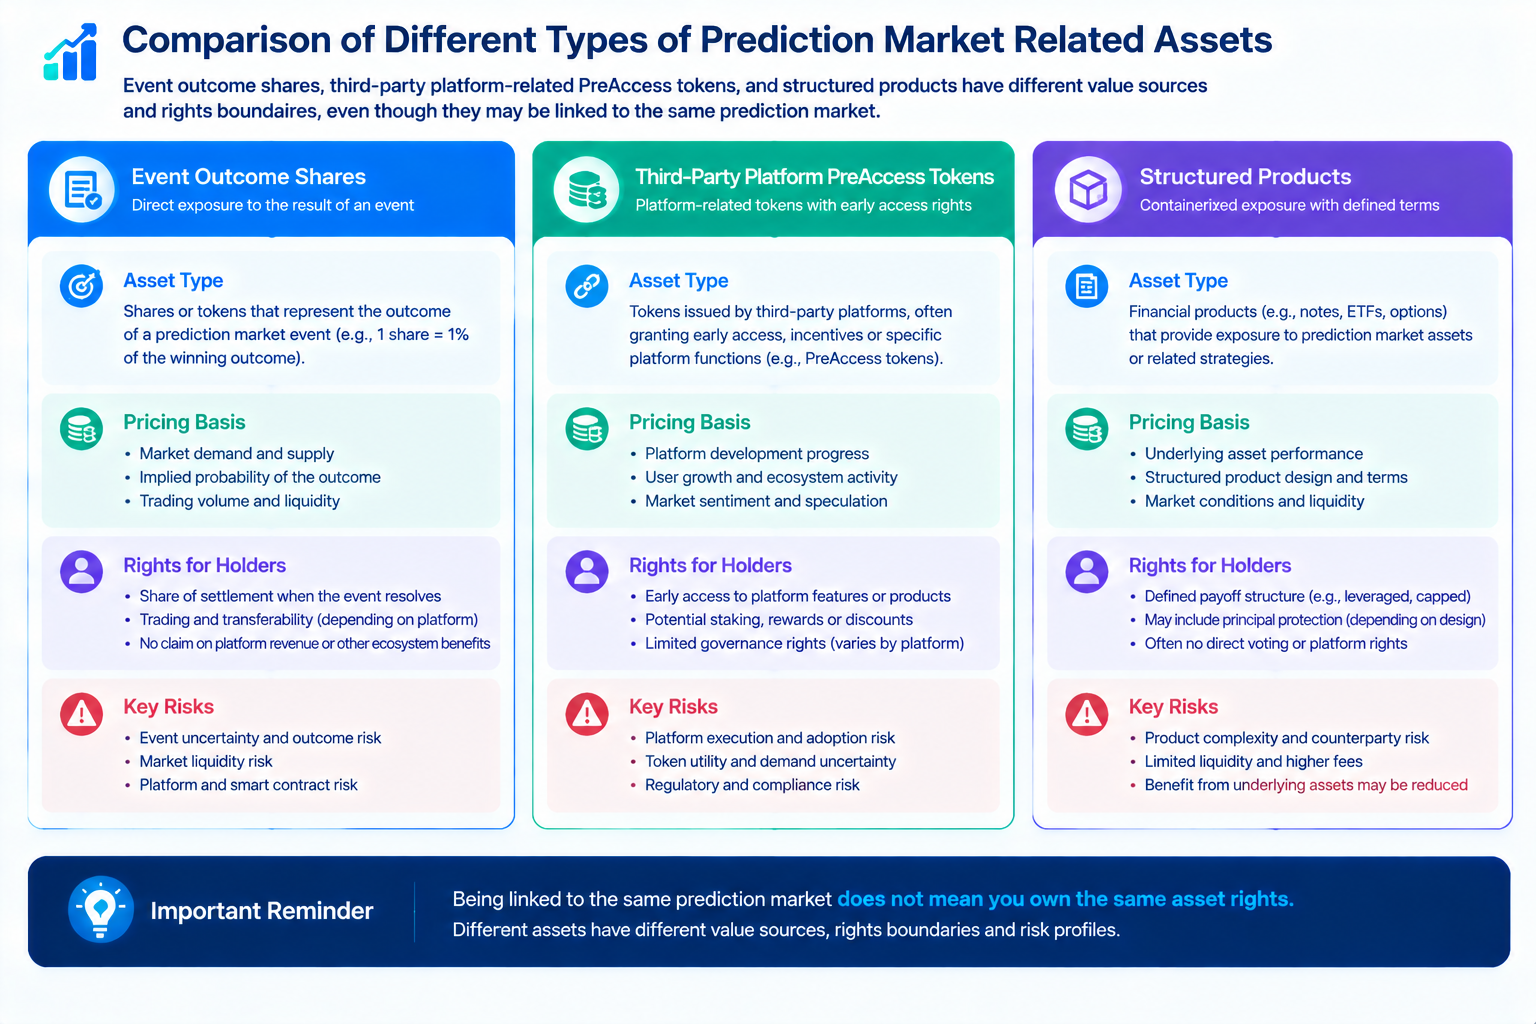
A tokenização dos mercados de previsão não é uma única abordagem técnica, mas um termo abrangente para várias estruturas de ativos. O tipo mais direto representa participações em resultados de mercados de previsão como tokens ou ativos on-chain transferíveis. A sua lógica económica continua centrada no resultado de liquidação de um evento específico, e o valor de uma participação depende dos termos do contrato, do preço de mercado e do resultado final. A tokenização pode melhorar as transferências de ativos, as interações programáveis e a composabilidade on-chain, mas também exige que os contratos subjacentes, a custódia dos ativos e as regras de liquidação estejam devidamente alinhados com a estrutura do token. Se um token on-chain for apenas um certificado que não explica claramente como os detentores recebem os direitos de liquidação correspondentes, o próprio formato do token não pode resolver direitos pouco claros.
O segundo tipo consiste em tokens que proporcionam exposição indireta a plataformas de mercados de previsão ou a empresas relacionadas. Por exemplo, um emitente terceiro pode criar um token que permite aos participantes do mercado negociar uma exposição económica específica por si descrita, ou negociar em torno das expectativas de uma potencial cotação pública, avaliação futura ou outros desenvolvimentos. Estes ativos não são equivalentes a participações "Sim/Não" num evento específico. O seu valor pode depender dos termos do emitente, das estruturas dos ativos, da oferta e da procura, das expectativas do mercado e do sentimento do mercado secundário. Mesmo que o nome de um token inclua uma plataforma conhecida, isso, por si só, não estabelece que represente capital próprio, direitos de governação, direitos de partilha de receitas ou direitos associados a um token oficial da plataforma. Qualquer ligação entre um nome e direitos legais tem de ser suportada por documentação clara e estruturas verificáveis.
O terceiro tipo envolve estruturas financeiras mais amplas, como utilizar posições em mercados de previsão como garantia, combinar diferentes resultados de eventos em estratégias de investimento ou integrar determinadas exposições de mercado noutras aplicações on-chain. Estas estruturas podem expandir as formas de utilização dos ativos, mas também introduzem riscos adicionais: volatilidade dos preços do mercado subjacente, vulnerabilidades dos contratos inteligentes, descontos de garantia, regras de liquidação forçada, segurança das pontes cross-chain e desfasamentos nos prazos de liquidação. A liquidez no mercado subjacente num determinado momento não significa que as posições num produto combinado possam continuar a ser encerradas rapidamente em condições de tensão. Quanto mais camadas tiver um produto, mais importante se torna que os participantes compreendam que direitos o ativo representa, quem tem de cumprir as obrigações e contra quem podem procurar recurso se o sistema falhar.
Este é também um dos equívocos mais comuns nas discussões sobre tokenização: tratar a transferibilidade técnica como uma certeza quanto aos direitos económicos. A capacidade de um token se mover on-chain não significa que tenha necessariamente um mecanismo de resgate aplicável. A capacidade de um contrato inteligente funcionar automaticamente não elimina a necessidade de fontes de dados fiáveis para determinar os resultados de eventos do mundo real. A cotação de um ativo numa plataforma de negociação descentralizada não significa que a sua profundidade de mercado possa suportar grandes negociações. Ao avaliar uma estrutura tokenizada, os participantes devem primeiro identificar o ativo subjacente, depois verificar o emitente e os direitos legais e só depois considerar a composabilidade on-chain e a conveniência de negociação. Não devem inverter este processo, inferindo o valor de um ativo a partir do nome de um token ou da sua popularidade de negociação.
Alterações na liquidez, descoberta de preços e estrutura de mercado
Uma das vantagens potenciais mais atrativas da tokenização é proporcionar a determinadas exposições, anteriormente limitadas a plataformas, contas ou sistemas de liquidação específicos, opções de transferência mais flexíveis. Os ativos on-chain podem interagir com outras aplicações através de pools de negociação públicos, carteiras e contratos inteligentes, o que, teoricamente, pode alargar a participação e os casos de utilização dos ativos. No entanto, mais canais de circulação não implicam necessariamente um aumento correspondente da liquidez genuína. Um ativo pode estar presente em várias plataformas e ainda assim oferecer pouca profundidade de mercado executável. Também pode ser negociado ativamente em condições normais de mercado, mas ver o seu spread entre compra e venda aumentar significativamente quando os preços se movem rapidamente.
O volume de negociação é apenas uma medida de liquidez. Os participantes também precisam de analisar a profundidade do livro de ordens, os spreads entre compra e venda, as diferenças de preços entre plataformas, a concentração do volume de negociação, a dimensão dos pools de liquidez e se um pequeno número de endereços gera volume através de negociações repetidas. Especialmente nos mercados on-chain, o mesmo participante pode utilizar vários endereços, pelo que o número de endereços publicamente visíveis que detêm tokens não corresponde necessariamente ao número de investidores independentes. Se um token tiver um elevado volume de negociação comunicado, mas liquidez disponível limitada, ou se um pequeno número de negociações determinar em grande medida o seu preço, um volume mais elevado pode refletir uma rotação frequente, e não a capacidade de movimentar capital substancial para dentro e para fora a preços próximos do nível de mercado atual.
A descoberta de preços nos mercados de previsão e nos mercados de tokens relacionados também pode ocorrer a ritmos diferentes. As participações em mercados de previsão refletem expectativas quanto ao resultado de um evento específico. Em contrapartida, os tokens relacionados com plataformas podem refletir avaliações baseadas nas perspetivas de negócio do emitente, na liquidez potencial, em eventos futuros ou em narrativas de mercado. Uma ligação temática entre os dois não significa que os seus preços tenham de se mover em conjunto. O crescimento do volume de negociação de um mercado de eventos pode indicar um maior interesse no resultado do evento, mas não prova diretamente que os direitos subjacentes de um token de terceiros tenham aumentado de valor. Por outro lado, o aumento do preço de um token relacionado não indica automaticamente uma alteração na avaliação de probabilidade do mercado de previsão.
Uma estrutura de mercado mais madura exige classificações claras dos ativos, informações de preços fiáveis, regras de negociação adequadas e disposições de liquidação transparentes. Os operadores de mercado têm de proteger-se contra negociações fabricadas, manipulação de preços e assimetria de informação. Os emitentes têm de divulgar claramente o âmbito dos direitos associados aos tokens, as estruturas de oferta, a utilização dos fundos e os riscos. Para os participantes, a abordagem mais prática consiste em avaliar separadamente a atenção do mercado, a atividade de negociação e os direitos económicos realizáveis. Só quando os mecanismos de negociação, os direitos subjacentes e a procura sustentada estão alinhados é que a tokenização pode potencialmente evoluir de um conceito de negociação de curto prazo para uma infraestrutura de mercado estável.
Os tokens PreAccess associados a plataformas conhecidas de mercados de previsão oferecem um caso de estudo sobre a forma como as narrativas de tokenização entram nos mercados de criptomoedas. Por exemplo, materiais públicos descrevem o Paimon Polymarket SPV Token (PPOLY), introduzido pela Paimon Finance, como o primeiro token PreAccess relacionado com a Polymarket lançado na BNB Smart Chain. Este caso não estabelece que a própria plataforma de mercado de previsão tenha emitido um token negociável. Em vez disso, ilustra como terceiros criam produtos tokenizados em torno das expectativas e da atenção do mercado relativas a uma plataforma conhecida. O nome, o emitente, as estruturas de direitos e a potencial exposição subjacente devem ser verificados separadamente.
Para estes ativos, a primeira questão é: o que representa o token? Corresponde a um ativo existente, a direitos contratuais ou a uma estrutura específica de rendimentos? Os detentores têm direitos de governação, resgate, dividendos ou capital próprio? Se esses direitos dependerem de eventos futuros, quem define as condições de desencadeamento, existem prazos e o que acontece se os eventos não ocorrerem? Se os documentos de emissão descreverem apenas exposição de mercado ou uma associação esperada, os participantes não devem interpretar isso como uma garantia de uma futura cotação pública da plataforma, emissão de tokens ou participação no capital próprio. PreAccess é o nome de um produto ou mecanismo de emissão; não concede automaticamente aos detentores quaisquer direitos legais específicos.
A segunda questão diz respeito à relação entre o emitente e a plataforma associada. Um terceiro pode emitir um ativo ligado a um projeto, mas esse ato, por si só, não significa que o projeto participe na emissão, aprove o produto ou assuma responsabilidade pelo cumprimento das suas obrigações. Os participantes do mercado precisam de verificar declarações oficiais, documentos de emissão, endereços de contratos e divulgações relacionadas, bem como confirmar os mecanismos de negociação, custódia, resgate e resolução de litígios do token. Se a relação entre o emitente e a plataforma não for clara, os participantes devem tratar essa incerteza como um risco que exige uma avaliação cuidadosa, em vez de inferirem direitos não divulgados a partir de um nome familiar. Mesmo que o token seja negociado publicamente on-chain, os registos de transações on-chain estabelecem apenas que o token foi transferido. Não podem, por si só, provar que os direitos económicos descritos existem ou são aplicáveis.
A terceira questão diz respeito à forma como os preços se formam. Os preços de negociação destes tokens podem depender da fixação de preços na fase de emissão, da oferta circulante inicial, da profundidade de mercado, das discussões nas redes sociais, das cotações em plataformas de negociação e das expectativas dos investidores quanto a eventos futuros. Se o mercado tratar uma potencial cotação pública ou um futuro evento de token como a sua narrativa central, os preços podem refletir expectativas otimistas antes de os direitos efetivos serem claros ou enquanto o evento permanece incerto. Os preços também podem cair rapidamente se as expectativas mudarem. Compreender este tipo de ativo exige separar os factos verificáveis da especulação de mercado. A implementação do token, a cotação e a atividade de negociação são factos on-chain ou ao nível da plataforma. Se uma futura cotação pública vai ocorrer, se o emitente obteve direitos específicos e se os detentores podem participar numa determinada forma de valor exigem, cada um, provas independentes.
Este caso também demonstra que o valor a longo prazo da tokenização dos mercados de previsão não pode depender apenas de associações com plataformas conhecidas. Os produtos sustentáveis necessitam de estruturas de direitos claras, divulgações transparentes, estruturas de ativos verificáveis, mecanismos de negociação e liquidação fiáveis e procura genuína que vá além de temas de interesse de curto prazo. Sem estas condições, os preços dos tokens podem refletir mais o sentimento do mercado do que o crescimento sustentado do negócio subjacente. Para o setor, distinguir contratos nativos de mercados de previsão, participações relacionadas com plataformas e tokens PreAccess de terceiros é um passo necessário para criar um quadro credível de classificação de mercado.
A tokenização dos mercados de previsão enfrenta riscos de mercado, técnicos e regulatórios. Os riscos de mercado incluem volatilidade dos preços, liquidez insuficiente, risco de contraparte e manipulação de mercado. Os riscos técnicos envolvem vulnerabilidades dos contratos inteligentes, gestão de chaves privadas, segurança dos ativos transferidos por pontes e a irreversibilidade das transações on-chain. Os riscos regulatórios incluem diferenças entre jurisdições na forma como classificam os mercados de previsão, derivados, jogos, valores mobiliários ou outros produtos financeiros. A emissão de um produto como token de blockchain não o isenta automaticamente das leis aplicáveis ou das regras das plataformas. Antes de participar, os utilizadores precisam de compreender a estrutura específica do produto e as restrições aplicáveis na sua localização.
Os mercados de eventos também enfrentam um risco de liquidação distinto: os eventos do mundo real nem sempre correspondem diretamente às definições dos contratos. Por exemplo, uma questão sobre se uma empresa vai ser cotada em bolsa antes de determinada data pode envolver diferentes interpretações entre mercados quanto à data de cotação, ao início da negociação, ao que se qualifica como bolsa e aos anúncios oficiais. Se as regras não forem precisas, os participantes podem contestar o resultado final da liquidação, mesmo quando concordam com os próprios factos. Por conseguinte, os mercados de previsão fiáveis precisam de especificar as definições dos eventos, as fontes de dados, os momentos de liquidação, os procedimentos para circunstâncias excecionais e os processos de recurso antes do início da negociação. Não devem deixar os utilizadores exclusivamente responsáveis por interpretar estas questões após o surgimento de um litígio.
A sustentabilidade dos mercados tokenizados depende, em última análise, de a procura resultar de utilização genuína, e não apenas de narrativas de curto prazo. Nos mercados de previsão, a procura sustentada pode resultar das necessidades dos utilizadores de agregação de informação, gestão de risco, negociação de eventos e ferramentas de investigação. Para os tokens relacionados, a procura sustentada depende de terem utilizações económicas claras e verificáveis. Se o principal atrativo de um ativo for a expectativa de que outro comprador vai pagar um preço mais elevado no futuro, o mercado pode facilmente tornar-se dependente da liquidez e de ciclos de sentimento. Em contrapartida, a tokenização tem potencial para criar uma estrutura económica mais resiliente quando os produtos oferecem direitos claros, liquidação fiável e procura sustentada pela sua utilização.
Mercados de eventos da Gate oferece aos utilizadores outra forma de negociar resultados de eventos do mundo real, ligando os mecanismos de fixação de preços baseados em probabilidades dos mercados de previsão à atividade de negociação nos mercados de criptomoedas. Os utilizadores podem avaliar alterações nos resultados de eventos específicos e observar, através dos preços de mercado, como diferentes expectativas se manifestam na negociação. Do ponto de vista do produto, os Mercados de eventos da Gate centram-se nos resultados dos eventos e nos mecanismos de negociação de mercado correspondentes. Em contrapartida, os tokens PreAccess de terceiros emitidos em torno de plataformas de mercados de previsão podem envolver emitentes, estruturas de ativos e disposições de direitos distintos. Embora as expectativas de mercado possam influenciar ambos, as suas bases de fixação de preços são diferentes. Compreender esta distinção ajuda a separar a negociação de resultados de eventos da negociação de tokens relacionados com plataformas e evita equiparar diretamente alterações na probabilidade de um evento a alterações no valor de um token relacionado. À medida que os mercados de previsão continuam a desenvolver-se, os Mercados de eventos da Gate também proporcionam um contexto concreto para observar a relação entre a fixação de preços de eventos, as expectativas de mercado e a negociação de criptomoedas.
Perguntas frequentes
O que significa tokenização dos mercados de previsão?
A tokenização dos mercados de previsão refere-se, em geral, à representação e negociação de participações em resultados de eventos ou de alguma forma de exposição económica relacionada com mercados de previsão como tokens ou ativos on-chain. Os direitos subjacentes podem diferir totalmente de um produto para outro, pelo que os participantes precisam de verificar o que um token representa efetivamente antes de avaliarem o seu preço e os seus riscos.
O PPOLY é um token oficial da Polymarket?
O nome ou a associação de mercado, por si só, não é suficiente para fazer essa determinação. Materiais públicos descrevem o PPOLY como o Paimon Polymarket SPV Token introduzido pela Paimon Finance. O centro de ajuda oficial da Polymarket declarou anteriormente que, nessa altura, não tinha anunciado uma emissão oficial de tokens nem um plano de airdrop. Os participantes devem basear-se nas declarações oficiais mais recentes e nos documentos formais de ambas as partes.
Porque é que um elevado volume de negociação não significa necessariamente que um token tem maior valor?
O volume de negociação mede a atividade de negociação durante um determinado período. Não mede diretamente os direitos legais, os fluxos de caixa ou a procura genuína de um ativo. Um volume elevado pode resultar de rotação frequente, atenção de curto prazo ou negociação ativa por um pequeno número de endereços. A avaliação do valor de um token também exige analisar a profundidade de liquidez, a estrutura de emissão, a concentração de detentores e os casos de utilização efetivos.
Qual é a diferença entre a negociação em mercados de previsão e a negociação de tokens relacionados?
A negociação em mercados de previsão centra-se diretamente no resultado de um evento específico e na liquidação do contrato. Em contrapartida, a negociação de tokens relacionados pode ter preços definidos em torno das estruturas de um emitente terceiro, de narrativas que ligam o token a uma plataforma ou de expectativas futuras. As duas diferem nos fatores que determinam os preços, nas estruturas de direitos e nos riscos.