Os leitores que já conhecem o que é PayFi colocam frequentemente uma questão mais incisiva: que camada de negócio gera o rendimento apresentado aos fornecedores de liquidez, em que medida difere das TAEG de DeFi fortemente dependentes de emissões e quando deixa de ser sustentável a narrativa do fluxo de caixa. Os artigos explicativos existentes da Gate Learn já cobrem definições, narrativas sobre a estrutura da Solana e introduções a projetos. A lacuna que permanece consiste em compreender como as comissões de financiamento de pagamentos se convertem em rendimento distribuível sem tratar uma TAEG de campanha como prova de sustentabilidade.
Principais conclusões
-
Nas discussões sobre PayFi, o rendimento real dá prioridade às comissões provenientes de atividades de pagamento ou financiamento, em vez da inflação de tokens de governança como principal fator impulsionador.
-
Uma estrutura comum é: liquidez em stablecoin → financiamento de curto prazo para instituições de pagamento através de módulos conformes → os mutuários pagam comissões → as comissões regressam ao lado da liquidez.
-
Alguns protocolos representam posições através de recibos de rendimento composable ou tokens de estratégia, que podem circular entre mercados de empréstimos e de swap, mas um recibo não constitui um direito isento de risco.
-
A avaliação deve ponderar o volume de pagamentos, o prazo, o histórico de crédito, os limites de conformidade, bem como o risco de contratos inteligentes e de contraparte.
O que significa rendimento real no contexto de PayFi?
No universo das criptomoedas, o termo «rendimento real» é frequentemente utilizado para distinguir duas fontes de retorno: incentivos baseados em emissões e comissões empresariais observáveis, como comissões de negociação, juros ou encargos de financiamento. As narrativas de PayFi aplicam a segunda categoria aos pagamentos. O capital cobre lacunas de liquidez de curto prazo na liquidação transfronteiriça, no financiamento do comércio ou no pré-financiamento. Os mutuários pagam pelo acesso mais rápido a fundos utilizáveis, e essas comissões constituem o retorno dos fornecedores de liquidez.
A definição de PayFi da CoinMarketCap Academy apresenta PayFi — abreviatura de payment finance ou payment financing — como um termo popularizado em 2024 por Lily Liu e habitualmente descrito como uma ponte entre DeFi, finanças tradicionais e ativos do mundo real. Salienta que o PayFi procura acelerar os pagamentos globais através de stablecoin e de Blockchain, melhorando simultaneamente a eficiência do capital, com as stablecoin a permitirem a movimentação 24/7 fora do horário bancário tradicional. Os sistemas de pagamento tradicionais movimentam um valor nocional enorme, mas continuam a depender de processos obsoletos, de vários intermediários e de saldos inativos mantidos em contas de pré-financiamento, o que contribui para atrasos na liquidação e custos mais elevados. Esta perspetiva centra-se no valor temporal do dinheiro (TVM): o capital bloqueado numa liquidação lenta ou num pré-financiamento não pode ser reutilizado noutro local ao mesmo tempo, enquanto o PayFi visa a liquidação em tempo real e a liquidação programável através de contratos inteligentes.
O «rendimento real» das narrativas também pode ser combinado com pontos, multiplicadores ou bonificações de campanha. Um teste útil consiste em verificar se as comissões continuam a acumular-se quando a atividade de pagamento ou financiamento prossegue — e não se a TAEG da campanha parece elevada quando analisada isoladamente. Se as emissões cessarem e a taxa apresentada colapsar, o produto estava mais próximo de uma estratégia de farming de incentivos do que de um fluxo de caixa proveniente do financiamento de pagamentos.
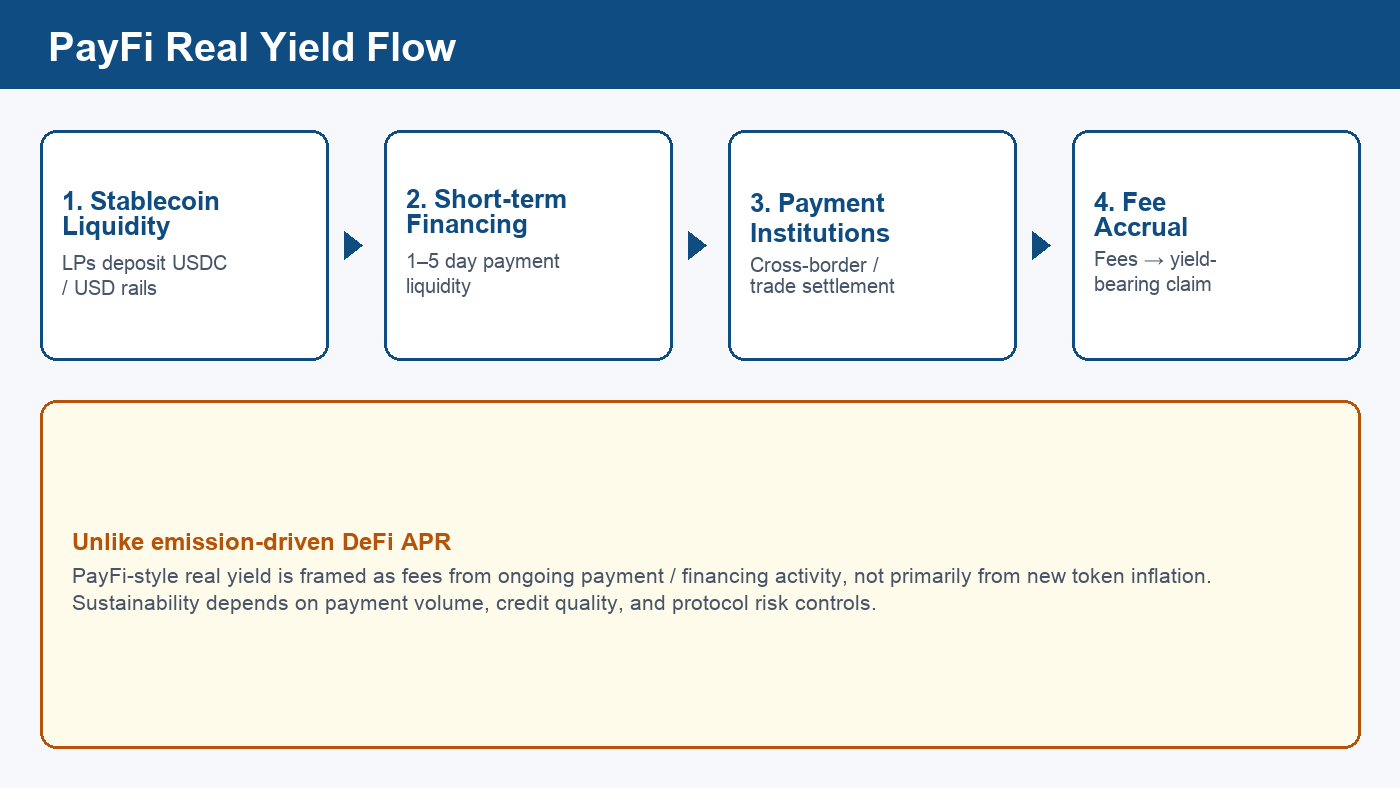
Figura 1. Percurso simplificado do rendimento real ao estilo PayFi: liquidez em stablecoin, financiamento de pagamentos de curto prazo, levantamentos institucionais e acumulação de comissões.
Como gera comissões o financiamento de pagamentos?
O financiamento de pagamentos não se destina à negociação de um criptoativo especulativo. Visa as lacunas de liquidez existentes nas infraestruturas de pagamento das empresas e dos processadores de pagamentos. Os pagamentos transfronteiriços são um exemplo comum: uma instituição pode precisar de ter moeda local disponível em determinados corredores de pagamento antes de a liquidação estar concluída, em vez de manter capital inativo em contas de pré-financiamento. A prática tradicional mantém frequentemente o capital circulante em contas nostro ou de pré-financiamento. A liquidação ao longo de vários dias (T+N) aumenta o custo desse capital bloqueado, uma vez que os mesmos dólares não podem financiar simultaneamente outro inventário, posições de cobertura ou pagamentos a clientes. As estruturas de PayFi procuram frequentemente reduzir as camadas de intermediários e as fricções de liquidação em comparação com as redes de correspondentes com múltiplos saltos, embora os níveis efetivos de comissões variem consoante o corredor, o par de moedas e os custos de conformidade.
As estruturas orientadas para PayFi utilizam liquidez em stablecoin on-chain para prazos mais curtos — frequentemente discutidos em janelas de vários dias — permitindo que as instituições de pagamento levantem fundos quando necessário, reembolsem após a liquidação e paguem uma comissão pelo período de utilização. Como estas infraestruturas permitem pagamentos programáveis, também podem suportar pagamentos em tempo real a freelancers e trabalhadores de plataformas, ou adiantamentos salariais para trabalhadores que necessitem de acesso antecipado aos fundos. A lógica económica consiste no pagamento pela rapidez e disponibilidade dos fundos, e não no pagamento por uma perspetiva de negociação alavancada. Os fluxos de pagamento recorrentes podem gerar rendimento de comissões através de atividade económica real, e um pagamento futuro ou uma conta a receber de cartões pode até suportar linhas de crédito associadas ao calendário de liquidação. Esta é a mesma perspetiva do TVM destacada no artigo explicativo sobre PayFi da CoinGecko Learn.
| Fase |
Função |
Ligação ao rendimento |
| Fornecimento de liquidez em stablecoin |
Fornece saldos utilizáveis semelhantes a dólares on-chain |
Os fornecedores assumem o risco de utilização e de protocolo em troca de uma parte das comissões |
| Financiamento de curto prazo |
Cobre lacunas de pré-financiamento e das janelas de liquidação |
Os mutuários pagam comissões de financiamento |
| Execução e liquidação de pagamentos |
Conclui a entrega transfronteiriça ou ao comerciante |
o financiamento de pagamentos transfronteiriços liga o fluxo executado à procura de financiamento e ao conjunto de comissões |
| Módulos de risco e conformidade |
Elegibilidade, limites, divulgações |
Afeta as taxas de incumprimento e a sustentabilidade das comissões |
Se alguma fase falhar — queda do volume, eventos de crédito ou interrupções de conformidade — o conjunto de comissões enfraquece. Por conseguinte, a análise do rendimento de PayFi está mais próxima do crédito de curto prazo associado a infraestruturas de pagamento do que de uma simples partilha de comissões de uma DEX. Uma comparação da liquidação de pagamentos entre TradFi, DeFi e PayFi ajuda a identificar onde se situam os atrasos e o pré-financiamento.
Como participam os fornecedores de liquidez e qual é a função dos recibos de rendimento?
Normalmente, os fornecedores de liquidez depositam stablecoin em pools de financiamento de pagamentos ou em módulos de estratégia, em troca de um direito sobre os fluxos de comissões. Algumas redes tokenizam esse direito sob a forma de um recibo de rendimento transferível e reutilizável como garantia, permitindo utilizar a posição em mercados DEX ou de empréstimos. O recibo é uma ferramenta de contabilidade e composability: torna o direito transferível, mas não melhora, por si só, a qualidade de crédito dos mutuários subjacentes.
A Huma Finance é um exemplo público frequentemente citado. Os materiais apresentam-na como uma rede PayFi para o financiamento global de pagamentos através de Blockchain e stablecoin. As atualizações institucionais também descrevem o crescimento da escala do financiamento de pagamentos e a expansão de posições geradoras de rendimento para plataformas de empréstimos (ver Huma sobre instituições e PayFi). Este exemplo deve ser tratado apenas como uma ilustração do mecanismo. As comissões garantidas por fluxos de pagamento podem comportar-se de forma diferente dos rendimentos de criptomoedas impulsionados por emissões ao longo dos ciclos de mercado, mas continuam a não ser garantidas. As taxas, os períodos de bloqueio, os multiplicadores de pontos e a composability variam consoante a versão do produto. Os valores históricos de TAEG não constituem retornos prometidos.
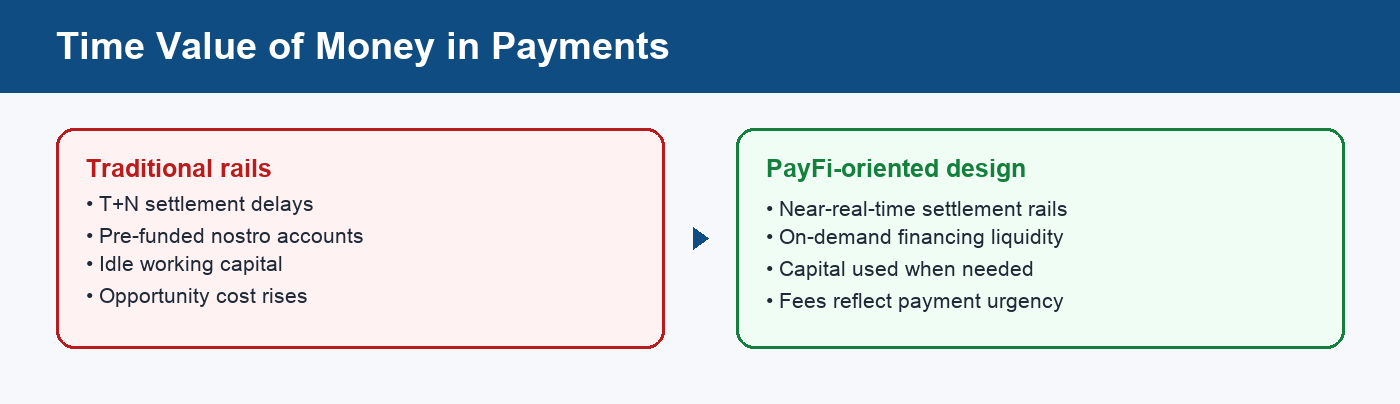
Figura 2. Contraste esquemático entre o pré-financiamento inativo e o financiamento de pagamentos a pedido, numa perspetiva de TVM.
A reutilização de recibos de rendimento como garantia ou em estratégias de looping acrescenta riscos de liquidação, de oráculo e de alavancagem, incluindo quando os recibos são reutilizados em plataformas de empréstimos on-chain ou em pools de liquidez. A composability transfere o risco entre plataformas; não elimina a exposição ao crédito, à stablecoin ou ao contrato inteligente. A avaliação de uma estratégia baseada em looping implica separar a APY das comissões de financiamento de pagamentos da APY bonificada que depende da solvência dos fundos emprestados.
As estratégias comuns de rendimento com stablecoin podem obter retorno de mercados de empréstimos, operações de base, produtos garantidos por títulos do Tesouro ou programas de incentivos mistos, enquanto o financiamento de pagamentos PayFi é mais restrito do que muitos outros produtos financeiros, uma vez que a procura dos mutuários deve provir de instituições de pagamento que necessitam de liquidez de curto prazo para liquidar ou pré-financiar fluxos de pagamento do mundo real.
Por vezes, o rendimento real também é discutido em termos de poder de compra após a inflação, mas, no PayFi, geralmente significa retornos baseados em comissões, e não emissões de tokens.
Esta diferença é relevante em cenários de tensão. Um mercado monetário DeFi geral pode arrefecer quando a procura de alavancagem em criptomoedas diminui. Um conjunto de comissões PayFi pode arrefecer quando os corredores transfronteiriços abrandam, as licenças dos parceiros mudam ou os critérios de avaliação de crédito se tornam mais rigorosos — mesmo que os volumes de negociação de criptomoedas continuem elevados. Inversamente, meses de elevada atividade de pagamentos podem sustentar a procura de financiamento sem um aumento paralelo da alavancagem especulativa. A estrutura de correlação é diferente, pelo que os painéis de risco que acompanham apenas os preços dos tokens não detetam variáveis fundamentais do PayFi.
As stablecoin continuam a ser a unidade de liquidação comum a estas estruturas. Compreender o emissor, a possibilidade de resgate e o risco de implementação na Blockchain das stablecoin é, por isso, um pré-requisito antes de comparar qualquer tabela de TAEG de PayFi.
De que pré-condições depende este rendimento?
O rendimento de comissões associado a fluxos de pagamento necessita normalmente de várias pré-condições em simultâneo:
-
Procura contínua de pagamentos ou financiamento. Se a atividade de liquidação transfronteiriça, de comerciantes ou de comércio diminuir, o conjunto de comissões diminui com ela.
-
Infraestruturas de liquidação em stablecoin utilizáveis. Quando a liquidez se baseia em stablecoin indexada ao dólar, a política do emissor, o acesso bancário e o congestionamento da Blockchain afetam o volume de negócios dos pagamentos globais com menos fricção em todo o ecossistema PayFi.
-
Controlos de crédito eficazes. O financiamento de curto prazo continua a ser crédito. Uma amostra sem incumprimentos num determinado período não prova a permanência desse resultado.
-
Acesso duradouro em matéria de conformidade. Muitos casos de utilização do financiamento de pagamentos exigem entidades licenciadas e restrições de KYC/AML, e as infraestruturas PayFi têm de navegar regras complexas, que variam consoante a jurisdição e criam incerteza regulamentar. Se os módulos de conformidade ficarem paralisados, o volume de «pagamentos reais» pode cessar, mesmo que os contratos inteligentes continuem online.
-
Qualidade da ligação a RWA ou contas a receber. Quando o financiamento está associado a ativos do mundo real semelhantes a faturas, incluindo casos como o financiamento da cadeia de abastecimento, o título jurídico, os direitos de cobrança e a execução off-chain continuam a ser relevantes.
Quando estas pré-condições se verificam, as estruturas PayFi podem reduzir a dependência de saldos de pré-financiamento bloqueados e colocar o capital de pagamentos inativo ao serviço de utilizações com ciclos mais curtos.
Uma lista de verificação baseada nestes pontos é mais informativa do que comparar apenas TAEG anunciadas. Uma documentação que comercialize APY sem descrever as categorias de mutuários, os prazos e o tratamento de incumprimentos é incompleta para a avaliação de PayFi.
Que riscos são relevantes na avaliação do rendimento de PayFi?
| Tipo de risco |
Possível manifestação |
Aspetos a analisar |
| Crédito / incumprimento |
Os mutuários falham as janelas de reembolso |
Divulgações de incumprimentos, concentração, reservas ou seguros |
| Desfasamento entre liquidez e prazo |
Levantamentos simultâneos ou renovações falhadas |
Períodos de bloqueio, filas de resgate, combinação de prazos de financiamento |
| Conformidade e licenciamento |
As instituições de pagamento parceiras abandonam a estrutura à medida que os requisitos mudam |
Se os mutuários estão autorizados; a conformidade regulamentar varia consoante a jurisdição e pode interromper as operações das instituições financeiras |
| Contratos inteligentes e operações |
Bugs, oráculos e falhas de chaves ou operacionais; o risco de contratos inteligentes inclui exploits ou bugs que podem conduzir à perda permanente de fundos |
Auditorias, controlos, histórico de incidentes |
| Stablecoin e custódia |
Perda da indexação face a moedas fiduciárias, congelamentos ou falência do custodiante |
Quais as stablecoin utilizadas e quais as estruturas de custódia |
| Distorção dos incentivos |
Os multiplicadores de campanha ocultam um rendimento reduzido de comissões |
Partilha de comissões vs. incentivos em tokens/pontos |
A redução da exposição à fraude faz frequentemente parte da proposta de valor da estrutura, mas transferir fluxos de pagamento para a Blockchain não elimina o risco de fraude, operacional ou de crédito.
O PayFi não é automaticamente mais seguro do que a DeFi. Associar o rendimento à atividade de pagamentos também introduz variáveis de contraparte e de conformidade conhecidas das áreas dos pagamentos tradicionais e do crédito, juntamente com questões de proteção do consumidor e volatilidade do mercado quando as posições são combinadas com alavancagem ou exposição a mercados secundários. As diferenças estruturais nos atrasos, no pré-financiamento e no crédito são mais evidentes numa comparação da liquidação de pagamentos entre TradFi, DeFi e PayFi.
Como devem os leitores interpretar as alegações sobre o rendimento de PayFi sem as considerar aconselhamento?
A leitura de caráter educativo pode separar três camadas que o marketing frequentemente mistura:
-
Camada do mecanismo: Quem paga as comissões, por que período de utilização, como chegam as comissões aos LP e se os contratos inteligentes automatizam os processos de pagamento e a distribuição das comissões da forma alegada pelo mecanismo.
-
Camada da medição: Se as taxas publicadas representam rendimento histórico de comissões, intervalos projetados ou valores apresentados com incentivos.
-
Camada do risco: Que perdas podem afetar o capital, mesmo que a descrição do mecanismo esteja correta.
Manter estas camadas distintas reduz a possibilidade de tratar o PayFi como um produto de rendimento garantido em dinheiro. Também mantém o artigo complementar aos conteúdos de definição: o que é PayFi apresenta a categoria, enquanto esta página se centra na origem das alegações de rendimento e na forma como podem falhar.
Resumo
As discussões sobre o rendimento de PayFi afastam os retornos das curvas de emissão de tokens e aproximam-nos da questão de saber se os pagamentos e o financiamento de curto prazo continuam a gerar comissões. A liquidez em stablecoin, o prazo do financiamento, a procura institucional e os módulos de conformidade determinam conjuntamente a dimensão do conjunto de comissões. Os recibos de rendimento melhoram a composability, acrescentando simultaneamente risco de mercado. O PayFi deve ser tratado como uma estrutura de mecanismos — frequentemente discutida como parte de um ecossistema PayFi mais abrangente, e não como um único ticker ou uma única designação de TAEG — para complementar os artigos existentes sobre definições e projetos, em vez de os duplicar.
Perguntas frequentes
Em que difere o rendimento real de PayFi das recompensas de farming de DeFi?
O rendimento real ao estilo PayFi dá normalmente ênfase às comissões provenientes do financiamento de pagamentos e da utilização relacionada de capital, enquanto muitas TAEG de farming de DeFi dependem de emissões de tokens de governança e podem estar mais expostas à volatilidade do mercado. Ambos podem incluir campanhas, pelo que o teste útil consiste em verificar se o rendimento de comissões continua com a atividade de pagamentos — e não apenas a TAEG da campanha, uma vez que o rendimento garantido por fluxos de pagamento é por vezes apresentado como mais resiliente durante períodos de recessão, embora continue sujeito a risco de crédito e de protocolo.
Por que motivo aparecem tão frequentemente os pagamentos transfronteiriços nos artigos explicativos sobre o rendimento de PayFi?
As infraestruturas transfronteiriças combinam frequentemente liquidações de vários dias com bloqueios de pré-financiamento, aumentando o custo temporal do capital. Se o financiamento de curto prazo em stablecoin on-chain cobrir a lacuna de financiamento, os mutuários pagam pela rapidez e disponibilidade, e essas comissões podem ser partilhadas com os fornecedores de liquidez. Os artigos explicativos do setor também acompanham o aumento da atividade de liquidação em stablecoin nas infraestruturas de redes de cartões e institucionais, mas os valores devem ser verificados com base nas divulgações primárias mais recentes, em vez de serem tratados como uma constante fixa.
Um recibo de rendimento ou token de estratégia garante a segurança do capital?
Não. Um recibo representa normalmente um direito sobre o fluxo de caixa de um pool ou de uma estratégia e continua sujeito a risco de crédito, de contrato, de stablecoin e de liquidez de mercado. A reutilização do recibo como garantia pode acrescentar risco de liquidação e de alavancagem.
O que deve ser verificado primeiro ao avaliar o rendimento de um protocolo PayFi?
Deve dar-se prioridade à verificação de que as comissões provêm de atividade de pagamento ou financiamento verificável, bem como ao volume de pagamentos, aos corredores de pagamento, ao histórico de crédito, às regras de resgate e de prazo, e às dependências de conformidade e de stablecoin. A TAEG nominal e os multiplicadores de pontos são sinais secundários, não provas de sustentabilidade.
O rendimento de PayFi é sempre superior ao dos produtos comuns de ganhos com stablecoin?
Não necessariamente. As comissões de financiamento podem exceder as de algumas estratégias de stablecoin de menor risco, mas também incorporam maior complexidade de crédito, conformidade e protocolo. O rendimento relativo é uma função da oferta, da procura, da composição dos mutuários, das linhas de crédito e da avaliação do risco — e de saber se a estratégia é sustentada por uma procura efetiva de financiamento de pagamentos, e não apenas por incentivos —, não constituindo uma vantagem fixa.