Um ETF de Bitcoin com proteção contra perdas é um fundo cotado em bolsa que utiliza derivados financeiros, como opções, para ajustar o perfil de risco-retorno dos investimentos em Bitcoin. Ao contrário dos ETF à vista, que acompanham diretamente o preço do Bitcoin, estes produtos procuram proporcionar aos investidores um determinado grau de proteção contra perdas durante um período de investimento especificado, cobrindo o custo dessa proteção através da limitação dos ganhos potenciais ou de outros mecanismos.
À medida que a variedade de produtos ETF de Bitcoin continua a aumentar, as necessidades dos investidores evoluíram para além da simples exposição ao preço do Bitcoin. Incluem agora também a gestão da volatilidade, o reforço do rendimento e o controlo do risco. Por exemplo, os ETF de Bitcoin com proteção estruturada da Calamos combinam exposição a ativos relacionados com Bitcoin com estratégias de opções, permitindo aos investidores procurar um perfil de risco-retorno específico durante um período de resultados predeterminado.
No entanto, a proteção contra perdas não significa que o preço do fundo não possa descer, nem que os investidores preservem o seu capital independentemente do momento em que compram. A compreensão destes produtos exige uma análise mais aprofundada do funcionamento da estratégia de opções, da forma como é determinado o intervalo de proteção, da razão pela qual os retornos estão sujeitos a um limite máximo e do modo como diferentes datas de compra podem afetar o resultado final do investimento.
Principais conclusões
-
Os ETF de Bitcoin com proteção contra perdas não são iguais aos ETF à vista comuns. Os ETF à vista de Bitcoin proporcionam principalmente exposição ao preço do Bitcoin, enquanto os produtos com proteção ou amortecimento utilizam estratégias de opções para alterar o perfil de risco-retorno suportado pelos investidores.
-
A proteção contra perdas geralmente tem um custo. Um fundo pode abdicar de parte do potencial de valorização em troca de um amortecimento ou de uma proteção contra perdas durante um período especificado.
-
O amortecimento e a proteção de 100% não são iguais. O primeiro geralmente cobre apenas uma parte predeterminada de uma descida, enquanto o segundo pode proporcionar proteção total contra perdas no final do período de resultados, sob condições específicas.
-
O limite máximo é uma métrica importante para compreender estes produtos. Quando o preço do Bitcoin sobe significativamente, o retorno do fundo pode ser limitado pela estrutura de opções.
-
A eficácia da proteção depende do período de detenção. Comprar no início, vender antes do fim ou investir a meio do período de resultados pode resultar em retornos efetivos diferentes do resultado-alvo anunciado pelo fundo.
Um ETF de Bitcoin com proteção contra perdas é um fundo cotado em bolsa que utiliza uma estratégia de investimento estruturada para procurar exposição aos movimentos de preço relacionados com o Bitcoin, tentando simultaneamente controlar o risco de perdas dentro de um intervalo especificado.
Os ETF à vista de Bitcoin comuns detêm normalmente Bitcoin para proporcionar aos investidores um desempenho associado ao preço de mercado do Bitcoin. Depois de considerar as taxas e outros fatores de acompanhamento, o fundo geralmente sobe quando o preço do Bitcoin sobe e regista perdas correspondentes quando o preço do Bitcoin desce.
Os produtos com proteção contra perdas têm um objetivo de investimento diferente. Um fundo pode não deter Bitcoin diretamente. Em vez disso, pode utilizar opções sobre ETF de Bitcoin, opções sobre índices ou outros instrumentos financeiros para criar uma carteira com um intervalo definido de resultados possíveis.
Por exemplo, um fundo pode ser concebido para proporcionar um amortecimento de 10% contra perdas ao longo do ano seguinte, limitando simultaneamente os ganhos a um nível predeterminado. Outro fundo pode procurar proporcionar proteção total contra perdas no final do período de resultados, permitindo aos investidores participar apenas numa parte dos ganhos do Bitcoin.
Por conseguinte, estes produtos não se limitam a acrescentar um seguro a um ETF de Bitcoin comum. Em vez disso, reformulam a forma como os retornos são distribuídos pelos investidores em diferentes cenários de mercado.
A lógica principal pode ser resumida da seguinte forma: os investidores abdicam de parte do potencial de valorização em troca da mitigação do risco de perdas em determinadas condições.
Como é que um ETF de Bitcoin proporciona proteção contra perdas através de uma estratégia de opções?
Uma opção é um contrato financeiro que confere ao seu titular o direito de comprar ou vender um ativo sob condições especificadas. Ao combinar opções com diferentes preços de exercício e datas de caducidade, um fundo pode criar uma estrutura de investimento com um intervalo de proteção e um limite máximo de retorno definidos.
As estratégias de proteção estruturada envolvem normalmente três componentes.
-
O fundo estabelece uma exposição à valorização do Bitcoin. Tal pode ser conseguido através da detenção de ativos relacionados, da compra de opções de compra ou da utilização de outros instrumentos financeiros que participem nas subidas de preço.
-
O fundo afeta capital a opções que podem proporcionar uma compensação quando os preços descem. As opções de venda são uma ferramenta comum. Quando o preço do ativo subjacente desce abaixo de um determinado nível, o valor de uma opção de venda pode aumentar, compensando parte da perda causada pela descida do preço do ativo.
-
O fundo pode vender opções de compra com preços de exercício mais elevados para cobrar prémios e compensar parte do custo da proteção. Em contrapartida, o crescimento do retorno do fundo fica limitado quando o preço do Bitcoin sobe acima do nível acordado.
Considere-se uma estratégia collar simplificada. Um fundo pode deter simultaneamente o ativo subjacente, comprar opções de venda e vender opções de compra. As opções de venda proporcionam proteção contra perdas, enquanto os prémios recebidos pela venda de opções de compra ajudam a pagar essa proteção.
No entanto, nem todos os ETF de Bitcoin com proteção contra perdas utilizam exatamente a mesma estrutura. Alguns produtos utilizam spreads compostos por várias opções e podem não deter diretamente o ativo subjacente. Os seus efeitos de proteção devem ser avaliados com base nas posições específicas em opções e nos documentos do fundo.
Isto significa que os investidores não podem presumir que um fundo utiliza o mesmo mecanismo de controlo do risco apenas porque o seu nome inclui termos como Protection, Buffer ou Shield.
Qual é a diferença entre Buffer, Floor e proteção de 100%?
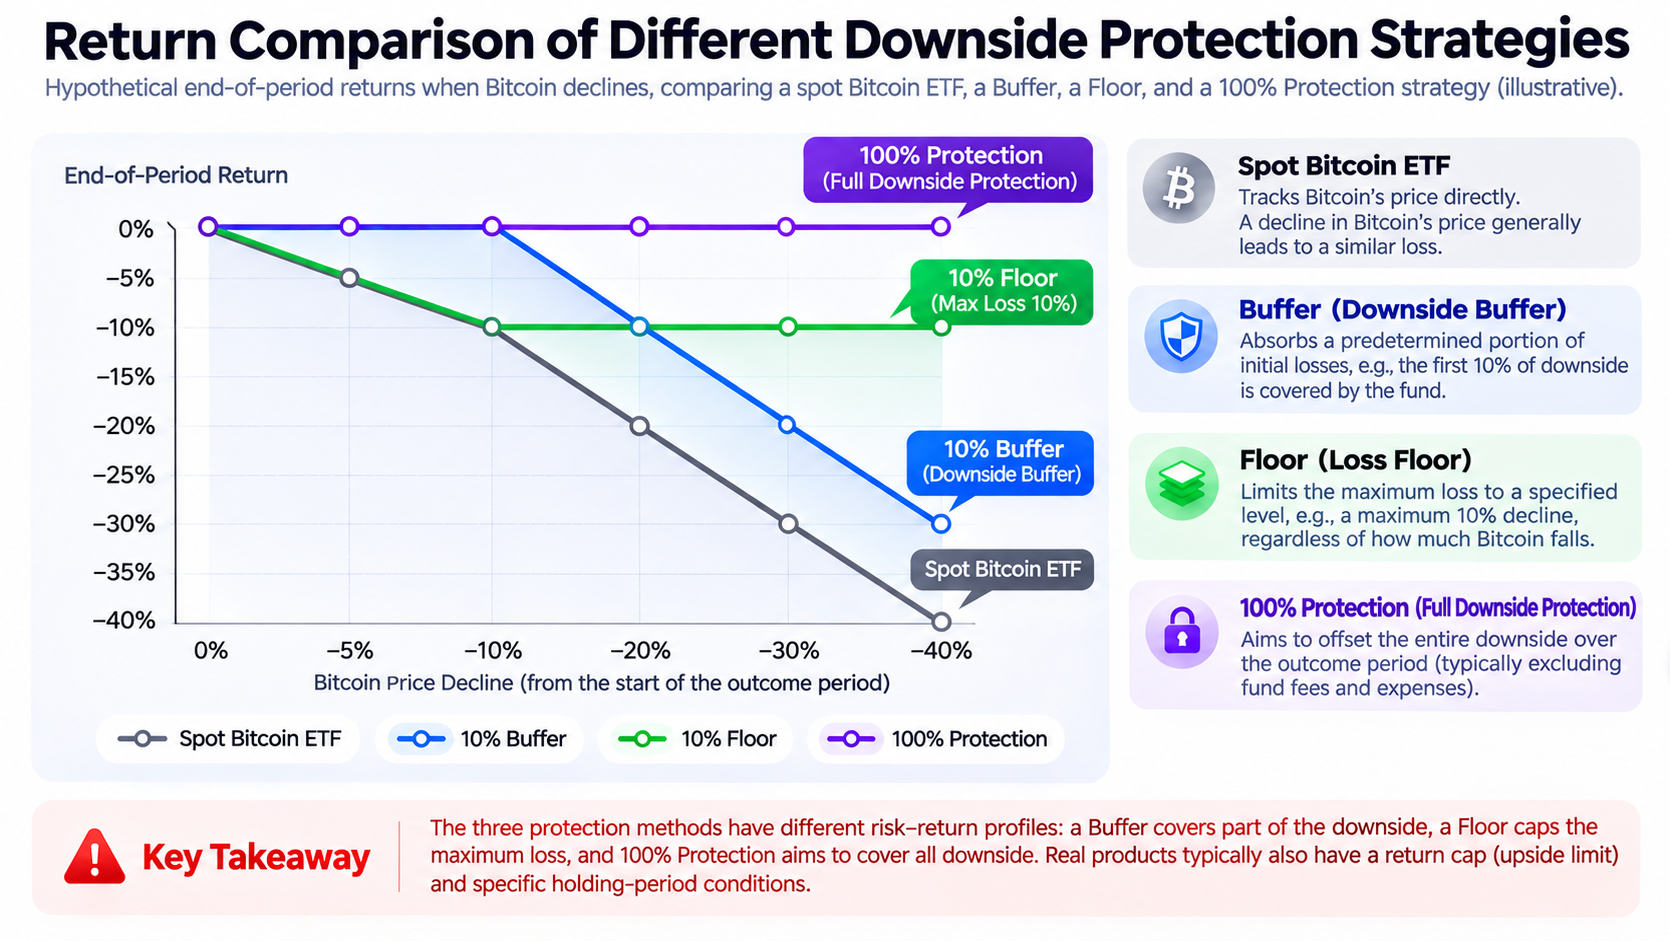
Um dos aspetos dos ETF com proteção contra perdas que é mais frequentemente mal compreendido é o facto de diferentes produtos não definirem "proteção" da mesma forma. Buffer, Floor e proteção de 100% são termos comuns no mercado e representam diferentes formas de distribuir o risco.
Buffer significa geralmente que um fundo tenta absorver a parte inicial de uma descida durante um período de resultados especificado. Por exemplo, um produto com um Buffer de 10% foi concebido para compensar os primeiros 10% de uma descida do ativo subjacente, sob condições especificadas. Em geral, os investidores continuam a ser responsáveis pelas perdas que ultrapassem esse intervalo.
Floor centra-se na limitação da perda máxima a um nível predeterminado, sob condições específicas. Por exemplo, uma estrutura com um limite de perda de 10% procura limitar a perda máxima no final do período de resultados a aproximadamente 10%, em vez de simplesmente absorver os primeiros 10% da descida.
A proteção de 100% significa geralmente que um fundo tenta compensar todos os retornos negativos do ativo de referência no final de todo o período de resultados. No entanto, este objetivo pressupõe geralmente que os investidores compram no início do período de resultados e mantêm o investimento até ao fim. Também exclui geralmente as taxas do fundo, os custos de transação e os impostos, não constituindo uma garantia incondicional do capital.
As três estruturas podem ser comparadas através de um exemplo simplificado. Suponha que um investidor investe 10 000 $ no início do período de resultados, sem considerar taxas ou outras diferenças de acompanhamento.
| Desempenho do Bitcoin no final do período |
ETF à vista comum |
Estratégia Buffer de 10% |
Estratégia Floor com perda máxima de 10% |
Estratégia de proteção de 100% |
| Descida de 5% |
-5% |
0% |
-5% |
0% |
| Descida de 15% |
-15% |
-5% |
-10% |
0% |
| Descida de 30% |
-30% |
-20% |
-10% |
0% |
| Descida de 50% |
-50% |
-40% |
-10% |
0% |
Os exemplos acima são ilustrações teóricas destinadas a explicar os mecanismos. Não representam uma promessa de retorno efetivo por parte de qualquer fundo. Os produtos reais podem ter diferentes intervalos de amortecimento, limites de proteção, taxas de participação e estratégias de opções. Os ganhos podem também estar sujeitos a diferentes níveis de limitação.
A linha de produtos ETF de Bitcoin com proteção estruturada da Calamos inclui, por exemplo, uma série com proteção de 100%, bem como as séries 90 e 80, que oferecem diferentes níveis de proteção. Os investidores devem analisar separadamente os documentos de cada produto e não podem determinar o intervalo de perdas específico apenas com base no número incluído no nome do produto.
A proteção contra perdas não é gratuita. Para estabelecer uma estrutura de proteção, um fundo pode ter de comprar opções, afetar capital a ativos que possam proporcionar um valor especificado na maturidade ou utilizar outros mecanismos de composição da carteira. Todas estas atividades geram custos económicos.
Uma forma comum de financiar a estrutura consiste em cobrar prémios através da venda de opções de compra.
Por exemplo, um fundo pode utilizar uma estratégia de opções para proporcionar exposição à valorização do Bitcoin, fixando simultaneamente um retorno máximo de 12% durante o período de resultados. Se o Bitcoin subir 8% durante esse período, o fundo pode participar no ganho correspondente. Se o Bitcoin subir 30%, o retorno do fundo pode continuar limitado a aproximadamente 12%.
O limite máximo é normalmente determinado com base nas condições de mercado antes do início de cada período de resultados. Os preços das opções relacionadas com Bitcoin, a volatilidade implícita, as taxas de juro, os prazos das opções e os custos da carteira do fundo podem afetar o nível de participação na valorização que o fundo consegue oferecer.
O limite máximo não é uma taxa de retorno anual que o fundo garanta pagar. Se o Bitcoin não subir, o fundo geralmente não pagará automaticamente um retorno de 12% aos investidores apenas por ter um limite máximo de 12%.
O limite máximo também pode variar entre períodos de resultados. Um limite máximo mais elevado oferecido durante um período não significa que o mesmo nível estará disponível durante o período seguinte.
A Calamos esteve entre as primeiras gestoras de ativos a lançar ETF de Bitcoin com proteção estruturada. Em janeiro de 2025, lançou o Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), com o objetivo de investimento de proporcionar participação na valorização do Bitcoin e proteção contra perdas durante um período de resultados especificado.
Ao contrário dos ETF à vista, que detêm Bitcoin diretamente, o CBOJ constitui a sua carteira utilizando títulos do Tesouro dos EUA e opções relacionadas com Bitcoin.
Os títulos do Tesouro dos EUA sem cupão podem proporcionar um valor predeterminado na maturidade, ajudando a estabelecer a base da proteção no final do período de resultados. As opções relacionadas com Bitcoin proporcionam exposição aos ganhos do ativo de referência, controlando simultaneamente o retorno máximo potencial. O objetivo de proteção do fundo consiste em cobrir o retorno negativo do preço do Bitcoin durante todo o período de resultados, excluindo taxas e despesas.
Uma característica importante desta estrutura é separar a proteção do capital da participação nos movimentos de preço do Bitcoin. Em vez de simplesmente deter Bitcoin e protegê-lo através de uma única opção de venda, o fundo pode utilizar uma combinação de instrumentos de rendimento fixo e derivados para criar um resultado predeterminado no final do período.
Em 2026, a Calamos tinha estabelecido uma série de produtos de Bitcoin com proteção estruturada e períodos de resultados com início em diferentes meses, incluindo janeiro, abril, julho e outubro, bem como os correspondentes produtos das séries 90 e 80.
Por exemplo, os materiais oficiais relativos ao CBOY indicam que o fundo procura proporcionar proteção de 100% contra a descida do Bitcoin durante um período de resultados de aproximadamente um ano, participando simultaneamente nos ganhos de valorização até um limite máximo predeterminado. O fundo declara claramente que tanto a proteção como o limite máximo são resultados-alvo para um período específico e que o fundo não investe diretamente em Bitcoin.
Por conseguinte, ao comprar estes produtos, os investidores não devem comparar apenas os nomes dos ETF ou os preços atuais. Devem também confirmar o período de resultados aplicável, o nível de proteção, o limite máximo atual e o período de detenção restante.
Porque é que o período de detenção afeta a eficácia da proteção contra perdas?
A estrutura de retorno de um ETF com proteção contra perdas é geralmente concebida em torno de um período de resultados predeterminado, como aproximadamente um ano. O nível de proteção e o limite máximo do fundo são geralmente calculados com base no valor líquido dos ativos do fundo no início do período de resultados, sendo o resultado no final do período utilizado como objetivo. Isto significa que um investidor que compre no início do período de resultados e mantenha o investimento até ao fim pode obter um resultado completamente diferente do de um investidor que compre a meio do período ou venda antecipadamente.
Por exemplo, suponha que o valor líquido dos ativos de um fundo é de 25 $ no início do período de resultados. O fundo procura proporcionar proteção total contra perdas no final do período e tem um limite máximo especificado para os ganhos de valorização. Suponha que, a meio do período de resultados, o Bitcoin subiu e o valor líquido dos ativos do fundo aumentou para 27 $. Um novo investidor que compre a 27 $ pode continuar a investir num fundo com a estrutura de proteção original para o final do período. No entanto, essa proteção baseia-se geralmente num valor de referência próximo dos 25 $ originais, não garantindo que o novo investidor não sofrerá uma perda depois de comprar a 27 $.
Se o Bitcoin descer posteriormente e o fundo acabar por regressar a um nível próximo do valor de referência original da proteção, o investidor que comprou a meio do período pode ainda assim sofrer uma perda. A venda antecipada cria um problema semelhante. Antes da caducidade, uma estratégia de opções tem valor temporal e o seu preço de mercado é afetado por fatores como o prazo restante, a volatilidade implícita e o preço do ativo de referência. Por conseguinte, o valor líquido dos ativos do fundo a meio do período de resultados pode não corresponder ao resultado apresentado pelo seu perfil de retorno-alvo no final do período.
Os documentos dos fundos da Calamos indicam claramente que os resultados-alvo se destinam principalmente aos investidores que mantêm o investimento continuamente desde o primeiro dia do período de resultados até ao seu fim. Os investidores que compram ou vendem noutras alturas podem obter resultados significativamente diferentes. É por isso que a "proteção de 100% contra perdas" não deve ser interpretada como "os investidores não podem perder dinheiro independentemente do momento em que compram".
Tanto os ETF à vista de Bitcoin comuns como os ETF de Bitcoin com proteção contra perdas podem proporcionar exposição ao Bitcoin. No entanto, os seus objetivos de retorno, estruturas de risco e casos de utilização adequados diferem significativamente.
| Fator de comparação |
ETF à vista de Bitcoin comum |
ETF de Bitcoin com proteção contra perdas |
| Objetivo principal |
Acompanhar o desempenho do preço do Bitcoin |
Ajustar o perfil de risco-retorno durante um período especificado |
| Abordagem de investimento |
Deter principalmente Bitcoin |
Pode deter títulos do Tesouro dos EUA e opções relacionadas com Bitcoin |
| Potencial de valorização |
Geralmente sem limite máximo estrutural |
Normalmente sujeito a um limite máximo predeterminado |
| Risco de perda |
Suportar o risco de uma descida do preço do Bitcoin |
Proporcionar um amortecimento ou objetivo de proteção com base na estrutura do produto |
| Período de detenção |
Não exige um período de resultados específico |
Os objetivos de proteção estão geralmente associados ao período de resultados |
| Principais custos |
Taxas de gestão e custos de transação |
Taxas de gestão, custos da estrutura de opções e custos de transação |
| Principais riscos |
Volatilidade do mercado, custódia e erro de acompanhamento |
Falha da proteção, retornos limitados, risco das opções e risco de liquidez |
A vantagem de um ETF à vista de Bitcoin comum é que a sua estrutura de retorno é relativamente simples. Os investidores podem participar mais diretamente nas alterações do preço do Bitcoin sem terem de compreender uma estratégia de opções complexa. Ao mesmo tempo, o seu risco de perda também é relativamente direto. Um produto com proteção contra perdas pode ser adequado para investidores que pretendam controlar parte do risco de preço durante um período especificado, aceitando um potencial de valorização inferior.
Por exemplo, num mercado em que o preço do Bitcoin sobe rapidamente, um ETF à vista comum pode gerar um retorno de preço superior, enquanto um ETF com proteção estruturada pode atingir o seu limite máximo relativamente cedo. Em contrapartida, num mercado em que o Bitcoin desce significativamente, um produto com proteção elegível pode demonstrar uma maior resistência às perdas.
No entanto, nenhum dos dois tipos de fundo é categoricamente melhor do que o outro. Os investidores devem considerar o seu horizonte de investimento, tolerância ao risco, necessidades de liquidez e disponibilidade para aceitar um limite máximo dos retornos.
Embora os ETF com proteção contra perdas sejam concebidos para reduzir determinados riscos de preço, continuam a ser produtos financeiros que podem resultar em perdas de investimento.
-
Risco de o objetivo de proteção não ser alcançado. O resultado-alvo depende de afetações específicas de ativos, contratos de opções e condições de mercado. Mesmo que um produto seja concebido para proporcionar proteção total contra perdas, não existe garantia de que alcançará o seu objetivo em todas as circunstâncias.
-
Risco de negociar antecipadamente. Os investidores que compram ou vendem a meio do período de resultados podem não receber a proteção originalmente pretendida. Em particular, se os investidores comprarem depois de o preço do fundo ter subido e estar próximo do seu limite máximo, o potencial de valorização restante pode ser muito limitado, enquanto o risco de perda permanece.
-
Risco de taxas e custos de transação. A proteção total anunciada por alguns produtos é calculada antes das taxas do fundo e de outras despesas. Os retornos líquidos efetivos também podem ser afetados por comissões de negociação, spreads entre o preço de compra e o preço de venda e impostos.
-
Risco associado a derivados e à liquidez. Os preços das opções podem ser afetados pela volatilidade do mercado, pela liquidez, pelo risco de contraparte e pelas condições de liquidação. O preço de negociação das unidades do fundo também pode diferir do seu valor líquido dos ativos.
-
Risco de alteração do limite máximo. Quando um fundo entra num novo período de resultados, pode redefinir o limite máximo com base nas condições de mercado nessa altura. Os investidores não devem considerar o limite máximo de um período anterior como uma taxa de retorno futura de longo prazo.
Além disso, os ETF com proteção estruturada não são depósitos bancários e não estão abrangidos pelo seguro de depósitos da FDIC. Mesmo que a carteira de um fundo contenha títulos do Tesouro dos EUA, tal não significa que as próprias unidades do fundo tenham uma garantia governamental do capital.
Ao avaliar estes produtos, os investidores devem, por conseguinte, analisar cuidadosamente o prospeto do fundo, o calendário dos períodos de resultados, o limite máximo, o nível de proteção e as divulgações de risco, em vez de se basearem apenas no nome do produto.
Conclusão
O mecanismo de proteção contra perdas utilizado pelos ETF de Bitcoin redistribui essencialmente o risco do investimento e os potenciais retornos através de opções e de outros instrumentos financeiros. Ao contrário dos ETF à vista de Bitcoin comuns, que suportam diretamente os efeitos da volatilidade dos preços, os produtos com proteção estruturada procuram reduzir o risco de perdas durante um período especificado, estabelecendo um amortecimento, um limite mínimo de perdas ou um objetivo de proteção total no final do período.
A proteção tem um custo. Para estabelecer a proteção contra perdas, um fundo geralmente precisa de limitar os ganhos de valorização, suportando simultaneamente as respetivas taxas de gestão, os riscos associados aos derivados e os custos operacionais.
O desenvolvimento dos ETF de Bitcoin com proteção estruturada da Calamos demonstra que os mercados financeiros tradicionais estão a introduzir ferramentas de investimento estruturadas já estabelecidas na classe de ativos Bitcoin. Os investidores já não estão limitados a suportar diretamente toda a volatilidade do preço do Bitcoin. Podem também escolher produtos com diferentes perfis de risco-retorno.
No entanto, a chave para compreender estes ETF não consiste em determinar se afirmam "proteger o capital". Consiste em determinar a que preço se aplica a proteção, quando entra em vigor, que parte de uma descida cobre e quanto potencial de valorização o investidor tem de abdicar.
Perguntas frequentes
Um ETF de Bitcoin pode garantir que os investidores não perderão capital?
Não é possível prestar uma garantia universal. Alguns ETF com proteção estruturada têm como objetivo proporcionar proteção total contra perdas durante um período de resultados específico. No entanto, esse objetivo geralmente exclui taxas e outras despesas e não pode ser garantido. Os investidores que compram a meio do período ou vendem antecipadamente podem ter uma probabilidade particularmente elevada de sofrer perdas.
Um ETF Buffer procura geralmente absorver parte da descida inicial do ativo subjacente durante um período de resultados específico. Quando a descida ultrapassa o amortecimento, os investidores continuam a ser responsáveis pelas perdas. Um ETF com proteção de 100% procura cobrir o retorno negativo do preço do ativo de referência durante todo o período de resultados, mas geralmente inclui um limite máximo, taxas e condições relativas ao período de detenção.
O fundo tem de suportar o custo de estabelecer a estrutura de proteção. Ao vender opções de compra ou utilizar outras estratégias de opções, o fundo pode obter financiamento para apoiar a proteção contra perdas. Em contrapartida, o potencial de valorização do investidor pode ficar limitado.
Não necessariamente. Se o fundo tiver um limite máximo de 12%, mesmo que o ativo de referência suba 50% durante o período de resultados, o retorno-alvo do fundo pode ficar limitado a 12% ou menos. Os retornos líquidos efetivos também devem considerar as taxas e outros fatores.
Porque é que comprar a meio do período de resultados pode resultar na perda da proteção?
O objetivo de proteção do fundo é geralmente calculado com base no seu valor líquido dos ativos no início do período de resultados, e não no preço de compra efetivo de cada investidor. Se um investidor comprar depois de o fundo ter subido, uma descida subsequente do preço pode ainda resultar numa perda.
Os produtos relacionados com proteção estruturada utilizam principalmente títulos do Tesouro dos EUA, opções sobre ETF relacionadas com Bitcoin ou opções sobre índices para constituir as suas carteiras e podem não deter Bitcoin diretamente. A afetação específica dos ativos deve ser determinada através da análise do prospeto de cada fundo.