I. Introdução: porque uma estrutura importa mais do que preços alvo para o Bitcoin no segundo trimestre
No início do segundo trimestre de 2026, o preço do Bitcoin (BTC) continua a ser moldado tanto pelas dinâmicas internas do mercado cripto como pela liquidez macro global. Os dados públicos indicam que os ETF à vista de Bitcoin nos EUA registaram recentemente entradas líquidas semanais relevantes, com alguns relatórios a referirem totais semanais próximos ou superiores a 1 mil milhões $, destacando produtos como o BlackRock IBIT como principais impulsionadores destes fluxos. Ao mesmo tempo, as narrativas técnicas referem frequentemente “zonas de resistência chave—zonas de suporte inferior” como elementos centrais da ação do preço. Para investidores e investigadores, a abordagem mais prudente é dividir os movimentos de mercado do segundo trimestre em dados verificáveis, fatores interpretáveis e riscos passíveis de revisão, em vez de perseguir um único preço alvo.
Este artigo organiza relatórios de redes sociais e discussões públicas recentes, complementados por uma estrutura analítica. Não constitui aconselhamento de investimento; os leitores devem verificar todas as fontes de dados de forma independente e considerar as suas próprias preferências de risco.
II. desenvolvimentos recentes do mercado: três tópicos principais
Precificação marginal via ETF à vista e canais institucionais
Desde abril de 2026, o foco do mercado tem estado em:
-
Força das entradas líquidas semanais: Alguns relatórios apontam entradas líquidas para a semana terminada em meados de abril de cerca de 996 milhões $, referindo este valor como um dos mais elevados desde meados de janeiro de 2026.
-
Entradas líquidas sustentadas: Outros relatórios destacam entradas líquidas acumuladas ainda maiores ao longo de períodos mais longos (cerca de sete dias de negociação), e recordam que expressões como “novos máximos de estágio” dependem frequentemente de intervalos estatísticos e definições de produtos.
-
Concentração de produtos: Produtos como o IBIT são frequentemente citados como principais contribuintes para as entradas líquidas, enquanto ETF recentemente listados ou de menor dimensão podem registar entradas “modestas em termos absolutos, mas consistentemente positivas.”
Importa salientar: as entradas líquidas dos ETF não garantem valorização do preço. O impacto segue normalmente o percurso de “procura à vista crescente—ajustes nas cadeias de market-making e arbitragem—alterações na volatilidade e base”, podendo ser compensado por fatores como taxas de financiamento de futuros, cobertura de opções e liquidez de stablecoin.
Preço e níveis técnicos: interpretar a volatilidade através de gamas
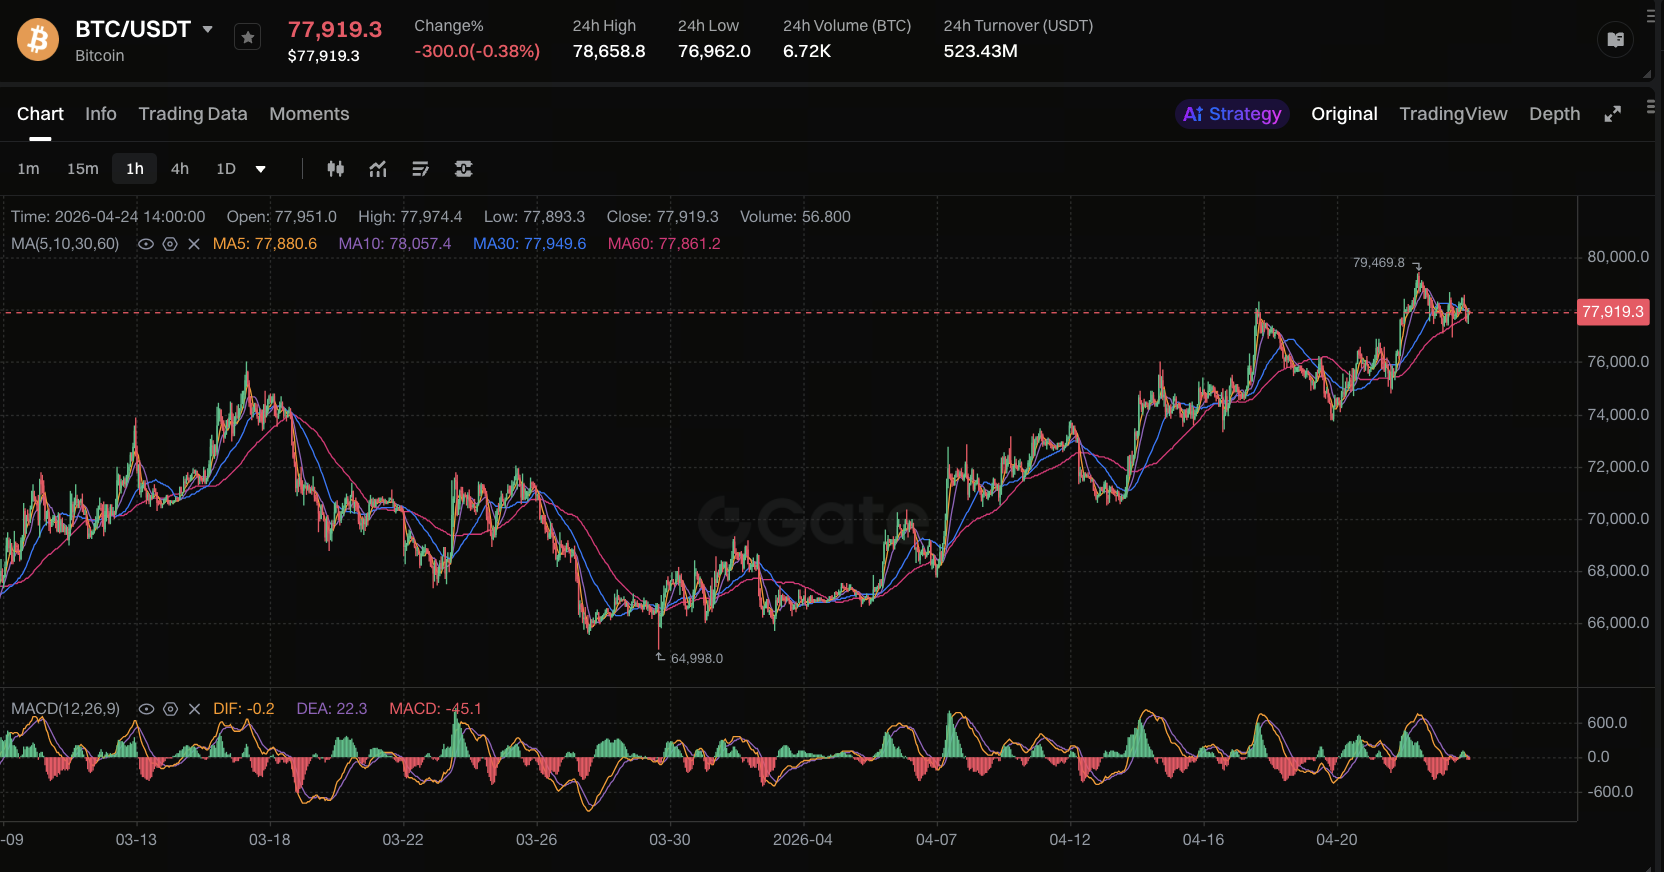
Fonte: Página de mercado da Gate
Em abril de 2026, várias empresas de investigação descrevem a gama de negociação de BTC a curto prazo como aproximadamente 70 000–77 000 $, com a zona dos 76 000 $ identificada como resistência chave e zona de teste de breakout. A análise técnica fornece coordenadas valiosas para negociações concentradas e distribuições de stop-loss, mas o seu poder preditivo é intrinsecamente limitado: o mesmo nível técnico pode originar resultados de breakout ou falso breakout muito distintos, dependendo do contexto macro.
Variáveis macro: trajetórias das taxas de juro e apetite pelo risco
O Bitcoin correlaciona-se frequentemente com ativos de risco como o Nasdaq, mas esta relação nem sempre é estável. Os principais fatores macro para o segundo trimestre incluem:
-
Expectativas de política da Fed: Emprego, inflação e comentários oficiais redefinem a curva de probabilidades para cortes ou aumentos de taxas.
-
Liquidez do dólar e condições de crédito: Ambientes de financiamento mais restritivos tendem a ser menos favoráveis para ativos de alta volatilidade.
-
Surpresas geopolíticas e regulatórias: Estas provocam frequentemente picos acentuados na volatilidade do mercado cripto a curto prazo.
A análise macro deve ser utilizada para ajustar ponderações de cenários, não como explicação diária do preço.
III. estrutura analítica: matriz de cenários vs. previsões de caminho único
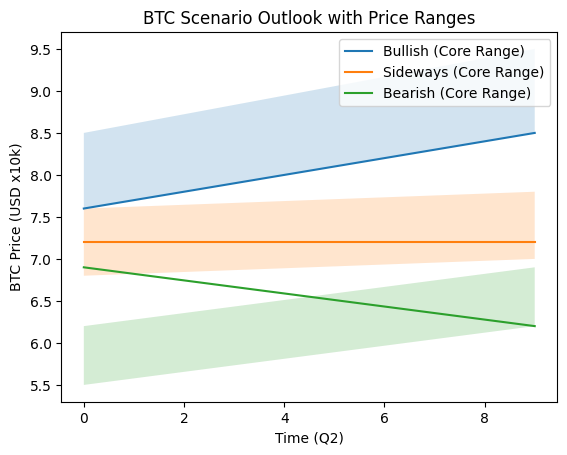
Previsão de preços com matriz de três cenários
Cenário bullish (ressonância de ativos de risco + entradas líquidas sustentadas)
Pressuposto central: Os dados macro não reduzem significativamente o apetite pelo risco, as entradas líquidas de ETF e institucionais mantêm-se positivas e não existem sinais de venda on-chain. Neste cenário, o centro de preços tende a deslocar-se para 76 000–85 000 $. Se ocorrerem breakout de volume sustentado em conjunto com ressonância de preferência pelo risco, a zona de curto prazo pode atingir 85 000–95 000 $ (ainda dependente de eventos e volatilidade, não adequado para extrapolação linear).
Características potenciais do mercado:
-
BTC rompe a resistência chave com volume e faz reteste para confirmação.
-
Indicadores de volatilidade recuperam dos mínimos, mas não evoluem para picos extremos.
-
Oferta de stablecoin e indicadores de liquidez relacionados não evidenciam contração sustentada.
Principais riscos (sinais de invalidação): Eventos macro de cisne negro que provocam picos de prémio de risco; notícias de aplicação regulatória que motivam retirada de liquidez; taxas de financiamento positivas extremas nos mercados de derivados seguidas de rápida desalavancagem.
Cenário de gama (vácuo informacional + forças equilibradas)
Pressuposto central: O macro está numa fase de “dados mistos, caminho de política repetidamente reprecificado”, as entradas de ETF e movimentos de preço não estão sincronizados e o mercado negocia numa gama. Neste cenário, o segundo trimestre deverá apresentar oscilação ampla entre 68 000–78 000 $: o limite superior próximo dos 76 000–78 000 $ como resistência, o limite inferior a registar múltiplos testes e falsos breakout em torno dos 68 000–72 000 $.
Características potenciais do mercado:
-
O preço testa repetidamente suportes e resistências, com falsos breakout cada vez mais frequentes.
-
O valor preenchido e a volatilidade tendem a baixar, e a narrativa alterna entre “compra institucional” e “consolidação do ciclo.”
-
Altcoins e BTC divergem em força relativa, com oportunidades estruturais favorecidas em detrimento de rallies beta generalizados.
Em cenários de gama, o foco da investigação deve passar de calls direcional para trading de volatilidade, gestão de posições e estratégias orientadas por eventos.
Cenário bearish (aperto de liquidez + limpeza da cadeia de alavancagem)
Pressuposto central: As expectativas de taxas tornam-se hawkish ou as condições de crédito deterioram-se, os ativos de risco enfrentam pressão de venda generalizada e o mercado cripto regista excesso de alavancagem, desencadeamento de liquidação ou vendas em larga escala. Neste cenário, os preços tendem a testar a zona inferior dos 62 000–69 000 $. Se choques de liquidez e reações em cadeia de desalavancagem se combinarem, o extremo da cauda pode atingir 55 000–62 000 $ (cenários de cauda têm baixa probabilidade, alta volatilidade—o foco deve ser no controlo de risco e gestão de posições, não em previsões básicas).
Características potenciais do mercado:
-
Entradas líquidas de ETF abrandam ou tornam-se negativas (distinguir fatores técnicos de resgate, arbitragem e reequilíbrio).
-
As taxas de financiamento de futuros perpétuos tornam-se negativas ou oscilam fortemente.
-
Os preços não recuperam após quebra de suporte chave.
Nota: O cenário bearish não implica necessariamente “o fim da tendência de longo prazo”, mas descreve uma fase de pressão de preços dentro da janela do segundo trimestre.
IV. lista recomendada de indicadores
Para minimizar o viés narrativo, os investigadores devem acompanhar os seguintes indicadores (aproximadamente por ordem de prioridade):
-
Entradas líquidas diárias/semanais nos ETF à vista de Bitcoin dos EUA: Garantir definições consistentes (se ETH está incluído, se conversões internas estão excluídas).
-
Probabilidades implícitas do caminho das taxas da Fed: Monitorizar dot plots, declarações oficiais e reprecificação do mercado após divulgação de dados.
-
Capitalização total de mercado de stablecoin e atividade on-chain das principais stablecoin: Serve como proxy para a liquidez do mercado cripto.
-
Saldos nas exchanges e etiquetas de grandes transferências: Identificar potenciais pressões de venda, mas recordar que “depósito numa exchange ≠ venda imediata.”
-
Taxas de financiamento, juros em aberto (OI) e mapas de calor de liquidação: Avaliar níveis de alavancagem e risco de squeeze a curto prazo.
-
Volatilidade implícita e skew de opções: Especialmente importante para janelas de eventos em torno do fim do segundo trimestre (dados macro, liquidações trimestrais).
Com as “últimas notícias” altamente fragmentadas, o erro de investigação mais comum não é ler mal a direção, mas confundir correlação com causalidade. Para melhorar a qualidade da investigação, listar explicitamente as fontes de viés informacional e realizar verificação comparativa:
-
Diferenças de definição estatística: A “entrada líquida” da mesma semana pode variar significativamente conforme produtos recentemente listados estejam incluídos, conversões de ações estejam excluídas ou ETF multi-ativos estejam agregados. Alinhar conjuntos de produtos e janelas temporais antes de comparar entre redes sociais.
-
Viés de sobrevivente e amplificação de manchetes: Dias de entradas extremas tendem a dominar as manchetes, mas a continuidade e distribuições de cauda são igualmente importantes. Rever tanto níveis medianos como intervalos percentis.
-
Má interpretação de indicadores on-chain: Entradas líquidas nas exchanges, alterações na oferta de titular de longo prazo (LTH), etc., requerem interpretação baseada na qualidade das etiquetas de endereço, interferência de mixers e fatores sazonais. Evitar conclusões baseadas num só indicador.
-
Auto-realização e harvesting reverso de níveis técnicos: Níveis de preço amplamente divulgados podem provocar falsos breakout a curto prazo e caça à liquidez. Validar conclusões técnicas com valor preenchido e estrutura de derivados.
Processo operacional de verificação:
-
Registar a fonte original dos dados (divulgações oficiais, fornecedores de dados, resumos de redes sociais).
-
Utilizar duas ou mais fontes independentes para cruzar os principais números.
-
Limitar conclusões a “fenómenos observados sob uma definição específica” e indicar claramente incertezas e contraexemplos.
Sintetizando a informação pública recente, a perspetiva mais razoável para o Bitcoin no segundo trimestre de 2026 é: sob a influência combinada dos fluxos de fundos dos ETF, níveis técnicos chave e trajetórias macro, o mercado deverá apresentar consolidação em gama ou breakout direcional em contexto de alta volatilidade. Qualquer conclusão que relacione diretamente entradas líquidas de curto prazo com “valorização inevitável” arrisca ignorar os efeitos não lineares da cobertura de derivados, estruturas de arbitragem e choques macro.
Meados do segundo trimestre até ao fim do trimestre costuma apresentar janelas de divulgação de dados macro e comunicação de política mais densas. Quando a volatilidade implícita está precificada em níveis baixos e a incerteza dos eventos é elevada, os preços tendem a movimentos rápidos e unidirecionais. Sobrepor expiração de futuros CME, concentrações de opções e eventos macro chave permite elevar “julgamentos de preço alvo estático” para “avaliações de gama e risco de cauda em condições orientadas por eventos.”
Lembrete de risco: Os criptoativos são altamente voláteis e podem registar reduções acentuadas e situações de falta de liquidez. Este artigo destina-se a fins de investigação e informação, não constitui aconselhamento de investimento nem qualquer promessa de retorno.