#CorePCEandGDPFinalReading Les données américaines de ce soir sont importantes, mais la véritable question n’est pas simplement de savoir si les chiffres dépassent ou manquent les attentes.
Il s’agit de déterminer si elles modifient le scénario d’inflation auquel la Réserve fédérale est déjà confrontée.
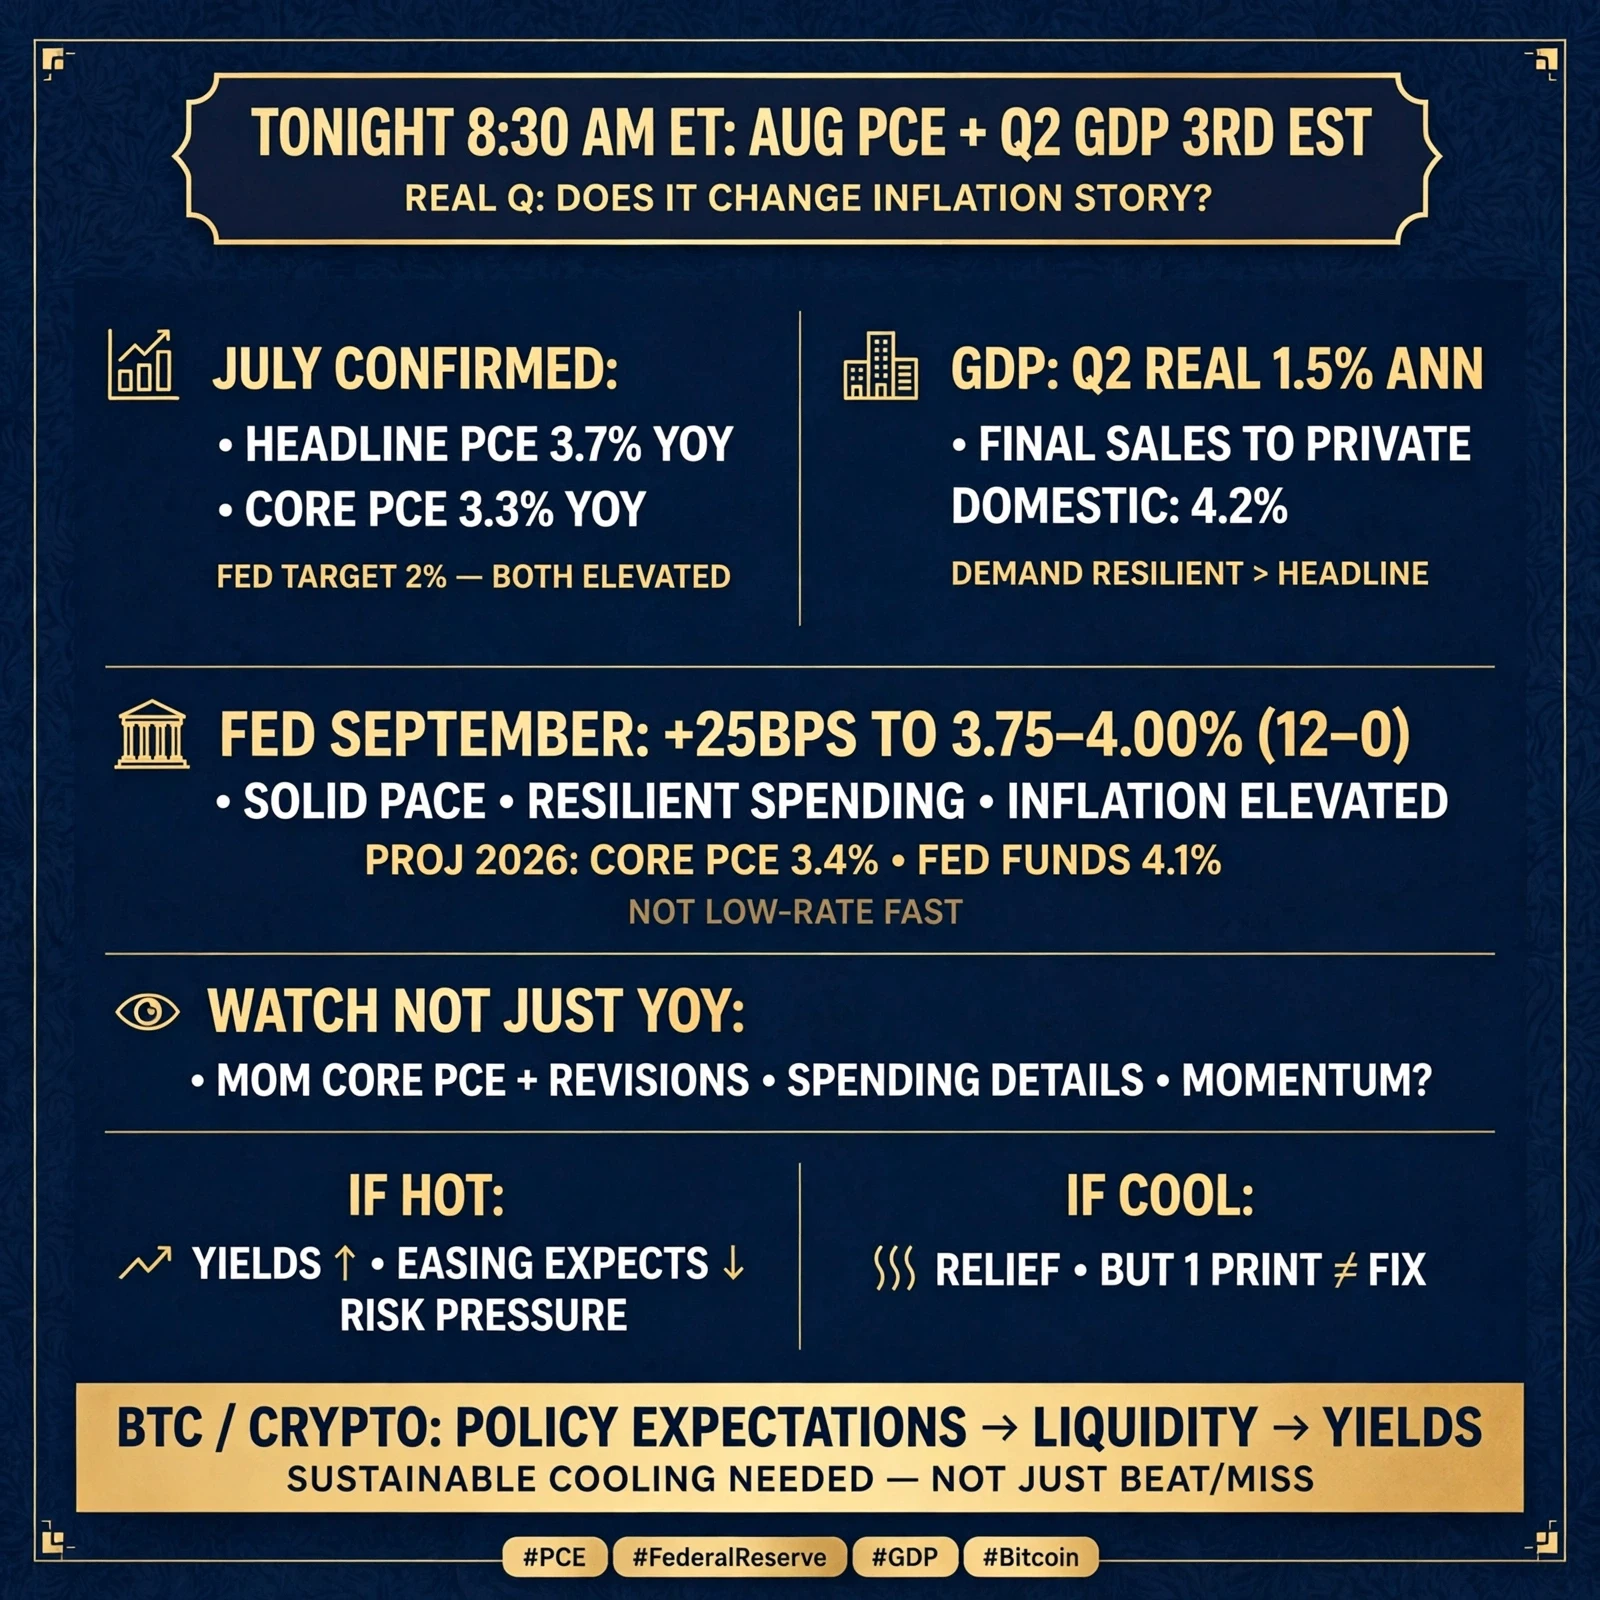
Le rapport d’inflation PCE d’août et la troisième estimation du PIB du T2 sont attendus aujourd’hui à 8 h 30 ET. Les dernières données confirmées de juillet faisaient état d’une inflation PCE globale de 3,7 % sur un an et d’une inflation PCE sous-jacente de 3,3 %, toutes deux toujours bien supérieures à l’objectif d’inflation de 2 % de la Fed.
Dans le même temps, l’économie américaine n’a pas affiché le type de ralentissement marqué qui forcerait un changement de politique immédiat. Le PIB réel du T2 avait précédemment été estimé à 1,5 % en rythme annualisé, tandis que les ventes finales réelles aux acheteurs privés nationaux progressaient à un rythme de 4,2 %, ce qui montre que la demande intérieure privée sous-jacente restait nettement plus solide que ne le suggère le seul chiffre global du PIB.
Cela crée une combinaison inconfortable pour la politique monétaire : l’inflation reste élevée, tandis que l’activité économique et la demande des consommateurs demeurent résilientes.
Et la réunion de septembre de la Fed a déjà clairement exposé sa position. Le FOMC a relevé de 25 points de base la fourchette cible du taux des fonds fédéraux, à 3,75 %–4,00 %, la décision ayant été adoptée par 12 voix contre 0. Le communiqué indiquait que l’activité économique progressait à un rythme solide, que les dépenses intérieures restaient résilientes et que l’inflation demeurait élevée.
Les projections de septembre sont encore plus importantes pour comprendre la situation dans son ensemble. La projection médiane des responsables de la Fed plaçait l’inflation PCE sous-jacente de 2026 à 3,4 %, tandis que la projection médiane du taux des fonds fédéraux pour la fin de 2026 s’établissait à 4,1 %. Il ne s’agit pas d’une prévision d’un retour rapide à un environnement de taux bas.
Les chiffres de ce soir doivent donc être interprétés sous cet angle.
Si l’inflation PCE sous-jacente d’août ressort élevée, le marché pourrait pousser les rendements des bons du Trésor à la hausse et réduire davantage les anticipations d’un assouplissement à court terme. Si l’inflation ralentit, la réaction pourrait être inverse — mais une seule donnée mensuelle plus faible n’effacerait pas automatiquement le problème d’inflation plus général.
Le chiffre important n’est donc pas seulement celui de l’inflation globale sur un an.
Surveillez l’inflation PCE sous-jacente mensuelle, les révisions des mois précédents, les dépenses de consommation et les détails sous-jacents aux chiffres de l’inflation. Ils nous indiqueront si les pressions sur les prix perdent réellement de leur élan ou si elles se déplacent simplement d’un mois à l’autre.
Pour le Bitcoin, les cryptomonnaies et les autres actifs risqués, cela compte, car les anticipations de politique monétaire restent étroitement liées à la liquidité et aux rendements des bons du Trésor.
Le marché n’a pas besoin d’une surprise spectaculaire ce soir. Il a besoin de signes montrant que l’inflation baisse de manière durable. Tant que cela ne sera pas visible dans les données, la Fed aura peu de raisons de se hâter vers un assouplissement agressif.
#PCE #FederalReserve #GDP #Bitcoin