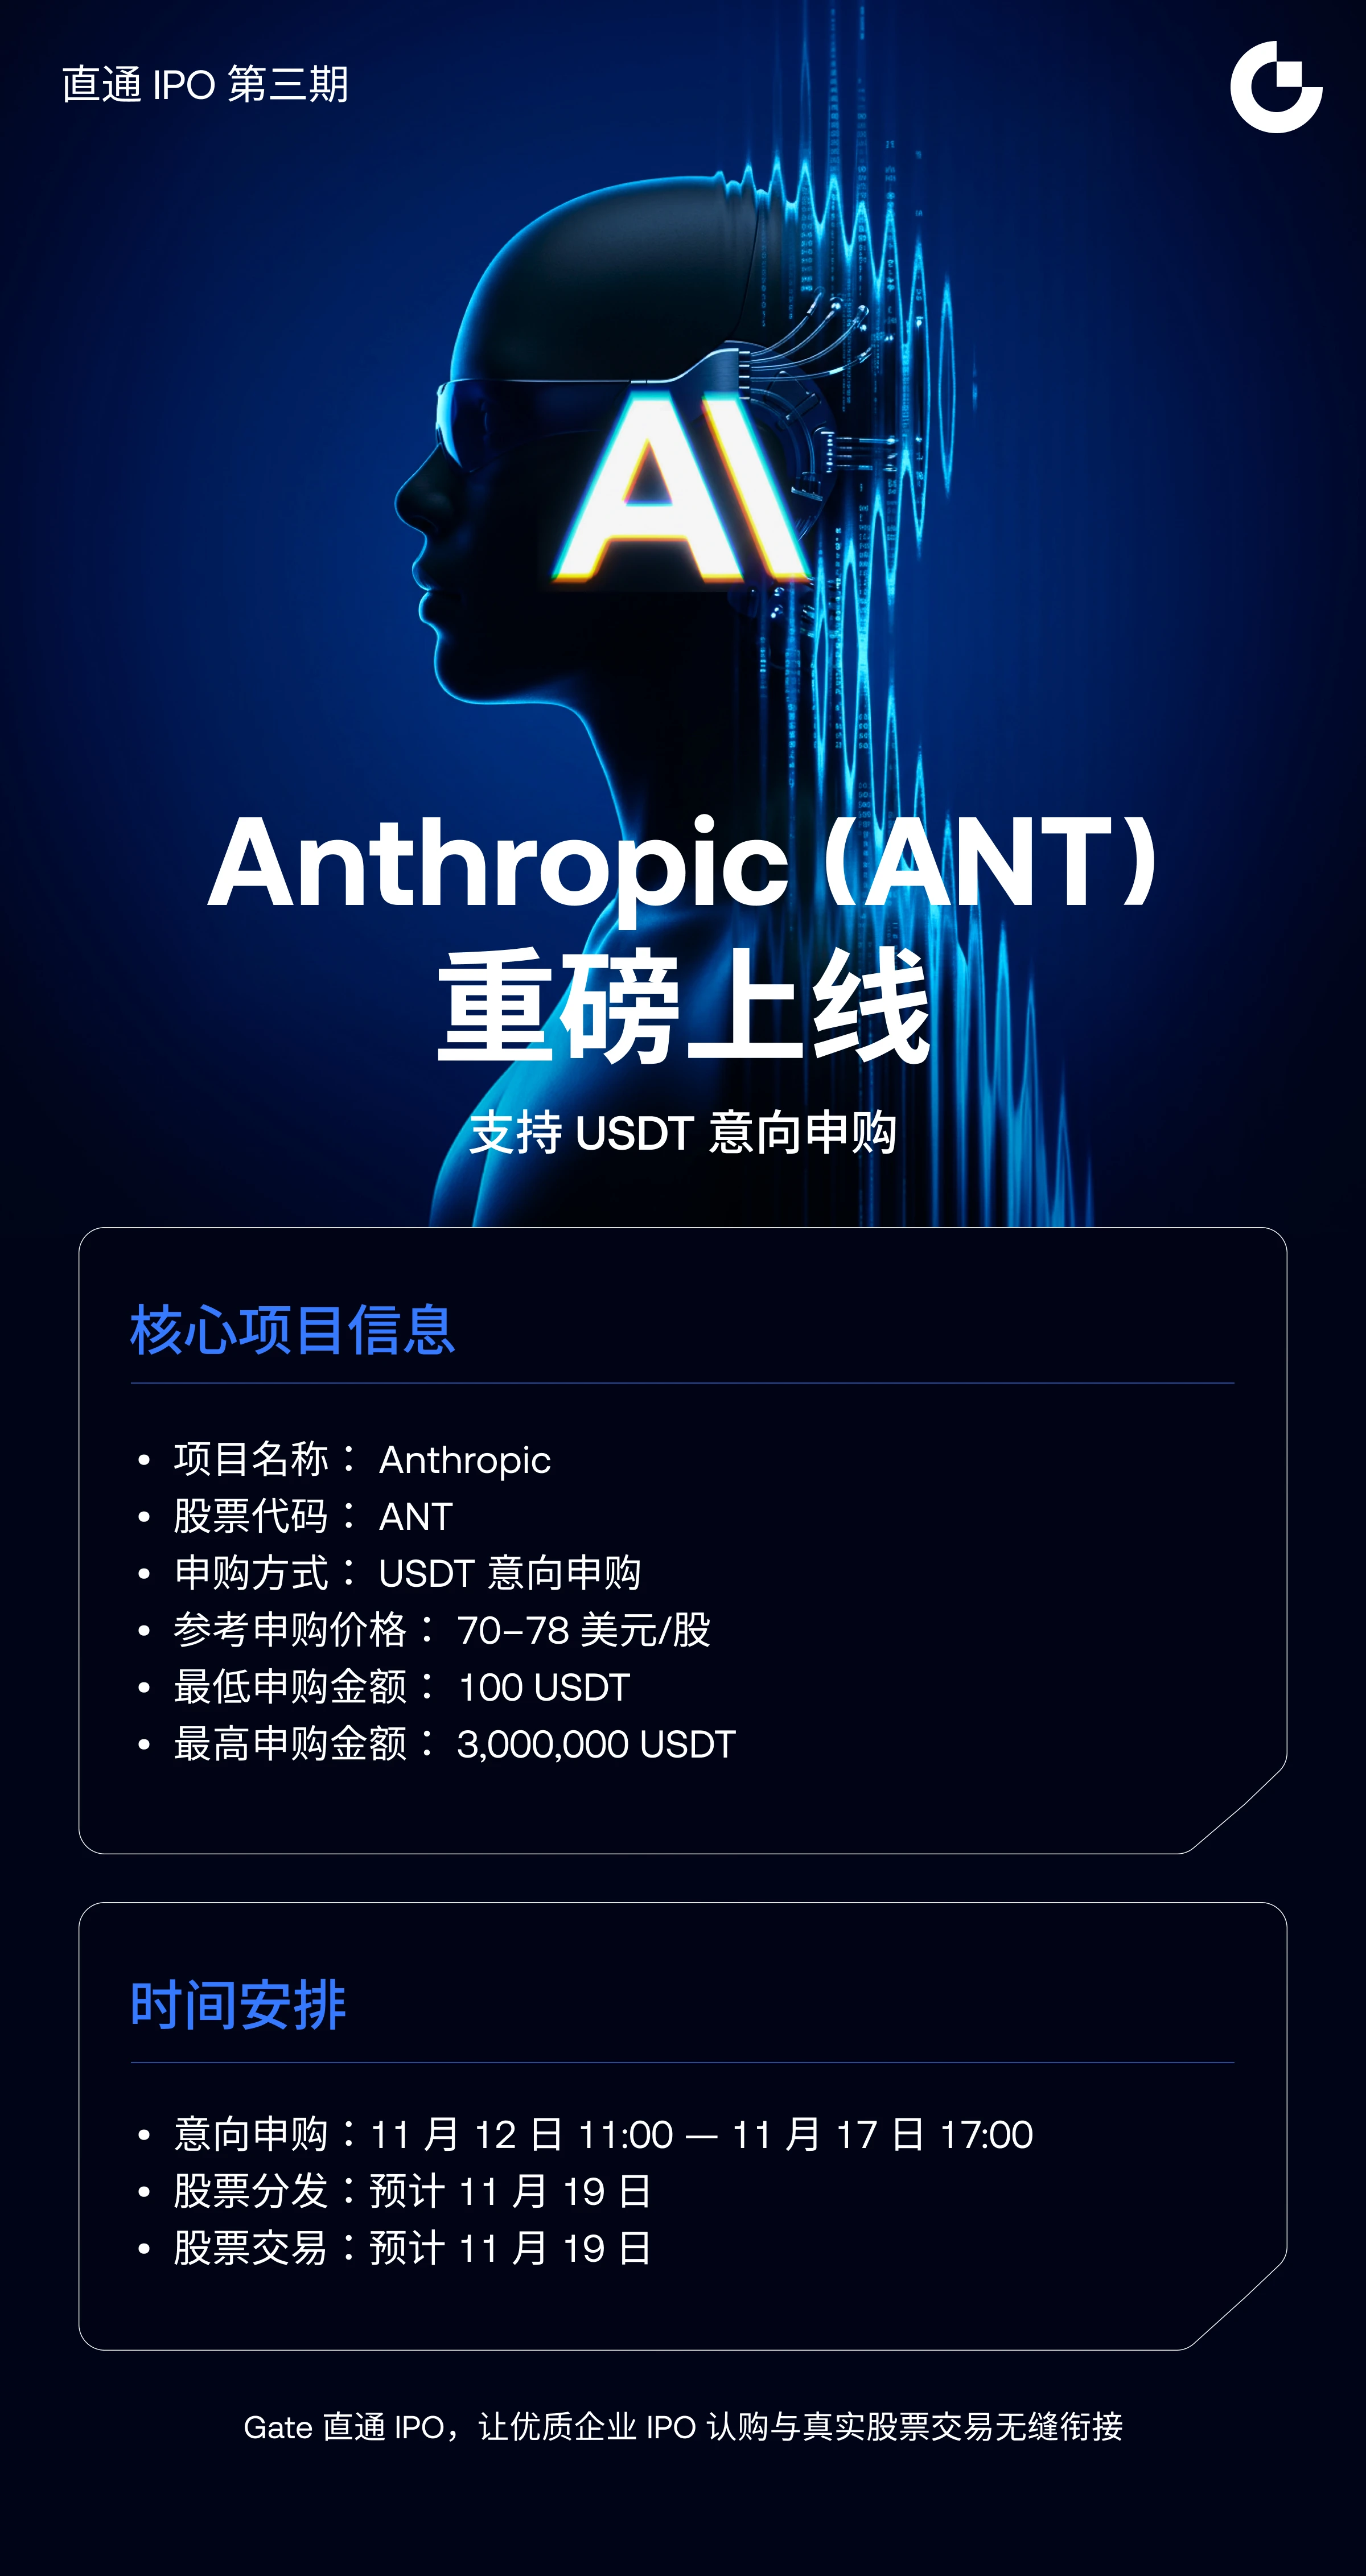
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Fourchette de 70-78 $ : cette valorisation est-elle élevée, ou le cours achète-t-il l’avenir ?
Pour Anthropic, la question n’est plus de savoir si l’entreprise entrera en Bourse, mais à quel prix son action sera lancée.
La fourchette indicative est claire : de 70 $ à 78 $ par action. Au prix maximal, l’offre atteint environ 64.4 milliards de dollars. La veille au soir, le projet affichait encore une valorisation de 69.3 milliards de dollars. Environ 5 milliards de dollars se sont évaporés avant même le début de la tournée de présentation.
La valorisation raconte la même histoire. Il y a deux semaines, le marché parlait de 2 billions de dollars. Elle est désormais proche de 1.4 billion de dollars. Cela représente un recul d’environ 30 %. Elle reste inférieure à celle de SpaceX, à environ 1.77 billion de dollars lors de son introduction en Bourse.
Alors, ce prix est-il élevé ? La réponse ne tient pas en une seule ligne. Car à ce prix, on n’achète pas le présent, mais 2028.
Que disent les chiffres ?
Simplifions le tableau. Sur 825 millions d’actions, environ 801 millions sont de nouvelles actions émises par l’entreprise. Au cours médian de 74 $, cette partie rapporte environ 59.3 milliards de dollars à l’entreprise. Les 23.648 millions d’actions restantes sont des actions existantes. Elles reviennent toutes aux 7 fondateurs. Le total est d’environ 1.75 milliard de dollars, soit environ 250 millions de dollars chacun.
Ajoutons le placement privé : 26 milliards de dollars au prix de l’introduction en Bourse, provenant de sept grands groupes technologiques. Google et Nvidia investissent chacun 10 milliards de dollars. AMD, Broadcom, Micron, Microsoft et TSMC se partagent les 6 milliards de dollars restants. L’introduction en Bourse et le placement privé représentent ensemble près de 100 milliards de dollars.
C’est la deuxième plus importante offre de l’histoire. Pas un record. SpaceX a réalisé une offre de 75 milliards de dollars, soit environ 85.7 milliards de dollars avec l’option d’actions supplémentaires. Anthropic reste proche de 74 milliards de dollars, même avec cette option.
L’ampleur est donc considérable, mais ce n’est pas un record. Le véritable débat ne porte pas sur l’ampleur, mais sur la valorisation.
Pourquoi la valorisation semble-t-elle élevée ?
Les arguments en faveur d’une valorisation élevée sont solides. L’entreprise prévoit un chiffre d’affaires de 190 à 200 milliards de dollars en 2028. Son chiffre d’affaires annualisé à la fin du mois d’octobre est d’environ 81 milliards de dollars. Pour que le cours actuel se maintienne, le chiffre d’affaires devra donc plus que doubler en deux ans.
La croissance ralentit aussi. Elle était de 144 % par rapport au trimestre précédent au T2, puis de 47 % au T3. Le T2 a enregistré un bénéfice d’exploitation de 974 millions de dollars, une première. Au T3, l’entreprise a basculé vers une perte de 567 millions de dollars. Les coûts de calcul sont passés de 48 % du chiffre d’affaires à 58 %. L’entreprise a dû acheter environ 5 milliards de dollars de capacité de calcul à court terme, à prix élevé. Les baisses de prix et les rabais ont amputé le chiffre d’affaires du T3 d’environ 600 millions de dollars.
Il y a aussi près de 900 milliards de dollars d’accords liés à la capacité de calcul. Il s’agit d’accords d’achat et de location à long terme conclus avec Google, Amazon, Broadcom et d’autres. Même si le chiffre d’affaires stagne, les paiements se poursuivent. L’entreprise détient environ 132 milliards de dollars en liquidités et placements à court terme. Cet écart montre pourquoi cette introduction en Bourse a lieu maintenant.
La concentration des clients ajoute un risque. Au cours des neuf premiers mois, les cinq principaux acheteurs ont généré environ un quart du chiffre d’affaires. Plus de 80 % du chiffre d’affaires du T3 provenait de modèles lancés au cours des six derniers mois. L’entreprise doit donc continuer à devancer tous ses concurrents. Un seul écart entre les modèles pourrait lui faire perdre rapidement des clients.
De ce point de vue, même 1.4 billion de dollars semble élevé. Car le cours suppose un avenir sans accroc.
Pourquoi la valorisation pourrait-elle sembler faible ?
Les arguments en faveur d’une faible valorisation sont également solides.
Le chiffre d’affaires est bien réel : 386 millions de dollars en 2024, 4.585 milliards de dollars en 2025, et environ 17 milliards de dollars au T3 à lui seul. Le chiffre d’affaires annualisé atteint environ 81 milliards de dollars à la fin du mois d’octobre. Un même acheteur dépense environ 9 fois plus un an plus tard. Le taux de rétention nette du chiffre d’affaires est d’environ 900 %. Les flux de trésorerie générés par l’activité ont atteint environ 3.9 milliards de dollars au premier semestre.
Il ne s’agit pas d’une hausse ponctuelle. Les dépenses des acheteurs deviennent récurrentes. Un acheteur ne l’utilise pas une fois pour ensuite partir : il en utilise davantage.
Le produit vient aussi étayer ces arguments. Fable 5.2 est arrivé la veille de la tournée de présentation. Il fonctionne jusqu’à 30 % plus rapidement que la génération précédente. Un nouveau mode rapide est encore 2.5 fois plus rapide. Le prix est de 8 $ par million de jetons d’entrée et de 40 $ par million de jetons de sortie, soit environ 20 % de moins que pour la génération précédente. Il a obtenu un score de 65 à l’indice d’intelligence d’Artificial Analysis, arrivant en tête devant Google Gemini 4 Carbon, à 60. Dans FrontierCode 2.0, il a obtenu 49.1 %, contre 32.4 % auparavant, et devance OpenAI GPT-6 Astra.
Il y a aussi une course au premier entrant. Parmi les grands groupes spécialisés dans les modèles, Anthropic est le premier à entrer en Bourse. D’importantes liquidités attendent partout dans le monde une action purement axée sur l’IA. Les trois entreprises dépassent ensemble les 4 billions de dollars de valorisation, mais les liquidités disponibles sur le marché sont limitées. La première à entrer en Bourse les attirera en premier.
De ce point de vue, 1.4 billion de dollars ressemble à une décote par rapport aux 2 billions de dollars. Car l’entreprise est en tête en matière de chiffre d’affaires, de produit et de calendrier.
Que nous apprend la vente d’actions par les fondateurs ?
La vente d’actions par les fondateurs est l’aspect le plus commenté de ce débat.
Vendre n’est pas un crime en soi. Les fondateurs peuvent vendre une partie de l’entreprise qu’ils ont bâtie pendant des années. Mais le moment choisi soulève des questions sur le marché. Alors que la valorisation est revue à la baisse, des ventes de 250 millions de dollars chacun affaiblissent le message « nous y croyons ».
Voici mon interprétation : il serait erroné de voir cette vente comme un signal d’alerte isolé. Mais il serait tout aussi erroné de l’ignorer. Cette vente montre que le prix peut encore être négocié. Le marché interprète les ventes des fondateurs comme un signe du plafond de valorisation.
Les comptes comportent aussi un point préoccupant. Au cours des neuf premiers mois, 5 % à 7 % du chiffre d’affaires, soit environ 1.7 à 2.3 milliards de dollars, provenaient d’acheteurs dont on a découvert par la suite qu’ils avaient enfreint les conditions d’utilisation ou commerciales. La plupart étaient des utilisateurs situés hors des États-Unis, dont les comptes ont été fermés. Fermer les comptes sans remboursement est une pratique de longue date. Le fait que cela apparaisse comme une source de revenus régulière soulève des questions de confiance.
Il faut aussi interpréter correctement la perte comptable. Sur neuf mois, la perte nette comptable a atteint 104 milliards de dollars. La perte d’exploitation réelle n’était que d’environ 1.26 milliard de dollars. Le reste provenait de réévaluations comptables liées à la hausse de la valorisation. Le financement initial reposait sur une méthode du type « payer maintenant, recevoir des actions plus tard ». À mesure que la valorisation augmentait, la valeur de ces actions futures augmentait elle aussi, et cette hausse devait être comptabilisée comme une perte. Il s’agit d’un effet comptable sans impact sur la trésorerie, et non d’une consommation de trésorerie. Mais cela brouille les comptes.
Plan : étape par étape, pas tout d’un coup
Mon avis est clair : pas de mise totale. Il faut procéder étape par étape.
Cette introduction en Bourse peut fortement évoluer dans les deux sens. La demande est forte. Les ordres ont rempli la fourchette immédiatement, et les grands acheteurs ont montré plus d’appétit que pour SpaceX. Mais le moral est bas. Le 5 nov., les actions américaines ont chuté de 5.5 % en une journée. C’est leur pire baisse depuis 19 mois, et les actions des fabricants de puces dédiées à l’IA ont fortement reculé.
Les ventes dès le premier jour représentent aussi un risque. Certains administrateurs, dirigeants et employés peuvent vendre jusqu’à 10 % de leurs actions dès le premier jour. Beaucoup détiennent des actions acquises lorsque la valorisation était très basse, et les vendre leur permettrait de réaliser un important gain. Si beaucoup vendent en même temps, le cours baisse.
Je répartis donc le plan en trois tranches :
Première tranche : une petite position lors de l’introduction en Bourse. La part qui permet de se dire : « Si ce prix est le plancher, je ne serai pas laissé de côté. » Elle doit rester petite. L’objectif n’est pas de participer à l’euphorie, mais de rester dans la course.
Deuxième tranche : acheter après la période de stabilisation de 30 jours. Pour soutenir le cours, les banques garantes ont obtenu une option de 30 jours leur permettant d’acheter des actions supplémentaires. Au besoin, elles peuvent acheter jusqu’à 123.75 millions d’actions supplémentaires au prix de l’offre. Une fois cette période terminée, le cours constituera le véritable test. SpaceX a bénéficié de la même période de stabilisation, et pourtant son action est passée sous le prix de l’offre à la mi-juillet. La deuxième tranche attend la fin de cette période.
Troisième tranche : acheter en cas de repli. Si le cours passe sous le prix de l’offre, c’est l’occasion d’acheter selon le plan, pas sous l’effet de la panique. Si l’entreprise reste proche de son objectif pour 2028, la troisième tranche sera investie. Si la croissance ralentit davantage, la troisième tranche ne sera pas investie du tout. Attendre est aussi une stratégie.
Une règle pour chaque tranche : le risque total doit rester assez faible pour qu’une seule opération ne déstabilise pas le portefeuille. Le seuil de vente est fixé avant l’achat. Une hausse le premier jour ne justifie pas de l’élargir.
Conclusion : une valorisation élevée, mais pas sans raison
Ma réponse est : « élevée, mais pas sans raison ».
Élevée, car le prix intègre déjà une grande partie de l’avenir. Le chiffre d’affaires doit plus que doubler en deux ans. Les coûts de calcul, les flux financiers circulaires, la concentration des clients et les accords de 900 milliards de dollars compliquent la tâche.
Pas sans raison, car l’activité est bien réelle. Le chiffre d’affaires augmente, les clients dépensent davantage et les résultats du produit le confirment. OpenAI fait face à une pression plus forte : sa consommation de trésorerie prévue entre 2026 et 2030 est d’environ 278 milliards de dollars. OpenAI a bouclé un financement de 11 milliards de dollars pour une valorisation de 1.25 billion de dollars le 6 nov. En sept., l’entreprise avait déclaré qu’elle ne ferait pas d’introduction en Bourse en 2026, invoquant la sécurité de l’IA. Ses conseillers lui avaient proposé deux options : revoir sa valorisation à la baisse et entrer en Bourse immédiatement, ou attendre. Elle a refusé la baisse. Anthropic a choisi d’entrer en Bourse malgré une baisse de valorisation, car ses comptes semblent prêts à être présentés.
J’aborde donc cette introduction en Bourse avec discipline, et non avec euphorie. La taille de la position reste mesurée. À court terme, c’est le moral du marché qui compte ; à long terme, ce sont les résultats. Une hausse le premier jour ne suffit pas à prouver le succès.
Anthropic pourrait être une introduction en Bourse historique. Cela n’en fait pas une bonne affaire à n’importe quel prix. Une bonne affaire exige le bon prix, la bonne taille de position et le bon horizon. Sans ces trois éléments, même l’histoire la plus prometteuse ne protégera pas l’acheteur.
#WCTCS9 #ShareWeekly