Posts
Suivis
Populaire
Actualités
Profil

Maneki_neko

vip
Analyste DeFi
Analyste GameFi
Créateur Web3
Voici la traduction en français : 招 · Saisir les opportunités du marché 財 · La richesse croît avec la discipline 猫 · Rester calme dans chaque marché 霖 · La fortune coule, la richesse grandit
2
Suivis
1.3k
Followers
328
Aimé
Pourquoi ne faut-il pas mélanger aléatoirement les données d’entraînement et de test des modèles de prévision crypto ?
Parce que la chronologie est essentielle pour les données financières.
Un découpage aléatoire peut faire entrer des informations ultérieures dans l’ensemble d’entraînement ou créer un chevauchement entre des échantillons voisins, donnant l’impression que les performances sur les données de test sont…
Qu’est-ce que la validation croisée pour les séries temporelles ? Pourquoi ne peut-on pas mélanger arbitrairement les ensembles d’entraînement et de test pour les prévisions de cryptomonnaies ?
Dans le trading quantitatif de cryptomonnaies, les modèles d’apprentissage automatique sont souvent entraînés sur des données historiques afin de prévoir l’orientation future des prix. Mais si, comme pour une tâche de classification ordinaire, on mélange aléatoirement toutes les données avant de les répartir entre les ensembles d’entraînement et de test, on risque de rompre l’ordre chronologique et d’ob
post-image
Qu’est-ce qu’une fuite de données ? En quoi diffère-t-elle du biais d’anticipation, et comment éviter une évaluation erronée des modèles de trading basés sur l’apprentissage automatique ?
Dans le trading quantitatif de cryptomonnaies, les modèles d’apprentissage automatique peuvent atteindre une très grande précision sur un jeu de test, puis donner de mauvais résultats une fois réellement utilisés pour trader. Le problème ne vient parfois pas d’un modèle trop peu sophistiqué, mais d’une fuite de données pendant l’entraînement et l’évaluation, qui permet au modèle d’obtenir indirectement des in
post-image
Qu’est-ce que le biais d’anticipation ? Pourquoi utiliser des données qui ne seront connues que plus tard peut-il donner une rentabilité fictive au backtest ?
Dans le trading de cryptomonnaies, une stratégie peut afficher des performances presque parfaites lors de backtests historiques, mais enregistrer fréquemment des pertes en conditions réelles. Outre le surajustement, un autre problème facile à négliger existe : le biais d’anticipation (Look-Ahead Bias). Il se produit lorsque le backtest utilise des informations qui n’étaient pas encore disponibles au moment des décisions de trading histor
Qu’est-ce que le biais du survivant ? Pourquoi étudier uniquement les cryptomonnaies encore existantes peut-il surestimer les rendements d’une stratégie ?
Sur le marché des cryptomonnaies, certains traders sélectionnent les actifs les plus populaires et les plus échangés actuellement pour effectuer des backtests historiques, puis s’en servent pour évaluer l’efficacité de leur stratégie. Mais si l’on ignore les projets qui ont été radiés, ont perdu leur liquidité depuis longtemps ou ont enregistré de très mauvaises performances, les résultats des backtests peuvent présenter un biais systématiqu
post-image
Qu’est-ce que le backtest glissant ? Pourquoi un backtest sur une période fixe peut-il masquer les défauts d’une stratégie ?
Dans le trading de cryptomonnaies, les conditions de marché évoluent constamment. Une stratégie peut donner d’excellents résultats sur un marché haussier, mais déclencher fréquemment des ordres stop-loss dans un marché latéral. Elle peut aussi être rentable sur une certaine période de données historiques, sans parvenir à s’adapter aux fluctuations ultérieures. Le backtest glissant (Walk-Forward Testing) aide les traders à observer la capacité d’adaptation d’une stratégie
Qu’est-ce qu’un test hors échantillon ? Comment déterminer si une stratégie de trading est réellement capable de généraliser ?
Dans le trading de cryptomonnaies, une stratégie qui affiche d’excellents résultats lors d’un backtest historique n’est pas forcément capable de s’adapter aux marchés à venir. Pour éviter qu’une stratégie ne fasse que mémoriser les données passées, les traders doivent effectuer des tests hors échantillon (Out-of-Sample Testing) afin de vérifier si elle conserve des performances raisonnables sur des données qui n’ont pas servi à son développement ni à son réglage.
Premi
Qu’est-ce que le surapprentissage en backtest ? Pourquoi une stratégie aux performances historiques parfaites peut-elle échouer complètement en conditions réelles ?
Dans le trading de cryptomonnaies, certaines personnes ajustent sans cesse les paramètres des indicateurs, les niveaux de take-profit et de stop-loss ainsi que les conditions d’entrée, jusqu’à ce que les rendements du backtest atteignent leur maximum. Pourtant, des performances historiques toujours plus parfaites ne signifient pas forcément que la stratégie est plus fiable. En s’adaptant excessivement aux données historiques, elle
post-image
Qu’est-ce qu’un modèle de coûts de transaction ? Comment rendre les résultats du backtest plus proches de la réalité ?
Dans le trading de cryptomonnaies, certaines stratégies affichent des rendements élevés lors des backtests historiques, mais donnent de mauvais résultats une fois déployées avec de l’argent réel. Le problème ne vient pas forcément des signaux de la stratégie : le backtest peut ne pas tenir suffisamment compte des coûts réels de transaction. Un modèle de coûts de transaction intègre ces facteurs réels dans les calculs afin d’évaluer les performances effectives d’une stratégie a
post-image
Comment les frais modifient-ils le taux de réussite au seuil de rentabilité ? Pourquoi les transactions fréquentes peuvent-elles éroder les profits ?
Dans le trading de cryptomonnaies, certaines stratégies affichent de bons résultats lors des backtests, mais leurs profits diminuent nettement en conditions réelles. La raison ne tient pas forcément à l’analyse du marché, mais peut être liée aux coûts de transaction, comme les frais, l’écart entre les prix d’achat et de vente et le slippage. Plus le nombre de transactions augmente, plus l’impact de ces coûts sur le rendement final mérite d’être p
post-image
Qu’est-ce que le ratio risque/rendement ? Quel taux de réussite faut-il pour qu’une transaction atteigne le seuil de rentabilité ?
Dans le trading de cryptomonnaies, beaucoup de personnes ne tiennent compte que de la distance jusqu’au stop-loss et au take-profit, sans calculer sérieusement le rapport entre les gains potentiels et les pertes potentielles. Le ratio risque/rendement (Risk-Reward Ratio) aide les traders à évaluer le risque qu’il vaut la peine de prendre sur une transaction, mais il doit être associé au taux de réussite pour mieux évaluer une stratégie.
Premièrement, qu’est-ce que
post-image
  • 1
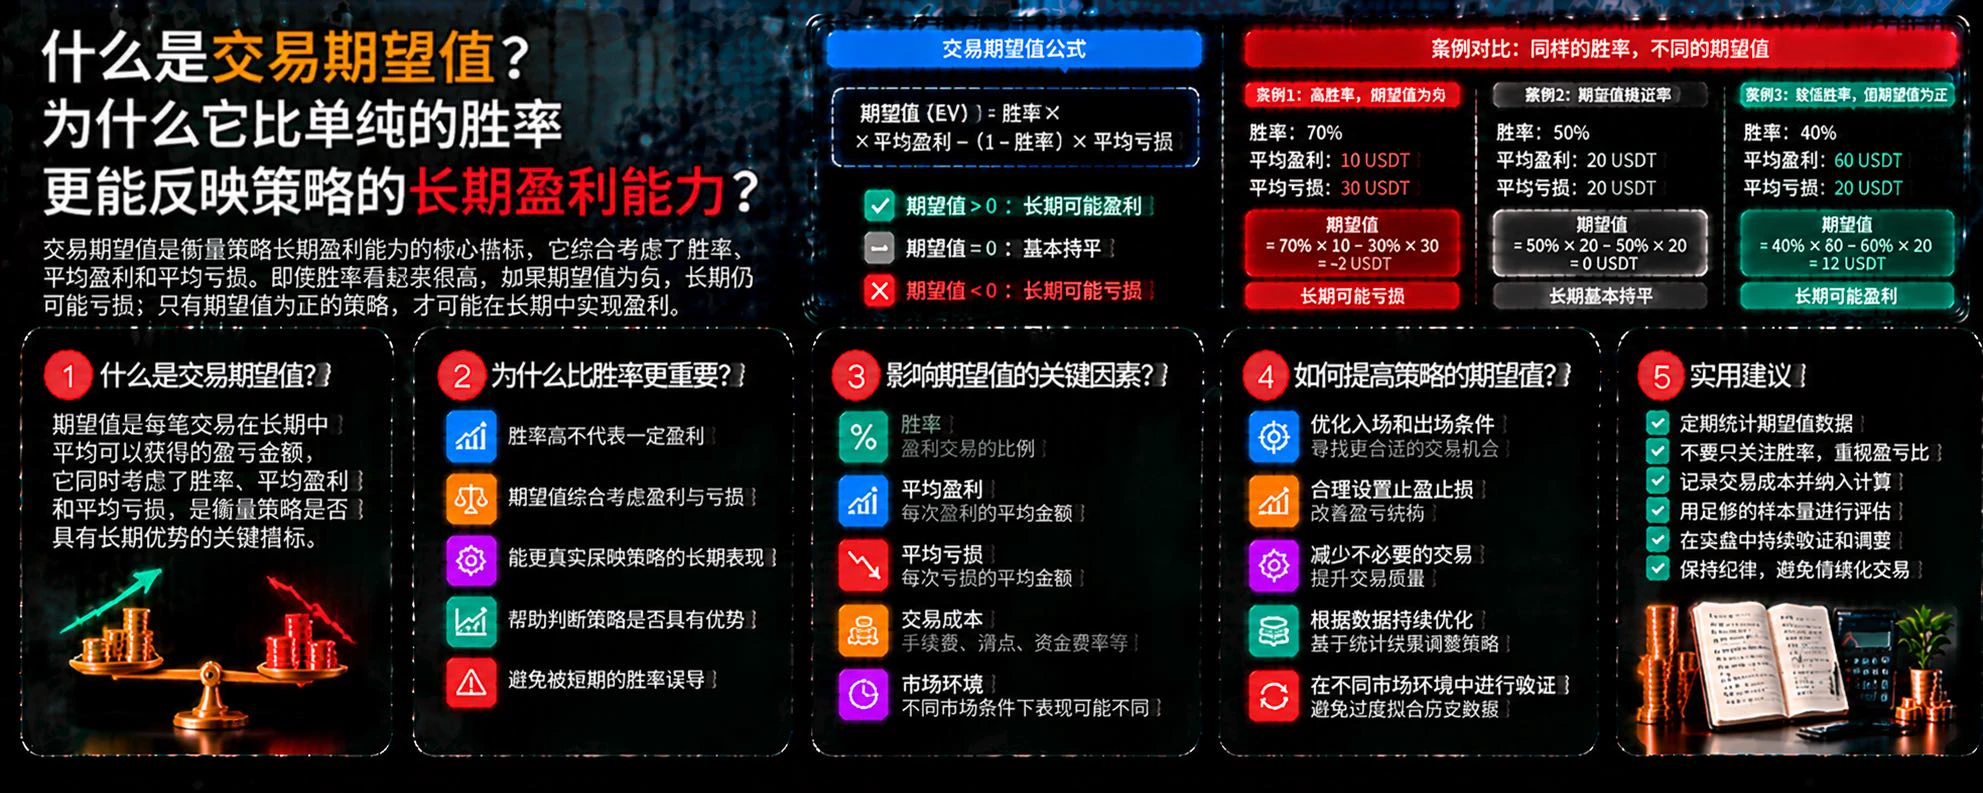
Qu’est-ce que l’espérance mathématique d’une stratégie de trading ? Pourquoi une stratégie avec un taux de réussite élevé peut-elle quand même entraîner des pertes à long terme ?
Dans le trading de cryptomonnaies, beaucoup de personnes considèrent le taux de réussite comme le principal critère pour évaluer une stratégie. Elles pensent qu’une stratégie gagnant sept transactions sur dix est forcément meilleure qu’une autre qui n’en gagne que quatre. Pourtant, les performances à long terme d’une stratégie ne dépendent pas seulement du nombre de transactions gagnantes, mais aussi du montant des ga
post-image
  • 2
Qu’est-ce que le risque de pertes consécutives ? Pourquoi une taille de position apparemment raisonnable peut-elle aussi nuire au compte après une série de pertes ?
Dans le trading de cryptomonnaies, même une stratégie dont l’espérance est positive à long terme ne signifie pas que chaque transaction sera gagnante. Des pertes consécutives peuvent survenir avec n’importe quel système de trading. Sans planification préalable des risques, une taille de position qui semblait raisonnable peut progressivement éroder le capital du compte.
Premièrement, qu’est-ce que le risque de pertes consécutives ?
  • 2
Pourquoi faut-il gagner 100 % après une perte de 50 % pour revenir à l’équilibre ? Le principe asymétrique des intérêts composés
Dans le trading de cryptomonnaies, beaucoup de personnes se concentrent uniquement sur le montant perdu lors d’une transaction, sans tenir compte du coût nécessaire pour reconstituer le capital initial après une perte. La relation entre les pertes et les gains d’un compte n’est pas simplement symétrique. C’est une règle mathématique qu’il faut comprendre pour trader sur le long terme.
Premièrement, le pourcentage de perte et le rendement nécessaire pour revenir à l’é
post-image
  • 2
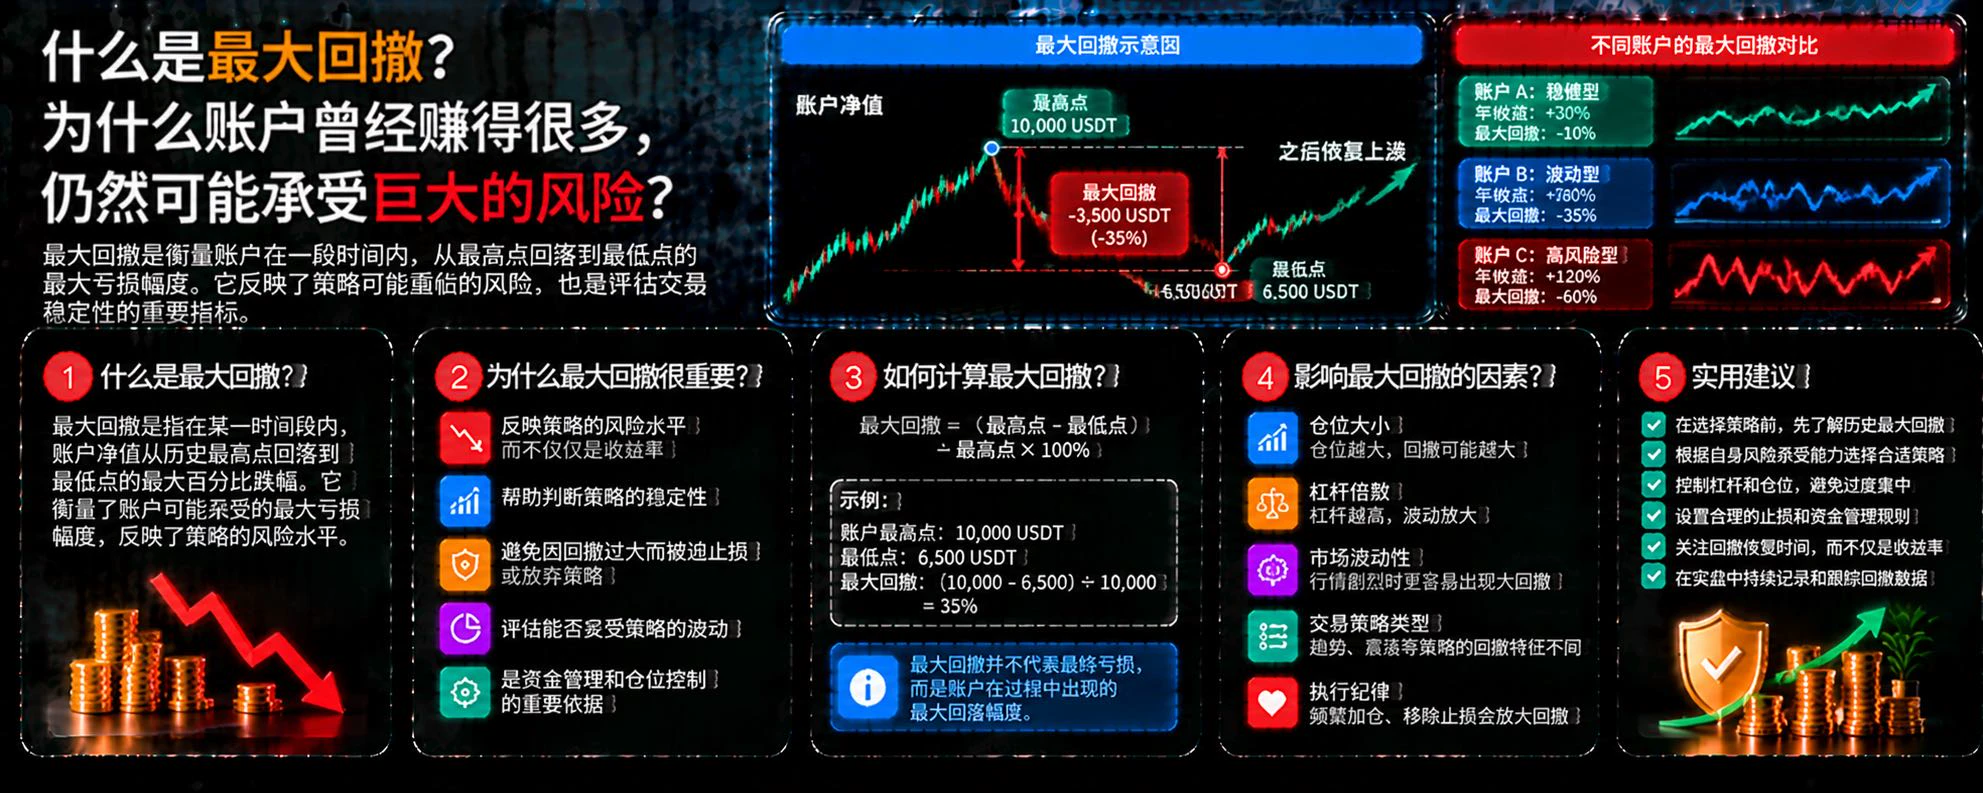
Qu’est-ce que le drawdown maximal ? Pourquoi un compte autrefois bénéficiaire peut-il soudainement être exposé à un risque important ?
Dans le trading de cryptomonnaies, beaucoup de personnes ont l’habitude de calculer leurs gains cumulés, mais négligent l’ampleur de la baisse de leur compte depuis son plus haut. Même un compte qui a enregistré d’importants gains peut perdre une grande partie de ses profits à la suite de pertes consécutives. Le drawdown maximal (Maximum Drawdown, abrégé MDD) est précisément un indicateur important pour mesurer ce risque.
Premièrement, qu’est-ce que le drawdown
Qu’est-ce que la gestion du risque à pourcentage fixe ? Pourquoi chaque transaction devrait-elle avoir un budget de perte clairement défini ?
Dans le trading de cryptomonnaies, certaines personnes augmentent sans cesse la taille de leurs positions après une série de gains, puis, après plusieurs pertes consécutives, se précipitent pour doubler leur mise afin de se refaire rapidement. Cette approche peut facilement rendre le risque du compte incontrôlable. Le principe de la gestion du risque à pourcentage fixe consiste à définir un budget de risque précis avant chaque transaction, plutôt que de
post-image
  • 1
Comment calculer une taille de position adaptée ? Pourquoi faut-il définir le stop-loss avant de décider du montant à acheter ?
Dans le trading de cryptomonnaies, beaucoup de personnes décident d’abord du montant à acheter, puis réfléchissent à l’emplacement du stop-loss. Cet ordre peut rendre le risque lié à la position difficile à maîtriser. Une méthode plus raisonnable consiste à déterminer d’abord la perte maximale que l’on est prêt à accepter sur une transaction, puis à calculer la taille de la position en fonction de la distance jusqu’au stop-loss.
Première étape : définir le budget de r
BTC-0,67%
  • 2
Qu’est-ce que la valeur notionnelle d’une position ? Pourquoi ne peut-on pas se contenter de regarder le montant de la marge engagée pour évaluer le risque ?
Dans le trading de contrats sur cryptomonnaies, certains traders pensent que le risque est limité parce qu’ils n’ont engagé que 500 USDT de marge. Mais si cette marge garantit une position sur contrats de plusieurs milliers d’USDT, une légère variation du prix peut entraîner des fluctuations importantes des gains et des pertes. Il est donc essentiel de comprendre la valeur notionnelle d’une position.
Premièrement, qu’est-ce que la valeur
post-image
BTC-0,65%
  • 3
Qu’est-ce que l’effet de levier ? Pourquoi le réduire ne signifie-t-il pas nécessairement que le risque est faible ?
Dans le trading de contrats sur les cryptomonnaies, l’effet de levier permet aux traders de contrôler une position notionnelle plus importante avec une marge plus faible. Mais plus l’effet de levier est élevé, plus les mouvements de prix défavorables ont généralement un impact important sur la marge. Ce qu’il faut réellement surveiller, ce n’est pas seulement le niveau d’effet de levier choisi, mais aussi le rapport entre la taille réelle de la position et les fonds propres du c
  • 1
Qu’est-ce que le taux de marge ? Comment l’utiliser pour savoir à quelle distance se trouve un compte de la liquidation forcée ?
Dans le trading de contrats sur cryptomonnaies, de nombreux traders ne prêtent attention qu’aux profits et pertes latents et négligent l’évolution du taux de marge. Lorsque le marché évolue soudainement à l’inverse de leur position, leur compte peut rapidement s’approcher du seuil de liquidation. Comprendre le taux de marge aide donc à repérer les risques plus tôt.
Premièrement, qu’est-ce que le taux de marge ?
Le taux de marge sert généralement à mesurer le rapport
post-image
Charger plus