Posts
Suivis
Populaire
Actualités
Profil

InvestingWithBrandon

vip
Âge 1.9Année
Pic de niveau 0
Aucun contenu pour l'instant
0
Suivis
109
Followers
17
Aimé
Investisseur particulier : Les puts garantis par le portefeuille semblent formidables jusqu'à ce qu'on vous assigne et que vous n'ayez pas les liquidités.
Moi : Que penses-tu qu'il se passe ?
Investisseur particulier : Un appel de marge ? Tu es ruiné ?
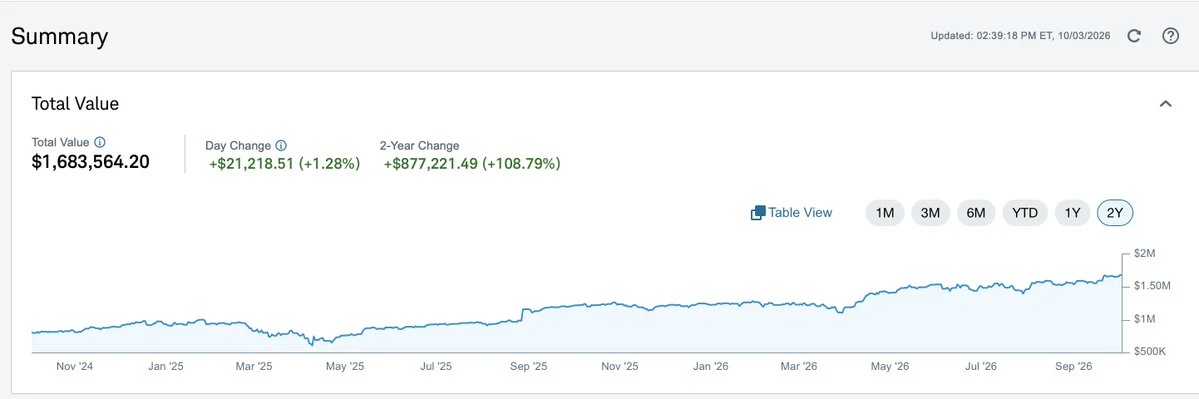
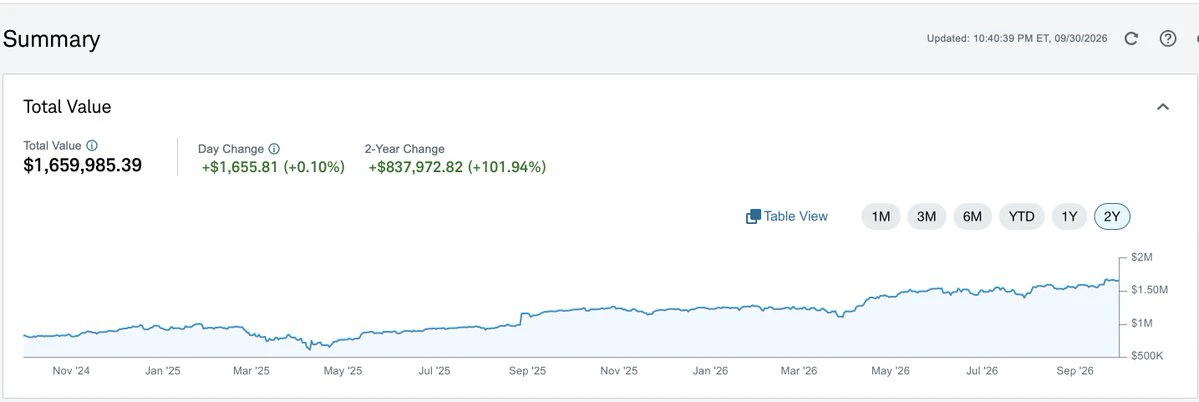
Moi : Disons que mon compte vaut $1m et que je suis obligé d'acheter $100k d'une action. Dans le pire des cas, je suis assigné et je ne la reconduis pas. Je peux alors vendre $100k d'un actif de ma base, comme des obligations ou $VOO, et je possède maintenant l'entreprise que je voulais au prix que j'avais choisi.
Investisseur particulier : E
LE MARCHÉ ACTIONS FAIT L’IMPENSABLE JUSTE SOUS NOS YEUX
Croissance estimée du BPA au T3 de 29,5 % sur un an
Ratio cours/bénéfice prévisionnel de 19,0
L’économie tient bon
Les taux d’intérêt tiennent bon (mais restent à surveiller alors qu’ils remontent progressivement)
Il ne s’agit pas d’une « bulle » soutenue artificiellement par l’engouement
Il s’agit d’un marché porté par une VRAIE solidité des bénéfices
Quand les bénéfices sont aussi solides, les cours ONT une raison de monter
C’est ainsi que fonctionnent les marchés
Le BPA est solide et les cours des actions suivront cette tendance à long
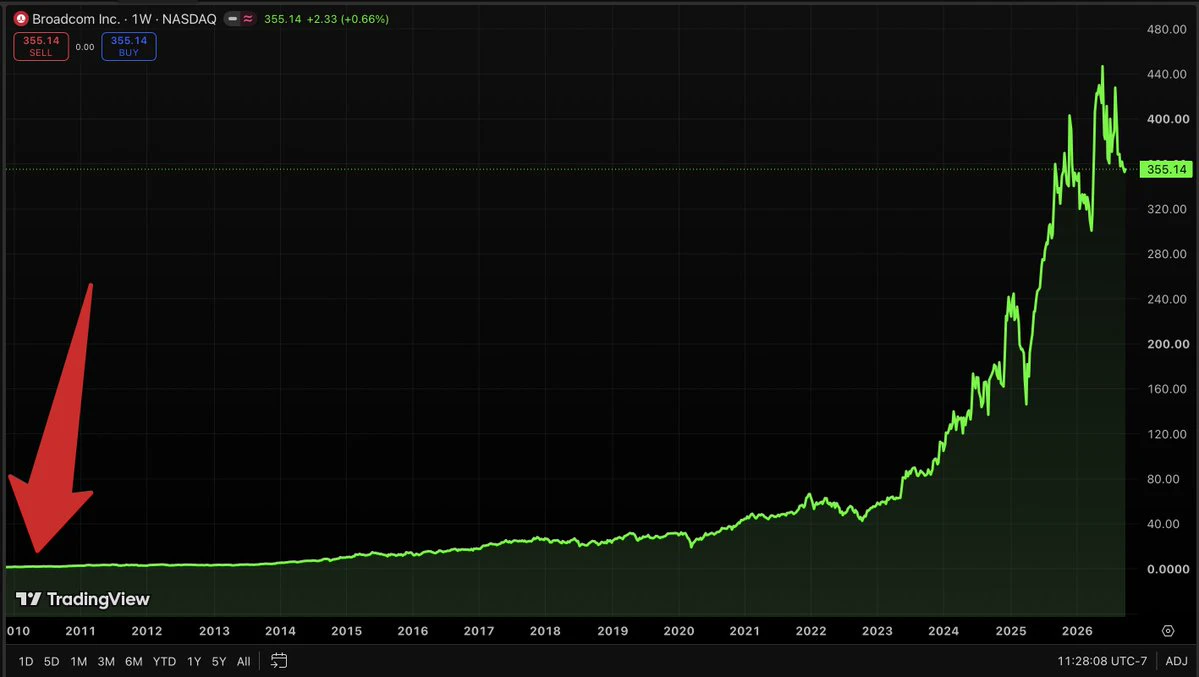
Si vous aviez investi 10 000 dollars dans $AVGO en 2010, vous seriez riche aujourd'hui.
Eh bien... voyons ce qui se serait passé si, d'une manière ou d'une autre, vous n'aviez rien fait et aviez conservé votre investissement jusqu'à maintenant.
À l'époque, cela s'appelait Avago. Personne ne connaissait ce nom.
Fin 2010, cela vaut environ 15 500 dollars. Puis cela ne bouge pratiquement pas pendant 2 ans.
Fin 2012... environ 17 300 dollars. Vous n'avez rien fait.
Fin 2018... environ 139 000 dollars. Légèrement MOINS que l'année précédente. Une année entière sans rien. Vous n'avez rien fait...
E
post-image
AVGO+2,17%
Investisseur particulier : J’ai 45 ans. Est-il trop tard pour commencer à investir ?
Moi : Combien pourriez-vous investir par mois ?
Investisseur particulier : Peut-être 1 000 dollars si je réduis certaines dépenses.
Moi : D’accord. 1 000 dollars par mois dans le S&P 500 pendant 20 ans. S’il réalise sa moyenne à long terme d’environ 10 % par an, cela ferait environ 760 000 dollars à 65 ans.
Investisseur particulier : Attendez, vraiment ?
Moi : Oui… Les intérêts composés, c’est assez incroyable.
Investisseur particulier : Et si j’avais commencé à 35 ans ?
Moi : Environ 2,26 millions de dollars.
US500+0,72%
Avant d’investir un seul dollar dans une entreprise, elle doit cocher 5 cases :
1. L’économie est dans une situation correcte. Pas parfaite. Correcte.
2. Le marché dans son ensemble (S&P et Nasdaq) n’est pas largement surévalué.
3. L’entreprise elle-même est correctement valorisée. Bénéfices en hausse, chiffre d’affaires en hausse, ratio cours/bénéfice raisonnable, et pas beaucoup plus chère que ses pairs.
4. Elle dispose d’un avantage concurrentiel durable. Quelque chose qui rend vraiment difficile pour un concurrent de lui prendre ses clients.
5. Un pouvoir de fixation des prix. Elle peut au
post-image
SPX+2,83%
NDAQ+2,09%
  • 5
Comment j’achète des options d’achat (la méthode ennuyeuse) :
Je n’en achète que lorsque je suis ULTRA haussier.
Sur une excellente entreprise, qui se négocie sous sa juste valeur.
Lorsque la configuration macroéconomique est solide.
Avec une échéance à plus d’un an. Généralement plus longue. L’entreprise a besoin de temps pour faire progresser ses bénéfices et laisser la thèse haussière se concrétiser.
Légèrement hors de la monnaie.
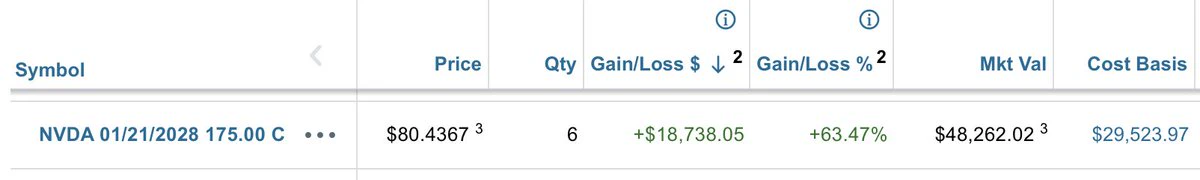
Les options d’achat profondément dans la monnaie coûtent tellement cher que je préfère simplement acheter les actions et ne pas avoir de date d’expiration.
La plu
post-image
« Je pense que mon action est dans une bulle, alors je vends des options d’achat couvertes pour me protéger. »
Mec... non.
Supposons que l’action chute de 50 %. Vous avez perçu une prime d’option d’achat de 1 % pendant la baisse. Vous êtes toujours en baisse de 49 %.
Cette prime ne vous a pas protégé. Elle vous a simplement donné l’impression de faire quelque chose.
Si vous pensez vraiment que c’est une bulle, vendez les actions. Ne laissez pas la queue remuer le chien.
Et si vous ne pensez pas que c’est une bulle... pourquoi limiter vos gains potentiels sur une entreprise sur laquelle vous êt
« Mais Brandon, tu vends toutes ces options de vente… et si le marché s’effondre et que tu es assigné sur TOUT ? »
Mets-moi un pistolet sur la tempe et demande-moi combien de liquidités je pourrais réunir en 7 jours.
Des millions. Parce que mon portefeuille de base EST les liquidités. $VOO , $Q, des entreprises d’élite… tout est vendable en quelques secondes si j’en avais vraiment besoin.
C’est cela que signifie réellement « portefeuille sécurisé ». La garantie est réelle, liquide et capitalise pendant tout ce temps.
Et comme mes ratios sont toujours maîtrisés, je ne vends jamais plus d’options
VOO+0,62%
Investisseur particulier : J’achète simplement des fonds indiciels et je les conserve. Lentement et régulièrement.
Moi : Bien. Vraiment. C’est la base. Je fais exactement la même chose avec $VOO & $Q
Investisseur particulier : Attends, toi aussi, tu détiens des fonds indiciels ?
Moi : Bien sûr. La seule différence, c’est que je ne les laisse pas simplement dormir. Je les utilise comme garantie et je vends des options de vente dessus pour obtenir environ 15 % supplémentaires.
Investisseur particulier : Donc tu ne remplaces pas l’investissement indiciel… tu construis par-dessus ?
Moi : Exactemen
VOO+0,64%
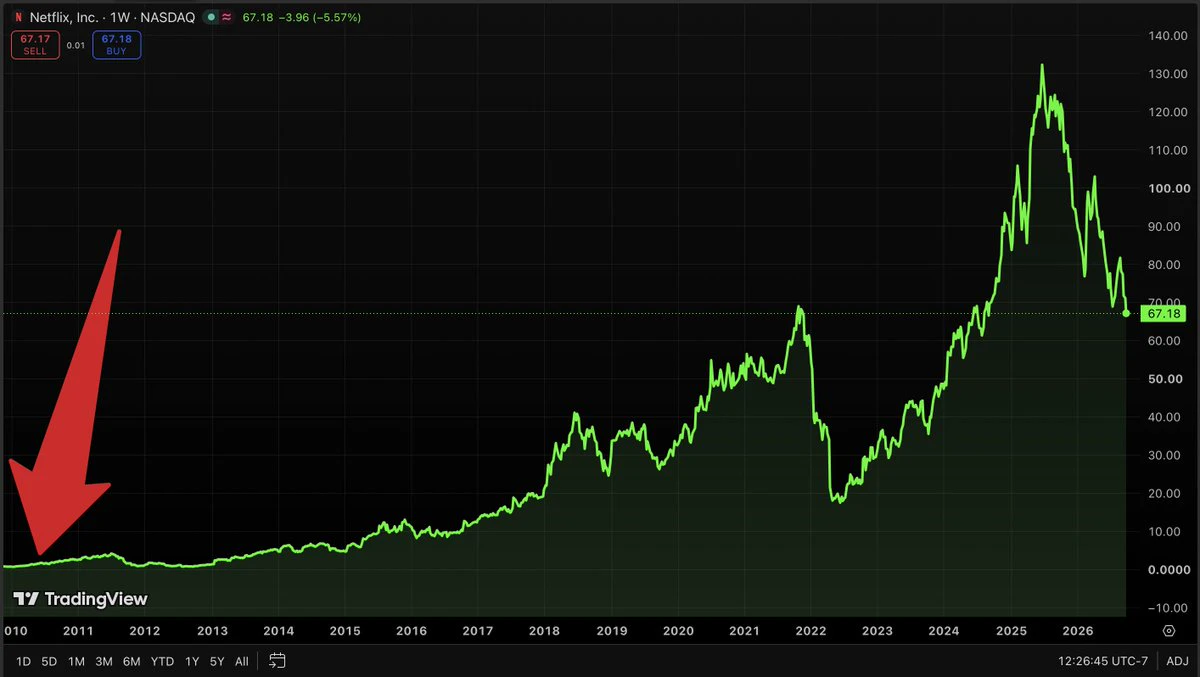
Si vous aviez investi 10 000 dollars dans $NFLX en 2010, vous seriez riche aujourd’hui. Eh bien… voyons ce qui se serait passé si, comme par miracle, vous n’aviez rien fait et aviez conservé votre investissement jusqu’à aujourd’hui.
Fin 2010, cela représente environ 31 800 dollars. La première année, votre mise a triplé. Cela semble facile.
En 2011, ils augmentent fortement les prix, tentent de scinder l’entreprise en deux et l’action chute de 61 %. Vos 31 800 dollars ne valent plus qu’environ 12 500 dollars. Vous n’avez rien fait.
Fin 2021… environ 760 000 dollars.
Puis ils perdent des abonn
post-image
NFLX+0,61%
Si vous aviez investi 10 000 dollars dans $AMD en 2010, vous seriez riche aujourd'hui.
Bon... voyons ce qui se serait passé si, d'une manière ou d'une autre, vous n'aviez rien fait et aviez conservé vos actions jusqu'à aujourd'hui.
Fin 2012, vos 10 000 dollars valent environ 2 500 dollars. Baisse de 75 %. Vous n'avez rien fait.
En juillet 2015, l'action atteint 1,62 dollar. Vos 10 000 dollars ne valent plus qu'environ 1 670 dollars. Après 5 ans, vous êtes en baisse de 83 %. Les gens parlent de la faillite imminente d'AMD. Vous n'avez rien fait.
Fin 2016, vous repassez enfin au-dessus de 10 00
AMD-0,29%
L'élément le plus sous-estimé dans la vente d'un put sécurisé par un portefeuille à 2 ans...
Vous n'avez pas besoin de le conserver pendant 2 ans.
Avril 2025. Panique liée aux droits de douane. Tout le monde avait peur et payait le prix fort pour des puts afin de se protéger. J'ai donc vendu des puts à 2 ans.
Environ 3 mois plus tard, le marché avait rebondi... et plus personne ne voulait payer cher pour des puts. Tout le monde voulait de nouveau des calls.
Les puts que j'avais vendus au prix fort ne valaient soudainement plus qu'une fraction de ce montant. Je les ai rachetés et j'ai conservé
post-image
$AMD a commencé cette année à environ 214 dollars. Il est à environ 610 dollars aujourd’hui.
Voyez maintenant ce que fait un call couvert.
Disons que vous déteniez 100 actions début février. AMD venait de chuter à environ 192 dollars. Vous vendez un call couvert à 220 dollars pour un petit « revenu ».
Fin avril, AMD est à environ 348 dollars. À un moment de sa hausse, le titre a franchi 220 dollars et vos actions ont été rachetées.
Aujourd’hui, il est à environ 610 dollars. Cela représente 390 dollars par action au-dessus de votre prix d’exercice. Sur seulement 100 actions… 39 000 dollars que
AMD-0,29%
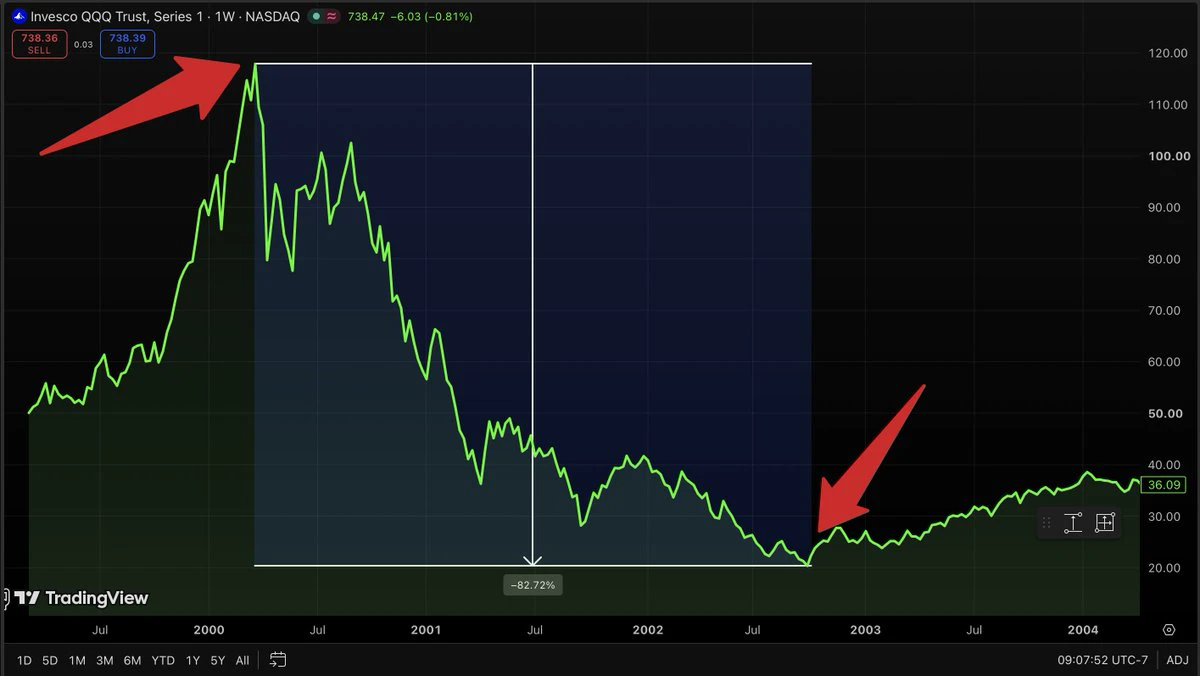
Le pire jour de l'histoire pour acheter le Nasdaq $Q , c'était le 27 mars 2000.
117,75 $ par action. Le sommet absolu de la bulle Internet.
En octobre 2002, il valait 20,06 $. En baisse de 82 %.
Il a fallu environ 15 ans rien que pour revenir à l'équilibre... et ce, AVEC les dividendes réinvestis.
Mais si vous aviez acheté ce jour précis et n'aviez rien fait, aujourd'hui, cela vaudrait environ 740 $. Environ 7 fois votre mise avec les dividendes.
Maintenant, la personne qui a acheté en octobre 2002 à 20 $... cela représente environ 37 fois la mise sur le seul cours.
Le même fonds. La seule cho
post-image
NDAQ+2,09%
  • 2
  • 1
Investisseur particulier : J’ai tout vendu en avril dernier quand l’histoire des droits de douane a éclaté.
Moi : D’accord. Quand es-tu revenu sur le marché ?
Investisseur particulier : J’attendais d’abord que les choses se calment.
Moi : Se sont-elles calmées ?
Investisseur particulier : …pas vraiment. Chaque semaine, il y avait un nouveau gros titre.
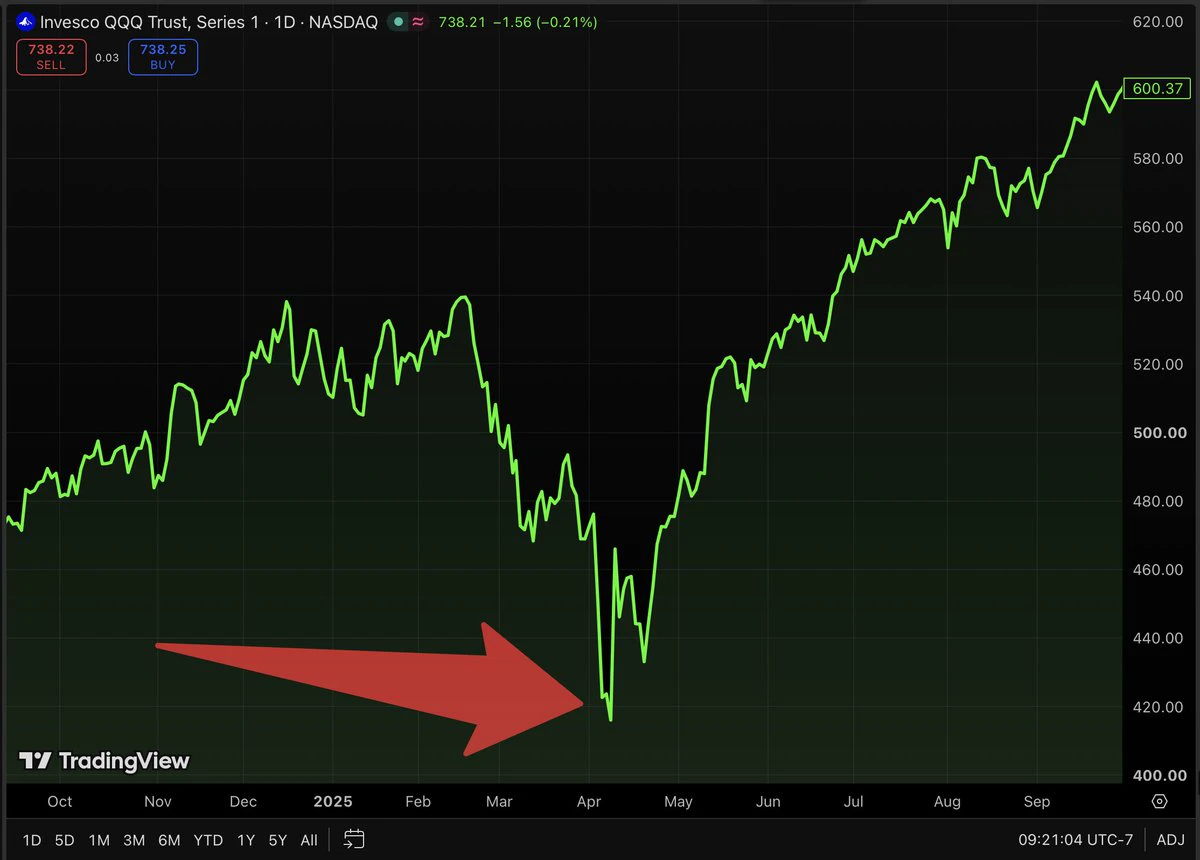
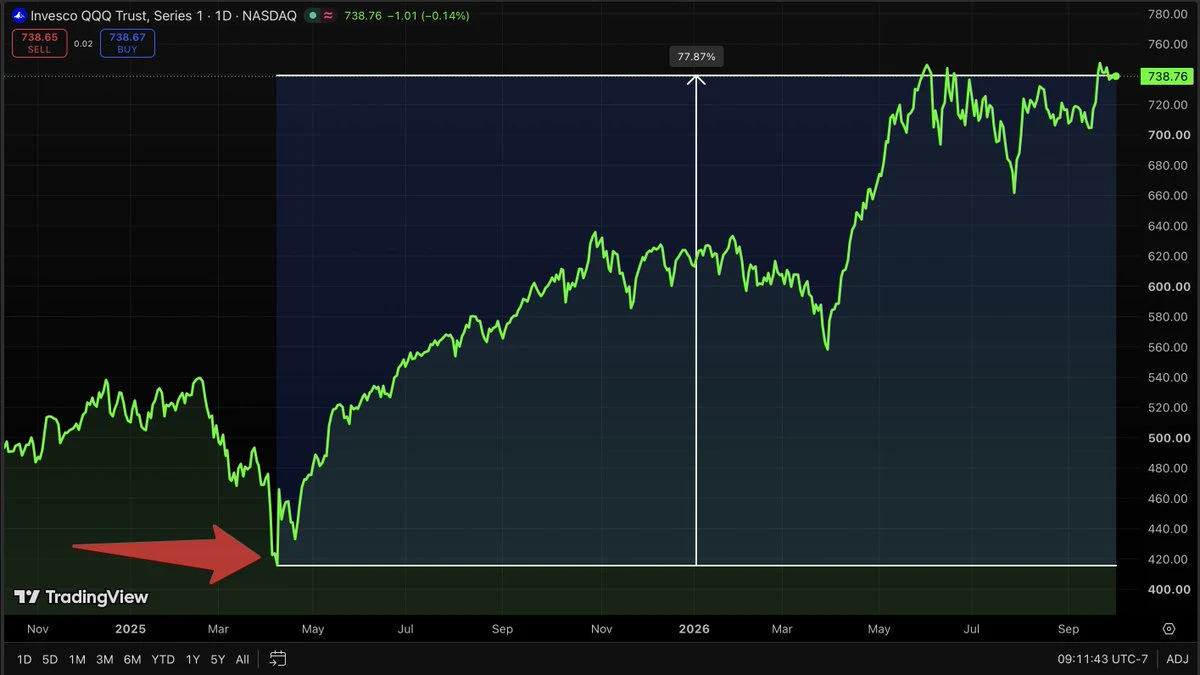
Moi : Le Nasdaq $Q a clôturé à 415 dollars le 8 avril 2025. Il est maintenant au-dessus de 738 dollars. C’est une hausse de plus de 77 %.
Investisseur particulier : Mince…
Moi : Tu veux savoir ce que je faisais cette semaine-là ?
Investisseur pa
post-image
NDAQ+2,09%
  • 9
  • 1
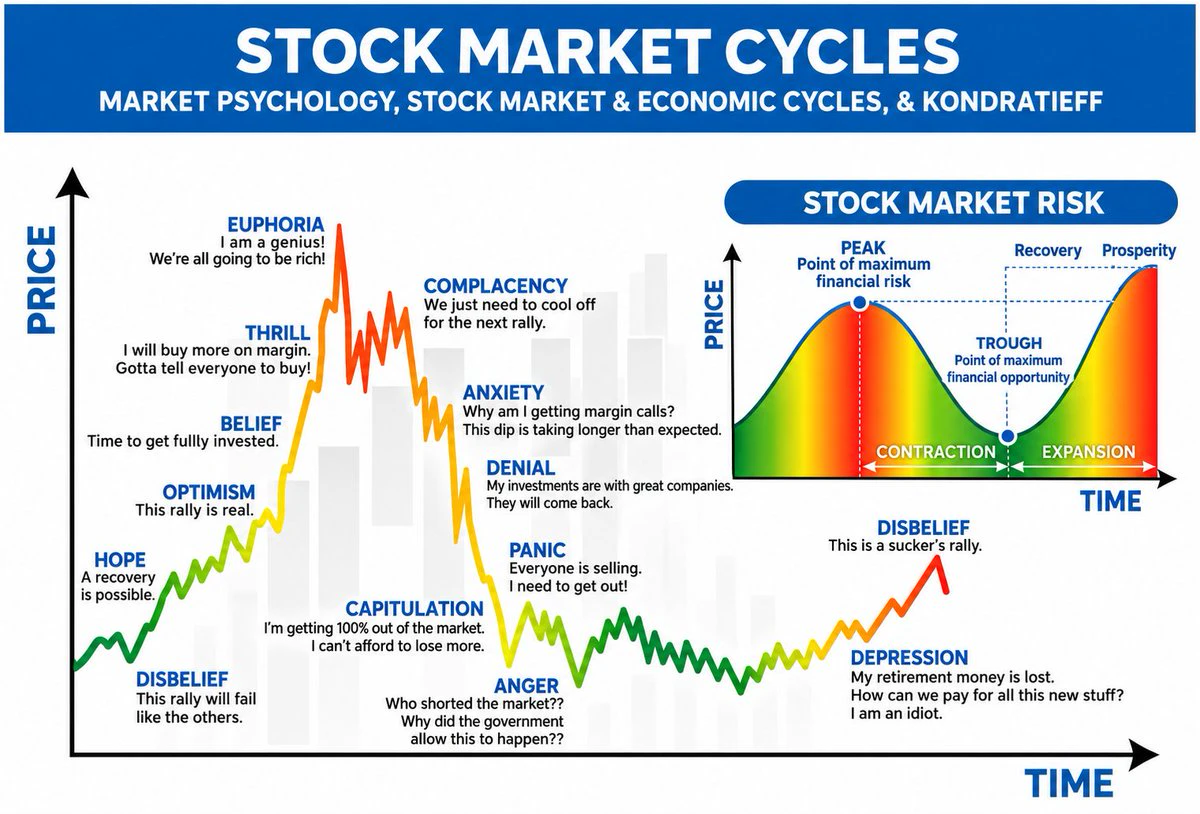
Le marché boursier ne s’effondre pas.
Il offre des rabais.
Votre tolérance émotionnelle détermine si vous voyez une opportunité ou une dévastation.
post-image
En 12 ans d'investissement, je n'ai rencontré personne qui soit devenu riche en vendant des options hebdomadaires.
Pas une seule personne.
J'en ai rencontré beaucoup qui ont connu un excellent mois. Quelques-uns ont même connu quelques excellentes années.
Puis un mois catastrophique a tout repris... parce qu'une option hebdomadaire est un pari sur la direction que prendra une action en 5 jours, et personne ne le sait. Ni moi ni vous.
Les personnes que je connais qui se sont réellement constitué un patrimoine grâce aux options sont plutôt ennuyeuses dans leur approche.
Elles détiennent d'excell
post-image
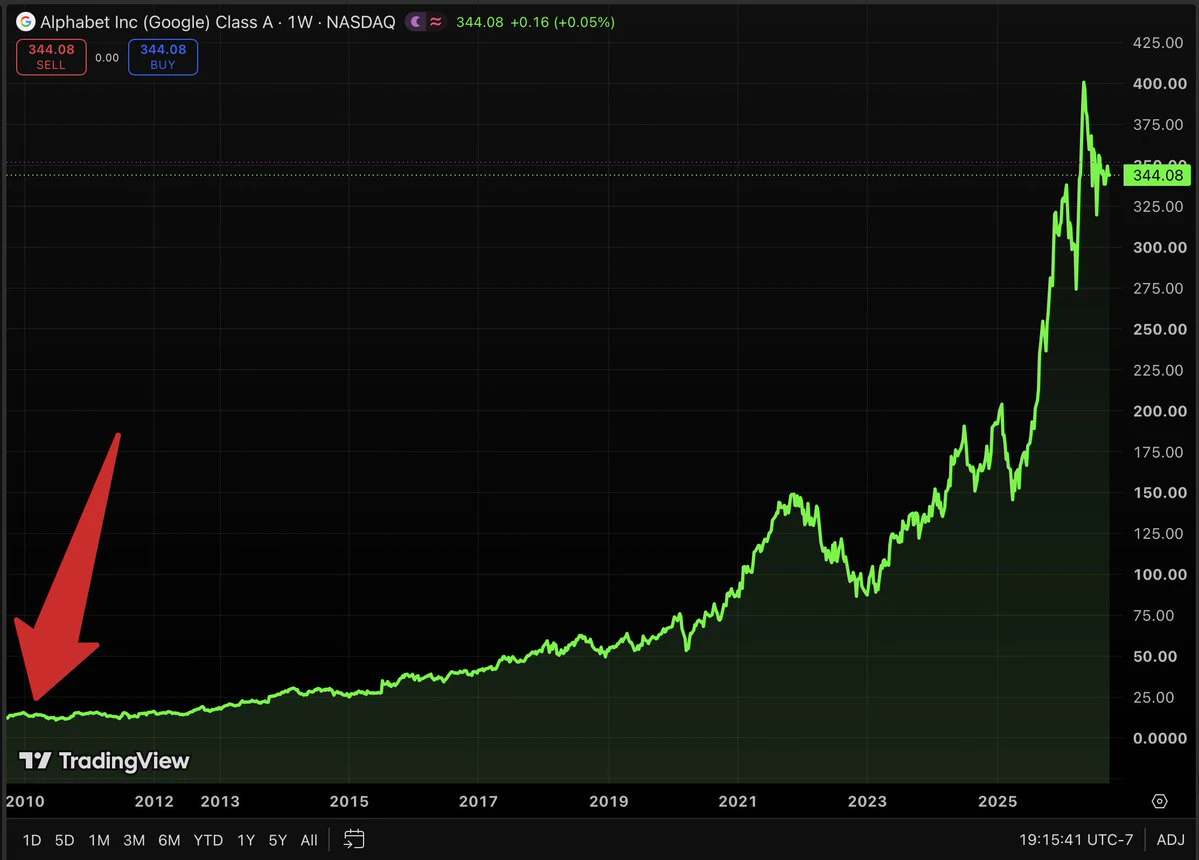
Si vous aviez placé 10 000 dollars dans $GOOGL en 2010, vous seriez riche aujourd'hui.
Eh bien… voyons ce qui se serait passé si, d'une manière ou d'une autre, vous n'aviez rien fait et aviez conservé jusqu'à maintenant.
La première année, 2010 se termine en baisse de 4 %. Vous êtes déjà dans le rouge. Vous n'avez rien fait.
En 2014, il baisse à nouveau. « Le mobile tue l'activité publicitaire de Google. » Vous n'avez rien fait.
À la fin de 2021, vos 10 000 dollars valent environ 92 000 dollars.
Puis 2022 arrive. Baisse de 39 % en un an. Les 92 000 dollars tombent à environ 56 000 dollars. Vou
post-image
GOOGL+0,87%