Fermsy

vip
Âge 1.9Année
Pic de niveau 0
Créateur Web3
Aucun contenu pour l'instant
Ma voiture vaut environ 28 000 $.
Je pourrais la vendre.
Placer ces 28 000 $ sur un compte d’épargne à rendement élevé rapportant 4,5 %.
Cela représenterait environ 1 260 $ d’intérêts par an.
Utiliser cette somme pour les services de covoiturage et les transports en commun au lieu de payer l’essence, l’assurance et l’entretien.
Dix ans plus tard, il me resterait toujours près des 28 000 $ initiaux, au lieu d’une voiture valant peut-être 9 000 $ après la dépréciation, les réparations et cinq années de remboursements si je l’avais financée.
Alors, posséder une voiture ne signifie peut-être pas a
Je viens de parler avec un collègue.
Son frère veut prendre un nouveau camion en leasing.
Son camion actuel est entièrement payé, 0 $ par mois.
Le nouveau camion qu’il veut lui coûterait 980 $ par mois à 9,8 % pendant 72 mois.
Il a fait les calculs, lui a montré le total des intérêts, l’augmentation de l’assurance et la dépréciation dès le premier jour.
Son frère a dit qu’il se moquait des chiffres, qu’il voulait simplement le camion et que le travail de mon collègue était de « trouver une solution ».
C’est la réalité de nombreux ménages en ce moment. Une personne fait les calculs, une autre v
Mon oncle boomer a dit que l’or était une « relique » et que la Bourse était la seule chose qui comptait.
J’ai plutôt fait le calcul pour sa première maison.
Prix médian d’une maison neuve en 1971 : $25,200. Cours de l’or cette année-là : $35/oz. Cela représentait 720 onces pour la maison.
Cours actuel de l’or : ~$4,300/oz. 720 onces = $3,096,000.
Prix médian d’une maison neuve aujourd’hui : ~$420,000.
Oui, les maisons sont plus grandes aujourd’hui. Elles ne sont pas 12 fois plus grandes.
Il ne s’est pas enrichi en étant intelligent avec son argent.
Il s’est enrichi en achetant avant que le do
Mon frère et moi nous disputions au sujet du prix actuel de l’assurance automobile, alors il a ressorti son ancienne police d’assurance de 2019.
Même couverture. Même voiture (entièrement payée, aucun accident, aucune contravention).
2019 : 89 $/mois.
2026 : 214 $/mois.
Rien n’a changé pour lui. Aucun sinistre. Aucune infraction. Aucune amélioration de la police.
Cela fait 125 $ de plus par mois pour exactement la même protection sur exactement la même voiture.
On nous a dit que c’était à cause des pénuries de puces électroniques.
Puis on nous a dit que c’était à cause des coûts de réparation.
Les villes doivent construire de vrais studios et appartements d’une chambre à proximité des emplois, afin que les jeunes travailleurs aient réellement une chance de vivre près de leur lieu de travail.
Au lieu de cela, les promoteurs continuent de construire des appartements « de luxe » d’une chambre à 2 400 $/mois, avec une piscine sur le toit et un spa pour chiens dont personne n’a demandé la présence.
Un studio à 2 400 $ n’est pas un logement abordable. Un spa pour chiens n’est pas un besoin essentiel.
Le coût du foncier et de la construction a augmenté, c’est certain. Mais la décision de p
Ma facture d’électricité a augmenté de 80 $ cette année. Rien n’a changé chez moi.
Voici ce qui a changé : les centres de données qui font fonctionner l’IA devraient consommer jusqu’à 15 % de toute l’électricité aux États-Unis d’ici 2030, contre presque rien il y a quelques années.
Les entreprises de services publics dépensent des milliards pour construire de nouvelles centrales électriques et lignes de transport afin de suivre la demande, et répercutent la majeure partie de ces coûts sur les consommateurs ordinaires, et non sur les entreprises technologiques à l’origine de cette demande.
Ces
JE LE RÉPÈTE :
ÇA DEVRAIT ÊTRE ILLÉGAL de facturer un supplément à quelqu’un qui choisit « crédit » plutôt que « débit » au moment du paiement.
Les réseaux de cartes perçoivent déjà leurs frais dans les deux cas. Le commerçant a déjà économisé de l’argent en n’ayant pas à gérer d’espèces.
Ils ont simplement trouvé un poste de facturation que vous ne remettrez pas en question à la caisse, et l’ont transformé en argent gratuit à chaque passage de carte, des millions de fois par jour.
Mon fournisseur d’accès à Internet a augmenté ma facture de 40 $ cette année.
Même débit. Même routeur. Les mêmes pannes chaque fois qu’il pleut.
J’ai appelé pour demander à quoi correspondait cette augmentation.
« Des investissements dans les infrastructures et la hausse des coûts opérationnels. »
J’ai donc demandé si mon débit Internet était plus rapide. Non.
Plus fiable ? Non.
Un nouvel équipement ? Non.
Je paie simplement 480 $ de plus par an pour exactement le même service qui se met en mémoire tampon pendant un appel Zoom.
J’ai demandé si le prix redescendrait une fois que leurs « coûts
Suze Orman a rendu plus d'Américains riches pour la retraite et au bord de la précarité qu'aucun homme vivant.
Ma collègue Denise a versé le montant maximal sur son 401k pendant 19 années d'affilée. Elle n'a jamais manqué une seule cotisation. Elle a suivi à la lettre le précepte « payez-vous en premier ». $340,000 dormaient sur ce compte à 52 ans.
L'entreprise a procédé à des licenciements en mars. Ses indemnités de départ ont pris fin en juin. Le loyer était dû en juillet.
Elle a appelé le gestionnaire de son 401k pour se renseigner sur un retrait pour difficultés financières. Le retrait a é
personne ne vous prévient de ça quand vous décrochez votre premier « vrai » emploi :
•le trajet vous prend une heure dans chaque sens, non rémunérée, et apparemment c’est devenu normal
•vous arrêtez de faire des plans les soirs de semaine parce que vous savez que vous les annulerez de toute façon dès que 6pm arrive
•vos congés payés existent sur le papier, mais les prendre signifie revenir avec deux fois plus de travail, alors vous… ne les prenez tout simplement pas
•vous commencez à mesurer votre semaine en comptant le nombre de jours avant vendredi, dès le lundi matin
•vos loisirs devien
SOYONS HONNÊTES SUR CE QUE LE LOYER EST CENSÉ ÊTRE :
Le paiement d’un toit, de quatre murs et de quelqu’un qui veille à ce que le logement reste habitable.
Il n’était jamais censé être un pari sur le montant qu’un algorithme pense que vous tolérerez avant de partir.
Les propriétaires n’ont pas renforcé l’immeuble cette année. Ils ont simplement trouvé un logiciel qui fixe le loyer au plus près de votre seuil de rupture, puis ont appelé cela le « prix du marché ».
La hausse des loyers, ce n’est pas le marché qui s’exprime.
C’est un tableur, détenu par quelqu’un qui n’a jamais vu la fuite au pla
donc les entreprises ont décidé qu’un salaire minimum de 20 $ en 2009 devrait toujours être de 7,25 $ aujourd’hui
et que les soins de santé, qui étaient autrefois un avantage professionnel, devraient maintenant coûter 12 000 $ par an en plus de votre salaire
et qu’une pension, qui était autrefois garantie, devrait maintenant être un 401k qui perd 20 % chaque fois qu’elles ont besoin d’une "correction"
et qu’un loyer qui représentait 25 % des revenus devrait maintenant en représenter 45 %
et maintenant, elles décident que vous devriez travailler jusqu’à 70 ans parce que la Sécurité sociale "ne
un homme au DMV a attendu 3 heures pour renouveler son permis de conduire.
arrivé au guichet. La machine a scanné son ancien permis, signalé son adresse comme « non vérifiée » et l’a envoyé dans une autre file.
nouvelle file : encore 2 heures.
pendant ce temps, l’identité de quelqu’un a été usurpée et utilisée pour ouvrir quatre cartes de crédit le mois dernier, et la banque n’en a signalé aucune avant que l’homme ne l’appelle lui-même.
le système n’a aucun mal à demander à une personne réelle de prouver qu’elle est bien réelle, deux fois.
il est simplement incapable de repérer quand quelqu’un
Mon père boomer m’a dit de simplement renoncer à quelques cafés au lait et que j’aurais un apport en un rien de temps.
Je gagne 58,000 $ par an.
Prix médian d’un logement ici : 395,000 $. Apport de 20 % : 79,000 $.
J’épargne environ 350 $ par mois quand tout va bien.
Cela représente 19 ans de mois sans aucun imprévu. Pas de problème de voiture, pas de soins dentaires, pas d’augmentation de loyer, pas de vie.
Il a acheté sa première maison à 26 ans après avoir épargné l’équivalent de 4 mois de salaire.
Puis il m’a dit que je ne le voulais tout simplement pas assez.
Les travailleurs restaient autrefois dans la même entreprise pendant 20, 30, voire 40 ans.
Puis les entreprises ont changé les règles du jeu.
Les dirigeants ont obtenu des augmentations de plusieurs millions.
Les actionnaires ont reçu des milliards grâce aux rachats d’actions.
Pendant ce temps, les travailleurs ont subi :
• des salaires stagnants
• des coûts de santé plus élevés
• moins d’avantages sociaux
• des licenciements
• des horaires plus longs
Puis les entreprises se sont demandé :
« Pourquoi les travailleurs ne sont-ils plus loyaux ? »
Parce que la loyauté va dans les deux sens.
Vous
Personne ne vous prépare vraiment à ce qui se passe lorsque vos parents vieillissent.
Pas à l’aspect émotionnel. À l’aspect financier.
Une maison de retraite peut coûter des milliers de dollars chaque mois.
Medicare peut ne pas couvrir les soins de longue durée dont votre famille a réellement besoin.
Alors, quelqu’un doit payer.
L’argent vient peut-être de l’épargne de vos parents.
Peut-être de leur compte de retraite.
Peut-être de l’argent dont vous espériez hériter.
Et s’ils n’ont plus d’argent ?
Cela devient votre problème.
Vous commencez par aider à payer les factures. Puis les courses. En
Vous pouvez travailler 40 heures par semaine, être présent chaque jour, éviter de manger au restaurant, résilier des abonnements, profiter des promotions et continuer malgré tout à vous sentir fauché.
Gagnez $18 de l’heure et votre revenu mensuel brut est d’environ $3,100.
Déduisez maintenant les impôts.
Puis payez $1,500+ de loyer.
Ajoutez un crédit automobile, l’assurance, l’essence, les courses, les charges, la facture de téléphone et toutes les autres dépenses liées au simple fait d’exister.
Et nous n’avons même pas encore parlé des frais de garde d’enfants, des factures médicales, des prê
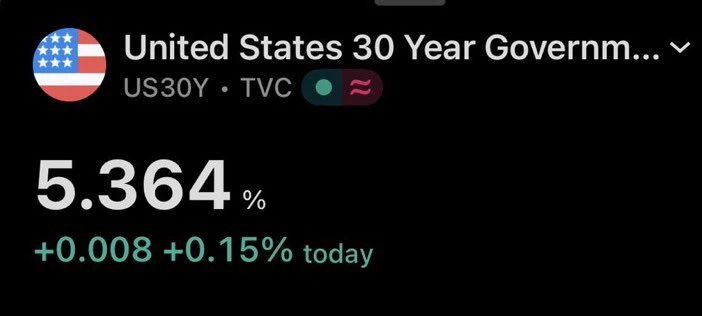
Je viens de réaliser que si vous aviez $11m qui traînait, les bons du Trésor à 30 ans vous rapporteraient à eux seuls ~$600k par an, garanti, pendant les 30 prochaines années.
Pas de travail. Pas de stress. Pas besoin d’anticiper les marchés.
Pourquoi quelqu’un disposant d’une telle somme ferait-il littéralement autre chose ?
(Et pourquoi le fait de « simplement avoir $11 million » peut-il servir de point de départ à des conseils financiers que personne d’autre ne peut utiliser ?)
post-image
Un gars de ma salle de sport a cessé de venir il y a quelques mois. Je l’ai croisé la semaine dernière et il m’a dit que sa fille souffrait d’une maladie auto-immune rare.
7 mois. C’est le temps qu’il a fallu pour épuiser 15 ans d’économies. Aucune dette, jamais. Une entreprise qu’il avait bâtie à partir de rien. Un fonds pour les études de sa fille, resté intact depuis sa naissance.
Disparus. Pas pour une opération. Pas pour un traitement expérimental. Simplement pour le coût mensuel du seul médicament qui la maintient dans un état stable, après l’assurance, après les recours, après deux refu