DanielRomero

vip
Âge 5.8Année
Pic de niveau 5
Aucun contenu pour l'instant
$RDW se fait dominer par les drones
$AVAV et $RDW sont les deux gagnants du programme LRR, avec une valeur contractuelle de $1B
$AVAV a déclaré se rapprocher de 90 % des attributions
Pourquoi ?
$AVAV a été catégorique : les drones de Redwire ne sont pas performants
Lors du dernier appel :
« Le facteur le plus important pour moi, outre le fait que nous livrions, est que le produit soit performant sur le terrain et que la satisfaction des combattants lorsqu’ils ont nos systèmes entre les mains, par rapport à nos concurrents, soit extrêmement élevée.
Qu’est-ce que cela signifie ? Cela signifie qu
post-image
RDW+2,52%
AVAV+2,32%
Sur $CCXI
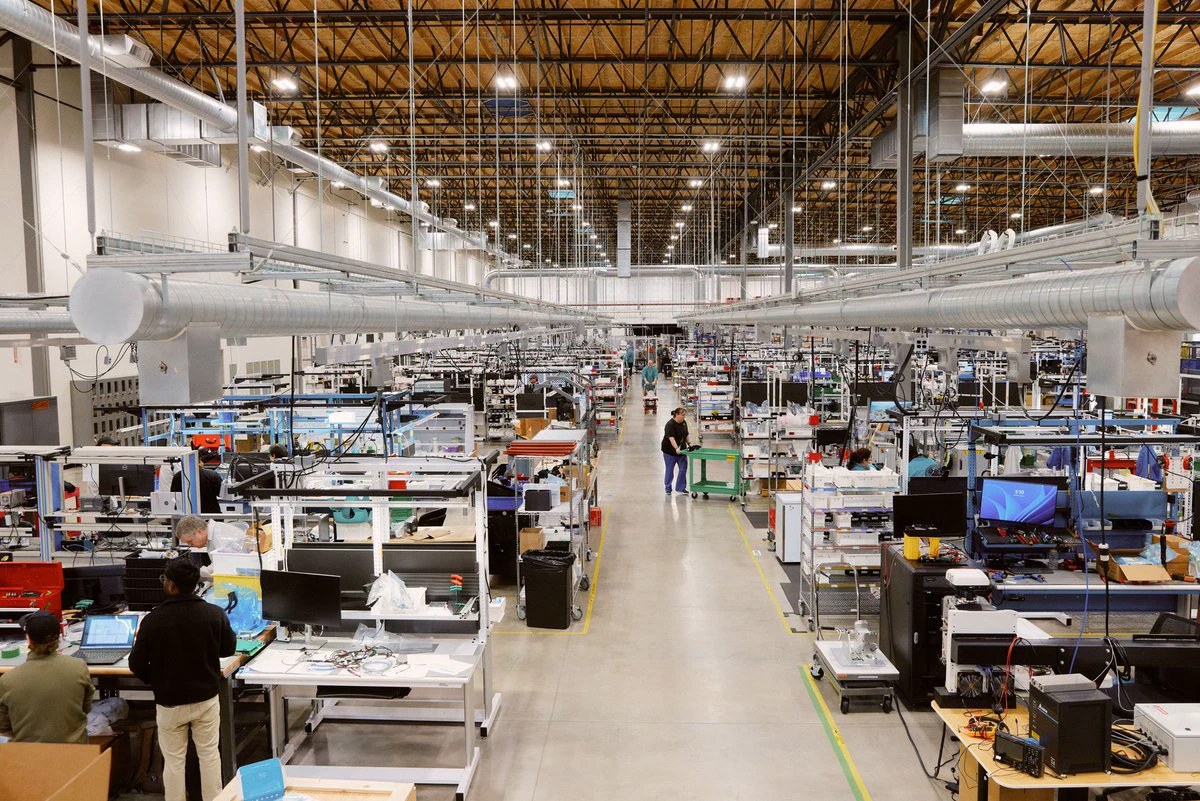
Je ne sais pas si cela peut rivaliser avec la production et l’efficacité de $TSLA
Je pense qu’avec les humanoïdes, comme avec les voitures, tout se jouera sur la fabrication, et non sur la technologie
En 2021, nous avions tellement de SPAC avec des voitures vraiment bonnes, mais combien ont survécu ? Presque aucune
post-image
TSLA-0,64%
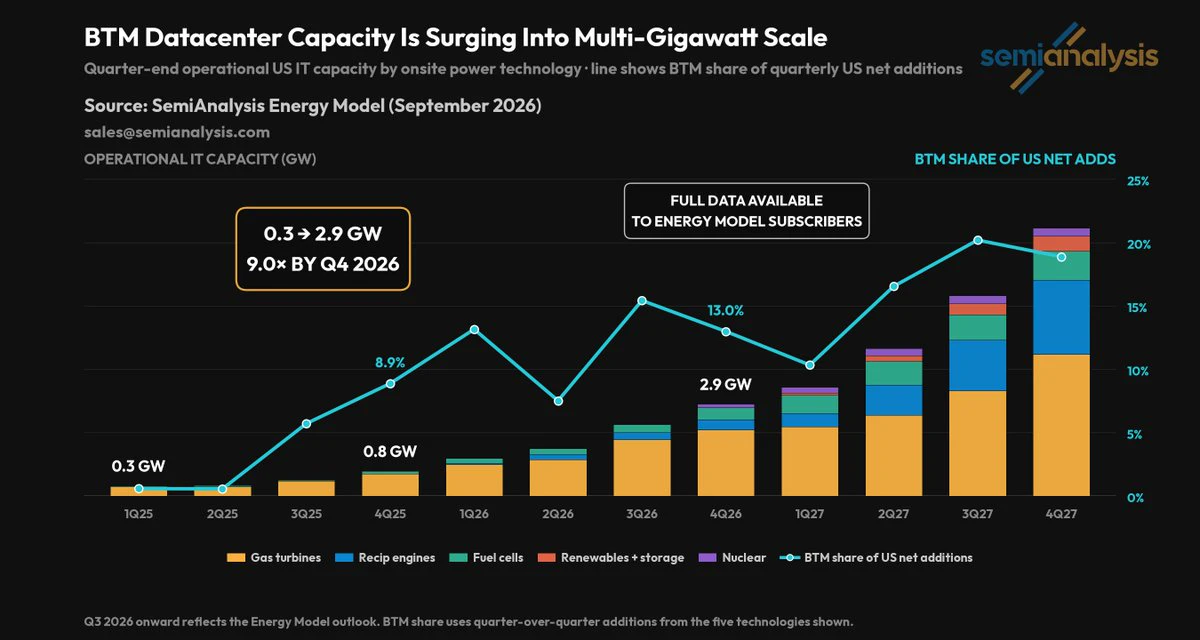
Répartition de la production d'électricité BTM de SemiAnalysis jusqu'en 2027
Croissance fulgurante
$BE $GEV $INIO
post-image
BE+0,83%
GEV+0,85%
$NVDA Les engagements hors bilan explosent
SemiAnalysis estime que Nvidia pourrait avoir 2,5 billions de dollars de passifs et d’engagements contractuels d’ici l’exercice 2031, dont $800B d’engagements d’approvisionnement et de capacité
Une grande partie de ces engagements reste hors bilan, car elle consiste en obligations d’achat futures, accords avec des fournisseurs cloud, baux qui n’ont pas encore commencé et garanties conditionnelles
Nvidia sécurise des approvisionnements, de la capacité dans les centres de données et des infrastructures plusieurs années à l’avance
Si la demande en IA co
NVDA+0,60%
TrendForce : « Le GPU n’est pas le goulot d’étranglement. »
La DRAM, les disques durs et l’ABF sont à l’origine des pénuries qui empêchent l’expédition d’un plus grand nombre de puces HPC.
DRAM0,00%
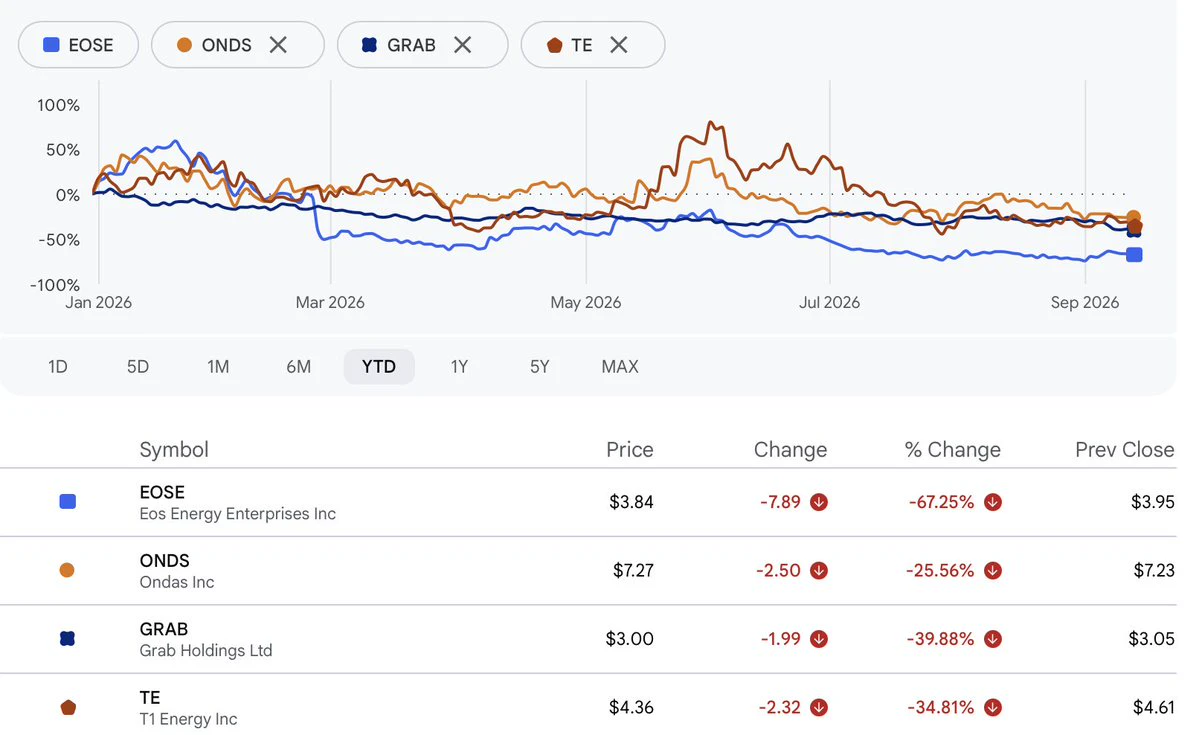
À un moment donné, tout le monde sur X était optimiste à propos de $TE
Et de $ONDS
Et de $EOSE
Et de $GRAB
Chaque sommet coïncidait avec l’arrivée des investisseurs particuliers sur le marché
Il y a 1 % d’investisseurs particuliers avisés qui détectent les tendances à leurs débuts
Les 99 % restants sont ceux qui achètent au sommet
Ignorez simplement le battage médiatique
post-image
TE-1,71%
ONDS+0,20%
EOSE+6,80%
GRAB-3,64%
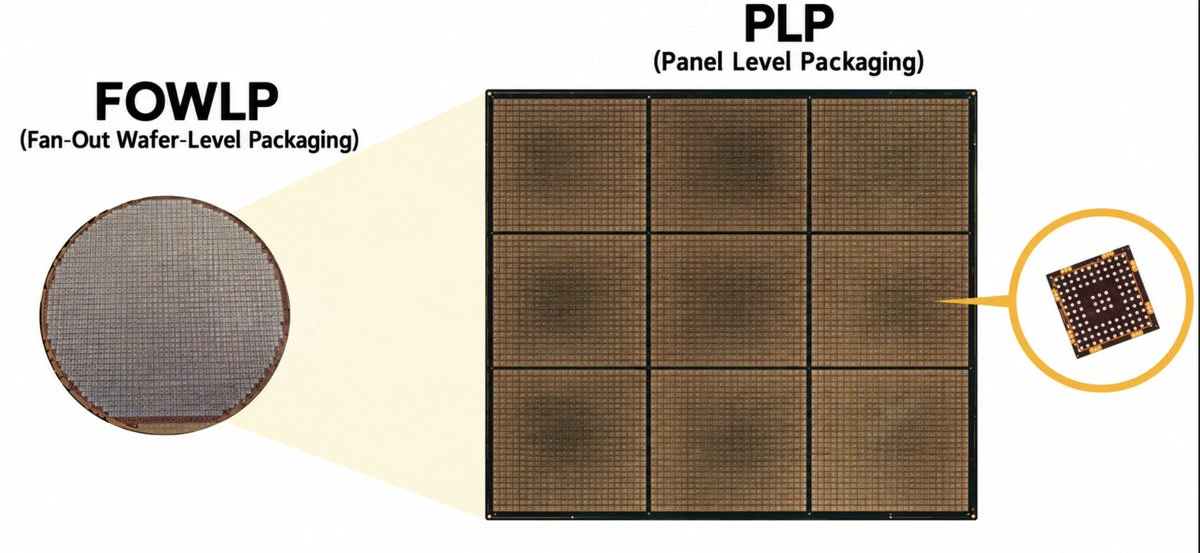
Le FOPLP arrive, et voici les plans des principaux fournisseurs de packaging avancé :
· Powertech (PTI) : 510 × 515 mm. Montée en puissance : 2027
· $ASX : 310 × 310 mm. Montée en puissance : 2027
· $TSM : 310 × 310 mm. Montée en puissance : 2028
· Samsung : 415 × 510 mm. Montée en puissance : 2028
· Rapidus : 600 × 600 mm. Montée en puissance : 2029
· $AMKR : 650 × 650 mm. Montée en puissance : 2028
· $INTC : classe 510/515 mm. Montée en puissance : 2029
post-image
ASX+0,10%
TSM-1,13%
AMKR-1,48%
INTC-0,06%
$KIOXIA prépare une cotation ADR aux États-Unis pour avril-juin 2027
Kioxia veut tirer parti de la vigueur du marché de la mémoire pour attirer des capitaux étrangers
Kioxia discute d’accords à long terme avec des clients de centres de données et des entreprises, dont certains s’étendent au-delà de 2029, et souhaite que ces accords couvrent environ 50 % de son volume d’expéditions prévu pour 2028
Les SSD d’entreprise deviennent un moteur de croissance de plus en plus important. Sa série CM a déjà été adoptée et qualifiée par de grands clients d’entreprises et hyperscalers, tandis que Kioxia d
post-image
NVDA+0,60%
SNDK-1,29%
Je pense que ce sera un non-événement pour les actions liées à l’IA
Ces entreprises ne veulent pas ralentir l’IA
Ce n’est que de la rhétorique publique
Elles veulent ralentir leurs concurrents
Elles veulent s’institutionnaliser et ne faire qu’un avec le gouvernement afin de devenir un cartel d’État propulsé par l’IA
Mais elles ne cesseront pas de construire et de se développer, et vous le verrez lorsque les nouveaux contrats, centres de données et baux continueront d’affluer
post-image
  • 1
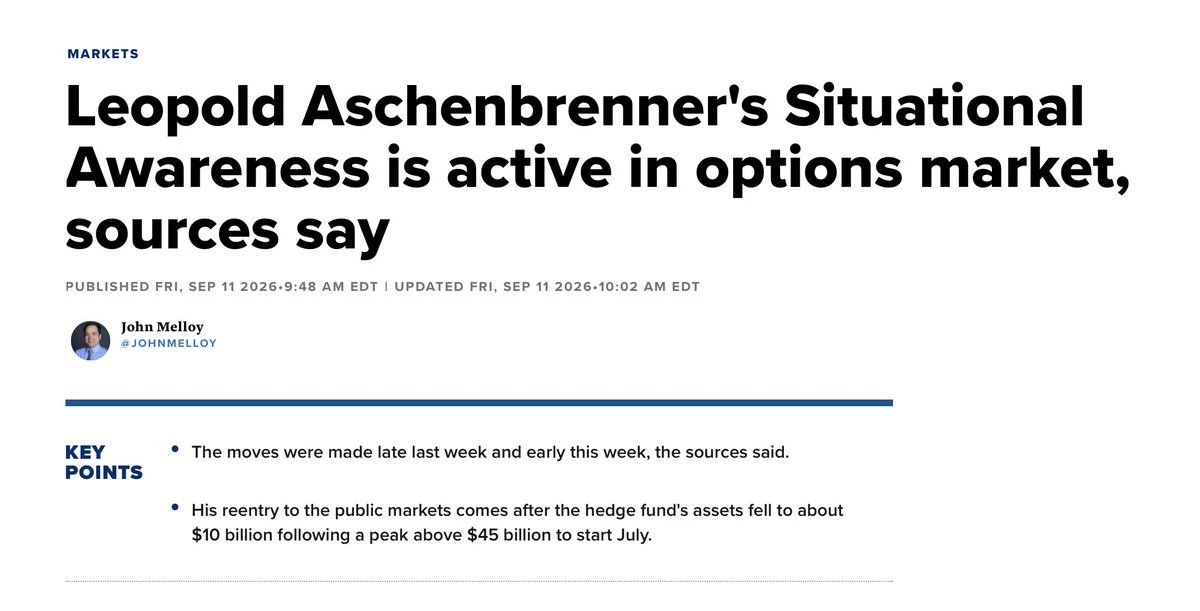
Tu me dis donc que Leopold a commencé à acheter des options d'achat,
et que quelques jours plus tard, les actions de l'IA ont chuté à la suite des nouvelles prévisions de ralentissement,
alors que sa femme est cheffe de cabinet chez Anthropic ?
Tu me dis qu'il n'était pas au courant ?
Alors pourquoi a-t-il acheté des options d'achat ?
Bizarre
post-image
L’essor des serveurs d’IA déclenche une nouvelle pénurie de MLCC
La demande en serveurs d’IA entraîne un nouveau cycle de pénurie de MLCC, avec une offre qui devrait rester tendue jusqu’en 2027 et potentiellement jusqu’en 2028 si la demande en IA edge se renforce
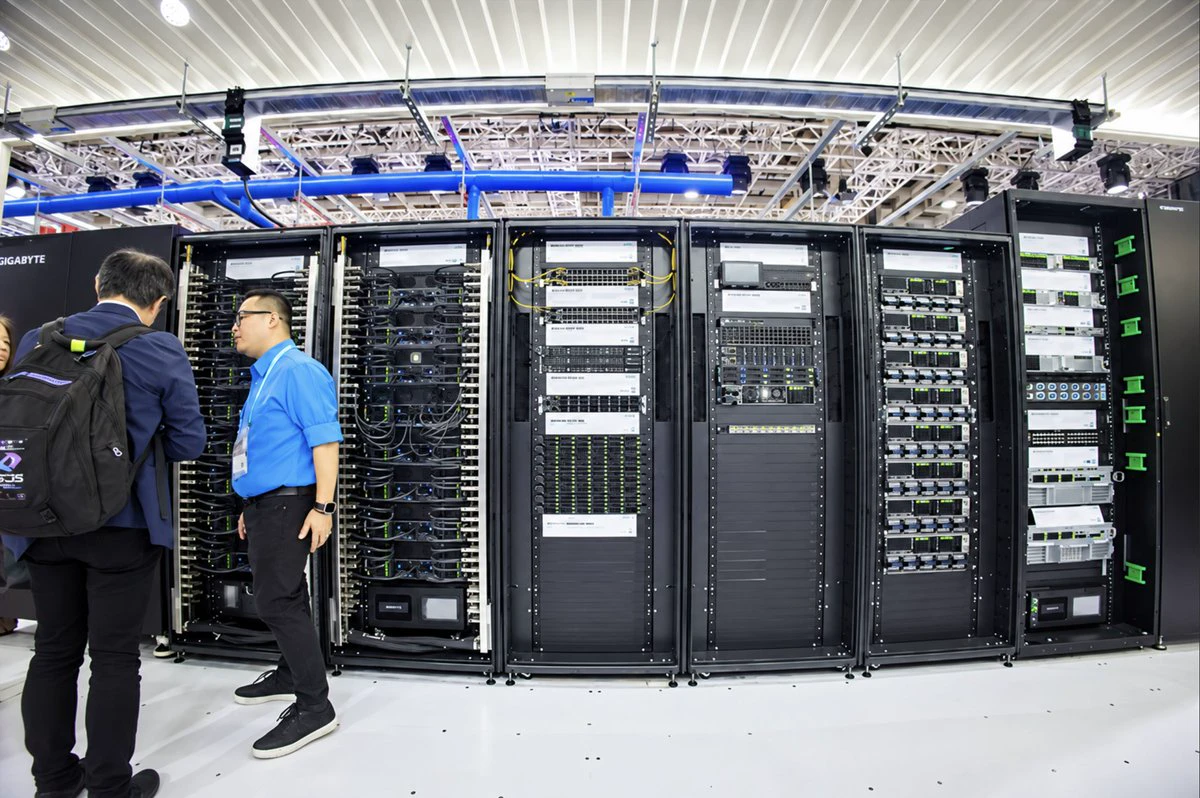
Un seul rack de serveur d’IA peut nécessiter 300 000–400 000 condensateurs, bien plus que de résistances ou d’inductances, faisant des MLCC l’un des principaux goulots d’étranglement des composants passifs
Murata et Samsung Electro-Mechanics restent les leaders des MLCC haut de gamme pour serveurs d’IA, notamment pour les composants c
post-image
Pourquoi $ONTO est-il si bon marché ?
Qu'est-ce que je rate ?
ONTO-2,38%
Je suis surpris de n’avoir vu personne souligner cela
> $ORCL prévoit 90–95 milliards de dollars de dépenses d’investissement brutes pour l’exercice 2027
> $IREN prévoit 25–30 milliards de dollars de dépenses d’investissement pour l’exercice 2027
Oracle a une capitalisation boursière de $480B
IREN a une capitalisation boursière de $17B
Les gens réalisent-ils seulement à quel point l’ampleur visée par IREN est hallucinante ?
ORCL-3,02%
IREN-3,67%
Le déploiement des substrats en verre de Samsung Electro-Mechanics prend du retard
Ses modules TGV sont évalués par $TSM depuis 2–3 mois, mais les tests de fiabilité ont pris plus d'un mois de plus que prévu. Certains fournisseurs d'équipements auraient par conséquent été invités à retarder leurs commandes
SEMCO avait initialement prévu de lancer la production de masse de substrats en verre autour de 2027, mais sa coentreprise GlaSSEM a désormais repoussé ses activités à grande échelle à 2028. Ce retard reflète la vérification continue de la fiabilité, la stabilisation des procédés, l'amélior
post-image
  • 2
  • 2
Actions notables les moins performantes de 2026
Toujours intéressant de voir ce qui ne fonctionne pas du tout
Vertical Aerospace | $EVTL -90%
Enhanced Group | $ENHA -84%
Microvast | $MVST -78%
Eos Energy | $EOSE -65%
Polestar | $PSNY -65%
The Trade Desk | $TTD -63%
ZoomInfo | $GTM -63%
FuboTV | $FUBO -63%
Lucid | $LCID -60%
Upwork | $UPWK -58%
Serve Robotics | $SERV -58%
Enovix | $EN -57%
Boston Scientific | $BSX -55%
Flutter Entertainment | $FLUT -54%
Planet Fitness | $PLNT -54%
Lululemon | $LULU -54%
Wingstop | $WING -54%
Klarna | $KLAR -53%
Intuit | $INTU -53%
Opendoor | $OPEN -52%
Joby Avi
La mémoire n'est plus un produit de base
Du moins, pas complètement
Et cette tendance ne fait que s'accélérer
Dans dix ans, la mémoire ne sera pas davantage considérée comme un produit de base que ce que $TSM ou $INTC vendent
La HBM est aujourd'hui la première étape de cette tendance, et la Chine en est la preuve
CXMT n'atteint qu'un rendement de 25 % sur la HBM3, contre plus de 90 % pour SK Hynix
L'entreprise peine à transposer son savoir-faire en fabrication de DRAM à la HBM en raison de sa complexité bien plus élevée
Et ce, même si CXMT utilise 3 000 TSV par pile de HBM3, contre plus de 8
post-image
TSM-1,13%
INTC-0,06%
SK Hynix+4,08%
SKHY-0,45%
SKHYV-0,98%
  • 1
$NVDA La demande en IA crée un nouveau goulot d'étranglement dans les tests de puces haut de gamme, selon Digitimes
La demande en puces d'IA crée une pénurie d'équipements de test de puces haut de gamme, en particulier de cartes de sondes et de sockets de test
Nvidia paierait des prix plus élevés pour s'assurer une grande part de la capacité disponible, ce qui contraint TSMC et d'autres entreprises de semi-conducteurs à rechercher davantage de fournisseurs
Le problème est particulièrement grave aux premières étapes du développement des puces, lorsque les entreprises testent encore des prototyp
post-image
NVDA+0,60%
TSM-1,13%
DIGITIMES rapporte que la demande de serveurs d’IA reste très forte, mais que les déséquilibres entre composants s’aggravent, les déficits d’approvisionnement atteignant 15–20 % pour la mémoire, les processeurs, les PCB et les MLCC
Le problème devrait persister jusqu’en septembre
Vera Rubin a déjà commencé ses expéditions de production, les volumes de serveurs devant encore accélérer au T4 2026 et devenir une importante source de revenus en 2027. La demande reste également forte pour les systèmes Nvidia des séries H et GB, les serveurs ASIC et les serveurs généralistes
Les résultats des fabric
post-image
NVDA+0,60%
$AAPL a bâti une $5T entreprise en prenant des produits existants et en les améliorant de 10 %
Ils n’ont rien fait de véritablement révolutionnaire depuis l’iPhone, mais faire en sorte que les consommateurs se sentent en sécurité lorsqu’ils dépensent leur argent durement gagné pour des produits Apple a largement suffi
post-image
AAPL-0,51%
  • 2
  • 1
$AMD à la conférence Citi Global TMT
« Nous n’avons pas encore donné énormément de détails, mais nous avons certaines ambitions internes en matière de silicium pour l’inférence à ultra-faible latence, qui pourraient s’intégrer à notre architecture via des chiplets. »
L’acquisition de Taalas et le partenariat avec Cerebras ne sont que les premiers pas de $AMD dans l’inférence à ultra-faible latence
L’objectif est de développer ce silicium en interne à l’avenir, et la tendance que nous verrons probablement sera celle d’ASIC de plus en plus spécialisés, conçus pour des charges de travail spécifiq
post-image
AMD+2,25%
  • 1