#美股财报季 #英特尔 #作手分析
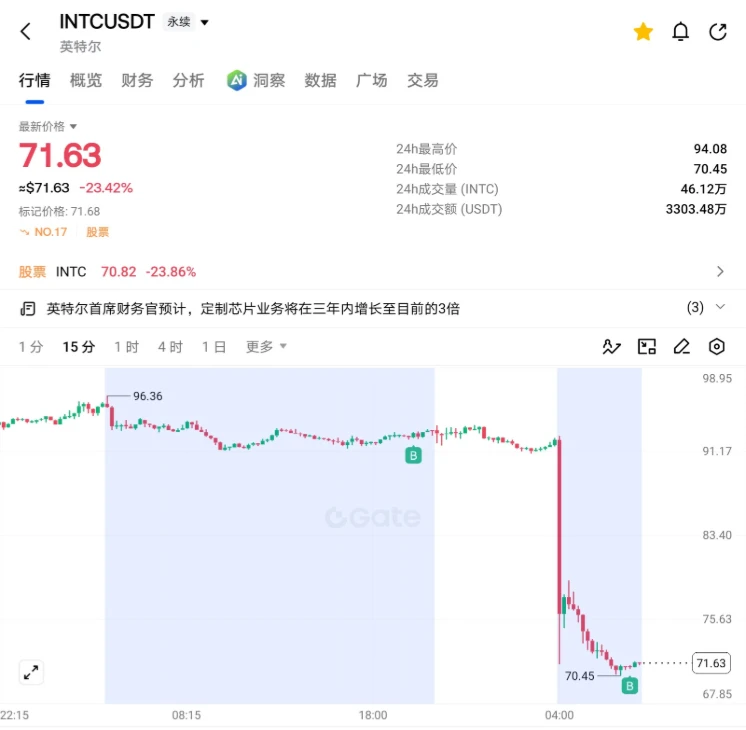
Le BPA bondit de 126 %, mais Intel chute de 22 % ? Que redoute vraiment le marché ?
Tôt ce matin, Intel a publié ses résultats financiers du troisième trimestre 2026. Les chiffres ne sont pas mauvais : chiffre d’affaires de 16,5 milliards de dollars, en hausse de 21 % sur un an ; BPA ajusté de 0,52 dollar, supérieur aux prévisions du marché de 0,40 dollar et en hausse de 126 % sur un an. Les revenus des activités de centres de données et d’IA ont atteint 7,3 milliards de dollars, en hausse de 78 % sur un an.
Alors, pourquoi le contrat INTC sur GATE a-t-il chuté jusqu’à environ 22 % ?
Le problème ne concerne pas le passé, mais l’avenir.
Premièrement, les prévisions pour le quatrième trimestre sont nettement inférieures aux attentes : le chiffre d’affaires devrait s’établir entre 15 et 16 milliards de dollars, contre environ 17,07 milliards attendus par le marché ; le BPA ajusté est prévu à 0,25 dollar, contre 0,43 dollar attendu.
Deuxièmement, les capacités de production et la chaîne d’approvisionnement restent des goulets d’étranglement. L’explosion dans une usine en Israël devrait peser sur le chiffre d’affaires des deux prochains trimestres. La demande en IA est certes forte, mais Intel n’est pas encore en mesure de répondre pleinement aux besoins du marché.
Troisièmement, l’activité PC reste sous pression et la hausse des prix de la mémoire renchérit le coût des appareils. Parallèlement, la prévision de marge brute passe de 44,1 % au troisième trimestre à 38 % au quatrième trimestre, et l’entreprise ne prévoit pas non plus de dégager un flux de trésorerie disponible positif cette année.
Quel est mon point de vue ?
Je pense que les activités d’Intel dans l’IA et les centres de données offrent toujours un potentiel à long terme, mais que les pressions opérationnelles à court terme ne doivent pas être ignorées. Aujourd’hui, j’ai renforcé ma position avec une petite quantité après la forte baisse. Mon objectif est de tenter de profiter d’un rebond après une survente, et non de prétendre que nous avons atteint le plancher.
Pour la suite, je vais surtout surveiller si le cours parvient à se stabiliser, si le rebond peut franchir les résistances à court terme et si le cours tient lors d’un repli. S’il continue à inscrire de nouveaux plus bas, j’arrêterai de renforcer ma position et réévaluerai la situation.
À retenir : les fondamentaux déterminent ce qui mérite notre attention, tandis que la structure des prix détermine le moment d’entrer sur le marché. Une forte baisse ne signifie pas nécessairement que le titre est bon marché ; des résultats supérieurs aux attentes ne garantissent pas non plus une hausse du cours.
Pensez-vous que cette baisse d’Intel soit due à un choc négatif à court terme, ou que le retournement des fondamentaux ne soit pas encore arrivé ?
Le BPA bondit de 126 %, mais Intel chute de 22 % ? Que redoute vraiment le marché ?
Tôt ce matin, Intel a publié ses résultats financiers du troisième trimestre 2026. Les chiffres ne sont pas mauvais : chiffre d’affaires de 16,5 milliards de dollars, en hausse de 21 % sur un an ; BPA ajusté de 0,52 dollar, supérieur aux prévisions du marché de 0,40 dollar et en hausse de 126 % sur un an. Les revenus des activités de centres de données et d’IA ont atteint 7,3 milliards de dollars, en hausse de 78 % sur un an.
Alors, pourquoi le contrat INTC sur GATE a-t-il chuté jusqu’à environ 22 % ?
Le problème ne concerne pas le passé, mais l’avenir.
Premièrement, les prévisions pour le quatrième trimestre sont nettement inférieures aux attentes : le chiffre d’affaires devrait s’établir entre 15 et 16 milliards de dollars, contre environ 17,07 milliards attendus par le marché ; le BPA ajusté est prévu à 0,25 dollar, contre 0,43 dollar attendu.
Deuxièmement, les capacités de production et la chaîne d’approvisionnement restent des goulets d’étranglement. L’explosion dans une usine en Israël devrait peser sur le chiffre d’affaires des deux prochains trimestres. La demande en IA est certes forte, mais Intel n’est pas encore en mesure de répondre pleinement aux besoins du marché.
Troisièmement, l’activité PC reste sous pression et la hausse des prix de la mémoire renchérit le coût des appareils. Parallèlement, la prévision de marge brute passe de 44,1 % au troisième trimestre à 38 % au quatrième trimestre, et l’entreprise ne prévoit pas non plus de dégager un flux de trésorerie disponible positif cette année.
Quel est mon point de vue ?
Je pense que les activités d’Intel dans l’IA et les centres de données offrent toujours un potentiel à long terme, mais que les pressions opérationnelles à court terme ne doivent pas être ignorées. Aujourd’hui, j’ai renforcé ma position avec une petite quantité après la forte baisse. Mon objectif est de tenter de profiter d’un rebond après une survente, et non de prétendre que nous avons atteint le plancher.
Pour la suite, je vais surtout surveiller si le cours parvient à se stabiliser, si le rebond peut franchir les résistances à court terme et si le cours tient lors d’un repli. S’il continue à inscrire de nouveaux plus bas, j’arrêterai de renforcer ma position et réévaluerai la situation.
À retenir : les fondamentaux déterminent ce qui mérite notre attention, tandis que la structure des prix détermine le moment d’entrer sur le marché. Une forte baisse ne signifie pas nécessairement que le titre est bon marché ; des résultats supérieurs aux attentes ne garantissent pas non plus une hausse du cours.
Pensez-vous que cette baisse d’Intel soit due à un choc négatif à court terme, ou que le retournement des fondamentaux ne soit pas encore arrivé ?