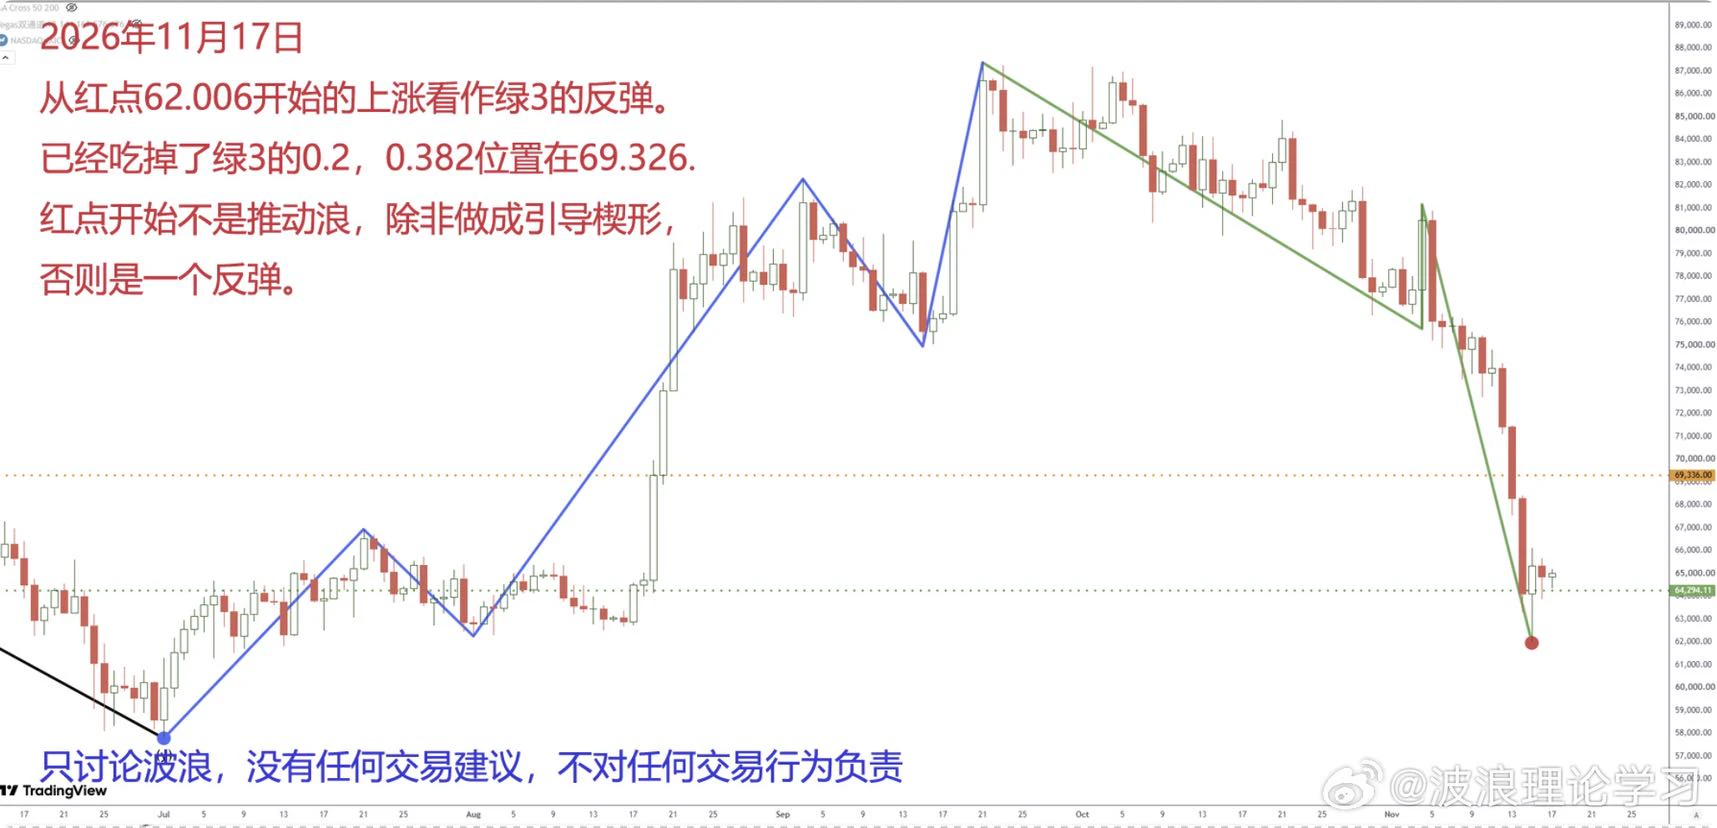
#美联储哈玛克支持渐进式加息 Dans ce contexte, le Bitcoin a déjà baissé par anticipation, passant brièvement sous les 62 000 dollars le 15 novembre. La suite dépendra surtout du niveau auquel les hausses de taux s’arrêteront et de l’arrivée ou non de nouveaux acheteurs.
Pourquoi dire qu’il a déjà résisté pendant un certain temps
· Il n’a pas chuté lorsque la hausse des taux a été actée : après la hausse de 25 points de base de la Fed en septembre, le Bitcoin a clôturé autour de 76 200 dollars.
· Les positions de base des institutions sont plus importantes : les actifs totaux des ETF au comptant s’élèvent à environ 103 milliards de dollars, ce qui rend peu probable qu’une mauvaise nouvelle déclenche une vague de ventes en chaîne.
· La baisse est désormais plus marquée : à la mi-novembre, le Bitcoin est passé sous les 70 000 dollars, soit plus de 30 % en dessous du sommet de l’année précédente. Quelles évolutions sont possibles
· Hausse de 25 points de base en décembre : le marché l’a déjà largement intégrée, l’impact devrait donc être relativement limité.
· Le taux terminal est sans cesse revu à la hausse : si deux ou trois autres hausses ont lieu l’année prochaine, les pressions pourraient se prolonger jusqu’au milieu de l’année.
· Hausse de 50 points de base : sa probabilité n’est actuellement que légèrement supérieure à 10 %, ce qui en fait un risque extrême.
· Arrivée de nouveaux acheteurs : si les ETF continuent d’enregistrer des entrées nettes, le cours peut se stabiliser ; si la demande faiblit, une chute brutale devient plus probable.
Ainsi, une hausse progressive des taux ne fera pas nécessairement s’effondrer le Bitcoin immédiatement. Le véritable danger serait une révision à la hausse continue du taux terminal, accompagnée de sorties de capitaux des ETF.
La Fed, plus restrictive, a déjà entraîné une baisse des actifs risqués. La suite dépendra surtout de la capacité du rendement des bons du Trésor américain à 10 ans à plafonner autour de 5,2 %.
Ceux qui n’ont pas résisté
· La chaîne du calcul informatique pour l’IA : le 16 novembre, Nvidia a chuté de 4,12 %, entraînant dans sa baisse l’indice des semi-conducteurs de Philadelphie.
· Les valeurs technologiques à forte valorisation : le ratio cours/bénéfices prévisionnel du S&P 500 est passé de plus de 23 fois, son sommet de l’année, à moins de 18 fois.
· L’or : le taux d’intérêt réel est monté à environ 2,9 %, et le cours de l’or est passé sous les 3 900 dollars.
Ceux qui peuvent encore tenir un certain temps
· Le marché américain dans son ensemble : les bénéfices du troisième trimestre ont progressé d’environ 30 %, et les cours n’ont reculé que d’environ 3 % par rapport à leur sommet.
· Les actions de Chine continentale et de Hong Kong : leurs valorisations sont déjà peu élevées, le ratio cours/bénéfices de l’indice Hang Seng étant d’environ 10,8 fois.
· Les banques et les valeurs à dividendes : les entreprises dont les flux de trésorerie sont stables sont au contraire davantage recherchées par les investisseurs lorsque les taux sont élevés.
Quand le marché pourrait nettement s’affaiblir
Si le rendement des bons du Trésor américain à 10 ans continue de grimper ou si les prévisions de bénéfices des entreprises sont revues à la baisse, le marché pourrait connaître à nouveau en 2022 une double baisse des actions et des obligations. À l’inverse, tant que les taux à long terme cessent de monter sans relâche, les pressions sur les valeurs technologiques et l’or s’atténueront.
Ainsi, une Fed plus restrictive ne provoquera pas nécessairement une baisse généralisée. Le véritable danger serait une détérioration simultanée des taux et des bénéfices.
Dans un contexte où la Fed se montre plus restrictive, le Bitcoin et les autres actifs risqués peuvent être analysés ensemble à court terme, mais uniquement pour examiner les pressions communes liées aux hausses de taux et à la liquidité. Pour une allocation à long terme, il faut les traiter séparément.
Pourquoi peut-on les analyser ensemble
· Les facteurs qui les influencent sont les mêmes : une Fed plus restrictive fait monter les rendements des bons du Trésor américain et le dollar, ce qui entraîne des sorties de capitaux des actifs à haut risque. Le Bitcoin et les valeurs technologiques sont donc tous deux sous pression.
· Leurs évolutions sont étroitement corrélées : entre la fin de 2025 et le début de 2026, la corrélation entre le Bitcoin et le S&P 500 a temporairement atteint environ 0,55.
· Le Bitcoin est plus volatil : les institutions le considèrent souvent comme une « version amplifiée du Nasdaq » ; en cas de baisse, il chute généralement plus fortement.
Pourquoi faut-il les distinguer
· Le coefficient de corrélation n’est pas égal à 1 : 0,55 signifie que les deux évoluent globalement dans le même sens, mais que l’ampleur de leurs hausses et de leurs baisses diffère considérablement.
· Le Bitcoin suit aussi sa propre dynamique : le jour de la publication, en août, du compte rendu d’une réunion au ton restrictif, le Bitcoin est au contraire passé de 64 000 dollars à près de 70 000 dollars.
· L’or évolue différemment : il a reculé le même jour que le Bitcoin, mais leur corrélation à long terme est faible. Il ne faut donc pas les classer simplement dans la même catégorie.
· Les sources de risque diffèrent : le Bitcoin est également influencé par les flux des ETF, la réglementation et les transactions sur la chaîne, qui sont peu liés au marché des actions américaines.
Pour les tests de résistance, on peut regrouper le Bitcoin et les valeurs technologiques, et traiter l’or séparément. Plus la période d’observation est courte, plus il est pertinent de les regrouper ; pour une allocation à long terme, il faut les évaluer séparément.