






**Reprise généralisée ou rebond marqué ? La meilleure séance du S&P 500 en sept mois décryptée**
**Le verdict d’abord**
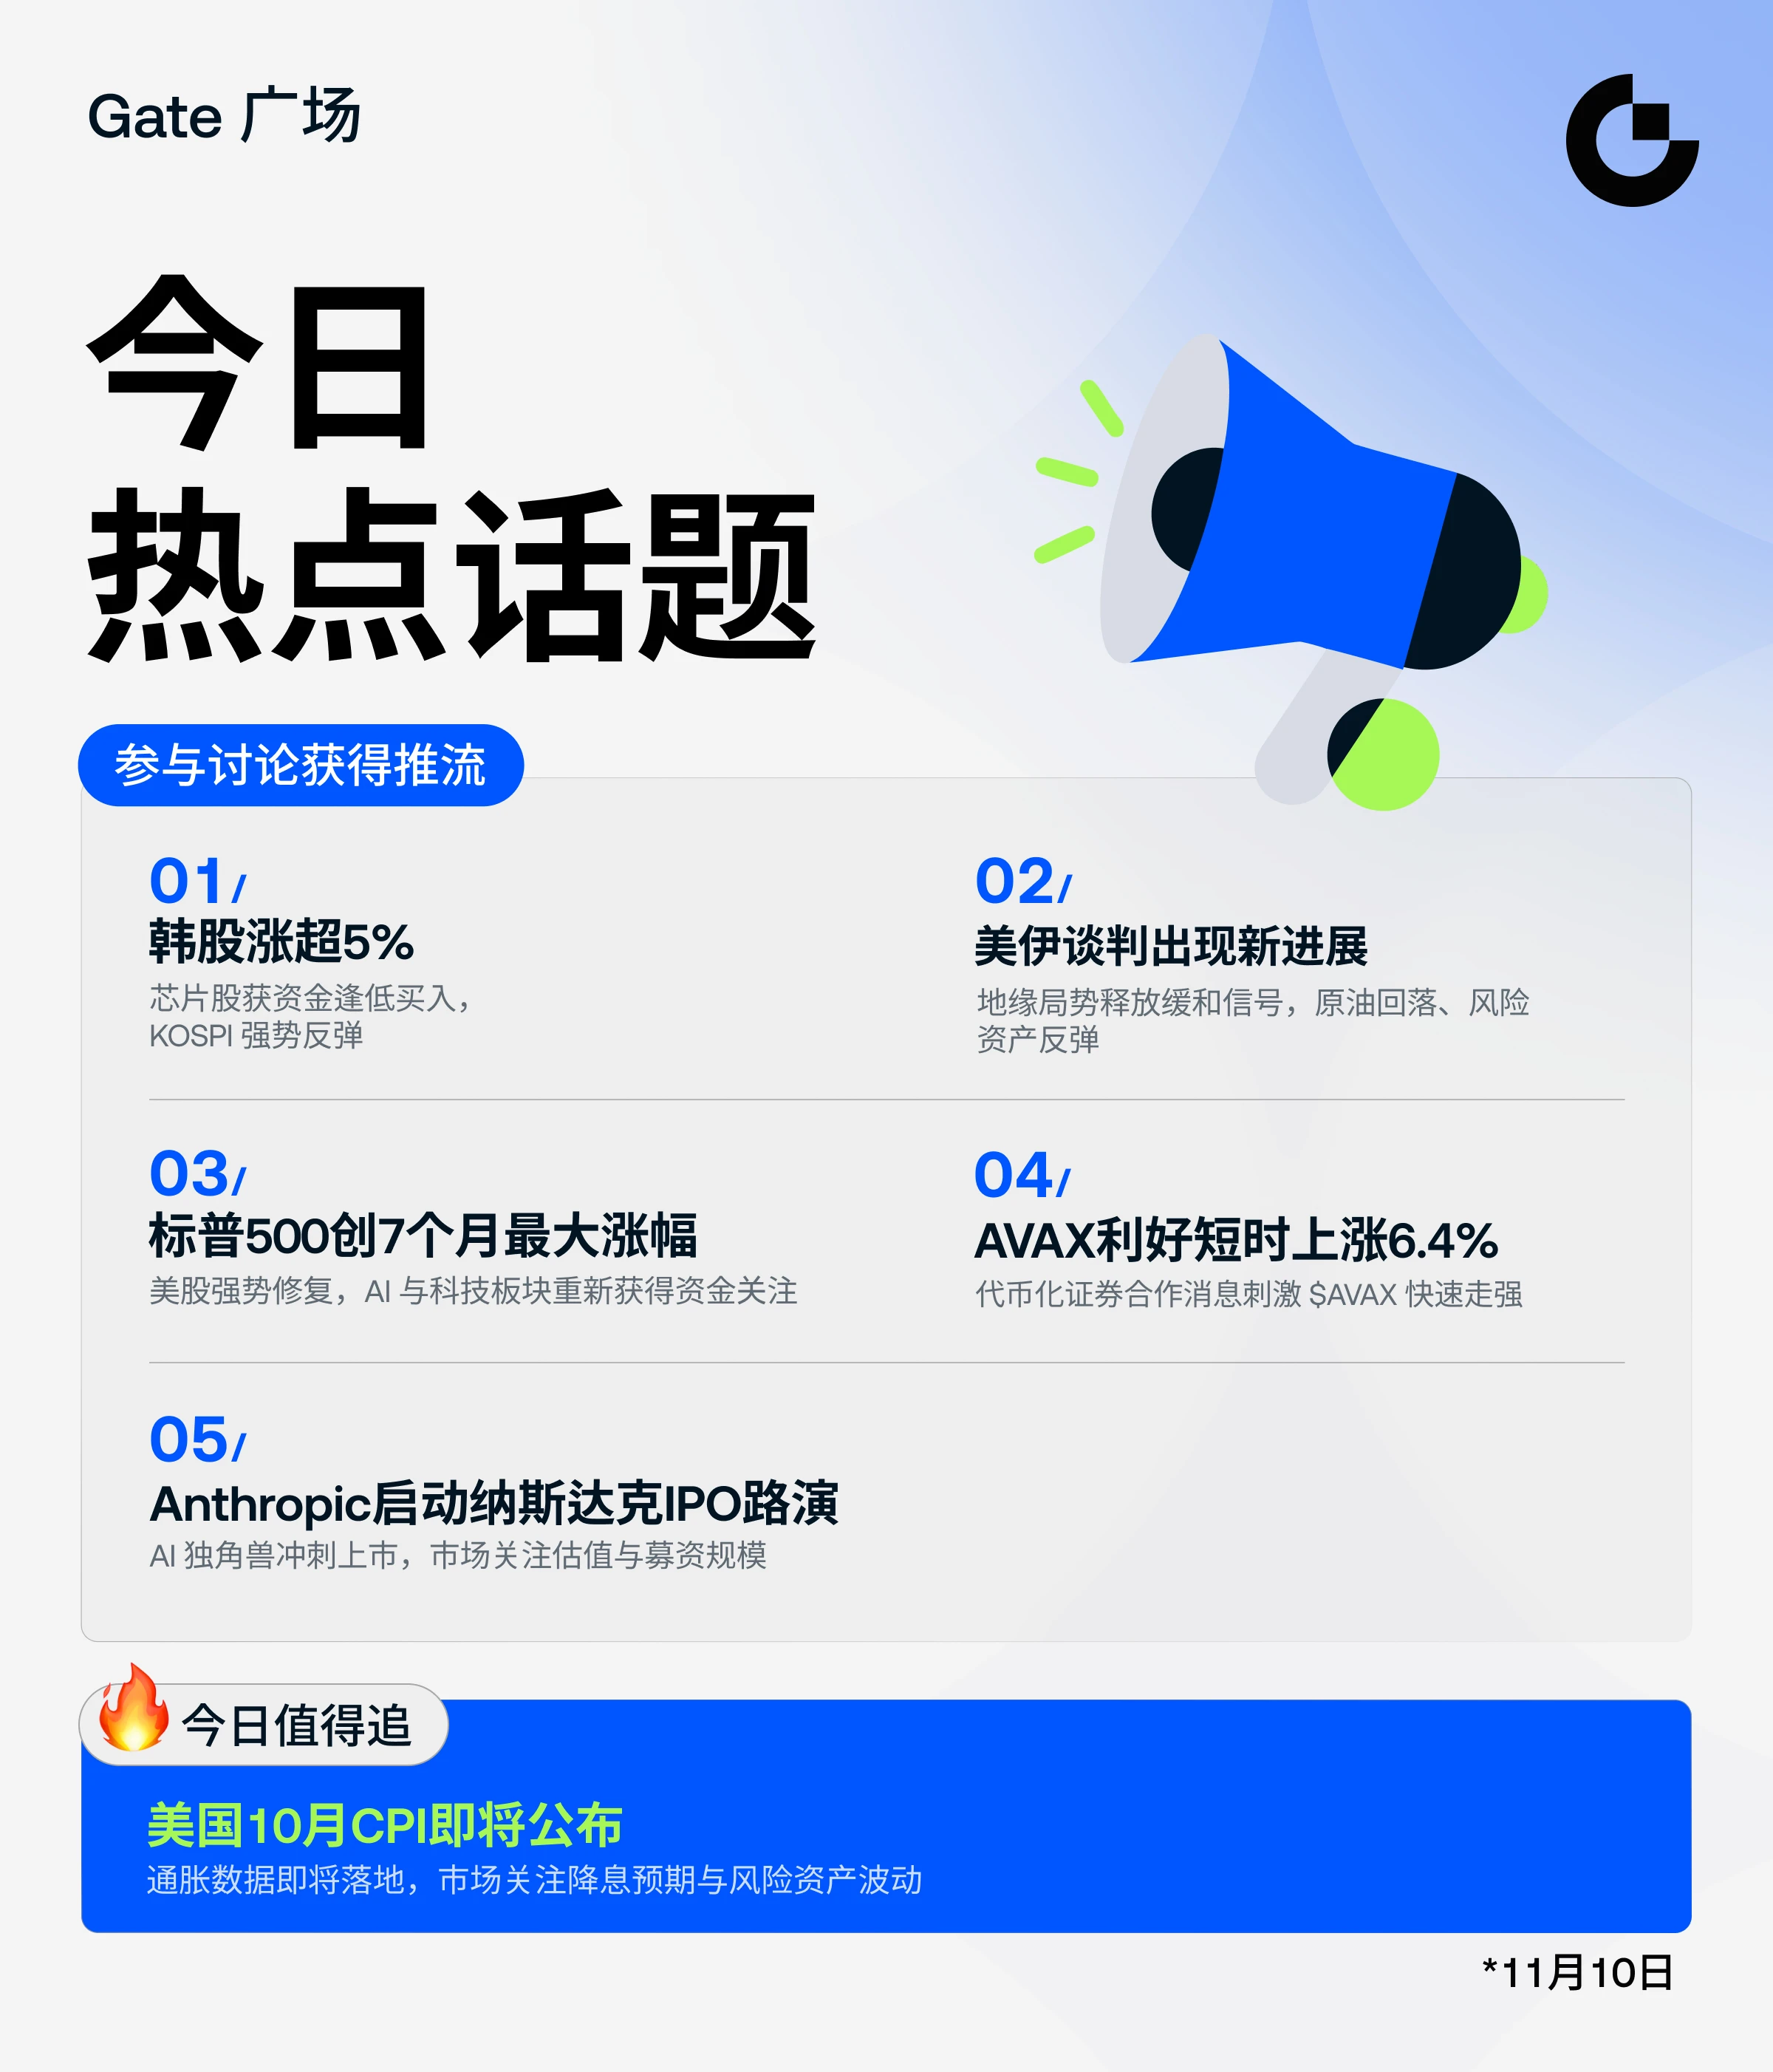
Les données montrent que le rebond a été généralisé, mais que la reprise n’est pas complète. Le lundi 9 novembre, le S&P 500 a progressé de 2.35% à 7,549.94, gagnant 173.08 points pour signer sa meilleure séance depuis le 8 avril, lorsqu’il avait gagné 2.51%. Les 11 secteurs ont tous progressé, le Dow a gagné 2.15% à 52,389.75 (+1,104.02 points), le Nasdaq Composite a progressé de 2.74% à 25,253.14 (+673.71) et le Russell 2000 a grimpé de 3.15% à 2,840.81. Cette hausse a dépassé le mouvement du S&P 500 lors de 98% des séances de Bourse de l’année écoulée. Malgré cela, l’indice reste environ 3.4% en dessous de son sommet du 6 octobre.
**Les signes d’une participation élargie**
Quatre indicateurs témoignent d’une participation généralisée, et non d’un rebond brutal limité à quelques titres. À la Bourse de New York, les valeurs en hausse étaient 4.46 fois plus nombreuses que celles en baisse. Les valeurs industrielles ont mené la hausse avec +3.82%, suivies des technologies à +3.70% et des biens de consommation discrétionnaire à +2.92% : ce sont donc les secteurs cycliques, et non les secteurs défensifs, qui ont dominé. Les petites capitalisations ont surperformé les grandes, le Russell 2000 gagnant 3.15%, et l’ETF S&P 500 à pondération égale a progressé de 2.27%, proche des 2.35% de l’indice pondéré par la capitalisation. Le fait le plus révélateur : le marché a progressé de 2.35% alors que sa plus grande valeur était en baisse. Nvidia a chuté de 4.27%, clôturant à son plus bas niveau depuis avril, après que son conseil d’administration a ouvert une enquête sur son PDG à la suite d’un article lié à la Chine ; aucune conclusion n’a été annoncée. Nvidia était la seule valeur en baisse de l’indice des semi-conducteurs et a perdu environ $192 billion de valeur boursière au cours de la séance.
**Les meneurs**
Les plus fortes hausses ont concerné des valeurs de matériel informatique et d’infrastructures d’IA, qui avaient été les plus durement touchées : Coherent +16.79% à $225.19, Monolithic Power Systems +16.60% à $1,388.05, AMD +13.26% après que Oppenheimer l’a relevée à « Surperformance » avec un objectif de $600, Teradyne +12.73% et Flex +12.03%. L’indice Philadelphia Semiconductor a gagné environ 6.85%. Cela indique que le rebond correspond à un renversement de la liquidation de la semaine dernière liée à la réglementation de l’IA, et non au début d’une nouvelle tendance.
**Les facteurs à l’origine du mouvement**
Le principal catalyseur était le pétrole. Le brut Brent a chuté de 5.85% à $92.57, son plus bas cours de règlement depuis début septembre, et le WTI de décembre a reculé de 4.28% à $86.94, les tensions autour de l’Iran s’apaisant. La baisse des prix de l’énergie atténue les inquiétudes liées à l’inflation avant les données de cette semaine et a contribué à étendre le rebond au-delà des valeurs technologiques. L’or a progressé de 1.81% à $4,148.70, le VIX a chuté de 21.7% à 20.08 et le rendement des bons du Trésor à 10 ans est resté proche de 4.86%.
**Quelle part de la baisse a été récupérée ?**
Le 5 novembre, le S&P 500 a chuté de 4.36% à 7,353.73, soit une perte de 334.89 points par rapport à 7,688.62. Vendredi, il a gagné 23.13 points et lundi 173.08, ce qui signifie qu’environ 196 points, soit 58.6% de cette perte, ont été récupérés. L’indice doit encore progresser de 1.8% pour retrouver la clôture de mercredi. Le Nasdaq a récupéré environ 66% de sa baisse de 1,421.52 points et reste 1.9% en dessous de sa clôture du 4 novembre. Les semi-conducteurs ont le plus progressé : une baisse de 12%, suivie d’un gain de 4% puis de 6.85%, représente, selon mes calculs, une récupération d’environ 82% de la perte de jeudi, laissant le groupe à environ 2% de son niveau antérieur.
**Pourquoi il pourrait ne s’agir que d’un rebond**
Quatre éléments incitent à la prudence. L’indice de volatilité, autour de 20, reste supérieur de plus d’un tiers à son niveau d’il y a un mois. Le principal moteur était un mouvement du pétrole sur une seule journée, et non un changement des fondamentaux. Le S&P 500 évolue juste au-dessus de sa moyenne mobile à 200 jours : il n’a donc pas encore montré qu’il pouvait maintenir une nette progression au-dessus de ce niveau. Enfin, les prochains catalyseurs sont imminents : l’IPC d’octobre mardi, l’IPP vendredi et les résultats de Nvidia le 17 novembre, alors que Nvidia fait désormais aussi les gros titres pour des questions de gouvernance.
**Les niveaux clés**
Résistance : 7,688.62 (+1.8%), la clôture de mercredi ; 7,770 (+2.9%) ; et le record de clôture à 7,818.93 (+3.6%).
Support : 7,376.86 (-2.3%), la clôture de vendredi, puis 7,353.73 (-2.6%), la plus basse clôture du 5 novembre.
**Le test de l’inflation que devra affronter la prochaine séance**
Le consensus prévoit une hausse de l’IPC d’octobre de 0.3% sur un mois et de 0.2% pour l’IPC sous-jacent, contre 0.6% et 0.3%, sans chiffre publié sur un an en raison de l’absence de données pour octobre 2025. Avant la publication, les contrats à terme sur le S&P 500 progressaient d’environ 0.2%, tandis que ceux sur le Nasdaq-100 étaient stables. Un chiffre sous-jacent inférieur ou égal à 0.2% conforterait l’idée que les pressions sous-jacentes s’atténuent et pourrait réduire les anticipations d’une hausse des taux en décembre, tandis qu’un chiffre de 0.3% ou plus la remettrait en question.
**Ce qui permettrait de le confirmer**
Une reprise durable nécessite quatre éléments : des clôtures au-dessus de 7,688.62, le maintien du niveau de 7,376.86 atteint vendredi lors des replis, une ampleur de marché proche d’un rapport de 2 pour 1 ou supérieur, et la préservation de la majeure partie des gains de l’indice des semi-conducteurs, tandis que l’indice de volatilité se rapproche de la fourchette haute des dix. Si le marché ne parvient pas à conserver les gains de lundi et que le pétrole rebondit, cela indiquerait qu’il s’agissait d’un rebond de soulagement au sein d’une correction plus large.
Ce rebond a été généralisé, soutenu par tous les secteurs, les petites capitalisations et l’ampleur du marché, et ne reposait pas sur une seule valeur. Mais il n’a récupéré qu’environ 59% de la perte de l’indice de jeudi dernier, a dépendu de la baisse du pétrole et intervient à l’approche d’une semaine marquée par la publication de données sur l’inflation. La prochaine séance dira s’il s’agit d’une reprise ou d’un simple rebond.
#标普500创7个月最大涨幅 #SP500 #StockMarket #CPI
**Le verdict d’abord**
Les données montrent que le rebond a été généralisé, mais que la reprise n’est pas complète. Le lundi 9 novembre, le S&P 500 a progressé de 2.35% à 7,549.94, gagnant 173.08 points pour signer sa meilleure séance depuis le 8 avril, lorsqu’il avait gagné 2.51%. Les 11 secteurs ont tous progressé, le Dow a gagné 2.15% à 52,389.75 (+1,104.02 points), le Nasdaq Composite a progressé de 2.74% à 25,253.14 (+673.71) et le Russell 2000 a grimpé de 3.15% à 2,840.81. Cette hausse a dépassé le mouvement du S&P 500 lors de 98% des séances de Bourse de l’année écoulée. Malgré cela, l’indice reste environ 3.4% en dessous de son sommet du 6 octobre.
**Les signes d’une participation élargie**
Quatre indicateurs témoignent d’une participation généralisée, et non d’un rebond brutal limité à quelques titres. À la Bourse de New York, les valeurs en hausse étaient 4.46 fois plus nombreuses que celles en baisse. Les valeurs industrielles ont mené la hausse avec +3.82%, suivies des technologies à +3.70% et des biens de consommation discrétionnaire à +2.92% : ce sont donc les secteurs cycliques, et non les secteurs défensifs, qui ont dominé. Les petites capitalisations ont surperformé les grandes, le Russell 2000 gagnant 3.15%, et l’ETF S&P 500 à pondération égale a progressé de 2.27%, proche des 2.35% de l’indice pondéré par la capitalisation. Le fait le plus révélateur : le marché a progressé de 2.35% alors que sa plus grande valeur était en baisse. Nvidia a chuté de 4.27%, clôturant à son plus bas niveau depuis avril, après que son conseil d’administration a ouvert une enquête sur son PDG à la suite d’un article lié à la Chine ; aucune conclusion n’a été annoncée. Nvidia était la seule valeur en baisse de l’indice des semi-conducteurs et a perdu environ $192 billion de valeur boursière au cours de la séance.
**Les meneurs**
Les plus fortes hausses ont concerné des valeurs de matériel informatique et d’infrastructures d’IA, qui avaient été les plus durement touchées : Coherent +16.79% à $225.19, Monolithic Power Systems +16.60% à $1,388.05, AMD +13.26% après que Oppenheimer l’a relevée à « Surperformance » avec un objectif de $600, Teradyne +12.73% et Flex +12.03%. L’indice Philadelphia Semiconductor a gagné environ 6.85%. Cela indique que le rebond correspond à un renversement de la liquidation de la semaine dernière liée à la réglementation de l’IA, et non au début d’une nouvelle tendance.
**Les facteurs à l’origine du mouvement**
Le principal catalyseur était le pétrole. Le brut Brent a chuté de 5.85% à $92.57, son plus bas cours de règlement depuis début septembre, et le WTI de décembre a reculé de 4.28% à $86.94, les tensions autour de l’Iran s’apaisant. La baisse des prix de l’énergie atténue les inquiétudes liées à l’inflation avant les données de cette semaine et a contribué à étendre le rebond au-delà des valeurs technologiques. L’or a progressé de 1.81% à $4,148.70, le VIX a chuté de 21.7% à 20.08 et le rendement des bons du Trésor à 10 ans est resté proche de 4.86%.
**Quelle part de la baisse a été récupérée ?**
Le 5 novembre, le S&P 500 a chuté de 4.36% à 7,353.73, soit une perte de 334.89 points par rapport à 7,688.62. Vendredi, il a gagné 23.13 points et lundi 173.08, ce qui signifie qu’environ 196 points, soit 58.6% de cette perte, ont été récupérés. L’indice doit encore progresser de 1.8% pour retrouver la clôture de mercredi. Le Nasdaq a récupéré environ 66% de sa baisse de 1,421.52 points et reste 1.9% en dessous de sa clôture du 4 novembre. Les semi-conducteurs ont le plus progressé : une baisse de 12%, suivie d’un gain de 4% puis de 6.85%, représente, selon mes calculs, une récupération d’environ 82% de la perte de jeudi, laissant le groupe à environ 2% de son niveau antérieur.
**Pourquoi il pourrait ne s’agir que d’un rebond**
Quatre éléments incitent à la prudence. L’indice de volatilité, autour de 20, reste supérieur de plus d’un tiers à son niveau d’il y a un mois. Le principal moteur était un mouvement du pétrole sur une seule journée, et non un changement des fondamentaux. Le S&P 500 évolue juste au-dessus de sa moyenne mobile à 200 jours : il n’a donc pas encore montré qu’il pouvait maintenir une nette progression au-dessus de ce niveau. Enfin, les prochains catalyseurs sont imminents : l’IPC d’octobre mardi, l’IPP vendredi et les résultats de Nvidia le 17 novembre, alors que Nvidia fait désormais aussi les gros titres pour des questions de gouvernance.
**Les niveaux clés**
Résistance : 7,688.62 (+1.8%), la clôture de mercredi ; 7,770 (+2.9%) ; et le record de clôture à 7,818.93 (+3.6%).
Support : 7,376.86 (-2.3%), la clôture de vendredi, puis 7,353.73 (-2.6%), la plus basse clôture du 5 novembre.
**Le test de l’inflation que devra affronter la prochaine séance**
Le consensus prévoit une hausse de l’IPC d’octobre de 0.3% sur un mois et de 0.2% pour l’IPC sous-jacent, contre 0.6% et 0.3%, sans chiffre publié sur un an en raison de l’absence de données pour octobre 2025. Avant la publication, les contrats à terme sur le S&P 500 progressaient d’environ 0.2%, tandis que ceux sur le Nasdaq-100 étaient stables. Un chiffre sous-jacent inférieur ou égal à 0.2% conforterait l’idée que les pressions sous-jacentes s’atténuent et pourrait réduire les anticipations d’une hausse des taux en décembre, tandis qu’un chiffre de 0.3% ou plus la remettrait en question.
**Ce qui permettrait de le confirmer**
Une reprise durable nécessite quatre éléments : des clôtures au-dessus de 7,688.62, le maintien du niveau de 7,376.86 atteint vendredi lors des replis, une ampleur de marché proche d’un rapport de 2 pour 1 ou supérieur, et la préservation de la majeure partie des gains de l’indice des semi-conducteurs, tandis que l’indice de volatilité se rapproche de la fourchette haute des dix. Si le marché ne parvient pas à conserver les gains de lundi et que le pétrole rebondit, cela indiquerait qu’il s’agissait d’un rebond de soulagement au sein d’une correction plus large.
Ce rebond a été généralisé, soutenu par tous les secteurs, les petites capitalisations et l’ampleur du marché, et ne reposait pas sur une seule valeur. Mais il n’a récupéré qu’environ 59% de la perte de l’indice de jeudi dernier, a dépendu de la baisse du pétrole et intervient à l’approche d’une semaine marquée par la publication de données sur l’inflation. La prochaine séance dira s’il s’agit d’une reprise ou d’un simple rebond.
#标普500创7个月最大涨幅 #SP500 #StockMarket #CPI