#美股史诗级抛售 #每周来晒 Un carnage de 2.3 billions de dollars en une nuit ! Le Nasdaq s’effondre à son plus bas niveau depuis 2020, l’ère de l’IA est-elle en train de changer ? — Les valeurs des semi-conducteurs sont « massacrées » : simple désendettement à court terme ou début d’une correction profonde ?
Le 5 novembre 2026 restera dans les annales de la Bourse américaine.
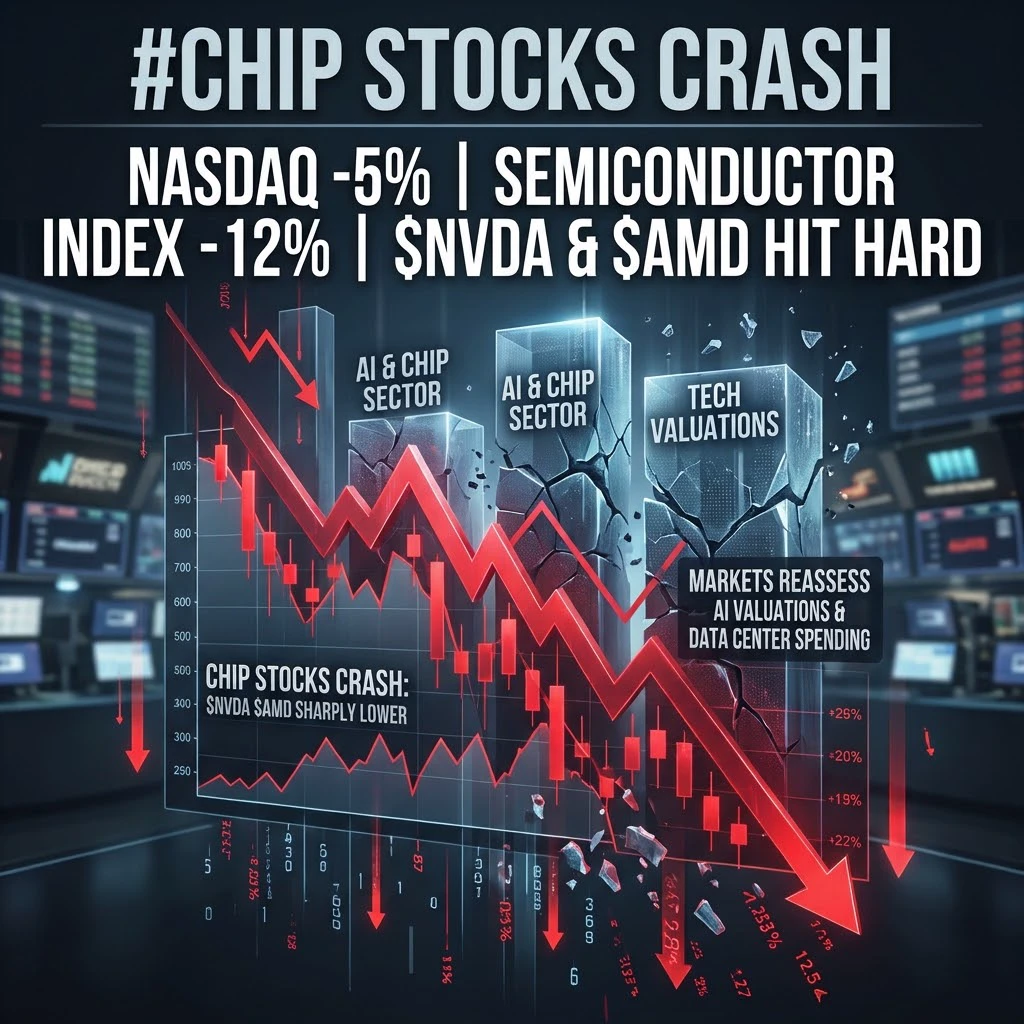
À la clôture, l’indice composite Nasdaq a plongé de 5.5 %, à 24315 points, entrant officiellement en zone de correction ; le Nasdaq 100 a dévissé de 6.4 %, avec environ 2.3 billions de dollars de capitalisation boursière partis en fumée en une seule séance, soit la plus forte baisse journalière depuis mars 2020. Le S&P 500 a reculé de 4.4 %, tombant à son plus bas niveau en trois mois. Les Sept Magnifiques ont perdu environ 1.04 billion de dollars au total en une seule séance — une seule journée de pertes a effacé les gains d’une année entière pour beaucoup d’investisseurs.
Et au cœur de la tempête se trouve le secteur le plus prisé des deux dernières années : l’IA.
I. Les valeurs des semi-conducteurs « massacrées »
L’indice des semi-conducteurs de Philadelphie a plongé de 12 % en une seule séance, sa plus forte baisse depuis 2020. Presque toutes les valeurs individuelles ont essuyé de lourdes pertes :
- Nvidia a reculé d’environ 9 %, perdant près de 450 milliards de dollars de capitalisation en une seule séance. Depuis son sommet d’octobre, le titre a chuté d’environ 25 %, effaçant près de 1.4 billion de dollars de capitalisation ; tous ses gains de l’année ont été annulés ;
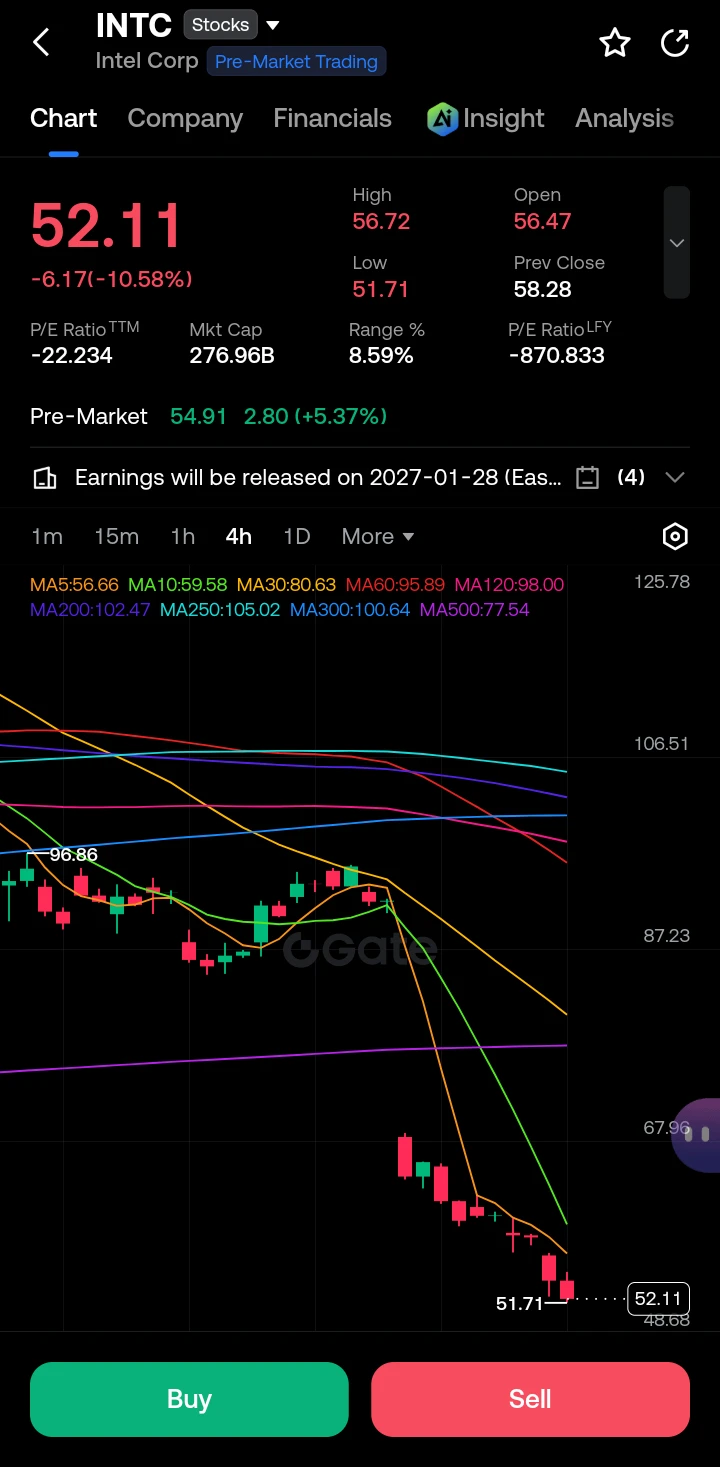
- AMD et Micron ont perdu plus de 17 %, SanDisk a dégringolé de plus de 22 % et Intel a cédé environ 10 % ;
- Tesla a chuté de plus de 10 % et Oracle de plus de 7 % ;
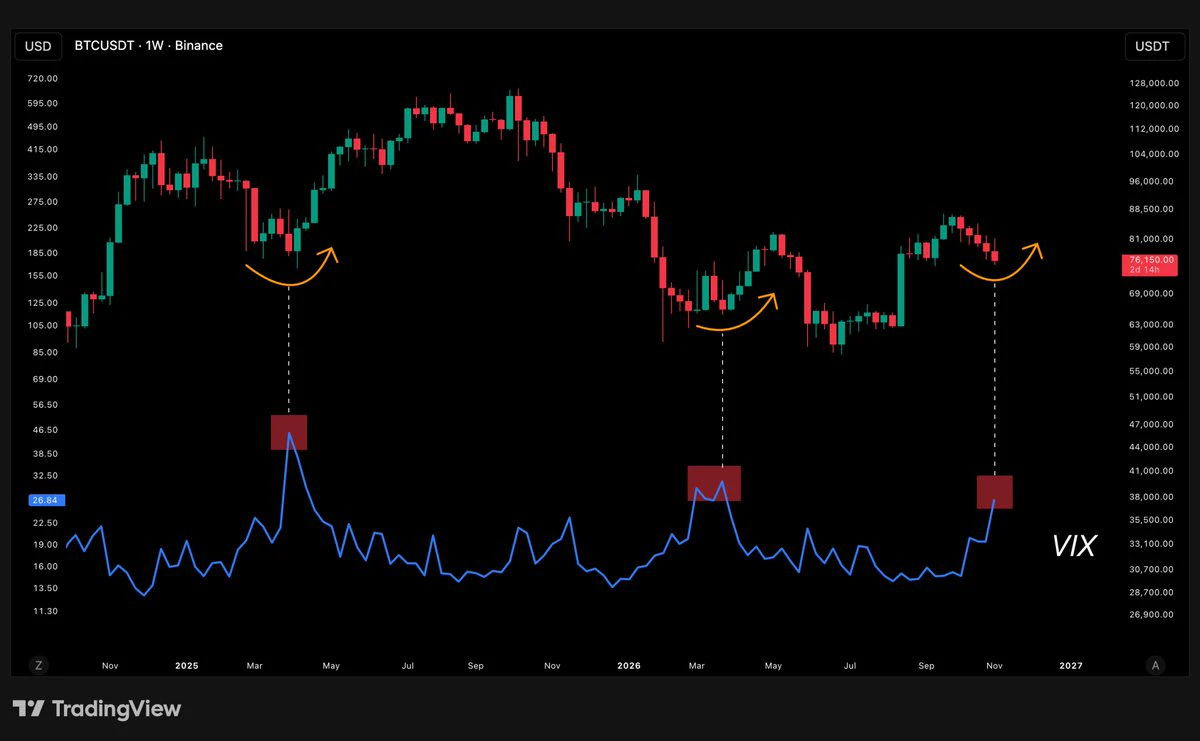
- Les communications optiques, le stockage et les équipements pour semi-conducteurs ont tous lourdement reculé. Les ventes ont aussi touché les secteurs financier et médical, l’indice de la peur s’est envolé et les marchés japonais et sud-coréen sont tous deux entrés en marché baissier.
II. Le détonateur : un « changement de donne »
Cette chute n’a pas été provoquée par des résultats financiers décevants, mais par un séisme politique.
Après la victoire des démocrates dans les deux chambres du Congrès lors des élections de mi-mandat, les investisseurs ont commencé à réévaluer les risques politiques pesant sur l’industrie de l’IA : un encadrement plus strict de l’IA et les restrictions imposées à l’échelon local à la construction de centres de données pourraient ralentir les investissements dans les infrastructures américaines dédiées à l’IA.
Ce n’est pas une crainte infondée. Selon les données de recherche de Citi, plus de 500 interdictions et suspensions d’autorisations concernant des centres de données avaient été recensées dans différentes régions des États-Unis en octobre — alors qu’à la mi-2025, ce chiffre était presque nul. Les exploitants de centres de données et les entreprises du secteur de l’énergie ont également été affectés, tandis que le marché obligataire avertit déjà de la viabilité de l’essor de la construction liée à l’IA.
III. La question cruciale : désendettement ou correction profonde ?
Le marché est divisé en deux camps.
Pour le camp de la « valorisation dictée par le sentiment », il s’agit d’un désendettement de courte durée : les signes de la demande n’ont pas empiré. Un grand fabricant de modules optiques a annoncé que les commandes de ses principaux clients couvraient déjà pratiquement toute l’année 2027 et que certains clients avaient déjà communiqué leurs prévisions de demande pour 2028. Des institutions comme BOC Securities ont clairement indiqué que les perturbations à court terme n’étaient que le reflet d’une « valorisation dictée par le sentiment » et ne changeaient rien aux perspectives favorables de la chaîne industrielle. Lisa Su, PDG d’AMD, a même déclaré sans détour que « le marché est parfois un peu myope » et que la demande en puissance de calcul doit être envisagée sur un horizon de trois à cinq ans.
Le camp du « changement de donne » avertit qu’il s’agit du début d’une correction profonde : le risque réglementaire est une nouvelle variable irréversible ; les 500 interdictions de centres de données ne relèvent pas du sentiment, mais d’une réalité concrète en matière d’autorisations. Le marché obligataire a déjà lancé l’alerte par le biais des rendements, tandis que les primes de valorisation élevées sont systématiquement comprimées — le Nasdaq 100 est tombé à son plus bas niveau en six mois et demi, et l’ajustement des valorisations est loin d’être terminé.
Mon analyse est plutôt nuancée : il s’agit de la combinaison d’un « choc politique et d’un désendettement brutal lié à des positions surchargées ». À ce stade, les éléments disponibles ne permettent pas de conclure à une correction profonde résultant d’une « invalidation de la demande en IA », mais il est également prématuré de parler d’une occasion en or. Ce qui baisse, c’est l’incertitude politique et les positions surchargées, pas la demande qui disparaît.
IV. Le test décisif : quatre indicateurs à surveiller au cours des 2-4 prochaines semaines
Le marché tranchera à l’aide des données et des résultats financiers : mieux vaut attendre et vérifier que se précipiter pour acheter la baisse.
1. Les prévisions d’investissement des fournisseurs de services cloud — leur révision à la baisse au trimestre prochain serait l’indicateur le plus direct d’un éventuel ralentissement des investissements dans l’IA ;
2. Les prévisions de Nvidia — elles permettront de savoir si la demande en puissance de calcul pour l’IA dépasse toujours l’offre et trancheront définitivement la question ;
3. L’évolution de la législation et des interdictions concernant les centres de données — le risque réglementaire s’atténue-t-il ou s’aggrave-t-il ?
4. Les chiffres de l’emploi non agricole et les taux d’intérêt — si les données sur l’emploi restent modérées et que les anticipations de hausse des taux diminuent, la chute brutale ressemblera davantage à un désendettement ; si une hausse des taux devient certaine, ce sera une double peine, liée aux taux et aux politiques publiques.
V. Que surveiller ensuite👀
À court terme (avant que les politiques et les données ne se concrétisent) : parmi les géants de la technologie, les entreprises qui combinent « flux de trésorerie et applications génératrices de revenus » résisteront mieux à la baisse. Des sociétés comme Microsoft, dont les revenus liés à l’IA sont déjà visibles et qui disposent d’abondantes liquidités, sont moins directement touchées par les interdictions de centres de données que les acteurs purement liés à la puissance de calcul ; elles peuvent ainsi recueillir les capitaux en quête de valeurs refuges.
À moyen terme : les valeurs des semi-conducteurs offrent le plus fort potentiel de rebond après leur survente, mais mieux vaut attendre un signal de retournement. Une baisse journalière de 12 % de l’indice des semi-conducteurs de Philadelphie est un niveau de survente historique. Les secteurs du stockage, des modules optiques et du packaging avancé, où la demande est très prévisible (avec des commandes déjà couvertes jusqu’en 2027), présentent le potentiel de reprise le plus important — mais le marché n’a pas encore pleinement intégré le risque réglementaire, et acheter dans la baisse comporte toujours de grands risques.
Sur le plan tactique : utiliser les secteurs défensifs comme couverture. Les obligations d’État, l’or et les services aux collectivités présentent un intérêt en période d’incertitude politique et de taux d’intérêt, mais si le thème de l’IA reste intact, ils ne constituent que des instruments de couverture, et non des positions principales.
Conclusion
Après une chute historique, ce qui coûte le plus cher, ce ne sont pas les positions, mais la capacité de jugement. Cette baisse ne met pas à l’épreuve votre conviction quant à « l’avenir de l’IA », mais la solidité des éléments qui l’étayent. Commandes, prévisions, législation, taux d’intérêt : tant que ces quatre cartes n’ont pas été dévoilées une à une, la patience vaut plus que le courage.
#Gate股票畅聊季