Les discussions sur la tokenisation des actifs du monde réel (RWA) commencent généralement par les actifs eux-mêmes : comment les obligations sont transférées on-chain, comment les parts de fonds sont enregistrées, comment les actions sont représentées et comment les intérêts immobiliers sont fractionnés. Toutefois, le fait qu’un actif puisse exister sous forme tokenisée ne signifie pas que la transaction dispose déjà d’une infrastructure financière complète. Les acheteurs doivent effectuer le paiement, les vendeurs doivent livrer les actifs, et les deux parties doivent confirmer que leurs obligations respectives ont été exécutées comme convenu.
Sur les marchés financiers traditionnels, le règlement des paiements et des titres est souvent coordonné par différents systèmes et institutions. Même après que les deux parties ont confirmé une transaction, le transfert des fonds et des titres, ainsi que le rapprochement comptable, peuvent encore nécessiter plusieurs étapes de traitement. Pour les marchés de RWA qui cherchent à gagner en efficacité grâce à la blockchain, si les actifs sont déjà on-chain tandis que les fonds dépendent entièrement d’un processus distinct et fragmenté, les gains d’efficacité globaux de la transaction resteront limités.
C’est pourquoi les dépôts bancaires tokenisés et les outils de règlement on-chain suscitent de l’attention. Par l’intermédiaire des comptes bancaires, de JPM Coin et d’une infrastructure de règlement des actifs numériques, Kinexys étudie comment les fonds bancaires peuvent participer à des transactions on-chain. La question soulevée ne se limite pas à un seul produit. Il s’agit d’un enjeu d’infrastructure fondamental auquel l’ensemble du marché des RWA doit répondre : si les actifs peuvent être transférés on-chain, les fonds de paiement peuvent-ils également intégrer le même flux transactionnel de manière vérifiable, programmable et livrable ?
Points clés
-
La tokenisation des RWA nécessite non seulement l’émission des actifs et l’enregistrement de leur propriété, mais aussi un mécanisme de règlement capable d’exécuter les paiements et la livraison des actifs.
-
La livraison contre paiement (DvP) exige que le paiement des fonds et la livraison des actifs soient effectués simultanément comme convenu, ce qui réduit le risque de défaillance unilatérale.
-
Les dépôts bancaires tokenisés peuvent constituer une option de liquidités on-chain de niveau institutionnel, mais leur champ d’utilisation et leurs capacités de règlement dépendent de la banque émettrice, de l’accès au réseau et des accords interinstitutionnels.
-
Kinexys a réalisé des tests de DvP inter-chaînes avec Chainlink et Ondo Finance, démontrant le règlement de transactions impliquant des bons du Trésor américain tokenisés et des dépôts en dollars de J.P. Morgan.
-
Les titres tokenisés tels que Gate gStocks représentent le modèle de tokenisation côté actifs. Ils remplissent un rôle différent de celui des dépôts bancaires tokenisés, et les jetons d’actifs ne doivent pas être confondus avec les fonds de règlement.
Le prochain défi de la tokenisation des RWA : comment les fonds sont-ils livrés lorsque les actifs passent on-chain ?
Le processus de base de la tokenisation des RWA consiste à utiliser une blockchain ou un autre registre numérique pour représenter des actifs du monde réel et les droits qui y sont associés. Ces actifs peuvent inclure des obligations d’État, des parts de fonds monétaires, des actions ou d’autres instruments financiers dont les droits de propriété sont clairement définis. La tokenisation peut améliorer l’enregistrement des actifs, les transferts et la gestion de leur cycle de vie, tout en fournissant une base technologique pour les services automatisés et le trading interplateforme.
Cependant, la tokenisation des actifs ne constitue qu’une partie de la chaîne transactionnelle. Supposons qu’un investisseur achète une obligation tokenisée. La transaction implique au moins deux actions : l’acheteur paie le montant convenu, et le vendeur ou le système d’enregistrement concerné livre les jetons obligataires à l’acheteur. Si le paiement des fonds et le transfert des actifs ont lieu sur des systèmes distincts, un décalage temporel peut apparaître : les fonds peuvent déjà avoir été débités alors que les actifs n’ont pas encore été livrés, ou les actifs peuvent déjà avoir été transférés alors que les fonds ne sont pas encore arrivés.
Les marchés financiers traditionnels gèrent ces risques au moyen d’établissements de compensation, de dépositaires, de systèmes de paiement et de dispositifs de règlement. Les marchés blockchain cherchent à utiliser des smart contracts et des registres partagés afin d’intégrer les conditions de transaction, les transferts d’actifs et les paiements dans un processus d’exécution plus étroitement coordonné. L’objectif n’est pas simplement de transférer chaque étape « on-chain », mais de permettre aux deux parties de confirmer que leurs obligations respectives ont été exécutées selon un ensemble unifié de règles.
Cela fait des liquidités on-chain une composante importante de l’infrastructure des RWA. Les jetons d’actifs nécessitent un moyen de paiement clairement défini, et les plateformes de trading doivent pouvoir déterminer si les fonds sont réellement disponibles, si les conditions de règlement sont remplies et si les actifs peuvent être livrés simultanément une fois le paiement effectué. Sans cette composante, les marchés de RWA peuvent atteindre un haut degré de numérisation du côté des actifs tout en restant fragmentés du côté des financements.
Comment la DvP réduit-elle le risque de règlement dans les transactions d’actifs on-chain ?
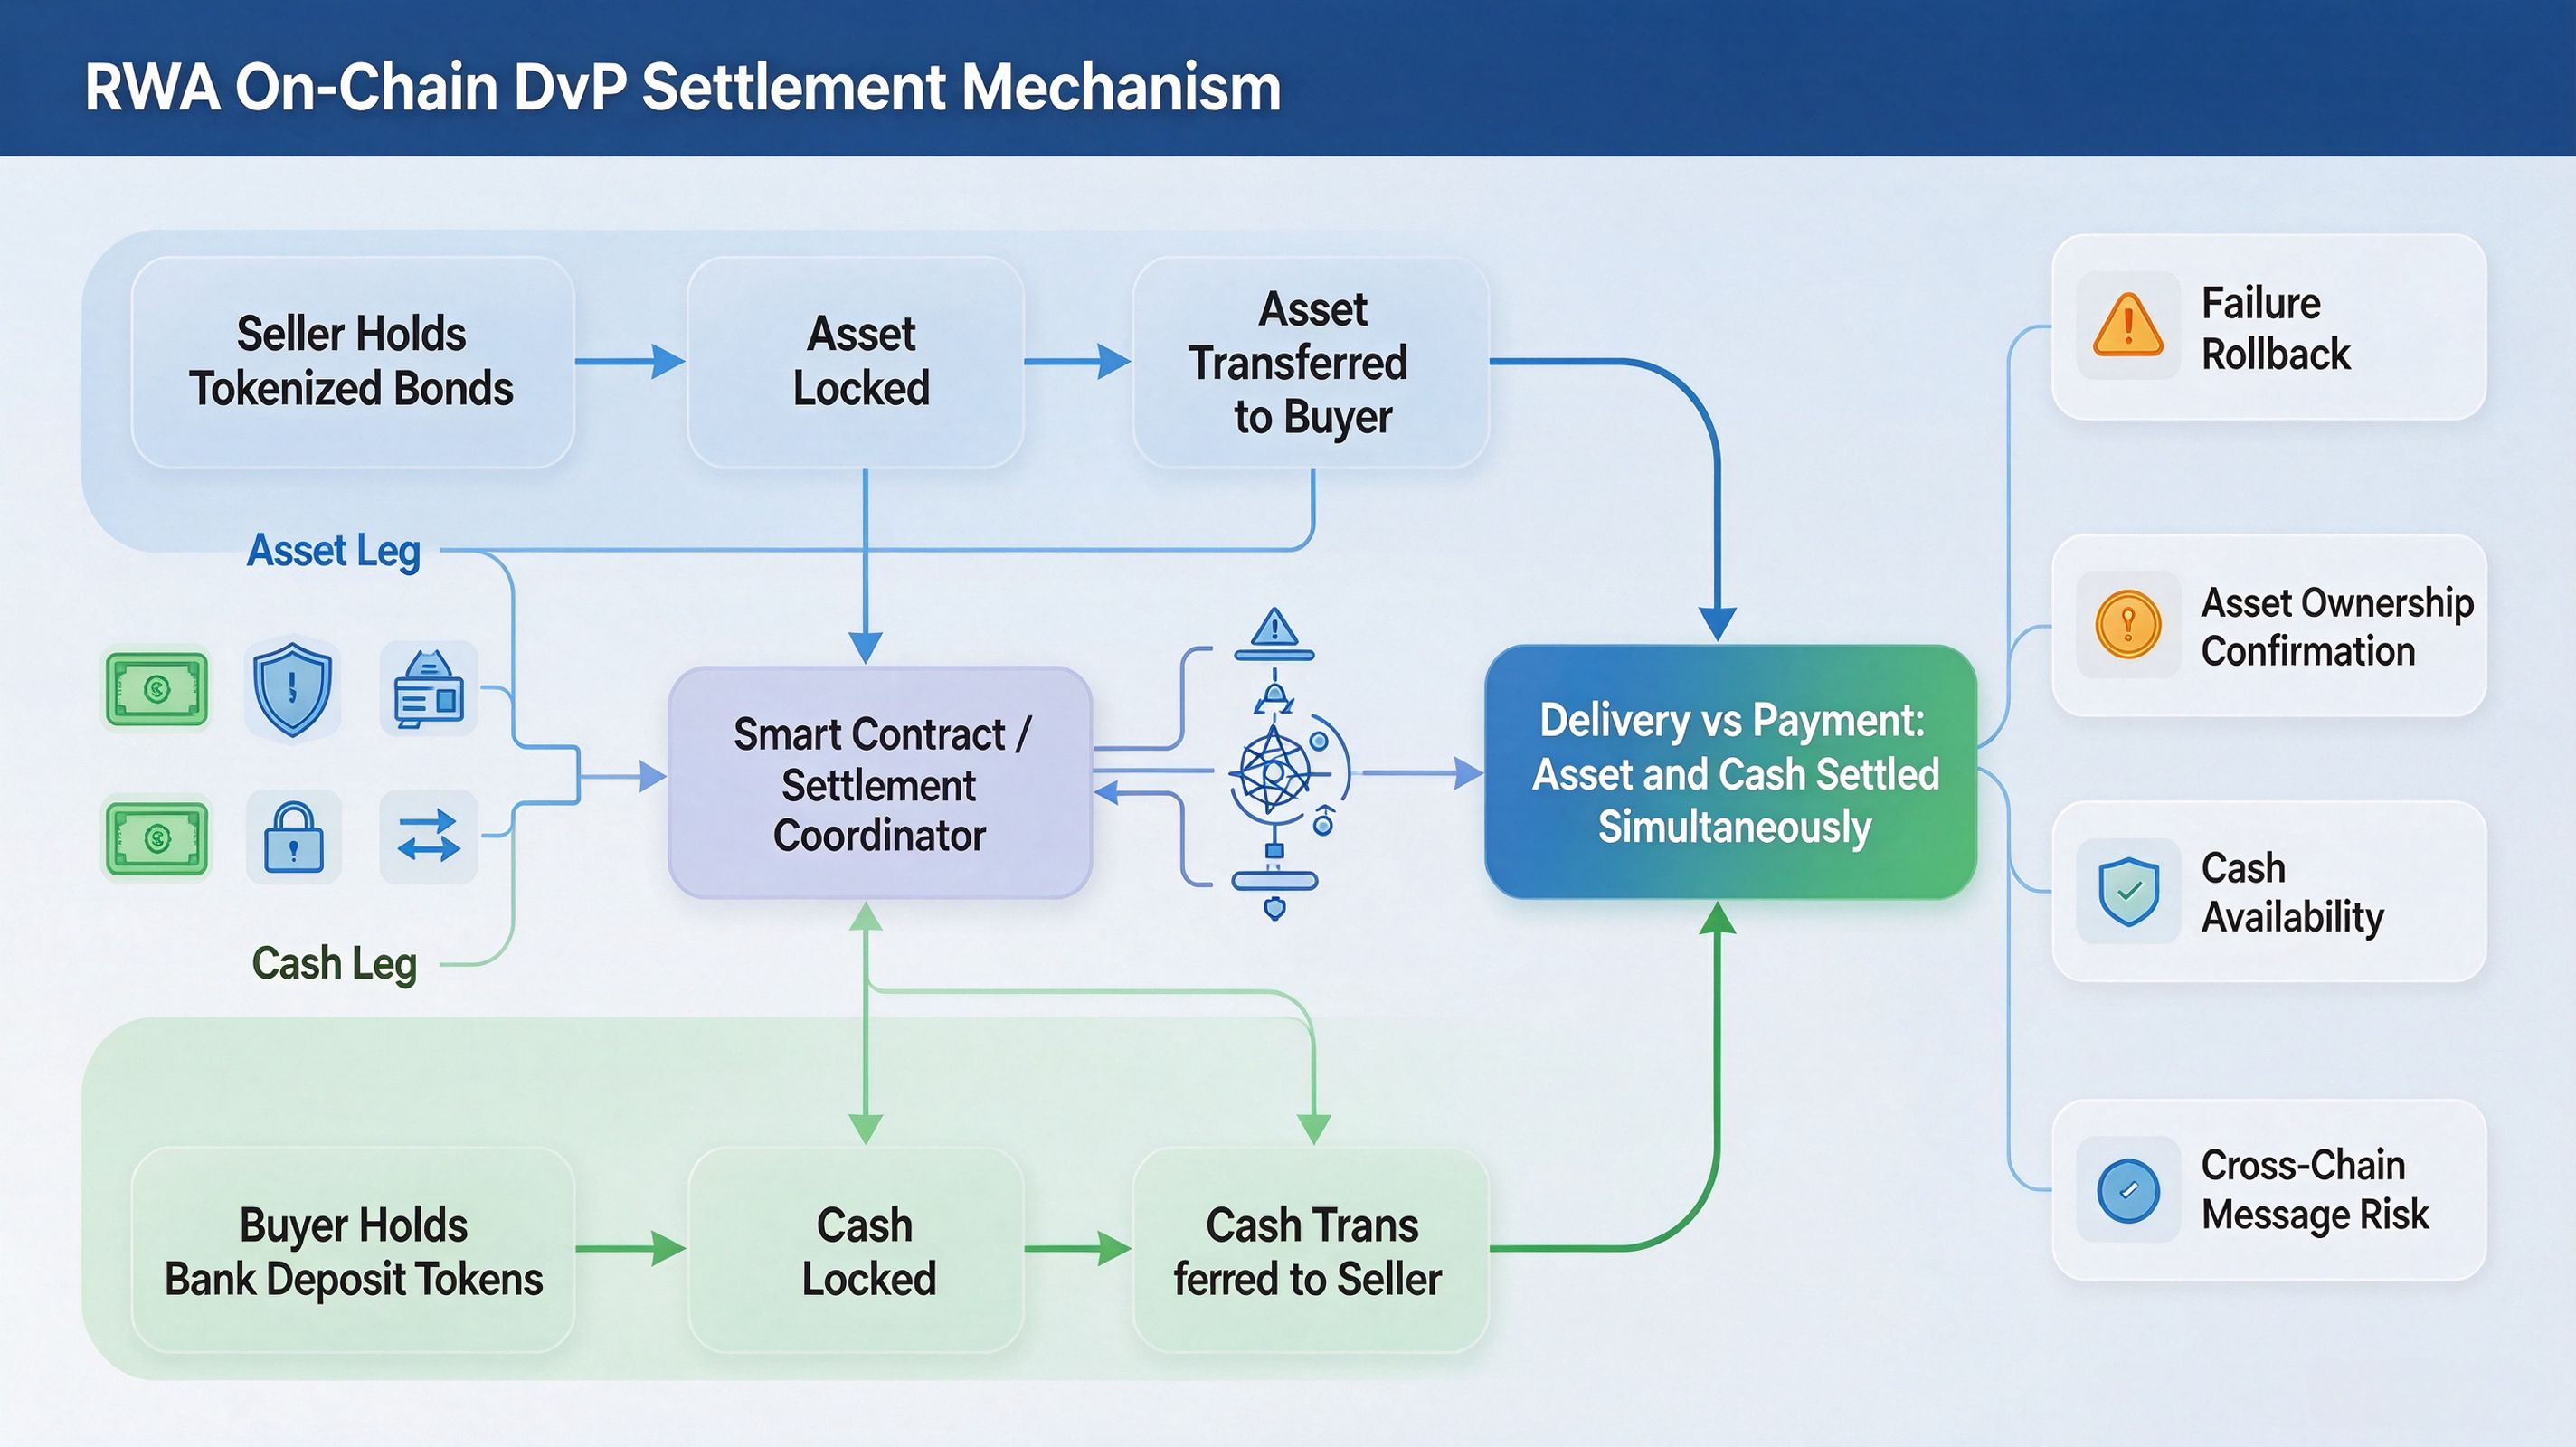
La livraison contre paiement (DvP) est un mécanisme important du règlement de titres. Son principe central est que la livraison des actifs et le paiement des fonds sont liés. Une transaction n’est finalisée conformément aux règles que lorsque les conditions de règlement convenues sont remplies. Cela réduit le risque en principal selon lequel une partie exécute son obligation alors que l’autre ne le fait pas.
Dans un environnement on-chain, la DvP peut être mise en œuvre via des smart contracts et des contrôles de l’état des transactions. Supposons qu’un acheteur doive utiliser des dollars américains pour acquérir une obligation tokenisée. Le système de transaction peut d’abord vérifier que l’acheteur dispose de fonds suffisants et que le vendeur détient suffisamment de jetons d’actifs, puis coordonner le transfert des fonds et des actifs selon des règles prédéfinies. Lorsque les deux conditions sont remplies, le système exécute le règlement correspondant. Si les conditions ne sont pas satisfaites, la transaction est suspendue ou traitée conformément à l’accord.
La valeur de ce mécanisme réside dans la réduction du décalage temporel entre le paiement et la livraison des actifs, ainsi que dans la possibilité de confirmer plus directement le statut de la transaction sur un registre partagé. Toutefois, la DvP ne signifie pas qu’une transaction est sans risque. Des erreurs de smart contracts, des interruptions de réseau, l’impossibilité de rembourser un instrument de financement, des registres de propriété incomplets ou l’échec de la messagerie inter-chaînes peuvent tous affecter le résultat du règlement. En particulier, dans un environnement multichaîne, les deux parties doivent également établir des règles claires concernant la finalité et le traitement des échecs sur les différents réseaux.
Comment Kinexys relie-t-il les dépôts bancaires aux transactions de RWA ?
L’importance de Kinexys ne réside pas dans la fourniture d’un seul type de jeton on-chain, mais dans sa tentative de combiner les comptes bancaires, les paiements numériques et les capacités de règlement des actifs. JPM Coin représente un jeton de dépôt en dollars émis par une banque, tandis que le Blockchain Deposit Account relie les comptes bancaires aux opérations sur fonds on-chain. Pour les clients institutionnels, cette architecture peut prendre en charge les transferts de fonds, les paiements et le règlement de transactions sur les réseaux éligibles et conformément aux règles commerciales applicables.
En mai 2025, J.P. Morgan a annoncé un test de DvP inter-chaînes mené en collaboration avec Chainlink et Ondo Finance. Le test portait sur le produit tokenisé de bons du Trésor américain d’Ondo, OUSG, et les dépôts en dollars de J.P. Morgan. Le volet paiement a été traité via le réseau blockchain autorisé de Kinexys Digital Payments, tandis que le volet actifs a été traité via le réseau de test Ondo Chain. Le protocole d’interopérabilité inter-chaînes de Chainlink, CCIP, a coordonné le flux transactionnel entre les différents réseaux.
La valeur essentielle de ce test réside dans sa démonstration de la manière dont une infrastructure de paiement bancaire peut participer à des transactions impliquant des actifs tokenisés sur des blockchains publiques. Les volets actifs et financement ne doivent pas nécessairement fonctionner sur la même blockchain, mais ils nécessitent un mécanisme fiable de coordination inter-chaînes afin de garantir que les deux parties finalisent le règlement comme convenu. Pour le marché des RWA, cette architecture contribue à explorer les moyens de relier les fonds bancaires traditionnels aux actifs on-chain.
Toutefois, il convient de distinguer la validation par test d’un déploiement commercial complet. Ce cas démontre que les institutions concernées ont mené à bien un test de DvP inter-chaînes. Il ne signifie pas que tous les actifs Ondo, tous les clients Kinexys ou toute blockchain publique peuvent déjà utiliser la même solution de règlement. La possibilité de mener une activité commerciale spécifique dépend toujours de la disponibilité du produit, de l’accès des clients, de la prise en charge par le réseau, des dispositions juridiques et de l’avancement des intégrations ultérieures.
Quelles sont les options de liquidités on-chain ? Dépôts bancaires tokenisés, stablecoins et monnaie de banque centrale
Les transactions de RWA nécessitent des fonds pour le règlement, mais les liquidités on-chain ne constituent pas une catégorie unique. Les actifs de règlement couramment évoqués sur le marché comprennent les stablecoins, les jetons de dépôts bancaires commerciaux et la monnaie de banque centrale tokenisée étudiée pour les applications financières de gros. Ces actifs peuvent tous remplir des fonctions de paiement ou de règlement, mais leurs émetteurs, leurs fondements de crédit et leurs limites d’utilisation diffèrent.
Les stablecoins sont généralement conçus pour maintenir un ancrage de valeur à une monnaie fiduciaire grâce aux actifs de réserve et aux mécanismes de remboursement de l’émetteur. L’un de leurs avantages est qu’ils peuvent offrir une circulation relativement étendue au sein des écosystèmes blockchain pris en charge. Toutefois, les risques réels dépendent de la qualité des réserves, des modalités de conservation, des canaux de remboursement, de la gouvernance de l’émetteur et du cadre réglementaire. Pour les institutions, déterminer si un stablecoin convient comme actif de règlement pour une transaction donnée sur titres nécessite également d’évaluer si la contrepartie l’accepte, si les fonds peuvent être remboursés rapidement et si les relations juridiques concernées sont clairement définies.
Les dépôts bancaires tokenisés relient les dépôts auprès de banques commerciales aux réseaux blockchain. Leur fondement de crédit est lié aux passifs de dépôt de la banque émettrice, et leur utilisation est généralement soumise aux relations entre la banque et ses clients, ainsi qu’aux exigences d’intégration en matière de conformité. La conception de JPM Coin reflète ces caractéristiques : il est émis par J.P. Morgan, mis à la disposition de clients institutionnels éligibles, puis converti et remboursé dans le cadre d’un compte bancaire. Comparés aux stablecoins destinés à circuler sur un marché plus large, les dépôts bancaires tokenisés peuvent accorder davantage d’importance à l’identité des clients institutionnels, aux relations avec les comptes bancaires et à l’intégration aux systèmes de paiement existants.
La monnaie de banque centrale tokenisée désigne la représentation de monnaie de banque centrale sur un registre numérique et peut être utilisée pour le règlement de gros entre institutions financières. Dans ses recherches de 2025 sur le registre unifié tokenisé, la Banque des règlements internationaux a proposé d’intégrer des réserves de banque centrale tokenisées, de la monnaie de banque commerciale et des obligations d’État dans un cadre d’infrastructure financière davantage coordonné. Cette orientation reflète la possibilité que les futurs marchés financiers on-chain nécessitent le fonctionnement conjoint de multiples formes de monnaie et d’actifs de règlement, plutôt qu’un type de jeton remplaçant entièrement les autres.
Titres tokenisés Gate : comment les volets actifs et financement fonctionnent-ils ensemble ?
gStocks de Gate fournit un exemple concret pour comprendre le volet actif des RWA. Selon les documents publics de Gate, gStocks représente des actions cotées sous forme de titres tokenisés négociables sur la plateforme et utilise un mécanisme de réserve correspondant à 1:1 aux actions sous-jacentes. Il répond principalement à la question de savoir comment les actifs en actions peuvent intégrer l’environnement de trading des actifs numériques sous forme tokenisée, et comment les utilisateurs peuvent négocier les jetons de titres correspondants sur la plateforme.
Du point de vue de la structure de marché, gStocks et les dépôts bancaires tokenisés de Kinexys ne sont pas le même type d’instrument. gStocks se situe du côté des actifs et représente une unité de titres tokenisés associée à une action spécifique. JPM Coin se situe du côté des financements et représente un jeton de dépôt émis par une banque, utilisable dans des scénarios de paiement et de règlement éligibles. Leurs fonctions, relations juridiques, émetteurs et sources de risque diffèrent tous. Le fait qu’ils utilisent tous deux la technologie blockchain ne signifie pas qu’ils peuvent être échangés directement ou qu’ils sont déjà connectés au niveau des systèmes.
Si les actions, obligations, fonds et autres actifs constituent à l’avenir des marchés on-chain plus étendus, la coordination entre les volets actifs et financement deviendra de plus en plus importante. Les plateformes de trading devront définir les règles d’émission et de remboursement des jetons d’actifs, ainsi que déterminer la source des fonds de paiement, le calendrier de règlement, l’accès des contreparties et les mécanismes de traitement des échecs. Les dépôts bancaires tokenisés peuvent constituer une option de liquidités on-chain de niveau institutionnel, mais leur utilisation pour des produits spécifiques sur Gate ou d’autres plateformes doit être déterminée en fonction des réseaux, des annonces de produits et des dispositions commerciales réellement pris en charge par les parties.
Par conséquent, Gate gStocks et Kinexys sont mieux considérés comme des exemples d’infrastructure situés à différents niveaux de l’écosystème RWA. L’un démontre une voie de tokenisation des actifs de titres traditionnels, tandis que l’autre montre comment les fonds bancaires peuvent intégrer les processus de paiement et de règlement on-chain. Ce n’est que lorsque des connexions fiables seront établies entre les actifs, les fonds, la conservation et les systèmes de règlement que les RWA pourront aller au-delà de la simple émission tokenisée pour évoluer vers un marché financier on-chain plus complet.
Quelles contraintes pratiques affectent encore le règlement des RWA on-chain ?
La première concerne le lien entre les droits juridiques et les enregistrements techniques. Un registre blockchain peut enregistrer la détention et le transfert de jetons, mais les droits juridiques représentés par ces jetons doivent toujours être établis par des documents d’offre, des dispositifs de conservation, les lois applicables et les règles des institutions concernées. Le transfert on-chain d’un jeton d’actif ne signifie pas nécessairement que la modification correspondante des droits a été finalisée dans le système d’enregistrement traditionnel. Les différentes juridictions peuvent également interpréter différemment les titres, les parts de fonds et les créances sur dépôts.
La deuxième concerne les dispositifs de liquidité et de remboursement. La possibilité de transférer un actif tokenisé 24 heures sur 24 ne signifie pas que l’actif sous-jacent peut être vendu ou remboursé à tout moment et au même coût. Si le marché sous-jacent est soumis à des restrictions d’horaires de trading, ou si le remboursement de l’actif requiert plusieurs étapes impliquant des dépositaires, des gestionnaires de fonds, des banques et d’autres parties, la continuité du trading on-chain peut ne pas correspondre à la liquidité de l’actif sous-jacent. Il en va de même du côté du financement : la transférabilité d’un jeton on-chain ne peut remplacer la disponibilité et la possibilité de remboursement des fonds sur un compte bancaire.
La troisième concerne l’interopérabilité inter-chaînes et la finalité du règlement. Les différents réseaux peuvent utiliser des mécanismes de consensus, des règles de confirmation des transactions et des systèmes de gestion des autorisations différents. Les protocoles inter-chaînes peuvent transmettre des messages ou coordonner des transactions, mais les parties doivent toujours clarifier les retards de messages, les défaillances de réseau, les mécanismes de vérification et la responsabilité du traitement des exceptions. Si les volets actifs et financement fonctionnent sur des réseaux différents, un problème à n’importe quelle étape peut affecter la finalisation de l’ensemble de la transaction.
La dernière contrainte concerne les responsabilités réglementaires et opérationnelles. Un marché de RWA de niveau institutionnel implique des émetteurs, des banques, des dépositaires, des plateformes de trading, des fournisseurs de technologies et des investisseurs. La responsabilité de l’intégration des clients, de la vérification des réserves d’actifs, du remboursement des fonds, de la surveillance des transactions et du règlement des litiges doit être clairement définie dans les conceptions de produits et les documents juridiques. La blockchain peut améliorer le partage des données et l’automatisation des processus, mais elle ne peut pas résoudre automatiquement la répartition des responsabilités entre les institutions participantes.
Conclusion
Le développement à long terme de la tokenisation des RWA dépend non seulement du nombre d’actifs pouvant être convertis en jetons, mais aussi de la capacité de ces actifs à circuler au sein d’un système de paiement et de règlement fiable. Les mécanismes de DvP, les liquidités on-chain et la coordination inter-chaînes sont tous des composantes importantes pour faire passer les actifs tokenisés du stade de l’émission à celui des marchés de trading effectifs.
Le test de DvP inter-chaînes mené par Kinexys avec Chainlink et Ondo Finance a démontré une voie possible pour coordonner le règlement de dépôts bancaires et de bons du Trésor tokenisés dans différents environnements blockchain. Gate gStocks offre un autre exemple du côté des actifs en illustrant la tokenisation des actions traditionnelles. Il ne s’agit pas du même type de produit, mais ces deux exemples reflètent ensemble une tendance plus large : l’infrastructure RWA future devra permettre une coordination plus étroite entre les actifs, les fonds et les mécanismes de règlement.
FAQ
Pourquoi la tokenisation des RWA nécessite-t-elle des liquidités on-chain ?
Parce que le trading de jetons d’actifs nécessite toujours des fonds de paiement. Si les actifs sont déjà on-chain tandis que le paiement dépend encore de processus traditionnels fragmentés, les deux parties peuvent continuer à faire face à des retards de paiement, des rapprochements manuels et des risques de règlement. Les liquidités on-chain peuvent contribuer à intégrer le paiement et la livraison des actifs dans un processus plus étroitement connecté.
Qu’est-ce que la DvP ?
DvP signifie Delivery versus Payment, communément appelé 券款对付 en chinois. Ce mécanisme exige que la livraison des actifs et le paiement des fonds soient effectués simultanément comme convenu, ce qui réduit le risque qu’une partie exécute son obligation alors que l’autre ne le fait pas.
JPM Coin peut-il être utilisé pour acheter tous les actifs RWA ?
Ce n’est pas ainsi qu’il faut le comprendre. JPM Coin est mis à la disposition des clients institutionnels éligibles de J.P. Morgan, et les réseaux, contreparties et scénarios commerciaux qu’il prend en charge sont soumis aux règles applicables. La possibilité de régler un actif RWA spécifique avec JPM Coin dépend de l’existence d’un dispositif de règlement effectivement pris en charge et établi par l’émetteur, la plateforme de trading et la banque.
La collaboration de Kinexys avec Ondo et Chainlink signifie-t-elle que le règlement inter-chaînes complet est déjà mis en œuvre ?
Cela ne signifie pas que la solution est largement disponible. J.P. Morgan a annoncé un test de DvP inter-chaînes impliquant des bons du Trésor américain tokenisés et des dépôts en dollars. Le test a démontré la faisabilité de la coordination technique et commerciale, mais il ne permet pas de conclure que tous les actifs, réseaux et clients prennent déjà en charge cette solution de règlement.
Quelle est la différence entre Gate gStocks et JPM Coin ?
Gate gStocks est un titre en actions tokenisé qui représente une unité tokenisée associée à une action sous-jacente. JPM Coin est un jeton de dépôt émis par une banque, principalement utilisé pour des paiements et règlements institutionnels éligibles. Le premier se situe du côté des actifs, tandis que le second se situe du côté du financement. Leurs relations juridiques et leurs fonctions sont différentes.