Les tokens d’infrastructure sur le marché des crypto-actifs associent souvent un discours technologique à des anticipations de marché. Les investisseurs peuvent s’intéresser à un token parce que son projet s’inscrit dans des secteurs populaires tels que le DePIN, l’IA ou les services cloud décentralisés. Toutefois, le secteur d’un projet ne signifie pas nécessairement que son token dispose d’un mécanisme clair de captation de valeur. Un réseau peut présenter un potentiel technologique sans avoir établi de modèle économique suffisamment mature. Un token peut avoir une utilité claire au sein du protocole, tandis que son prix de marché reste influencé par la liquidité, les variations de l’offre et le sentiment du marché.
Pipe Network constitue un cas intéressant à examiner sous cet angle. Le projet se concentre sur l’infrastructure distribuée, et sa documentation officielle actuelle présente principalement Pipe Storage et les nœuds Firestarter. PIPE est lié à la participation au réseau et aux mécanismes de l’écosystème, mais les analystes doivent encore préciser le rôle spécifique du token dans le système actuel, ainsi que les dispositifs économiques déjà mis en œuvre et ceux qui restent des politiques facultatives ou des évolutions futures potentielles.
Cet article ne prend pas les hausses de prix à court terme comme point de départ. Il établit plutôt un cadre d’analyse pour observer PIPE sur le long terme, en s’appuyant sur le positionnement du projet, l’utilité du token, la structure de l’offre et de la demande, ainsi que la gestion des risques.
À retenir
- PIPE est le token de l’écosystème Pipe Network, dont la documentation officielle actuelle se concentre principalement sur les services de stockage d’objets distribués.
- Les nœuds Firestarter doivent détenir une position LovePIPE représentant au moins 10 000 PIPE, mais cela ne signifie pas que les stakers de nœuds reçoivent des rendements fixes.
- Les règles officielles actuelles indiquent que les nœuds individuels ne reçoivent ni récompenses ni paiements directs. Les déductions effectuées sur les soldes de stockage des clients ne constituent pas non plus des revenus pour les nœuds.
- L’offre de tokens, le taux de circulation, les calendriers de déverrouillage, la profondeur du marché et la demande réelle peuvent tous affecter l’évolution du prix de PIPE.
- La croissance du secteur DePIN ne signifie pas que PIPE s’appréciera nécessairement. La valeur du token doit être évaluée indépendamment, sur la base de ses mécanismes réels et des données de marché.
PIPE et Pipe Network : quelle relation entre le token et l’infrastructure ?
Pipe Network vise à fournir des services de stockage par l’intermédiaire de nœuds distribués et de mécanismes de coordination du réseau. Pipe Storage utilise actuellement une architecture dans laquelle des passerelles, un plan de contrôle et des nœuds Firestarter fonctionnent conjointement. Les clients accèdent au service via une interface compatible S3, les passerelles traitent les requêtes, le plan de contrôle coordonne les nœuds et les tâches, et les nœuds Firestarter stockent les données d’objets et fournissent des informations relatives à la vérification de l’intégrité.
Dans ce système, PIPE est lié au mécanisme de participation des nœuds. Selon la documentation officielle actuelle, l’exploitation d’un nœud Firestarter requiert la détention d’une position LovePIPE représentant au moins 10 000 PIPE et le passage des vérifications d’éligibilité correspondantes. Il est important de distinguer la détention de tokens, l’admission des nœuds et l’exploitation des nœuds. Détenir des PIPE ne fait pas automatiquement d’une personne un opérateur de nœud, et satisfaire à l’exigence de staking ne garantit pas qu’un nœud recevra des tâches de stockage.
En outre, le mode de paiement utilisé par les clients pour Pipe Storage diffère des exigences de participation aux nœuds. Le service de stockage actuel repose sur un modèle de solde prépayé. Les clients utilisent des USDC sur le réseau principal Solana afin d’acheter des crédits de stockage, après quoi le plan de contrôle réserve et déduit des crédits pour les opérations autorisées. Par conséquent, les paiements des clients en USDC ne doivent pas être interprétés comme une demande directe de PIPE, et la consommation de crédits de stockage ne doit pas être assimilée directement à des destructions de PIPE ou à des revenus de nœuds.
Comment comprendre l’utilité du token PIPE et ses mécanismes économiques ?
Lors de l’analyse d’un token d’infrastructure, la première étape consiste à confirmer les fonctions qu’il remplit effectivement dans le protocole actuel. PIPE est lié à l’éligibilité à la participation des nœuds Firestarter, et les wallets des nœuds doivent détenir une position LovePIPE admissible. LovePIPE est une forme de token de staking liquide associée à une position PIPE. Les vérifications d’éligibilité des nœuds contrôlent le statut de détention finalisé sur la blockchain Solana.
Toutefois, un seuil de staking et un mécanisme de récompense ne sont pas la même chose. La documentation officielle actuelle indique explicitement que les nœuds Firestarter ne reçoivent ni récompenses ni paiements distincts. Les opérateurs de nœuds doivent satisfaire à l’exigence de détention, passer les vérifications d’éligibilité et respecter les conditions d’exploitation, mais cela ne permet pas de conclure que les nœuds recevront continuellement des récompenses en PIPE selon le volume de stockage, la bande passante ou le temps de disponibilité. Cette distinction est importante pour l’analyse du token, car elle affecte directement la manière dont les investisseurs évaluent la demande du token et le coût de sa détention.
La documentation officielle décrit également séparément l’éligibilité des nœuds, la comptabilisation des crédits clients et les politiques facultatives de trésorerie. Si les transactions concernées sont effectivement exécutées et divulguées, la trésorerie peut envisager d’utiliser les revenus du protocole pour soutenir PIPE au moyen de mesures telles que des rachats, des destructions de tokens ou un soutien accru à LovePIPE. Toutefois, il s’agit d’actions facultatives. Aucun pourcentage fixe de distribution des revenus nets ni aucune formule exécutée automatiquement n’ont été publiquement annoncés. Les analystes doivent s’appuyer sur les registres d’exécution réels plutôt que de considérer des mesures potentielles comme un mécanisme de destruction de tokens déjà mis en œuvre.
Structure de l’offre et de la demande de PIPE : comment la circulation des tokens et la demande du marché influencent-elles le prix ?
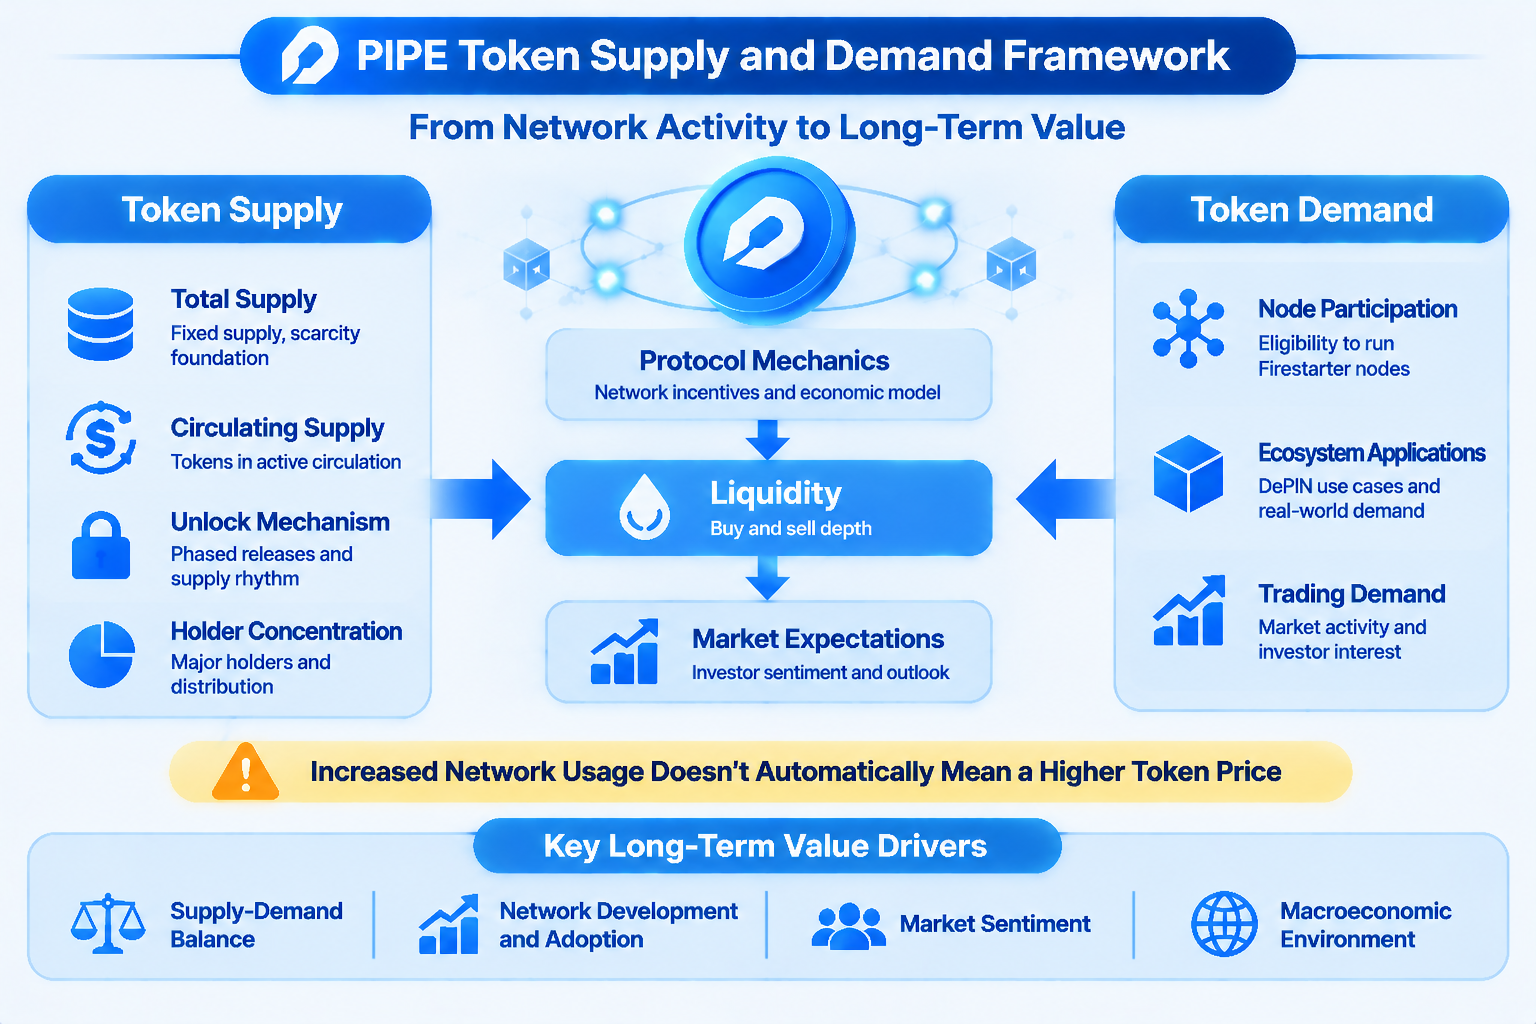
La structure de l’offre de tokens constitue un point de départ important pour évaluer un crypto-actif. Les investisseurs doivent examiner conjointement l’offre totale, l’offre maximale, l’offre en circulation, les tokens déverrouillés et les futurs calendriers de déverrouillage. Même si l’offre en circulation d’un projet est relativement limitée, d’importants déverrouillages futurs de tokens pourraient encore influencer le marché en raison de variations potentielles de l’offre.
Selon les données affichées sur CoinMarketCap, PIPE possède une offre maximale de 1 milliard de tokens, tandis que l’offre en circulation affichée s’élève à 100 millions de tokens. Les données des plateformes tierces peuvent évoluer au fil du temps, et la méthodologie utilisée pour calculer l’offre en circulation peut également varier. Pour une évaluation formelle ou une analyse de l’offre, les investisseurs doivent vérifier plus avant les informations officielles du projet relatives au token, les données on-chain et le dernier calendrier de déverrouillage, plutôt que de se fier uniquement à une seule page de données de marché.
Du côté de la demande, il est important de distinguer la demande d’utilisation du protocole de la demande de trading sur le marché. La demande d’utilisation du protocole provient de la participation au réseau, de l’éligibilité des nœuds et d’autres applications réelles. La demande de trading sur le marché peut être influencée par la couverture des plateformes d’échange, les anticipations des investisseurs, la liquidité et le sentiment du marché. Ces deux types de demande peuvent s’influencer mutuellement, mais ils ne doivent pas être confondus. En particulier, lorsque les clients utilisent des USDC pour acheter des crédits de stockage prépayés, il ne faut pas supposer sans vérification que la croissance de l’activité de stockage se traduira par une demande d’achat de PIPE selon un ratio fixe.
Comment évaluer si PIPE possède un potentiel de captation de valeur à long terme ?
La captation de valeur est l’un des aspects les plus souvent négligés dans l’analyse des tokens d’infrastructure. Un projet peut avoir des utilisateurs, des nœuds et un produit technologique, mais cela ne signifie pas que l’ensemble de ses revenus commerciaux reviendra aux détenteurs de tokens. Les analystes doivent se poser les questions suivantes : les utilisateurs doivent-ils acheter ou consommer le token lorsqu’ils utilisent le service ? Les opérateurs de nœuds doivent-ils verrouiller le token sur le long terme ? Existe-t-il un mécanisme clair et mis en œuvre permettant de rediriger les revenus du protocole vers le token ? Ces dispositifs sont-ils étayés par des registres on-chain vérifiables ou des communications officielles ?
Pour PIPE, les mécanismes actuellement vérifiables incluent l’exigence de détention de LovePIPE pour les nœuds Firestarter et le processus de vérification de l’éligibilité des nœuds décrit dans la documentation officielle. Dans le même temps, la documentation actuelle précise que les nœuds ne reçoivent ni récompenses ni paiements distincts, et que la comptabilisation des crédits clients ne constitue pas des revenus de nœuds. Les mesures potentielles de trésorerie, telles que les rachats, les destructions de tokens ou le soutien à LovePIPE, sont des politiques facultatives, et aucun ratio fixe de distribution des revenus n’a été établi.
Par conséquent, la captation de valeur à long terme de PIPE doit encore être évaluée à la lumière des évolutions ultérieures de ses mécanismes et de leur exécution effective. Si de nouveaux mécanismes de consommation de tokens, de distribution des revenus du protocole ou d’incitation des nœuds sont introduits à l’avenir, les analystes devront vérifier leur date de mise en œuvre, leur portée et les données réelles correspondantes. D’ici là, les politiques potentielles ou les modèles économiques issus de versions historiques ne doivent pas être considérés comme un soutien définitif à la valeur actuelle du token.
Pourquoi analyser la performance de marché de PIPE avec la liquidité et la valorisation ?
Les prix des crypto-actifs sont influencés non seulement par les fondamentaux des projets, mais aussi par la profondeur du marché et la structure des échanges. Pour les tokens dont l’offre en circulation est relativement faible, un nombre limité d’ordres d’achat et de vente peut amplifier l’incidence de transactions individuelles, entraînant des mouvements de prix à court terme qui divergent fortement du rythme des évolutions des fondamentaux du projet.
Lors de l’analyse de PIPE, les investisseurs peuvent suivre conjointement le volume de trading, les écarts entre les cours acheteur et vendeur, la profondeur du carnet d’ordres, la couverture des plateformes d’échange et la capitalisation boursière en circulation. Une hausse du volume de trading peut signaler une attention accrue du marché, mais des transactions importantes peuvent toujours entraîner un glissement significatif si la profondeur du marché est limitée. À l’inverse, une faible offre en circulation peut donner l’impression que la capitalisation boursière en circulation est faible, tandis qu’une valorisation entièrement diluée exige de prendre en compte un éventail plus large d’offre potentielle de tokens.
Les investisseurs doivent également distinguer la performance des prix à court terme des évaluations de valeur à long terme. Une hausse rapide du prix peut refléter une réévaluation par le marché du discours entourant le projet, ou résulter de variations de liquidité à court terme ou de transactions concentrées réalisées par des capitaux spéculatifs. Les mouvements de prix ne sont véritablement pertinents pour une analyse fondamentale à long terme que lorsqu’ils sont corroborés par l’utilisation du produit, la demande des clients, les mécanismes du token et la structure de l’offre.
Quels sont les principaux risques à prendre en compte lors d’un investissement dans PIPE ?
Le premier est le risque d’exécution du projet. Un réseau de stockage distribué doit traiter en continu des enjeux liés à la qualité des nœuds, à l’intégrité des données, à la disponibilité du service et à la récupération après incident. Même si son architecture est raisonnablement conçue, les opérations réelles peuvent rester limitées par le nombre de nœuds, leur répartition géographique, la connectivité réseau et les capacités opérationnelles.
Le deuxième est le risque lié à l’économie du token. La participation des nœuds requiert la détention d’un certain montant de LovePIPE, mais les règles actuelles ne prévoient pas de récompenses pour les nœuds individuels. Les participants doivent donc évaluer l’allocation de capital, la volatilité du prix du token et les modifications des exigences d’éligibilité, plutôt que de supposer simplement que les revenus attendus des nœuds compenseront le coût de détention du token. Les futurs ajustements du protocole apportés aux paramètres concernés pourraient également modifier la demande de participation liée au token.
Le troisième est le risque de marché. Le prix de PIPE peut être affecté par les tendances générales du marché des cryptomonnaies, les variations de liquidité, les déverrouillages de tokens, la concentration des détenteurs et le sentiment du marché. Pour les actifs dont l’offre en circulation est relativement limitée, la volatilité des prix et le glissement lors des transactions peuvent être plus marqués. Les investisseurs doivent éviter d’évaluer la valeur d’un actif uniquement sur la base des gains de prix observés sur une journée ou du volume de trading à court terme.
Le dernier risque concerne l’information et les anticipations. Les présentations antérieures de Pipe Network mettaient l’accent sur les services CDN décentralisés, les nœuds périphériques et une vision plus large de l’infrastructure, tandis que la documentation officielle actuelle du réseau principal se concentre sur Pipe Storage et les nœuds Firestarter. L’analyse doit distinguer la vision historique, les produits actuellement en exploitation et les domaines susceptibles d’être développés à l’avenir. Cela permet d’éviter d’interpréter une feuille de route ou un modèle économique antérieur comme une fonctionnalité déjà mise en œuvre.
Comment établir un cadre de suivi à long terme pour PIPE ?
Les utilisateurs souhaitant étudier PIPE sur le long terme peuvent établir quatre dimensions d’observation. La première concerne les progrès du produit, notamment l’utilisation de Pipe Storage par les clients, la capacité de stockage, l’expérience de service et les intégrations applicatives. La deuxième concerne les opérations du réseau, y compris l’admission des nœuds, la capacité effective, la disponibilité, la vérification de l’intégrité des données et les performances de récupération. La troisième concerne les mécanismes du token, notamment les exigences d’éligibilité liées à LovePIPE, la structure de l’offre, les calendriers de déverrouillage et la mise en œuvre effective des politiques de trésorerie. La quatrième concerne les conditions de marché, notamment la liquidité, le volume de trading, la profondeur du carnet d’ordres et les variations de valorisation.
Ces indicateurs doivent être analysés ensemble plutôt qu’isolément. Par exemple, une hausse du nombre de nœuds ne signale pas nécessairement une croissance de la demande des clients. Une augmentation de l’utilisation par les clients ne crée pas nécessairement une hausse proportionnelle de la demande d’achat de PIPE. Un seuil de détention de tokens peut générer une demande de participation, mais si les nœuds ne reçoivent pas de récompenses directes, son effet économique doit toujours être évalué au regard des coûts de participation et des politiques ultérieures du protocole.
L’essentiel de l’analyse à long terme consiste à continuer de vérifier si les capacités technologiques du projet peuvent se traduire par une demande réelle pour ses services et si le mécanisme du token peut établir un lien économique clair et durable à mesure que le protocole évolue. Pour PIPE, cette approche est plus utile pour comprendre ses caractéristiques de crypto-actif que le suivi d’un mouvement de prix isolé.
Gate et PIPE : un point d’entrée pour le trading de marché et l’analyse du projet
Les utilisateurs qui souhaitent approfondir leurs recherches sur PIPE peuvent consulter conjointement les documents du projet, les données de marché du token et les informations de trading Gate PIPE/USDT. Un article Gate Learn a publié une introduction au projet Pipe Network, utile pour comprendre le positionnement de base du projet. La documentation officielle de Pipe Network peut également être utilisée pour vérifier l’architecture actuelle de stockage, les exigences de participation des nœuds et les règles économiques du token.
Veuillez noter que le trading au comptant de PIPE représente une participation au marché du token. Il ne constitue pas l’achat direct de services de stockage Pipe Network, l’exploitation d’un nœud ou la perception de revenus du protocole. Avant de trader, les utilisateurs doivent évaluer de manière indépendante l’offre de tokens, la liquidité du marché, la volatilité des prix et les progrès réels du projet en fonction de leur propre tolérance au risque.
FAQ
Quel type de crypto-actif est PIPE ?
PIPE est le token de l’écosystème Pipe Network. La documentation officielle actuelle de Pipe Network se concentre principalement sur les services de stockage distribué et le mécanisme de participation des nœuds Firestarter. PIPE est lié aux exigences d’éligibilité des nœuds et aux mécanismes économiques de l’écosystème.
PIPE est-il un token DePIN ?
Pipe Network organise les ressources de stockage au moyen de nœuds distribués, ce qui lui confère les caractéristiques d’un projet d’infrastructure DePIN. PIPE est le token associé à cet écosystème, mais sa valeur à long terme doit encore être évaluée en fonction de son utilité réelle, de ses mécanismes économiques et de la demande du réseau.
La détention de PIPE me permet-elle d’exploiter un nœud Pipe Network ?
Non. Les nœuds Firestarter utilisent actuellement un processus d’admission sur invitation. Les wallets des nœuds doivent détenir une position LovePIPE représentant au moins 10 000 PIPE, et doivent également passer les vérifications d’éligibilité correspondantes et satisfaire aux conditions d’exploitation. La simple détention du token n’accorde pas automatiquement l’éligibilité à un nœud.
Puis-je recevoir des récompenses de nœud après avoir staké des PIPE ?
Selon la documentation officielle actuelle, les nœuds Firestarter individuels ne reçoivent ni récompenses ni paiements directs. L’exigence de détention pour les nœuds est principalement liée à l’éligibilité et aux conditions de participation au réseau, et ne doit pas être considérée comme un dispositif à rendement fixe.
La croissance de l’activité de Pipe Network augmentera-t-elle directement la demande de PIPE ?
Pas nécessairement. Il est nécessaire de confirmer l’existence d’un mécanisme clair d’achat, de consommation ou de retour de valeur entre les revenus du service et le token. Les clients utilisent des USDC pour acheter des crédits de stockage prépayés, ce qui ne signifie pas automatiquement qu’une demande équivalente d’achat de PIPE sera générée.
Quels risques dois-je prendre en compte lors du trading de PIPE ?
Les investisseurs doivent prendre en compte l’offre et les déverrouillages de tokens, la liquidité et la profondeur du marché, l’exécution du projet, les modifications des règles de participation des nœuds, les mécanismes de captation de valeur et la volatilité générale du marché des cryptomonnaies. La performance des prix à court terme ne peut pas remplacer une analyse indépendante du projet et de ses mécanismes de token.