Pour les investisseurs qui suivent l’action OXY, la vente d’OxyChem ne se résume pas à l’encaissement d’un paiement en espèces. Par le passé, Occidental Petroleum détenait des ressources pétrolières et gazières en amont, des activités de fabrication de produits chimiques et des activités midstream. Son segment chimique constituait une source de revenus distincte de la production pétrolière. Après la transaction, l’entreprise est davantage concentrée sur les actifs pétroliers et gaziers et a réduit son levier financier, mais ses performances opérationnelles sont également plus exposées aux variations des prix du pétrole brut et du gaz naturel.
Pour comprendre ce changement, il faut examiner conjointement la structure des actifs, le remboursement de la dette, les flux de trésorerie disponibles et les rendements pour les actionnaires, plutôt que de considérer simplement la cession d’actifs comme positive ou négative.
Qu’est-ce qu’OxyChem et pourquoi Occidental Petroleum l’a-t-elle vendue ?
OxyChem est l’activité chimique d’Occidental Petroleum. Elle produit principalement des produits chlore-alcali et d’autres produits chimiques de base, largement utilisés dans le traitement de l’eau, la santé, les produits pharmaceutiques, la construction et la fabrication industrielle. Contrairement à la production pétrolière, la rentabilité de l’activité chimique est principalement influencée par la demande industrielle, les prix des produits, les coûts des matières premières et de l’énergie, ainsi que par d’autres facteurs.
Dans le portefeuille d’activités initial d’Occidental, OxyChem apportait une certaine diversification. Lorsque les prix du pétrole brut baissaient et que les bénéfices des activités pétrolières et gazières en amont subissaient des pressions, l’activité chimique pouvait générer des flux de trésorerie supplémentaires, car elle était soumise à des cycles d’offre et de demande différents. Toutefois, cet effet de diversification n’était pas systématique. L’industrie chimique est également cyclique, et les ralentissements économiques, les surcapacités et la hausse des coûts énergétiques peuvent tous réduire ses bénéfices.
La principale raison pour laquelle Occidental Petroleum a vendu OxyChem était de rééquilibrer la valeur de ses actifs et ses obligations financières. L’entreprise avait étendu ses ressources pétrolières et gazières grâce aux acquisitions d’Anadarko et de CrownRock, mais ces acquisitions importantes avaient également accru sa dette et les pressions sur l’allocation du capital. Par rapport à la conservation des actifs chimiques, la vente de l’activité pour 9,7 milliards de dollars en espèces a permis à Occidental de dégager plus rapidement la valeur des actifs et d’utiliser le produit de la vente pour réduire son levier financier.
La transaction a été annoncée le 2 octobre 2025 et finalisée le 2 janvier 2026. Lors de l’annonce de la transaction, l’entreprise a indiqué qu’elle prévoyait d’utiliser environ 6,5 milliards de dollars du produit de la vente pour rembourser sa dette et progresser vers son objectif de réduction de la dette fixé après l’acquisition de CrownRock.
Ainsi, la vente d’OxyChem s’apparentait davantage à un ajustement stratégique du portefeuille. Occidental Petroleum a renoncé à une partie des revenus et des flux de trésorerie générés par son activité chimique en contrepartie d’une pression moindre liée à la dette et d’une activité pétrolière et gazière plus concentrée.
Comment la structure des actifs d’OXY a-t-elle évolué avant et après la vente d’OxyChem ?
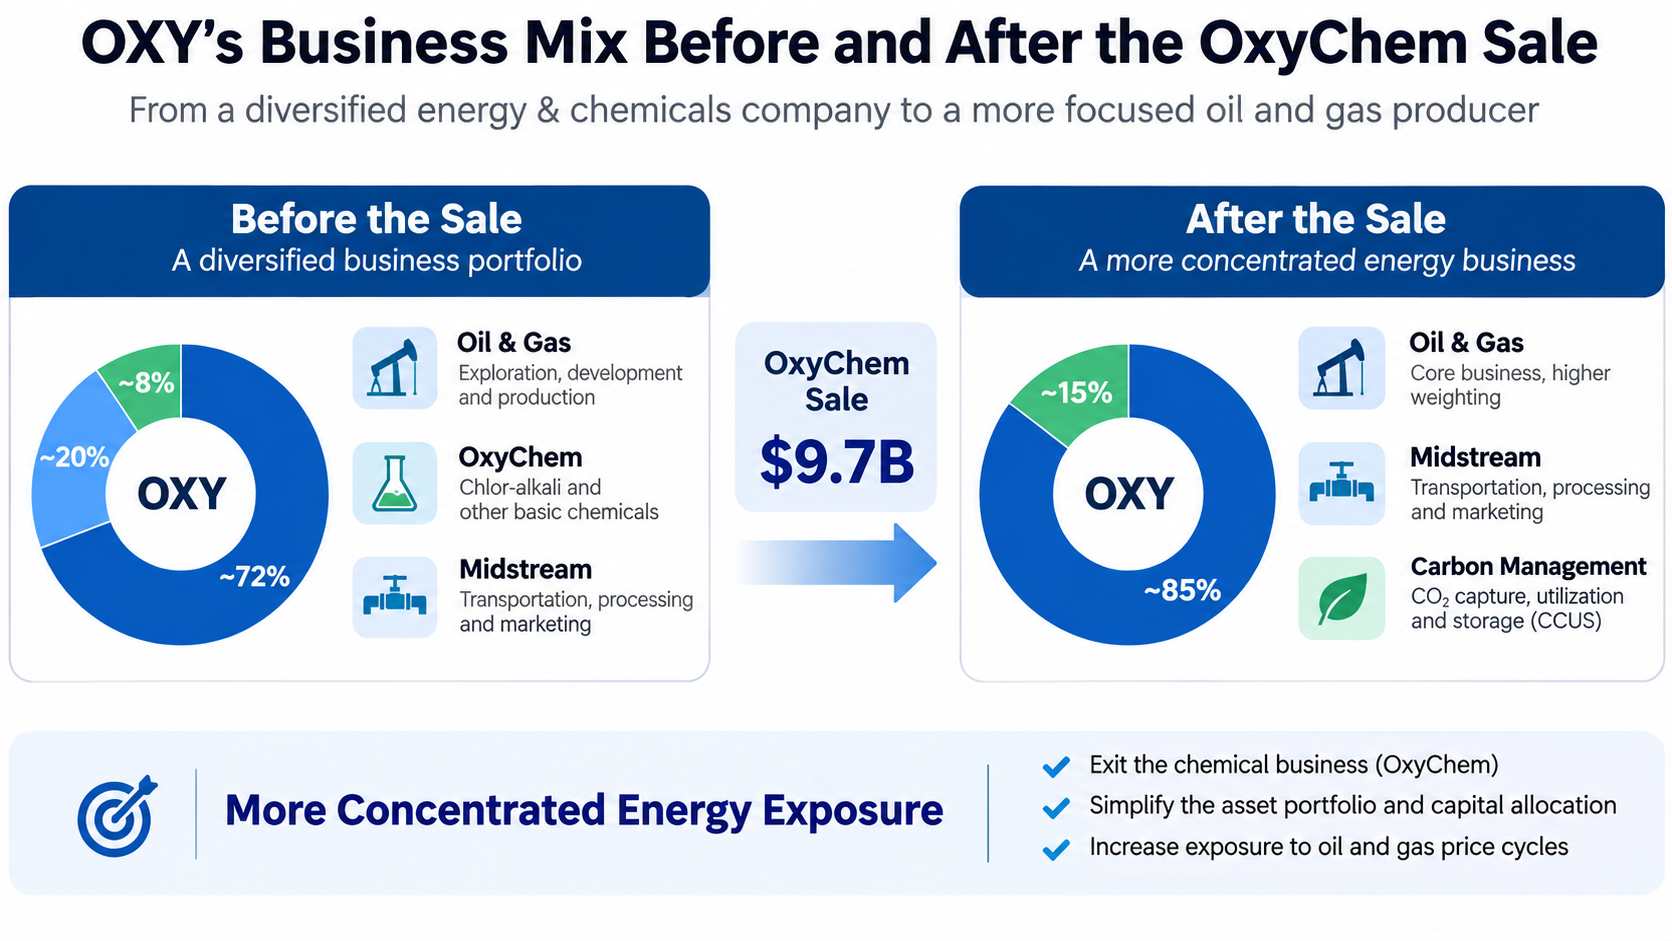
Avant la vente d’OxyChem, les activités d’Occidental Petroleum se composaient principalement du pétrole et du gaz, des produits chimiques, ainsi que des activités midstream et de commercialisation. Le segment pétrole et gaz était chargé du développement et de la production des ressources, le segment chimique générait des revenus grâce aux produits chimiques industriels, et l’activité midstream couvrait le transport, le traitement et la commercialisation de l’énergie.
Après la finalisation de la transaction, OxyChem ne faisait plus partie des activités poursuivies d’Occidental Petroleum. L’entreprise s’appuie principalement sur la production de pétrole et de gaz, les activités midstream et les activités de commercialisation pour générer des flux de trésorerie opérationnels, tout en continuant à développer la gestion du carbone ainsi que les technologies et projets associés.
| Dimension de comparaison |
Avant la vente |
Après la vente |
| Actifs principaux |
Pétrole et gaz, produits chimiques et activités midstream |
Pétrole et gaz, activités midstream et technologies associées |
| Sources de revenus |
Relativement diversifiées entre les activités |
Part plus importante provenant du pétrole et du gaz |
| Sensibilité aux prix du pétrole |
Les activités chimiques apportaient une certaine diversification |
Concentration globale plus forte de l’exposition au pétrole et au gaz |
| Structure financière |
Pression plus élevée liée à la dette |
Fardeau de la dette moins élevé |
| Sources de flux de trésorerie |
Incluaient les contributions du segment chimique |
N’incluent plus les contributions d’OxyChem au titre des activités poursuivies |
| Allocation du capital |
Répartie entre plusieurs activités |
Davantage concentrée sur le pétrole et le gaz ainsi que les projets associés |
Cette comparaison constitue une analyse qualitative de la structure de l’activité et des caractéristiques de risque. Elle ne représente pas une mesure précise des proportions de revenus ou de bénéfices avant et après la transaction. Ce changement signifie que les investisseurs doivent réévaluer les fondements de la valorisation d’OXY. Auparavant, l’entreprise présentait certaines caractéristiques à la fois d’un producteur de pétrole et de gaz et d’un fabricant de produits chimiques. Après la vente, l’analyse de valorisation doit davantage se concentrer sur les réserves de pétrole et de gaz, les coûts unitaires de production, les capacités de maintien de la production, les dépenses d’investissement et les prix des matières premières.
Parallèlement, une plus grande concentration des actifs pourrait améliorer l’efficacité opérationnelle. L’entreprise peut allouer davantage de ressources de gestion et de budgets d’investissement à ses actifs pétroliers et gaziers existants, réduisant ainsi la concurrence pour le capital entre des activités issues de secteurs différents. Toutefois, la concentration n’améliore pas nécessairement la rentabilité. Le résultat final dépend toujours du rendement des investissements dans les projets pétroliers et gaziers ainsi que de l’évolution future des prix de l’énergie.
Comment les 9,7 milliards de dollars de produit de la transaction affecteront-ils la dette d’OXY ?
La réduction de la dette est le changement financier le plus direct et le plus facilement quantifiable résultant de la vente d’OxyChem. Occidental Petroleum a contracté d’importantes obligations de remboursement de dette après l’acquisition de CrownRock. Lorsque l’entreprise a annoncé la vente d’OxyChem en octobre 2025, elle prévoyait d’utiliser environ 6,5 milliards de dollars du produit de la transaction pour rembourser sa dette et ramener le principal de sa dette sous les 15 milliards de dollars.
En ce qui concerne les progrès réels, Occidental Petroleum a indiqué dans son rapport de résultats de février 2026 avoir réduit sa dette d’environ 5,8 milliards de dollars depuis la mi-décembre 2025, ramenant le principal de sa dette à environ 15 milliards de dollars. Ce chiffre reflète la réduction globale de la dette de l’entreprise durant la période concernée et ne peut pas être entièrement attribué au produit de la vente d’OxyChem.
La réduction de la dette affecte la situation financière de l’entreprise par trois principaux canaux.
-
Baisse des charges d’intérêts. À mesure que le principal de la dette diminue, les intérêts que l’entreprise devra payer à l’avenir diminuent généralement également, ce qui libère davantage de liquidités pour les investissements, les dividendes ou de nouveaux remboursements de dette. Toutefois, les économies réelles dépendent des taux de coupon, des échéances et des conditions de remboursement de la dette remboursée.
-
Plus grande flexibilité financière. Les compagnies pétrolières doivent continuer d’investir dans le forage, la maintenance des champs et les infrastructures. Même lorsque les prix du pétrole brut baissent, elles ne peuvent pas interrompre totalement leurs dépenses d’investissement. Un endettement moins élevé réduit la pression des remboursements fixes et améliore la capacité de l’entreprise à gérer la volatilité des prix de l’énergie.
-
Davantage de marge pour l’allocation du capital. Par le passé, une part importante des flux de trésorerie disponibles devait être prioritairement consacrée au remboursement de la dette. Une fois que les niveaux d’endettement se rapprochent de l’objectif de la direction, l’entreprise peut décider avec plus de souplesse d’augmenter les rendements pour les actionnaires, de poursuivre la réduction de la dette ou d’investir dans des projets pétroliers et gaziers à rendement élevé.
Toutefois, la réduction de la dette n’augmente pas automatiquement la valeur de l’entreprise de 9,7 milliards de dollars. Occidental Petroleum a également perdu les actifs d’OxyChem et leurs contributions futures aux bénéfices. Par conséquent, déterminer si la transaction a créé de la valeur pour les actionnaires nécessite de comparer les coûts de financement économisés et la flexibilité financière obtenue avec les flux de trésorerie à long terme que l’activité cédée aurait pu générer.
Pourquoi OXY dépend-elle davantage des prix du pétrole après la vente d’OxyChem ?
Après la vente de son activité chimique, les sources de revenus et de bénéfices d’Occidental Petroleum sont devenues plus concentrées sur le pétrole, le gaz naturel et les activités énergétiques connexes. Cela signifie que les variations des prix du pétrole brut pourraient avoir un impact plus marqué sur les performances opérationnelles globales.
Pour les entreprises pétrolières et gazières en amont, les prix du pétrole brut affectent directement les revenus par unité de production, tandis que les coûts de forage, de maintenance des équipements, de transport et certains coûts de main-d’œuvre ne diminuent pas au même rythme que les prix du pétrole. Ainsi, lorsque la production et les coûts sont relativement stables, la hausse des prix du pétrole peut entraîner une amélioration plus significative des bénéfices. À l’inverse, la baisse des prix du pétrole peut rapidement réduire les bénéfices opérationnels.
Les résultats du deuxième trimestre 2026 en fournissent un exemple. Le bénéfice avant impôts d’Occidental Petroleum provenant de ses activités pétrolières et gazières a atteint 2,8 milliards de dollars pour le trimestre, contre 1 milliard de dollars au premier trimestre. Au cours de la même période, le prix moyen réalisé par l’entreprise pour le pétrole brut mondial a augmenté de 38 % d’un trimestre à l’autre, pour atteindre 96,78 dollars par baril. Cette hausse des prix a été l’un des principaux moteurs de l’amélioration des bénéfices, bien que les résultats trimestriels aient également été influencés par les prix du gaz naturel, la production, les coûts et d’autres facteurs. Cela montre que, lors de l’analyse d’OXY, les investisseurs doivent accorder une attention plus soutenue à la relation entre les prix du pétrole brut WTI, les prix du gaz naturel et les prix réalisés par l’entreprise.
Toutefois, une concentration accrue de l’activité ne signifie pas nécessairement que la sensibilité de l’action aux prix du pétrole augmentera de manière proportionnelle. La réduction de la dette peut diminuer le risque financier, tandis que la baisse des coûts de production peut améliorer la rentabilité dans un environnement de prix bas. Il convient donc de distinguer deux notions : le degré de dépendance des bénéfices opérationnels aux prix du pétrole et l’ampleur des fluctuations de la valeur des capitaux propres des actionnaires lorsque les prix du pétrole évoluent. Après la vente d’OxyChem, la première relation est devenue plus marquée, mais la seconde est également influencée par les niveaux d’endettement, la valorisation, les dépenses d’investissement et les attentes du marché.
Comment les flux de trésorerie d’OXY ont-ils évolué après la vente d’OxyChem ?
La vente d’OxyChem a deux effets sur les flux de trésorerie. D’une part, l’entreprise a perdu les futurs flux de trésorerie opérationnels que l’activité chimique aurait générés. D’autre part, la réduction de la dette peut abaisser les coûts de financement, ce qui permet à davantage de liquidités de rester au sein de l’entreprise.
Par conséquent, l’évaluation de la transaction doit aller au-delà des liquidités reçues lors de la finalisation et déterminer si les activités poursuivies peuvent générer des flux de trésorerie disponibles suffisants.
Au deuxième trimestre 2026, les activités poursuivies d’Occidental Petroleum ont généré environ 5,1 milliards de dollars de flux de trésorerie opérationnels. Les flux de trésorerie disponibles avant variation du fonds de roulement s’élevaient à environ 3 milliards de dollars, tandis que les dépenses d’investissement s’établissaient à environ 1,6 milliard de dollars. Ces chiffres indiquent que les activités pétrolières, gazières et connexes ont généré de solides flux de trésorerie au cours du trimestre suivant la finalisation de la transaction, bien que les résultats aient également été soutenus par des prix de l’énergie relativement élevés durant la période.
D’un point de vue d’analyse financière, les liquidités reçues lors d’une cession d’actifs constituent un produit de transaction ponctuel et ne doivent pas être confondues avec les flux de trésorerie opérationnels générés continuellement à l’avenir. Les gains comptables tirés de la transaction ne doivent pas être considérés directement comme des bénéfices provenant des activités poursuivies.
En outre, la vente d’OxyChem n’a pas complètement éliminé les obligations historiques associées. Occidental Petroleum a conservé certaines responsabilités environnementales historiques et obligations d’indemnisation, qui pourraient entraîner des dépenses d’assainissement environnemental à l’avenir. Cela signifie que, bien que la transaction ait réduit les actifs opérationnels, elle n’a pas transféré tous les risques historiques à l’acheteur.
Pour les investisseurs à long terme, la question la plus importante est de savoir combien de liquidités l’entreprise peut distribuer durablement après les dépenses d’investissement nécessaires, les intérêts et les autres sorties de trésorerie, dans différents environnements de prix du pétrole.
Que signifie l’acquisition d’OxyChem par Berkshire pour les actionnaires d’OXY ?
Pour les actionnaires ordinaires, les principaux effets de la transaction concernent le risque financier, les rendements du capital et la valorisation.
La baisse de la dette a amélioré le bilan. Selon le rapport financier d’Occidental Petroleum pour le deuxième trimestre 2026, le principal de la dette de l’entreprise a encore diminué, pour atteindre environ 11,8 milliards de dollars. Au cours du premier semestre 2026, l’entreprise a utilisé le produit après impôts de la transaction OxyChem et les flux de trésorerie opérationnels pour rembourser au total environ 8,6 milliards de dollars de dette. Cela indique que la cession d’actifs et les flux de trésorerie continus générés par l’activité ont conjointement favorisé le processus de désendettement.
La baisse de la pression financière a créé une marge pour les rendements aux actionnaires. En février 2026, Occidental Petroleum a augmenté son dividende trimestriel à 0,26 dollar par action. En août de la même année, l’entreprise a annoncé une nouvelle hausse, portant le dividende trimestriel à 0,28 dollar par action. Les ajustements des dividendes reflètent l’évolution de la capacité d’allocation du capital, mais les dividendes futurs dépendront toujours des flux de trésorerie opérationnels, des objectifs de dette et des décisions du conseil d’administration.
Les investisseurs doivent réévaluer la valorisation à long terme de l’entreprise. Après la vente d’OxyChem, la thèse d’investissement d’OXY est davantage comparable à celle d’une entreprise énergétique axée sur le développement du pétrole et du gaz et mettant l’accent sur les flux de trésorerie disponibles et la gestion du bilan. Elle ressemble moins à l’entreprise diversifiée qu’elle était lorsqu’elle était davantage exposée à l’activité chimique.
Ce changement crée à la fois des opportunités et des risques. Lorsque les prix de l’énergie restent élevés et que les coûts des champs pétroliers sont bien maîtrisés, un portefeuille d’actifs plus concentré pourrait améliorer l’efficacité de génération des flux de trésorerie. Toutefois, si les prix du pétrole restent bas, l’activité chimique ne fournira plus sa diversification antérieure des bénéfices, et le segment pétrole et gaz devra supporter seul une pression plus importante sur les flux de trésorerie. Il convient de noter que l’acquisition d’OxyChem par Berkshire était une acquisition d’actifs de l’activité chimique, et non une acquisition de l’ensemble des actions OXY cotées en bourse. La transaction elle-même ne signifie pas que les actionnaires d’OXY recevront une distribution directe de 9,7 milliards de dollars en espèces, ni qu’elle représente un engagement de Berkshire à soutenir le cours de l’action OXY.
Comment les investisseurs devraient-ils réévaluer l’action OXY ?
Après la transaction, l’analyse d’OXY doit passer d’une focalisation sur un portefeuille d’activités diversifié à un examen plus approfondi de la qualité des actifs pétroliers et gaziers, des niveaux d’endettement et de la performance des flux de trésorerie disponibles.
Les investisseurs devraient examiner la rentabilité de l’entreprise à différents niveaux de prix du pétrole. Plutôt que de simplement prévoir une hausse des prix du pétrole, il est plus utile d’analyser si l’entreprise peut couvrir ses dépenses d’investissement, ses remboursements de dette et le paiement de ses dividendes dans un environnement de prix du pétrole neutre ou relativement bas.
Les investisseurs devraient également surveiller la production de pétrole et de gaz ainsi que les coûts unitaires. Même si les prix du pétrole brut restent inchangés, une meilleure efficacité opérationnelle, des coûts de forage plus faibles ou des taux de récupération plus élevés pourraient améliorer les bénéfices et les flux de trésorerie. À l’inverse, si le maintien de la production exige une augmentation continue des investissements en capital, les flux de trésorerie disponibles pourraient subir des pressions.
Les rendements pour les actionnaires doivent être considérés conjointement avec la valorisation. Une dette moins élevée et des dividendes plus importants peuvent améliorer l’attrait de l’investissement, mais la question de savoir si l’action présente une valeur d’investissement raisonnable dépend également de la prise en compte ou non de ces changements dans le prix de marché.
| Indicateur à surveiller |
Importance pour la thèse d’investissement d’OXY |
| Prix du pétrole brut WTI |
Évalue les évolutions des revenus et bénéfices pétroliers et gaziers |
| Production de pétrole et de gaz et coûts unitaires |
Mesure l’efficacité opérationnelle des actifs |
| Dette nette et charges d’intérêts |
Détermine si le risque financier continue de diminuer |
| Flux de trésorerie disponibles des activités poursuivies |
Mesure la génération durable de liquidités |
| Dépenses d’investissement |
Évalue l’équilibre entre croissance future et distributions de liquidités |
| Dividendes et rachats d’actions |
Donne un aperçu des politiques de rendement du capital |
Les investisseurs doivent également noter que les états financiers d’OXY pour 2026 comprennent des gains ponctuels issus de la vente de l’activité et des activités abandonnées. Utiliser le résultat net incluant les gains de transaction pour calculer le ratio cours/bénéfice pourrait surestimer la capacité bénéficiaire durable de l’entreprise. Pour les comparaisons historiques, les investisseurs devraient privilégier des mesures comparables du bénéfice provenant des activités poursuivies, du bénéfice ajusté et des flux de trésorerie disponibles.
Conclusion
L’acquisition d’OxyChem par Berkshire pour 9,7 milliards de dollars a entraîné une évolution importante de la structure des actifs d’Occidental Petroleum. En vendant son activité chimique, l’entreprise a reçu un produit de vente substantiel, accéléré la réduction de sa dette et davantage concentré ses opérations sur les ressources pétrolières et gazières ainsi que les activités énergétiques associées.
Pour les actionnaires d’OXY, les effets de la transaction ne sont ni entièrement positifs ni entièrement négatifs. Un fardeau de dette moins élevé peut réduire le risque financier et accroître la flexibilité de l’allocation du capital. Toutefois, après avoir perdu son activité chimique, la performance opérationnelle globale de l’entreprise dépend davantage des prix de l’énergie, de l’efficacité de la production pétrolière et gazière et de la gestion des dépenses d’investissement.
En conséquence, la thèse d’investissement d’OXY évolue d’un portefeuille d’activités diversifié et d’un redressement de l’endettement vers les rendements des actifs pétroliers et gaziers, les flux de trésorerie disponibles durables et les rendements du capital aux actionnaires. La clé pour déterminer si cette transition réussira n’est pas le montant reçu au titre de la cession d’actifs elle-même, mais la capacité de l’entreprise à utiliser l’amélioration de son bilan afin de continuer à créer de la valeur pour les actionnaires dans différents environnements de prix du pétrole.