Les lecteurs qui comparent les deux parcours d’émission sous licence à Hong Kong peuvent consulter HKDAP et HSBC RedCoin afin de distinguer le parcours de distribution d’Anchorpoint de celui de l’application bancaire de HSBC. Une licence désigne l’entité autorisée à émettre. Elle n’ouvre pas un wallet, une application destinée au grand public ni un carnet d’ordres d’exchange.
Pendant la phase d’accès bêta, la page de transparence constitue la vérification numérique publique. Au 21 octobre 2026, Anchorpoint indiquait une circulation de 6 106 921, des réserves de 7 210 961 et une variation de la circulation sur 30 jours de +5 099 931 (source : page de transparence d’Anchorpoint). Aucun code monétaire n’accompagne ces chiffres. Avec une valeur nominale de 1,00 HKD, la circulation correspond à un nombre de tokens jusqu’à ce que le relevé de cette semaine confirme l’unité.
Points clés
- HKDAP est un stablecoin en dollars de Hong Kong ayant une valeur nominale de 1,00 HKD, émis par Anchorpoint Financial Limited sous la licence HKMA FRS01.
- Les utilisateurs finaux n’ouvrent pas de compte auprès d’Anchorpoint. L’accès passe par un distributeur autorisé, après les propres contrôles de cette entreprise.
- Un transfert nécessite des wallets inscrits sur liste blanche. L’envoi de HKDAP vers une adresse qu’aucun distributeur n’a vérifiée est rejeté par les règles du token.
- HKDAP n’est pas présenté comme un titre financier ni comme un produit de rendement. Les réserves sont détenues dans un trust, et le remboursement à la valeur nominale passe par les distributeurs.
Qu’est-ce que HKDAP et quel est son lien avec Anchorpoint et la licence d’émetteur de stablecoins ?
La FAQ Anchorpoint définit HKDAP (HKD At Par) comme un token ayant une valeur nominale de 1,00 HKD sur les blockchains publiques prises en charge, adossé à un pool de réserves dont la valeur doit représenter au moins 100 % de la valeur nominale des HKDAP en circulation et être détenu en trust pour les détenteurs. Anchorpoint Financial Limited émet ce token sous la licence HKMA FRS01. L’objectif de conception est d’en faire un instrument de règlement pour des infrastructures tokenisées, et non une créance versant des intérêts.
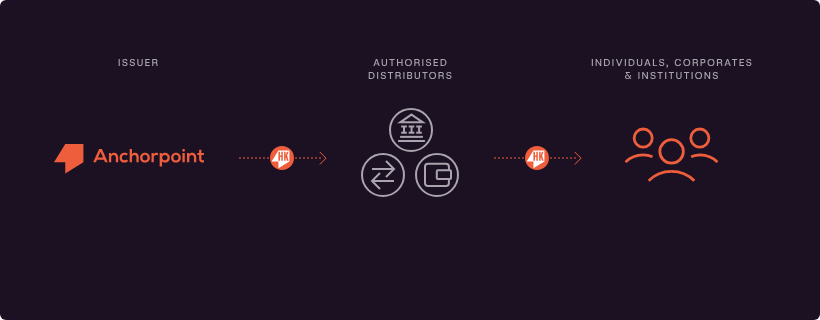
Les équipes de trésorerie d’entreprise, les investisseurs professionnels et les distributeurs autorisés sont les lecteurs qui doivent comprendre cette distinction. HKDAP est un stablecoin indexé sur une monnaie fiduciaire et sous licence à Hong Kong, et non un dépôt bancaire, ni l’e-HKD de la HKMA, ni un token offshore non réglementé.
Anchorpoint Financial Limited est l’émetteur, et non une autre appellation du token. Il s’agit d’une société hongkongaise constituée le 24 janvier 2025, détenue majoritairement par Standard Chartered Bank (Hong Kong) Limited, Hong Kong Telecom et Animoca Brands étant les autres actionnaires importants. Ces trois entreprises ont participé au Stablecoin Issuer Sandbox de la Hong Kong Monetary Authority (HKMA) en 2024. Le livre blanc indique l’adresse suivante : Level 6, Standard Chartered Building, 4-4A Des Voeux Road, Hong Kong, ainsi que le contact contact@anchorpoint.hk.
La Hong Kong Monetary Authority (HKMA) a accordé la licence FRS01 avec effet au 10 avril 2026 au titre de la Stablecoins Ordinance (Cap. 656), entrée en vigueur le 1er août 2025. Le registre HKMA des émetteurs de stablecoins sous licence répertorie Anchorpoint sous le numéro FRS01 et The Hongkong and Shanghai Banking Corporation Limited sous le numéro FRS02. The Hongkong and Shanghai Banking Corporation Limited est une filiale détenue à 100 % par HSBC Holdings plc. HSBC RedCoin correspond à ce parcours distinct de HSBC. HKDAP ne bénéficie pas du projet d’application de HSBC.
Le livre blanc attribue à Standard Chartered le rôle de prestataire de services bancaires, de gestion des réserves et de conservation associés à HKDAP, mais Anchorpoint Financial Limited reste l’émetteur sous licence. Hong Kong Telecom et Animoca Brands sont des partenaires, et non l’émetteur sous licence. Détenir des HKDAP ne revient pas à détenir un dépôt du même nom auprès de Standard Chartered. Les actifs de réserve sont détenus dans un trust, Standard Chartered Trustee (Hong Kong) Limited les détenant pour les détenteurs de HKDAP.
Anchorpoint applique un modèle de distribution de gros. Seules les entreprises qui achèvent son processus de diligence raisonnable deviennent des distributeurs autorisés. Ces distributeurs, et non le grand public, disposent du compte de compensation direct permettant de créer ou de rembourser des HKDAP à la valeur nominale auprès de l’émetteur. Le livre blanc qualifie ce processus de flux préfinancé : le remboursement ne commence qu’après réception des tokens depuis un wallet inscrit sur liste blanche reconnu et confirmation du dépôt on-chain.
Le processus de remboursement côté distributeur décrit dans le livre blanc HKDAP comporte trois étapes.
- Le distributeur envoie des HKDAP depuis un wallet inscrit sur liste blanche reconnu par Anchorpoint vers le wallet client désigné par Anchorpoint.
- Une fois ce dépôt confirmé, le distributeur soumet une demande de remboursement précisant le token, le réseau, le montant et un compte bancaire de destination inscrit sur liste blanche. Le registre d’Anchorpoint bloque le montant. Les tokens sont transférés vers un wallet de remboursement et brûlés.
- Une fois le burn confirmé, les fonds en monnaie fiduciaire sont transférés depuis le compte bancaire d’Anchorpoint vers le compte bancaire inscrit sur liste blanche du distributeur. Anchorpoint indique viser le traitement de ces demandes de remboursement dans un délai d’un jour ouvrable.
Les utilisateurs finaux ne soumettent pas cette demande à Anchorpoint. Un détenteur s’adresse au distributeur qu’il utilise déjà. Les délais et les frais de cette entreprise peuvent différer de l’objectif d’un jour ouvrable applicable à l’étape entre le distributeur et l’émetteur.
Si un plan de sortie ou d’insolvabilité est activé, le livre blanc prévoit toujours un remboursement à la valeur nominale à partir des actifs détenus en trust, sous réserve des frais du distributeur, ainsi qu’une créance contre l’émetteur si les réserves sont insuffisantes. Un détenteur qui ne demande pas de remboursement dans les six mois suivant ce processus peut être payé sur le compte bancaire source, ou recevoir de nouveaux tokens sur le wallet source si le paiement en monnaie fiduciaire échoue.
Le livre blanc date l’offre publique du 11 août 2026. L’annonce de la phase 1, publiée le 12 août 2026, décrit l’accès bêta pour les distributeurs institutionnels et les investisseurs professionnels, après des tests de transfert sur blockchain publique au deuxième trimestre 2026. L’accès au détail relève d’un lancement complet ultérieur, que l’émetteur associe à la fin de 2026 uniquement si l’émission, la distribution et la conservation sont prêtes simultanément.
Chaque HKDAP en circulation est censé être intégralement adossé à des actifs de réserve d’une valeur au moins égale à la valeur nominale des tokens en circulation. La page produit indique que les actifs sont détenus dans un trust, juridiquement séparés des actifs et comptes opérationnels propres d’Anchorpoint. Standard Chartered Trustee (Hong Kong) Limited est désigné comme trustee au bénéfice des détenteurs de HKDAP. Le livre blanc ajoute que Standard Chartered Bank (Hong Kong) est le conservateur et trustee prévu pour les réserves non numériques, et que les réserves numériques éventuelles seraient détenues auprès de cette banque ou de Zodia Custody.
Le livre blanc limite les actifs pouvant composer le pool. Les catégories correspondent à celles autorisées par la Stablecoins Ordinance et les orientations de la HKMA, et non à un libre choix d’actifs risqués.
| Forme de réserve |
Limite indiquée dans le livre blanc HKDAP |
| Espèces |
Partie du pool d’actifs liquides de haute qualité |
| Dépôts bancaires |
Durée maximale de trois mois |
| Titres de créance négociables |
Échéance résiduelle maximale d’un an, ainsi que les critères de qualité de crédit indiqués dans le livre blanc |
| Accords de prise en pension inversée à un jour |
Garanties constituées de ces titres autorisés, avec un risque de contrepartie minimal |
| Fonds d’investissement dédiés |
Fonds établis uniquement pour gérer les actifs de réserve d’Anchorpoint |
Anchorpoint peut également détenir d’autres actifs acceptés par la HKMA. Le livre blanc indique que les espèces de réserve sont placées auprès de banques notées au minimum A1/A+ et P-1/A-1. Cette couverture vise à maintenir une valeur stable de 1,00 HKD, sous réserve des mécanismes de remboursement et de la suffisance des réserves. La séparation juridique n’élimine pas les risques de prix ou de liquidité. Les détenteurs supportent un manque à gagner si une vente forcée des réserves ne suffit pas en cas d’insolvabilité.
Le même instantané du 21 octobre 2026 indique également un volume cumulé de transactions de 35 099 666, ainsi que des émissions sur 30 jours de 8 750 323 contre des remboursements de 3 650 392. Ces données ne sont pas auditées. Les attestations indépendantes commenceront après le lancement complet. Confirmez l’unité dans le relevé téléchargeable de cette semaine. Le livre blanc renvoie aux relevés au lieu d’indiquer une offre en circulation permanente.
Qui peut utiliser HKDAP et quel est le rôle des distributeurs autorisés ?
HKDAP est conçu selon un modèle business-to-business-to-consumer. Anchorpoint traite avec les distributeurs. Les distributeurs traitent avec leurs propres clients. La FAQ établit une distinction stricte : seuls les distributeurs autorisés ont une relation de compte directe avec Anchorpoint. Les particuliers, entreprises et la plupart des institutions utilisent un compte qu’ils détiennent déjà, ou ouvrent, auprès de l’un de ces distributeurs, conformément au processus d’intégration de cette entreprise.
L’éligibilité à la phase bêta concerne les entreprises et les investisseurs professionnels. Les particuliers sont mentionnés uniquement pour le lancement complet.
Cinq noms figurent dans la FAQ comme distributeurs ayant activé l’accès en direct, par ordre alphabétique : Finloop, HashKey, OSL, Standard Chartered Hong Kong et Yunfeng Financial. Cette liste correspond aux participants à la phase bêta et ne garantit pas que chacun de leurs produits, applications ou segments de clientèle prend déjà en charge HKDAP. Tout déploiement plus large via les principaux canaux numériques dépendrait encore de l’interface propre à chaque distributeur, tandis que l’application HSBC HK relève d’un contexte distinct lié au parcours de stablecoin prévu par HSBC, et non à HKDAP. Chaque entreprise décide de l’interface, du type de client et de la disponibilité éventuelle des retraits vers un wallet privé.
| Question |
Utilisateur final |
Distributeur autorisé |
| Compte auprès d’Anchorpoint |
Aucun compte direct |
Compte de compensation direct |
| Obtention de HKDAP |
Via l’interface du distributeur après les contrôles de cette entreprise |
Création et remboursement à la valeur nominale auprès d’Anchorpoint |
| Liste blanche de wallets |
Demandée au distributeur s’il autorise les retraits de tokens |
Peut cogérer la liste blanche HKDAP |
| Type de client en phase bêta |
Entreprises et investisseurs professionnels |
Entreprises passant la diligence raisonnable d’Anchorpoint |
Un distributeur potentiel doit disposer d’une licence pertinente : à Hong Kong, il peut s’agir d’une institution autorisée par la HKMA ou d’un établissement de valeur stockée, d’une licence Type 1 de la Securities and Futures Commission, ou d’une plateforme de négociation d’actifs virtuels sous licence. Les autres marchés sont examinés au cas par cas. Le processus d’admission est décrit comme prenant environ huit semaines. Ce délai concerne les candidats, et non le client d’une entreprise déjà présente sur la liste.
Standard Chartered Hong Kong a décrit des cas de règlement de fonds monétaires tokenisés, de règlement intragroupe et de paiements transfrontaliers. HashKey et OSL sont des plateformes de trading sous licence. Finloop et Yunfeng Financial complètent les noms de la phase bêta. Une licence hongkongaise ne constitue pas un passeport, et les distributeurs peuvent bloquer certaines juridictions soumises à des restrictions. Les heures d’assistance indiquées dans le livre blanc sont de 09h00 à 18h00, heure de Hong Kong.
Pendant l’accès bêta, la FAQ publie un contrat officiel sur le réseau principal Ethereum : 0x87622385F960fcCB3121d6D0A9513bd1D9Bed6cA. Anchorpoint indique que chaque chaîne prise en charge dispose d’un unique contrat HKDAP officiel. La FAQ présente HKDAP comme un instrument de paiement pour les infrastructures tokenisées, et non simplement comme un ticker. Un token utilisant le nom, le symbole ou l’identité visuelle depuis toute autre adresse n’est pas HKDAP. Le livre blanc indique qu’Ethereum est le premier registre et que d’autres chaînes seraient ajoutées au livre blanc uniquement si elles étaient effectivement ajoutées.
La règle de transfert repose sur une liste blanche, et non sur un envoi ERC-20 ouvert. L’alerte aux utilisateurs indique que le wallet d’un détenteur doit être inscrit sur liste blanche par au moins un distributeur autorisé pour qu’une transaction HKDAP puisse réussir. Deux wallets appartenant au même détenteur peuvent transférer des tokens entre eux si chaque adresse a été vérifiée par au moins un distributeur, les deux distributeurs ne devant pas nécessairement être la même entreprise. Un envoi vers une adresse que personne n’a vérifiée est rejeté par les contrôles du token. La FAQ précise que le protocole rejette le transfert. La soumission d’une transaction sur Ethereum peut néanmoins entraîner des frais de réseau même si le mouvement de tokens n’aboutit pas ; un envoi de test échoué n’est donc pas gratuit.
Le retrait vers un wallet en autoconservation n’existe que si le distributeur l’autorise, et seulement après vérification de la propriété du wallet. Un solde ne quittant jamais le distributeur reste du HKDAP uniquement s’il correspond au token officiel. La possibilité de retirer ce solde dépend des propres règles du distributeur.
Le livre blanc décrit également une liste noire, un gel et une dérogation administrative. Ethereum continue d’ordonner les transactions. Un wallet ou un pool qui n’est pas inscrit sur liste blanche ne peut pas recevoir un transfert réussi.
Quels sont les avantages et les risques liés à l’utilisation de HKDAP comme monnaie tokenisée ?
La caractéristique utile est un token en dollars de Hong Kong sous licence, destiné aux paiements, à la trésorerie et au règlement d’actifs tokenisés. L’émetteur le présente comme un outil de règlement polyvalent avec un mouvement de tokens continu et un registre public. Cela n’élimine ni le distributeur, ni la liste blanche, ni les heures limites de traitement bancaire en monnaie fiduciaire.
Les usages institutionnels concernent les paiements et le règlement, et non un produit de rendement. HKDAP n’est pas une monnaie légale et n’est pas assuré par le gouvernement. La FAQ indique qu’il ne s’agit ni d’un titre financier ni d’un produit portant rendement. Un rendement proposé par un distributeur ou un fonds constitue le produit de cette entreprise. La valeur nominale est un mécanisme de remboursement, et non la promesse que chaque cours sur le marché secondaire sera de 1,00 HKD.
Les risques se situent à quatre niveaux.
- Risque de réserve et de remboursement. Les fluctuations de prix, le risque de crédit de l’émetteur ou une vague de remboursements peuvent retarder le paiement ou créer un déficit. La séparation via le trust constitue la première protection. Une créance contre Anchorpoint ne couvre que le montant impayé en cas d’insolvabilité.
- Risque opérationnel. Les interruptions de service et incidents cyber relèvent de l’émetteur. Les clés de création sont décrites comme conservées dans des modules de sécurité matériels. Un détenteur qui perd une clé d’autoconservation ne peut pas la récupérer. Le token est un instrument au porteur.
- Risque de contrôle. Le gel, la liste noire et la suspension permettent à l’émetteur d’exécuter une ordonnance légale. Les conditions peuvent changer lorsqu’une nouvelle version est publiée. La poursuite de l’utilisation vaut acceptation.
- Risque lié à la chaîne. Les forks, la congestion et les défauts de contrat ne relèvent pas du compte de réserve. Les conclusions des tests d’intrusion ont été corrigées avant le déploiement sur Ethereum. Cela ne constitue pas une garantie permanente.
Les problèmes d’accès doivent être adressés au distributeur. Les réclamations concernant le token peuvent être soumises au moyen du formulaire disponible sur anchorpoint.hk. Le livre blanc vise une réponse écrite dans les 30 jours ouvrables, ou dans les 60 jours si un délai supplémentaire est nécessaire. Les réclamations transmises par la HKMA sont adressées au directeur des risques. Les dossiers sont conservés pendant au moins deux ans.
Un véritable HKDAP n’existe que dans le contrat officiel de chaque chaîne prise en charge par Anchorpoint. Pendant l’accès bêta, l’adresse publiée correspond au contrat sur le réseau principal Ethereum indiqué ci-dessus. Faire correspondre le ticker ne suffit pas. Faire correspondre un logo ne suffit pas. Une adresse de contrat différente correspond à un actif différent, quel que soit le nom indiqué par le token.
Vérifiez dans cet ordre : la licence FRS01 dans le registre de la HKMA, le contrat dans la FAQ Anchorpoint, la liste des distributeurs, puis la liste blanche si les tokens sont censés quitter une plateforme. Arrêtez-vous si l’une de ces étapes échoue. Le 28 avril 2026, la HKMA a averti que des tokens similaires utilisaient déjà le nom HKDAP alors que les deux détenteurs de licence indiquaient ne pas encore avoir émis de tokens. L’émission bêta est intervenue ultérieurement. Un token similaire peut continuer à circuler après l’existence du véritable contrat.
L’alerte du 2 juillet 2026 répète la vérification du contrat. Un transfert entre personnes ne modifie pas l’adresse du contrat. Le rendement, une souscription privée ou un « code d’accès anticipé » ne font pas partie de la description de HKDAP par l’émetteur.
Résumé
HKDAP, le stablecoin en dollars de Hong Kong d’Anchorpoint Financial Limited, a une valeur nominale de 1,00 HKD, la licence d’émetteur FRS01 et des réserves détenues dans un trust. La distribution passe par des distributeurs autorisés plutôt que par une cotation ouverte sur un exchange. L’accès bêta correspond à la phase destinée aux entreprises et investisseurs professionnels. L’accès au détail relève d’un lancement complet ultérieur. Le remboursement à la valeur nominale est un processus assuré par le distributeur, qui se termine par un burn on-chain et un paiement en monnaie fiduciaire vers un compte bancaire inscrit sur liste blanche.
La qualification d’un token comme HKDAP dépend du contrat, du distributeur et de la liste blanche. La possibilité pour un utilisateur de le détenir dépend de son éligibilité auprès de l’une des entreprises nommées. Ces vérifications ne constituent pas un avis sur l’opportunité de détenir le token.
FAQ
Qu’est-ce que HKDAP ?
HKDAP (HKD At Par) désigne le stablecoin adossé au dollar de Hong Kong émis par Anchorpoint Financial Limited. Chaque token a une valeur nominale de 1,00 HKD, et l’émetteur décrit un remboursement à parité un pour un contre des dollars de Hong Kong. Anchorpoint détient la licence d’émetteur de stablecoins FRS01 de la HKMA au titre de la Stablecoins Ordinance (Cap. 656).
HKDAP est-il un investissement ou un produit portant rendement ?
Non. Anchorpoint indique que HKDAP n’est ni un titre financier, ni un outil d’investissement spéculatif, ni un produit portant rendement, et que le token lui-même ne verse pas de gain en capital aux détenteurs. Il est conçu comme un token de règlement indexé sur le dollar de Hong Kong. Un rendement proposé ailleurs constitue un produit distinct.
Qui peut utiliser HKDAP et les utilisateurs ouvrent-ils un compte auprès d’Anchorpoint ?
L’accès bêta est destiné aux entreprises, aux institutions et aux autres institutions financières éligibles, via des distributeurs autorisés. L’accès au détail est décrit pour un lancement complet ultérieur, et l’accès est limité aux entités dont l’intégration est approuvée par le distributeur concerné après ses contrôles. Les utilisateurs finaux n’ouvrent pas de compte auprès d’Anchorpoint. Ils utilisent un distributeur, tel que l’une des entreprises citées dans la FAQ, et cette entreprise effectue les contrôles clients.
Que se passe-t-il si des HKDAP sont envoyés vers un wallet non vérifié ?
Le transfert est rejeté. Anchorpoint exige que le wallet de chaque détenteur soit inscrit sur liste blanche par au moins un distributeur autorisé avant qu’une transaction puisse réussir. Un transfert de tokens rejeté peut toujours être soumis à Ethereum ; des frais de réseau peuvent donc être dépensés même si aucun HKDAP n’est transféré.
Vérifiez le contrat, et non le ticker. Pendant l’accès bêta, le token officiel est le contrat du réseau principal Ethereum publié dans la FAQ Anchorpoint, 0x87622385F960fcCB3121d6D0A9513bd1D9Bed6cA. Tout autre contrat utilisant le nom HKDAP n’est pas HKDAP. Vérifiez également la licence FRS01 de la HKMA et la liste des distributeurs autorisés avant d’envoyer des fonds.