Pour les traders au comptant, le carnet d’ordres est particulièrement important lorsque la taille d’un ordre rencontre un marché peu liquide. Un ordre au marché ne s’exécute pas au prix affiché sur un graphique : il consomme les niveaux disponibles, de sorte que le prix d’exécution moyen peut être moins favorable que le cours indiqué. Examiner le spread et la profondeur avant d’envoyer un ordre est un moyen pratique de mesurer ce risque de slippage.
Les carnets d’ordres révèlent des intentions plutôt que des certitudes : dans les données de carnet d’ordres crypto, les ordres en attente peuvent être exécutés, annulés ou remplacés en quelques millisecondes. C’est pourquoi un mur important à un chiffre rond constitue un indicateur de liquidité, et non la garantie que ce niveau tiendra.
Points clés
- Un carnet d’ordres répertorie les bids et asks en attente ; le meilleur bid, le meilleur ask et le spread décrivent en un coup d’œil le marché exécutable.
- Les moteurs d’appariement appliquent d’abord la priorité de prix, puis la priorité temporelle : le premier ordre arrivé à un prix est exécuté en premier.
- Les ordres au marché privilégient la rapidité et peuvent glisser sur plusieurs niveaux de prix ; les ordres à cours limité contrôlent le prix, mais peuvent ne jamais être exécutés.
- La profondeur affichée ne constitue pas une liquidité garantie, et le spoofing qui crée une fausse profondeur est considéré comme une manipulation de marché.
Qu’est-ce qu’un carnet d’ordres ?
Un carnet d’ordres est le registre d’une plateforme d’échange qui recense les ordres à cours limité non appariés, regroupés par niveaux de prix. Il affiche les ordres d’achat et l’intérêt vendeur à chaque niveau : les bids se situent au dernier prix négocié ou en dessous, tandis que les asks, également appelés offres, se situent à ce prix ou au-dessus. Un ask est une offre de vente à un prix indiqué, tandis qu’un bid est un engagement d’achat si ce prix est atteint. Chaque ligne indique le volume total en attente à ce prix, plutôt que l’identité d’un seul trader. Les bourses traditionnelles utilisent la même structure pour suivre les actions, tandis que les plateformes crypto l’utilisent pour suivre les tokens ; ce même format peut s’appliquer à tout actif ou titre négociable.
Chaque paire de trading possède son propre carnet, et les plateformes d’échange maintiennent des carnets distincts pour différents actifs et paires. BTC/USDT et BTC/USDC peuvent présenter des spreads et une profondeur différents bien qu’ils se réfèrent tous deux au BTC, car il s’agit de marchés distincts avec des fournisseurs de liquidité, des stocks et des grilles tarifaires différents. Les informations de chaque carnet sont publiques, mais elles indiquent des ordres en attente plutôt que des transactions exécutées. Chaque offre en attente représente le prix minimum acceptable d’un vendeur, et chaque bid représente le prix maximum d’un acheteur. Sur Gate, le carnet au comptant d’une paire constitue le point de référence pour sa plage de prix exécutable. Le carnet BTC/USDT en direct montre directement cette structure : les bids, les asks et la profondeur sont mis à jour à mesure que les ordres arrivent.
Les quatre champs importants sont le prix, la taille, le côté et l’heure. Un bid placé plus haut que le reste de la file d’attente peut signaler un intérêt acheteur plus fort lorsque la liquidité proche est faible. La plupart des interfaces destinées aux particuliers affichent une vue agrégée, appelée données de niveau 2, dans laquelle tous les bids ou asks à un même prix sont regroupés sur une seule ligne. Certaines plateformes affichent également les ordres individuels, ou données de niveau 3, ce qui aide les participants au marché à évaluer leur position dans la file d’attente et la liquidité disponible à un prix précis.
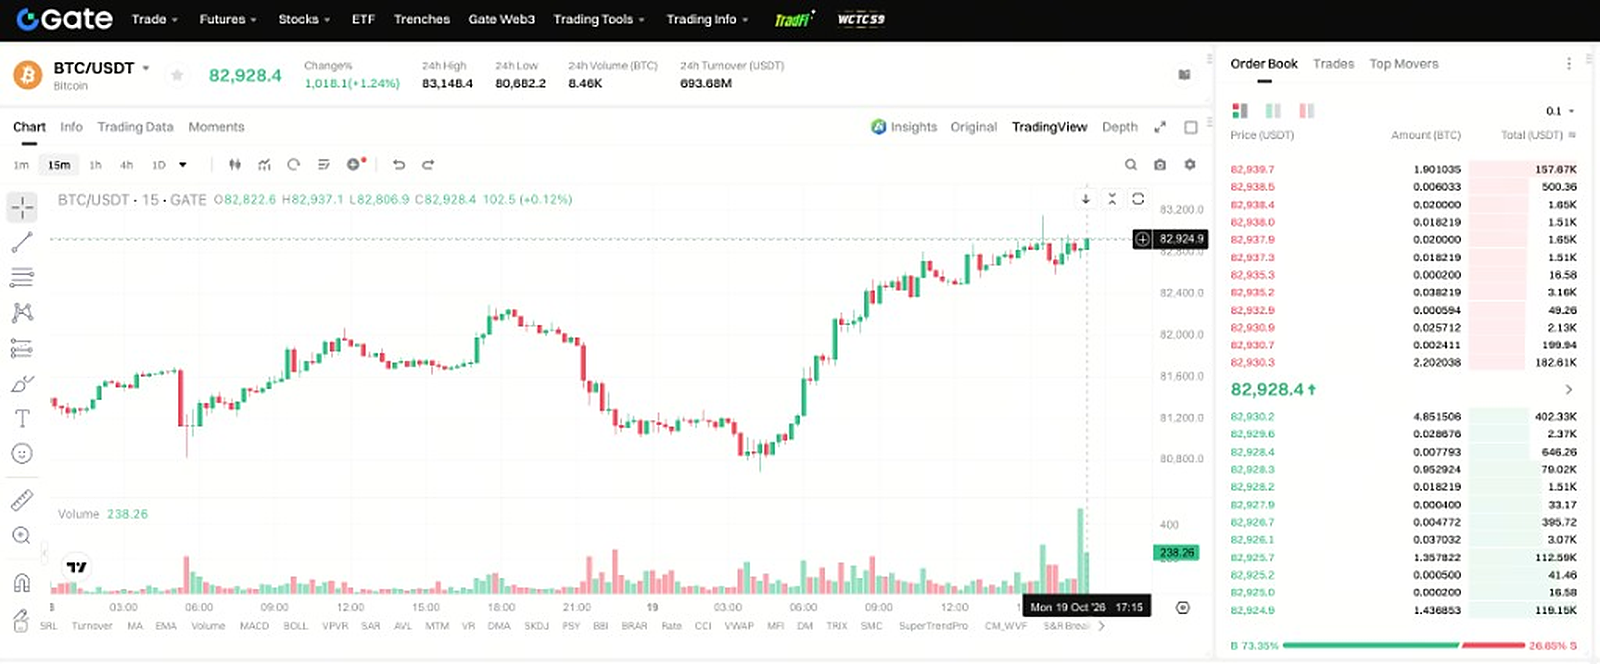
Figure 1. Le carnet d’ordres BTC/USDT en direct à côté du graphique des prix sur Gate.
Un carnet d’ordres fonctionne selon un système d’enchères doubles continues. Le moteur d’appariement compare les ordres entrants au meilleur ordre en attente du côté opposé, et une transaction est exécutée lorsqu’un acheteur est prêt à payer au moins le prix ask le plus bas ou qu’un vendeur accepte au moins le prix bid le plus élevé. Les ordres en attente ne sont exécutés que lorsqu’une contrepartie accepte le prix.
La priorité de prix s’applique en premier : un achat à $60,100 est exécuté avant un achat à $60,000. La priorité temporelle s’applique ensuite : si deux bids sont placés au même prix, celui qui est arrivé en premier est exécuté en premier. Un achat à cours limité à $60,000 reste donc dans le carnet et n’est exécuté que si le prix du marché atteint cette limite ou un meilleur prix ; si le meilleur ask est déjà inférieur à cette limite, l’ordre est exécuté immédiatement au meilleur prix disponible. Du côté de la vente, un ordre à cours limité fixe le prix le plus bas qu’un vendeur est prêt à accepter.
Les exécutions peuvent être partielles. Une partie d’une transaction peut être exécutée à un niveau, tandis que le reste demeure dans le carnet ou est exécuté plus tard, ce qui modifie le volume visible sur cette ligne. Le remplacement d’un ordre réinitialise également sa priorité temporelle : un trader qui ajuste continuellement son cours est replacé en fin de file d’attente à ce prix. Un ordre partiellement exécuté conserve son volume restant visible jusqu’à son exécution complète ou son annulation.
Certaines plateformes acceptent les ordres iceberg ou masqués, qui n’affichent qu’une fraction de leur volume total. Dans ce cas, le volume d’offre affiché peut ne pas refléter la liquidité totale réellement disponible à ce niveau, ce qui explique qu’un niveau puisse sembler faible tout en absorbant une transaction importante. Sur Gate, la partie masquée d’un ordre iceberg est exécutée en premier et est soumise à des frais de 0,2 %, tandis que la partie visible est soumise au tarif standard, comme indiqué dans les règles de trading au comptant. Un ordre immediate-or-cancel (IOC) exécute immédiatement tout volume disponible et annule le reste ; il ne reste donc jamais dans le carnet.
Les plateformes d’échange centralisées (CEX), telles que Gate, utilisent les carnets d’ordres globalement de la même manière que les marchés boursiers traditionnels : un moteur d’appariement, la priorité prix-temps, les rôles de maker et de taker, ainsi qu’un flux public d’ordres en attente soumis et appariés via un système électronique. Les plateformes d’échange décentralisées à carnet d’ordres utilisent également un carnet d’ordres à cours limité central, mais règlent les transactions on-chain ou via une combinaison d’appariement off-chain et de règlement on-chain. Contrairement aux actions, qui sont négociées pendant les heures d’ouverture de la bourse, les tokens crypto se négocient en continu ; le carnet est donc mis à jour en permanence.
Les teneurs de marché automatisés (AMM) remplacent le carnet par des pools de liquidité. Au lieu d’apparier un acheteur avec un vendeur en attente d’actions ou de tokens, un AMM fixe le prix de chaque transaction selon une courbe de liaison dont le pool détient deux actifs et dont les soldes changeants déterminent le taux de change après chaque swap. Les données visibles deviennent les réserves du pool et l’impact de prix indiqué, plutôt que les lignes de bids et d’asks. Les traders utilisant des AMM analysent donc l’impact de prix plutôt que la profondeur, et l’économie de la tarification et des frais des AMM découle de ces mécanismes de pool.
| Caractéristique |
Plateforme à carnet d’ordres |
Plateforme AMM |
| Source de tarification |
Bids et asks en attente |
Réserves du pool et formule de tarification |
| Fournisseurs de liquidité |
Teneurs de marché et traders utilisant des ordres à cours limité |
Déposants dans des pools de liquidité |
| Ce que voient les traders |
Meilleur bid, meilleur ask, spread, profondeur |
Réserves, prix indiqué, impact de prix |
| Risque d’exécution |
Slippage entre les niveaux, non-exécution des ordres à cours limité |
Slippage lié à la profondeur du pool, frais réseau |
| Atout habituel |
Spreads serrés sur les paires liquides |
Listing sans autorisation et swaps simples |
Le tableau distingue les deux modèles par leur mécanisme plutôt que par leur qualité. Un carnet d’ordres profond offre généralement des spreads plus serrés et une meilleure capacité d’exécution sur les principales paires, tandis qu’un AMM peut proposer le cours d’un nouveau token sans attendre les teneurs de marché. Les compromis entre la conception d’un DEX à carnet d’ordres et d’un AMM, ainsi qu’entre les modèles de conservation d’un CEX et d’un DEX, découlent de ces différences structurelles.
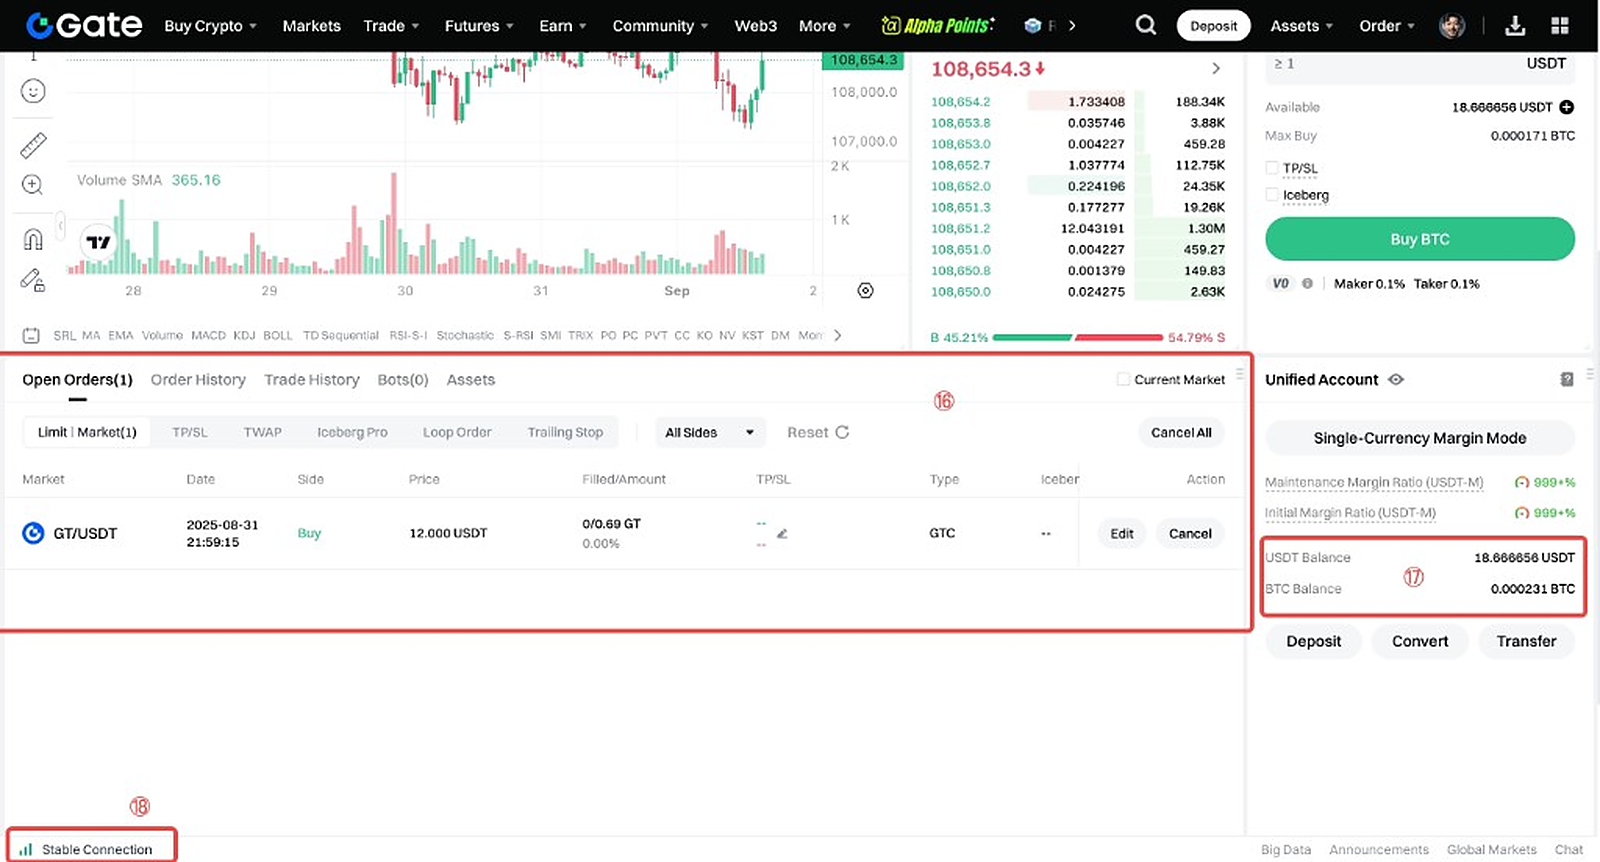
Figure 2. Niveaux bid et ask avec volumes et totaux, ainsi qu’un ordre à cours limité toujours en attente dans les ordres ouverts.
La lecture d’un carnet d’ordres commence par trois chiffres : le meilleur bid, le meilleur ask et le spread qui les sépare. Si le meilleur bid est de $99.90 et le meilleur ask de $100.10, le spread absolu est de $0.20 et, par rapport au point médian de $100.00, il est de 0,20 %. L’offre la plus basse est le meilleur ask, et les asks en attente au-dessus forment l’échelle d’offre visible. Un spread étroit indique généralement des cotations concurrentielles ; un spread large indique moins de participants, des volumes plus faibles ou une incertitude accrue.
La profondeur décrit le volume disponible à chaque prix, et pas uniquement au meilleur niveau. Un carnet peut afficher un spread d’un centime tout en étant peu profond à 1 % du point médian, ce qui importe pour toute personne négociant un volume supérieur à celui affiché sur la première ligne. La profondeur est l’information la plus utile pour déterminer la taille d’un ordre.
L’échelle d’asks ci-dessous est un exemple simplifié. Ce type d’affichage montre ce qui se passe aux niveaux de prix proches. Il exclut les frais et suppose que les ordres affichés restent en place pendant l’exécution de la transaction.
| Prix ask |
Volume disponible |
Volume cumulé |
| $100.10 |
2 tokens |
2 tokens |
| $100.20 |
3 tokens |
5 tokens |
| $100.40 |
5 tokens |
10 tokens |
Un ordre d’achat au marché de 4 tokens exécute 2 tokens à $100.10 et 2 tokens à $100.20. Le prix moyen pondéré par le volume est (2 × $100.10 + 2 × $100.20) ÷ 4 = $100.15, soit $0.05 de moins favorable que le meilleur ask. Cette différence correspond au slippage ; elle augmente avec la taille de l’ordre et diminue avec la profondeur.
Quatre vérifications permettent de transformer l’échelle brute en une lecture exploitable :
- Comparez le spread en pourcentage du point médian, et pas seulement en valeur monétaire absolue.
- Additionnez le volume dans une fourchette de 0,5 % et de 1 % autour du point médian afin d’estimer la capacité de votre ordre.
- Observez où se situent les niveaux importants par rapport au dernier prix négocié ; un ordre de vente important peut agir comme une résistance si le prix s’en approche.
- Vérifiez si les niveaux persistent durant plusieurs mises à jour ou disparaissent lorsque le prix s’en approche.
Un graphique de profondeur représente le volume cumulé en fonction du prix, avec le prix sur l’axe des x et le volume cumulé sur l’axe des y, ce qui rend ces écarts plus faciles à visualiser. Les traders calculent également un simple ratio de déséquilibre, tel que (volume bid − volume ask) ÷ (volume bid + volume ask), dans une fourchette fixe autour du point médian. Si les bids dépassent les asks dans cette fourchette, cette mesure peut signaler une pression acheteuse. Une valeur plus élevée signifie un intérêt acheteur visible plus important dans cette fourchette, mais il s’agit d’un indicateur basé sur l’intention affichée, et non d’une prévision directionnelle ; des ordres annulés peuvent inverser cette lecture en quelques secondes.
Ordres au marché et ordres à cours limité
Le carnet prend en charge deux choix d’exécution fondamentaux. Un ordre au marché est généralement exécuté rapidement au meilleur prix de marché disponible et aux niveaux plus profonds nécessaires à son exécution, privilégiant la rapidité au prix. Un ordre à cours limité fixe le prix le moins favorable que le trader acceptera, lui permettant de rechercher un prix d’exécution précis ou meilleur à l’achat, ou de placer une vente à un niveau choisi, bien qu’il puisse ne pas être exécuté si le marché n’atteint jamais ce niveau. Chaque type d’ordre modifie la manière dont le carnet est consommé, et ces deux comportements découlent directement des ordres de trading disponibles sur une plateforme d’échange.
La comparaison essentielle porte sur la taille de l’ordre par rapport à la profondeur. Les traders utilisent le volume disponible dans une fourchette de 0,5 % autour du point médian pour estimer la capacité de leur ordre. Si le volume prévu est faible par rapport à ce total, ils comparent la profondeur afin de déterminer si un ordre au marché est efficace pour le volume négocié. Si le volume est supérieur à celui des premiers niveaux, l’ordre parcourt le carnet et le prix moyen d’exécution sera supérieur au meilleur ask indiqué pour un achat, ou inférieur pour une vente. Un même type d’ordre peut se comporter très différemment dans un carnet peu profond.
Un ordre à cours limité placé au meilleur cours ou à l’intérieur de celui-ci peut éviter de consommer plusieurs niveaux, mais il peut rester non exécuté, car il plafonne le montant maximal qu’un acheteur paiera ou fixe le montant minimal qu’un vendeur acceptera, sans garantir l’exécution. Les traders placent un ordre à cours limité pour contrôler le prix ; il rejoint également la file d’attente derrière les ordres existants à ce prix. Une cotation passive au sommet du carnet ne bénéficie donc d’aucune priorité garantie sur les volumes arrivés auparavant.
Ordres stop et stop-limit
Les ordres stop et stop-limit ajoutent un niveau supplémentaire de mécanismes. Une fois déclenché, un ordre stop devient un ordre au marché et peut consommer plusieurs niveaux, tandis qu’un ordre stop-limit peut ne pas être exécuté si le prix franchit la limite sans s’y arrêter. La présentation des types d’ordres par Investor.gov expose ces définitions sur les marchés traditionnels. Sur Gate, les limites propres à chaque paire concernant la taille des ordres au marché et le slippage limitent la distance d’exécution d’un seul ordre au marché : la partie qui dépasserait la limite de slippage est annulée. Les prix limites sont plafonnés par rapport au prix moyen d’exécution des deux dernières minutes ; aucun ordre unique ne peut donc consommer une profondeur illimitée. Les règles relatives au type et à la taille d’ordre doivent être vérifiées avant l’envoi.
Pourquoi les carnets d’ordres sont-ils importants pour les participants au marché ?
Les carnets d’ordres concentrent les informations nécessaires à la découverte des prix : qui est prêt à trader, à quel prix et dans quel volume via des cotations visibles. C’est pourquoi le spread et la profondeur d’une paire sont plus utiles que le seul dernier prix négocié pour évaluer les conditions d’exécution. Le carnet fournit des informations sur la liquidité à court terme, et non une prévision.
Le carnet définit également les rôles de maker et de taker. Un ordre à cours limité qui reste dans le carnet fournit de la liquidité et peut bénéficier de frais maker réduits, tandis qu’un ordre au marché retire de la liquidité et paie généralement les frais taker. Cette structure tarifaire explique pourquoi certains participants cotent continuellement les deux côtés d’une paire au lieu d’attendre une seule opportunité d’entrée, et pourquoi les frais et la liquidité influencent le résultat de toute stratégie.
Les niveaux importants sont souvent décrits comme des murs d’achat et des murs de vente. Un mur d’achat est un regroupement de bids susceptible de fournir un support à court terme, tandis qu’un mur de vente est un regroupement d’asks susceptible de plafonner temporairement le prix à un niveau supérieur. Les traders les interprètent parfois comme des supports et résistances à court terme, mais cette comparaison n’est fiable que dans la mesure où les ordres eux-mêmes le sont, et ces ordres peuvent être annulés avant l’arrivée du prix.
La manipulation est la principale raison de considérer la profondeur affichée avec prudence. Le spoofing consiste à soumettre des bids ou des offres avec l’intention de les annuler avant leur exécution, ce qui peut créer une fausse impression d’offre ou de demande. La Commodity Futures Trading Commission des États-Unis décrit cette pratique et la condition d’intention associée dans ses orientations sur les pratiques perturbatrices. Le layering, le wash trading et les murs coordonnés sont des tactiques connexes surveillées par les plateformes d’échange et les autorités de régulation. Les vendeurs peuvent annuler une offre avant son exécution ; un mur ne constitue donc pas un contrat.
Une défense pratique consiste à vérifier plutôt qu’à supposer. Les traders utilisent le carnet pour comparer une même paire sur différentes plateformes, observent si un mur reste présent lors de plusieurs mises à jour, et analysent l’analyse technique du prix en complément du carnet, plutôt qu’en remplacement de celui-ci. Aucun instantané ne peut prouver que la liquidité affichée sera toujours présente lorsqu’un ordre arrivera.
Résumé
Un carnet d’ordres est un registre, trié par prix, des bids et asks non appariés, maintenu par un moteur d’appariement qui exécute les ordres selon la priorité de prix, puis la priorité temporelle. Le meilleur bid, le meilleur ask et le spread décrivent le marché exécutable actuel, tandis que la profondeur décrit le volume présent à chaque niveau de prix. Cette même logique s’applique aux actions, aux contrats à terme et aux tokens.
Pour l’exécution, le carnet répond à une question précise mais utile : jusqu’où cet ordre fera-t-il évoluer le prix avant d’être exécuté ? Les ordres au marché échangent le contrôle du prix contre la rapidité et le risque de slippage, les ordres à cours limité échangent la certitude d’exécution contre le contrôle du prix, et les murs affichés peuvent disparaître. Les traders utilisent le carnet comme une carte de la liquidité, et non comme une prédiction, ce qui permet de replacer ses informations dans leur juste contexte.
FAQ
Quelle est la différence entre un ordre bid et un ordre ask ?
Un bid reflète le montant que les acheteurs sont prêts à payer, tandis qu’un ask indique le prix minimal qu’un vendeur est prêt à accepter. Le meilleur bid et le meilleur ask se situent de part et d’autre du spread ; une transaction a lieu lorsqu’un ordre entrant accepte l’un de ces deux prix.
Que vous indique le spread bid-ask ?
Le spread bid-ask correspond à la différence entre l’ask le plus bas et le bid le plus élevé. Un spread étroit indique généralement des cotations concurrentielles et des coûts de trading immédiats plus faibles, tandis qu’un spread large indique une liquidité plus faible, un risque de stock plus élevé pour les teneurs de marché ou une plus grande incertitude à court terme.
Qu’est-ce que la profondeur de marché et un graphique de profondeur dans un carnet d’ordres ?
La profondeur de marché est le volume total des ordres d’achat et de vente en attente à chaque niveau de prix, souvent mesuré dans une distance fixe autour du point médian. Les traders utilisent la profondeur pour évaluer quelle quantité d’une action donnée ou d’un autre actif peut être négociée sans trop faire évoluer le prix du marché. Les carnets plus profonds peuvent absorber des ordres plus importants avec moins de variation de prix, tandis que les carnets peu profonds forcent les ordres au marché à consommer plusieurs niveaux et à accepter un prix moyen moins favorable.
Pourquoi les ordres au marché subissent-ils du slippage dans un carnet d’ordres peu profond ?
Un ordre au marché s’exécute contre la liquidité disponible niveau par niveau : il exécute d’abord les meilleurs ordres disponibles, puis continue vers les niveaux plus profonds jusqu’à ce que le volume demandé soit entièrement exécuté. Le type d’ordre détermine si le trader accepte ce slippage ou fixe une limite. Lorsque le carnet est peu profond, chaque niveau supplémentaire est plus éloigné du prix indiqué ; le prix moyen d’exécution pondéré par le volume est donc moins favorable que le meilleur bid ou ask au moment de la soumission.
Les carnets d’ordres peuvent-ils être manipulés ?
Oui. Le spoofing, le layering et le wash trading peuvent créer une impression trompeuse d’offre, de demande ou d’activité, et les autorités de régulation considèrent les tactiques intentionnelles de fausse profondeur comme des pratiques interdites. Comme les ordres en attente peuvent être annulés à tout moment, les traders doivent vérifier si les niveaux importants persistent plutôt que de supposer qu’ils représentent une liquidité garantie. Comparer le carnet en direct à l’historique des ordres aide les participants au marché à évaluer si la profondeur apparente est réelle.