Les ETF à effet de levier tokenisés combinent l’exposition aux marchés des fonds négociés en bourse traditionnels avec les méthodes de trading des actifs numériques, offrant aux investisseurs un format de produit couvrant à la fois la finance traditionnelle et les marchés crypto. Direxion Daily MSCI South Korea Bull 3X Shares (KORU), par exemple, offre une exposition avec effet de levier au marché actions sud-coréen, ainsi que plusieurs mécanismes liés à la réinitialisation quotidienne des rendements, à la conservation des actifs sous-jacents, à l’émission de jetons et à la liquidité des plateformes de trading. Comprendre les ETF à effet de levier tokenisés nécessite d’aller au-delà des prix des jetons ou de la commodité du trading. Les investisseurs doivent également distinguer le fonds sous-jacent du produit tokenisé et reconnaître que l’effet de levier, la volatilité du marché et les structures juridiques peuvent tous influencer les résultats d’investissement.
Points clés
-
Les ETF tokenisés intègrent l’exposition économique de produits financiers traditionnels dans des environnements de trading d’actifs numériques, mais les jetons ne représentent pas nécessairement une propriété directe des titres sous-jacents.
-
KORU vise à atteindre 300 % de la performance quotidienne de l’indice MSCI Korea 25/50, et non trois fois ses gains cumulés sur une période de détention donnée.
-
La tokenisation modifie la manière dont les actifs sont accessibles, négociés et réglés. Elle n’élimine pas automatiquement les risques liés à l’effet de levier, à la liquidité ou au marché sous-jacent.
-
Lors de l’évaluation de ces produits, les investisseurs doivent prendre en compte les mécanismes du fonds sous-jacent, les modalités d’émission et de conservation des jetons, les règles de trading et les conditions de rachat.
Pourquoi les ETF traditionnels et les marchés d’actifs numériques commencent à converger
Les fonds négociés en bourse (ETF) sont des outils d’investissement courants sur les marchés financiers traditionnels. Ils offrent généralement aux investisseurs une exposition à un indice, un secteur, une classe d’actifs ou une stratégie d’investissement spécifique, en détenant des titres, en utilisant des produits dérivés ou en appliquant d’autres stratégies d’investissement. Par rapport à l’achat direct d’un panier d’actions, les ETF regroupent des portefeuilles ou stratégies associés sous la forme de parts de fonds négociables en bourse, ce qui permet aux investisseurs de participer aux marchés selon une approche relativement standardisée.
À mesure que les infrastructures blockchain et les marchés de trading d’actifs numériques se développent, davantage de liens apparaissent entre les produits financiers traditionnels et les marchés d’actifs numériques. Les produits financiers tokenisés visent à représenter, au moyen de jetons numériques et de dispositifs juridiques correspondants, les intérêts économiques associés à des titres ou instruments financiers spécifiques. Les jetons peuvent être négociés sur des marchés d’actifs numériques prenant en charge le produit, et certains produits peuvent également autoriser des transferts on-chain ou des demandes de conversion sous certaines conditions. Cette structure offre de nouveaux canaux d’accès aux actifs financiers traditionnels, mais les droits précis concernés dépendent toujours de l’émetteur, de la documentation juridique, des modalités de conservation et des règles applicables.
Les ETF à effet de levier tokenisés constituent une catégorie de produits notable dans cette tendance, car ils impliquent deux mécanismes distincts. D’une part, le fonds sous-jacent utilise une stratégie à effet de levier pour viser des rendements amplifiés sur une période définie par rapport à un indice de référence. D’autre part, la structure tokenisée modifie la manière dont le produit associé est détenu et négocié sur les marchés d’actifs numériques. Les investisseurs doivent donc comprendre deux niveaux : la manière dont le produit financier sous-jacent génère des rendements et la manière dont le format tokenisé porte ou reflète ces rendements. L’examen d’un seul niveau ne suffit pas à comprendre pleinement les risques du produit.
Qu’est-ce qu’un ETF à effet de levier 3x sur le marché actions sud-coréen ?
Direxion Daily MSCI South Korea Bull 3X Shares est un ETF à effet de levier coté sur le marché américain sous le ticker KORU. Avant frais et dépenses, son objectif d’investissement est d’atteindre 300 % de la performance quotidienne de l’indice MSCI Korea 25/50. Cet indice reflète la performance d’entreprises cotées pertinentes sur le marché actions sud-coréen qui répondent aux règles de l’indice, tandis que KORU offre une exposition quotidienne amplifiée au marché au moyen d’instruments financiers et de stratégies d’investissement correspondantes. Le fonds ne garantit pas qu’il atteindra son objectif d’investissement, et les résultats réels peuvent également être affectés par les frais, les coûts de trading et les conditions de marché.
Pour comprendre KORU, la distinction la plus importante est celle entre « 3x quotidien » et « 3x à long terme ». Si l’indice de référence progresse de 1 % au cours d’une séance de trading, un fonds visant un rendement quotidien de 3x peut progresser d’environ 3 %, dans un scénario simplifié excluant les frais et autres écarts. Si l’indice baisse de 1 % ce jour-là, le rendement cible correspondant peut être d’environ -3 %. Cet objectif s’applique à la performance d’une seule séance de trading. Il ne signifie pas que détenir le fonds pendant une semaine, un mois ou plus générera trois fois le rendement cumulé de l’indice sur la même période.
Un objectif d’effet de levier quotidien signifie que le fonds doit ajuster son exposition à mesure que les conditions de marché évoluent. À mesure que les gains et les pertes s’accumulent chaque jour, les effets de composition peuvent influencer le résultat final. En particulier, sur des marchés présentant une volatilité répétée, un fonds à effet de levier peut subir des pertes significatives en raison de la trajectoire des rendements quotidiens, même si l’indice revient finalement à un niveau proche de son point de départ. Par conséquent, lors de l’évaluation de ce type de produit, les investisseurs doivent non seulement examiner leur vision directionnelle du marché actions sud-coréen, mais aussi comprendre le niveau de volatilité pendant la période de détention, la durée de détention elle-même et le mécanisme de réinitialisation quotidienne.
Le marché actions sud-coréen possède également ses propres caractéristiques sectorielles et structurelles. La performance de l’indice peut être conjointement influencée par les grandes entreprises cotées, les cycles du secteur technologique, la demande d’exportation, les flux de capitaux mondiaux, les mouvements de taux de change et les politiques macroéconomiques. Les ETF à effet de levier amplifient les gains et pertes quotidiens de leurs indices de référence, sans éliminer l’incertitude liée à ces facteurs. Les investisseurs doivent d’abord comprendre les sources de risque de l’indice sous-jacent avant de déterminer si une stratégie à effet de levier correspond à leur tolérance au risque.
De KORU aux ETF à effet de levier tokenisés : deux niveaux d’exposition au marché
Les ETF à effet de levier traditionnels et les ETF à effet de levier tokenisés ne sont pas de simples codes boursiers interchangeables. KORU est un ETF traditionnel à effet de levier 3x proposé par Direxion qui vise, avant frais et dépenses, à atteindre 300 % de la performance quotidienne de l’indice MSCI Korea 25/50. Cet objectif s’applique aux rendements quotidiens, et non aux rendements cumulés sur des périodes plus longues. Les réinitialisations quotidiennes, la volatilité du marché et les trajectoires de composition peuvent tous affecter la performance à long terme. Par conséquent, pour comprendre les ETF à effet de levier tokenisés, les investisseurs doivent d’abord clarifier l’objectif d’investissement et le mécanisme de calcul des rendements de l’instrument financier sous-jacent, plutôt que de se fier uniquement au multiple d’effet de levier figurant dans le nom du produit pour évaluer sa performance à long terme.
Les ETF à effet de levier tokenisés ajoutent une structure de tokenisation à l’exposition financière sous-jacente. Leurs émetteurs peuvent fournir aux détenteurs de jetons une exposition économique liée à un instrument financier spécifique par le biais de la détention de titres sous-jacents, de modalités de conservation ou d’autres mécanismes contractuels. La structure juridique, la méthode de couverture des actifs, les conditions de rachat et les droits des détenteurs peuvent varier selon les produits. Le seul fait qu’un produit soit lié à un ETF traditionnel ne signifie pas que les deux offrent exactement la même propriété d’actifs ou les mêmes droits juridiques.
La structure tokenisée implique également l’émission et la destruction de jetons, la conservation d’actifs, les registres de transactions et, potentiellement, des processus de conversion applicables. Dans le même temps, les prix de marché des jetons peuvent être influencés par l’offre et la demande, la liquidité, les règles de trading et les anticipations des investisseurs. Même si un produit est conçu pour refléter la performance économique d’un instrument financier sous-jacent, son prix de trading peut s’écarter de la dernière cotation disponible de l’ETF sous-jacent pendant certaines périodes. En particulier, lorsque le marché sous-jacent est fermé alors que le marché des jetons reste négociable, de nouvelles anticipations de marché peuvent d’abord se refléter dans les cotations des jetons. Cela ne signifie toutefois pas que ces cotations correspondent nécessairement à la juste valeur en temps réel des actifs sous-jacents.
Par conséquent, lors de l’analyse des ETF à effet de levier tokenisés, les investisseurs doivent évaluer séparément le mécanisme d’investissement sous-jacent et la structure tokenisée. Le premier détermine la volatilité du marché, la réinitialisation quotidienne de l’effet de levier et les risques de composition auxquels le produit est exposé. La seconde détermine la manière dont l’exposition économique concernée est émise, détenue et négociée, ainsi que les droits des détenteurs et les règles qui leur sont applicables. Ces deux niveaux de risque peuvent exister simultanément et ne disparaissent pas automatiquement simplement parce que le format de trading devient numérique. Les investisseurs doivent évaluer les risques réels du produit et les cas d’utilisation appropriés sur la base de la documentation officielle du produit, des modalités de couverture des actifs, des mécanismes de tarification et des conditions de sortie.
Quels changements la tokenisation apporte-t-elle ?
Le changement le plus direct apporté par les produits financiers tokenisés est que la manière dont les investisseurs accèdent aux produits financiers peut évoluer. Sur les marchés traditionnels, les investisseurs ont généralement besoin de comptes-titres éligibles et de services de courtage associés pour acheter et vendre des ETF. Les produits tokenisés peuvent plutôt offrir un accès au trading via des plateformes d’actifs numériques qui prennent en charge le produit et peuvent permettre la détention dans des wallets numériques ou les transferts on-chain sous certaines conditions. Cette disposition peut élargir les canaux de distribution des produits financiers, mais la disponibilité réelle reste soumise à la juridiction, à l’éligibilité des investisseurs, aux conditions d’émission et à l’étendue de la prise en charge par la plateforme.
Un autre changement concerne les horaires de trading et les mécanismes de découverte des prix. Le trading des ETF traditionnels est généralement soumis aux horaires d’ouverture des bourses de cotation, aux calendriers de jours fériés et aux systèmes de trading, tandis que les plateformes d’actifs numériques peuvent offrir des horaires de trading plus étendus, voire un trading continu. Cela ne signifie pas que les marchés de titres sous-jacents sont ouverts en permanence, ni que les jetons peuvent être négociés avec le même niveau de liquidité à chaque période. Lorsque les marchés traditionnels sont fermés, les prix de trading des jetons peuvent refléter davantage les évolutions de l’offre et de la demande, les nouvelles informations et les anticipations des traders sur les marchés numériques.
En outre, la technologie blockchain peut fournir des registres de transfert vérifiables et une compatibilité avec les wallets d’actifs numériques et d’autres infrastructures on-chain. Toutefois, l’existence de registres on-chain ne signifie pas que toutes les informations relatives aux actifs sous-jacents ont été automatiquement vérifiées, ni que les détenteurs de jetons sont directement enregistrés en tant qu’actionnaires des titres sous-jacents. La couverture des actifs, la conservation et le rachat doivent toujours être soutenus par la documentation juridique, les processus opérationnels et les dispositifs institutionnels pertinents.
La tokenisation doit donc davantage être comprise comme une autre méthode d’accès et de distribution des produits financiers que comme un remplacement complet des systèmes financiers traditionnels. Elle peut améliorer la commodité du trading et l’intégration numérique, mais les risques réels d’un produit dépendent toujours des actifs sous-jacents, de la stratégie à effet de levier, de la structure d’émission, de la liquidité du marché et des droits que les détenteurs peuvent effectivement exercer.
Principaux risques que les investisseurs doivent comprendre
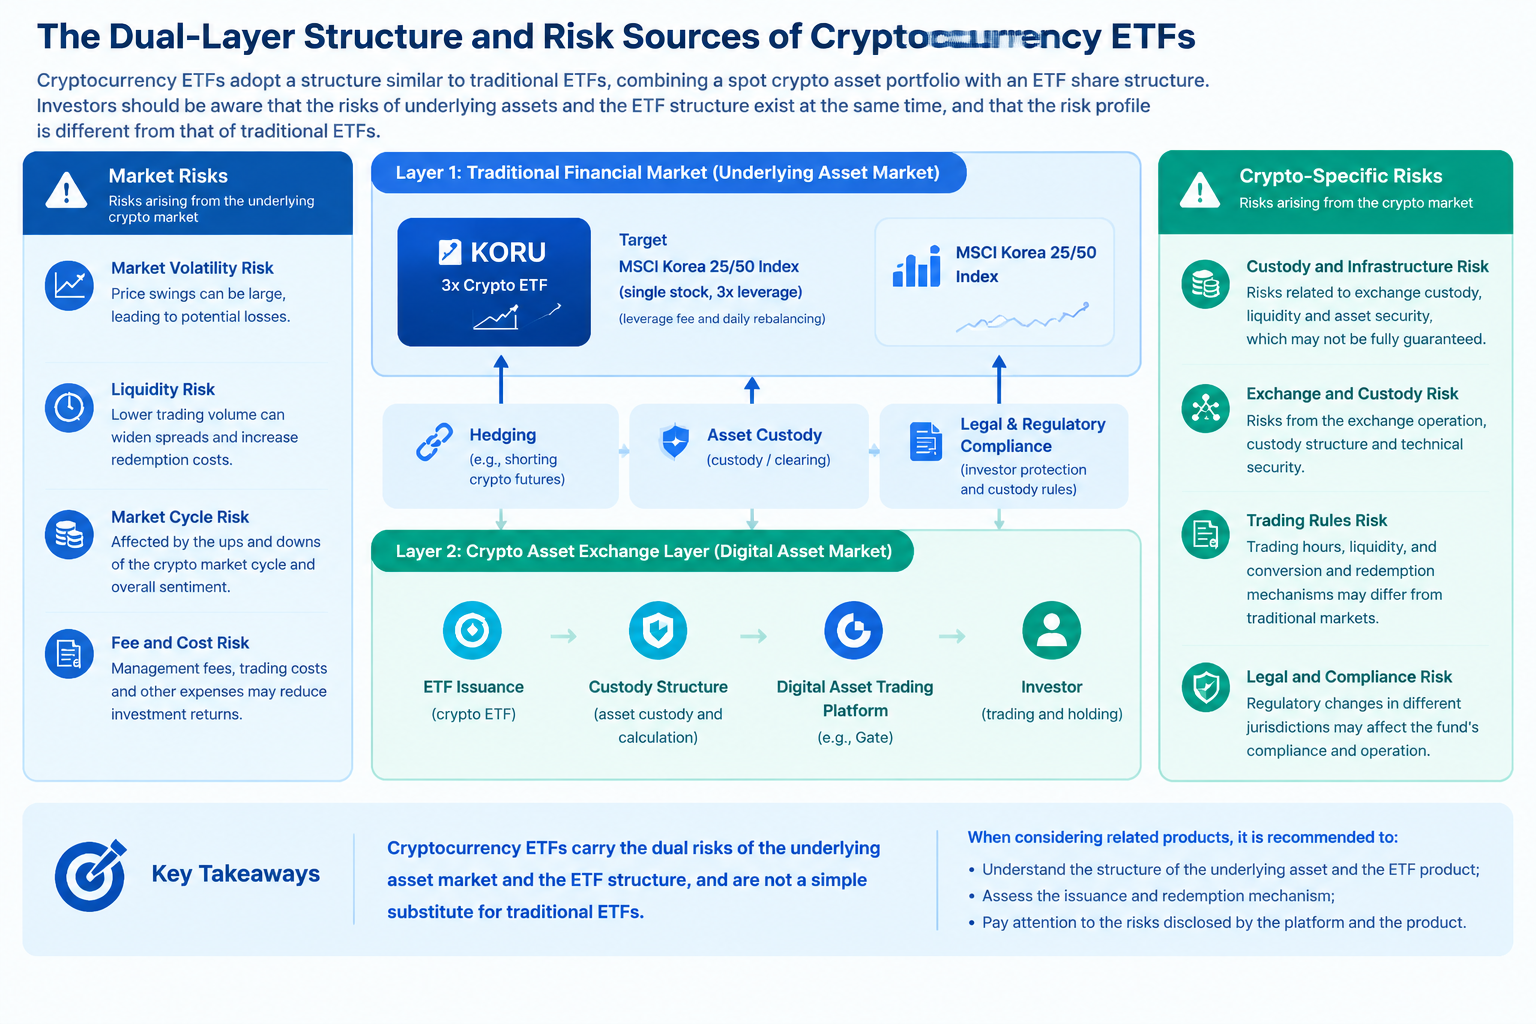
La première catégorie de risques provient de l’ETF à effet de levier sous-jacent. Un objectif quotidien de 3x amplifie les fluctuations quotidiennes de l’indice de référence, tandis que la composition des rendements quotidiens peut entraîner un écart entre la performance à long terme et trois fois le rendement cumulé de l’indice. Une forte volatilité du marché, de fréquents retournements de tendance ou des périodes de détention plus longues peuvent tous modifier le résultat final. Les investisseurs ne doivent pas supposer qu’un ETF à effet de levier générera nécessairement des rendements souhaitables sur la seule base de leur vision de l’orientation à long terme du marché actions sud-coréen.
La deuxième catégorie de risques provient de la structure tokenisée. Les détenteurs de jetons doivent comprendre qui est l’émetteur, qui détient les titres sous-jacents, quelles responsabilités assume le dépositaire, comment la couverture des actifs est vérifiée et dans quelles conditions un rachat ou une conversion peut être demandé. Si la documentation juridique définit un jeton comme un droit contractuel spécifique ou un certificat de titre, les droits du détenteur doivent être compris selon cette définition, plutôt que par l’application directe de l’ensemble des droits des détenteurs d’ETF traditionnels.
La troisième catégorie concerne les risques de trading et de liquidité. Les cotations, la profondeur du carnet d’ordres et les prix d’exécution sur les plateformes d’actifs numériques peuvent différer de ceux observés sur les bourses traditionnelles. Lorsque le marché sous-jacent est fermé, les jetons peuvent continuer à être négociés, mais le dernier prix de référence disponible pour l’actif sous-jacent peut déjà être obsolète. Lors de mouvements rapides du marché, d’une profondeur de trading insuffisante ou de restrictions opérationnelles de la plateforme, les investisseurs peuvent être confrontés à des écarts achat-vente plus larges, à des écarts de prix ou à l’impossibilité d’exécuter des transactions aux prix attendus.
La quatrième catégorie de risques découle des règles, de la technologie et des opérations. Les modalités d’émission et de conservation des jetons peuvent être affectées par la juridiction, l’éligibilité des investisseurs, les restrictions de transfert, la cybersécurité et les politiques de la plateforme. Même si un produit est couvert par des actifs sous-jacents, cela ne signifie pas que le rachat sera immédiatement disponible dans toutes les circonstances ni que chaque plateforme de trading peut fournir les mêmes services de trading et de conversion. Les investisseurs doivent lire les conditions applicables et confirmer la disponibilité du produit ainsi que les limites spécifiques de leurs droits.
Lors de l’analyse des ETF à effet de levier tokenisés, les investisseurs peuvent commencer par le produit financier sous-jacent. Ils doivent confirmer l’indice suivi par le fonds, le multiple d’effet de levier, la période de réinitialisation cible, la structure des frais et les principaux risques d’investissement. Pour les ETF à effet de levier 3x quotidiens tels que KORU, les investisseurs doivent comprendre précisément que l’objectif s’applique à la performance quotidienne et examiner comment la volatilité et la composition affectent les résultats selon les différentes périodes de détention.
Les investisseurs doivent ensuite évaluer de manière indépendante la structure juridique et opérationnelle du produit tokenisé. Ils doivent confirmer l’émetteur, la méthode de couverture par les actifs sous-jacents, les modalités de conservation, les règles de transfert des jetons, les conditions de rachat et toute restriction d’éligibilité potentiellement applicable. Différentes modalités de tokenisation pour un même produit financier sous-jacent peuvent utiliser des structures d’émission différentes. Par conséquent, les investisseurs ne doivent pas supposer que leurs droits et risques sont identiques simplement parce que les noms des produits ou les codes boursiers sont similaires.
La troisième étape consiste à examiner l’environnement de trading réel. La capacité de la plateforme de trading à fournir une liquidité suffisante, l’organisation des horaires de trading, les données utilisées pour les références de prix, la formation des cotations lorsque les marchés sont fermés et les restrictions appliquées dans des conditions de marché inhabituelles peuvent tous influencer l’expérience de trading réelle. Les investisseurs doivent également confirmer s’ils négocient des jetons spot, des titres traditionnels ou des contrats utilisant des structures de marge ou de produits dérivés, car les mécanismes de profits et pertes de ces produits diffèrent.
Enfin, les risques du produit doivent être examinés parallèlement aux objectifs d’investissement individuels. Les instruments à effet de levier peuvent convenir à certaines stratégies de trading pour des investisseurs disposant des connaissances pertinentes et capables de tolérer une volatilité importante. Toutefois, ils ne doivent pas être considérés comme des options d’investissement à long terme largement adaptées au seul motif qu’ils enregistrent des gains importants sur les marchés à court terme. Une évaluation complète doit prendre en compte la vision du marché sous-jacent, la période de détention, la gestion du capital, les besoins de liquidité et la perte maximale potentielle.
Gate et les ETF à effet de levier tokenisés : exposition aux marchés traditionnels et trading d’actifs numériques
Les ETF à effet de levier tokenisés relient l’exposition aux marchés financiers traditionnels aux formats de trading d’actifs numériques, mais leurs structures spécifiques dépendent des modalités d’émission, des actifs sous-jacents ou de l’exposition économique, des mécanismes de tarification et des droits des détenteurs. L’étude de ces produits requiert une compréhension à la fois des mécanismes de rendement des ETF à effet de levier traditionnels et des différences de trading, de liquidité et de structures juridiques que les formats tokenisés peuvent introduire. Les pages de produits et de trading associées de Gate fournissent aux utilisateurs des points d’entrée pour approfondir leurs recherches sur ces marchés, mais la relation entre les différents produits doit toujours être déterminée selon leurs descriptions officielles respectives.
Les utilisateurs intéressés par le marché actions sud-coréen peuvent consulter la page de trading KORUG/USDT de Gate afin d’examiner les cotations de marché et les informations de trading associées affichées pour cette paire de trading. Dans le même temps, KORU est un ETF traditionnel à effet de levier 3x proposé par Direxion qui vise, avant frais et dépenses, à atteindre 300 % de la performance quotidienne de l’indice MSCI Korea 25/50. Cet objectif s’applique aux rendements quotidiens et ne signifie pas que sa détention pendant une semaine, un mois ou une année générera trois fois le rendement cumulé de l’indice sur la même période. Les réinitialisations quotidiennes, la volatilité du marché et les trajectoires de composition peuvent tous affecter les résultats à long terme. Par conséquent, lors de l’analyse des produits de trading associés, les investisseurs doivent prendre en compte la performance du marché sous-jacent et vérifier la structure de l’actif réellement négocié. Ils ne doivent pas supposer que KORU et KORUG sont le même actif ou présentent le même mécanisme de rendement simplement parce que leurs noms sont similaires.
Les produits tokenisés peuvent également créer des enjeux de découverte des prix indépendants de la performance de l’indice sous-jacent. Les ETF traditionnels sont généralement soumis à des contraintes liées aux horaires de trading, tandis que les modalités de trading des marchés d’actifs numériques peuvent différer. Lorsque le marché sous-jacent est fermé, les marchés numériques peuvent encore former de nouvelles cotations fondées sur l’offre et la demande, la liquidité et les anticipations des investisseurs. Par conséquent, le prix de marché d’un produit tokenisé peut ne pas toujours correspondre au prix de référence de l’ETF sous-jacent. Pour les ETF à effet de levier tokenisés, les investisseurs doivent évaluer séparément le mécanisme d’effet de levier sous-jacent et la structure propre de tarification et de trading du jeton. Les mouvements de l’indice, la performance des rendements des ETF traditionnels et les variations de prix des paires de trading numériques ne doivent pas être considérés comme une même chose.
La présentation du produit gStocks de Gate peut servir de référence pour comprendre la tokenisation des actifs financiers traditionnels. Les utilisateurs peuvent également consulter la présentation du produit Gate ETF afin de s’informer sur les informations et les divulgations de risques liées aux produits ETF de la plateforme. Toutefois, les produits tokenisés gStocks, les ETF à effet de levier traditionnels, les ETF à effet de levier tokenisés et les produits de jetons à effet de levier proposés par Gate ne doivent pas être considérés comme ayant la même structure simplement parce que leurs noms contiennent « titres » ou « ETF ». La qualification d’un produit spécifique comme ETF à effet de levier tokenisé doit toujours être vérifiée sur la base de sa documentation officielle, notamment son lien avec l’actif sous-jacent, son mécanisme d’effet de levier, ses modalités de couverture des actifs et les droits des détenteurs.
Dans l’ensemble, les produits concernés doivent être évalués à trois niveaux. Premièrement, analysez le marché sous-jacent ainsi que les objectifs de rendement et les risques de composition des ETF à effet de levier traditionnels. Deuxièmement, vérifiez la structure d’émission, le mécanisme de tarification, les règles de trading et les droits associés aux produits tokenisés. Enfin, confirmez les règles et les divulgations de Gate concernant le produit de trading spécifique et évaluez la liquidité, les écarts de prix et les conditions de sortie. Analyser séparément les visions de marché, les structures de produits et les environnements de trading peut aider les investisseurs à comprendre plus précisément les caractéristiques des ETF à effet de levier tokenisés et à éviter de confondre des thèmes de marché similaires avec des risques d’investissement identiques.
FAQ
Les ETF à effet de levier tokenisés et les ETF à effet de levier traditionnels sont-ils le même produit ?
Pas nécessairement. Les ETF à effet de levier traditionnels sont des fonds négociés en bourse gérés par des émetteurs de fonds, tandis que les produits tokenisés peuvent fournir une exposition économique liée à ces ETF par l’intermédiaire d’un émetteur et d’une structure juridique différents. Leurs formats de détention, droits juridiques, lieux de trading et mécanismes de rachat peuvent différer.
L’effet de levier 3x de KORU s’applique-t-il aux rendements à long terme ?
KORU vise à atteindre 300 % de la performance quotidienne de l’indice de référence, et non trois fois sa performance cumulée à long terme. La composition des rendements quotidiens influence les résultats à long terme, et les rendements réels peuvent différer considérablement d’un simple calcul correspondant à trois fois les rendements cumulés.
Les ETF tokenisés peuvent-ils être négociés en continu ?
Certains produits tokenisés peuvent continuer à être négociés sur des plateformes d’actifs numériques qui les prennent en charge lorsque les marchés traditionnels sont fermés. Toutefois, les horaires de trading, la liquidité et les mécanismes de formation des prix dépendent du produit spécifique et des règles de la plateforme. Le trading continu ne signifie pas que le même niveau de liquidité est disponible à tout moment.
Un ETF tokenisé signifie-t-il que les détenteurs possèdent directement les titres sous-jacents ?
Pas dans tous les cas. Les droits détenus par les investisseurs dépendent de la structure juridique et des conditions d’émission du produit. Certains produits tokenisés fournissent une exposition économique liée aux titres sous-jacents plutôt qu’une propriété directe de ces titres.
Quel est l’élément le plus important lors de l’évaluation de ces produits ?
Les investisseurs doivent évaluer le mécanisme d’effet de levier sous-jacent, les modalités d’émission et de conservation, la couverture des actifs, les conditions de rachat, la liquidité de la plateforme de trading et les règles juridiques applicables. Examiner uniquement les prix des jetons ou les gains à court terme ne peut pas refléter pleinement les risques d’un produit.