Les lecteurs qui comparent des fonds du secteur des puces doivent d’abord définir le périmètre du secteur avant d’aligner les tickers. Un ETF technologique regroupe logiciels, plateformes Internet et matériel au sein d’un même portefeuille, les entreprises de puces n’y constituant qu’une couche dans un ensemble plus large. Un ETF de semi-conducteurs se limite à la conception, à la fabrication de wafers, aux équipements de production ou à la mémoire. Certaines sociétés peuvent figurer dans les deux, mais leur pondération et les autres entreprises du panier diffèrent. Les deux fonds ne réagissent donc pas nécessairement au même événement. Cette distinction importe davantage que le seul ticker.
Points clés
- Un ETF de semi-conducteurs suit un indice composé d’actions d’entreprises de puces. La part représente une exposition à ce portefeuille, et non à des puces physiques.
- SMH suit l’indice MVIS US Listed Semiconductor 25. SOXX cible environ 30 grandes entreprises de semi-conducteurs cotées aux États-Unis, avec des plafonds distincts pour les cinq premières positions, les autres titres et les ADR.
- La conception, la fabrication, les équipements et la mémoire ne génèrent pas leurs revenus de la même manière. DRAM se limite aux revenus liés à la mémoire et plafonne une entreprise à 25 %.
- Le ratio de frais est indiqué sur la page de l’émetteur. SOXL et SOXS sont réinitialisés quotidiennement ; un résultat sur plusieurs jours n’est donc pas égal à trois fois l’évolution sur la période. Un CFD suit le prix et ne confère pas la propriété des actions.
Quelles entreprises un ETF de semi-conducteurs détient-il ?
Les ETF de semi-conducteurs détiennent les actions d’entreprises de puces sélectionnées selon des règles. Les fonds ne détiennent ni stocks de wafers ni puces finies. SMH et SOXX sélectionnent les entreprises via leurs propres indices. DRAM sélectionne les entreprises en fonction de leurs revenus liés à la mémoire. Une liste ne s’applique pas automatiquement aux deux autres.
SMH, SOXX et DRAM n’examinent pas le même univers, et leur orientation indicielle ainsi que leurs règles de pondération diffèrent également. SMH (VanEck Semiconductor ETF) suit l’indice MVIS US Listed Semiconductor 25. Cet indice couvre les entreprises cotées aux États-Unis actives dans la production de semi-conducteurs et les équipements associés, et peut inclure des entreprises étrangères cotées aux États-Unis. La page VanEck présente la méthodologie de l’indice et le fichier des positions.
SOXX (iShares Semiconductor ETF) cible environ 30 des plus grandes entreprises de semi-conducteurs cotées aux États-Unis et cherche à suivre un indice d’actions américaines composé de ces entreprises. Le nom du produit a changé le 21/06/2021, passant de iShares PHLX Semiconductor ETF à son nom actuel. Un nouveau nom ne modifie pas les plafonds de pondération. La page iShares donne accès aux règles de l’indice et au fichier des positions.
Ces produits sont des fonds négociés en bourse. Ils offrent une exposition cotée à des entreprises qui conçoivent, fabriquent ou équipent le secteur des semi-conducteurs. Ils n’offrent pas un stock de semi-conducteurs. Les personnes qui détiennent déjà un fonds de technologies de l’information retrouveront de nombreuses entreprises identiques, car les semi-conducteurs font partie de ce secteur. Broadcom Inc. et Applied Materials Inc. sont des exemples de sociétés cotées aux États-Unis qu’un indice de semi-conducteurs peut inclure. NVIDIA et Taiwan Semiconductor Manufacturing peuvent également y figurer lorsque les règles de cotation le permettent. La pondération à une date donnée est celle indiquée dans le fichier des positions. Négocier des parts et négocier un CFD correspondent à des droits différents, et les rendements d’un contrat à effet de levier quotidien dépendent de la trajectoire de chaque séance.
DRAM (Roundhill Memory ETF) sélectionne uniquement les revenus liés à la mémoire, couvrant HBM, DRAM, NAND et des segments connexes. Roundhill applique à DRAM des pondérations modifiées selon la capitalisation boursière. Le tableau présente le ticker, l’orientation de l’indice, la règle de pondération et le CFD Gate.
| Ticker |
Orientation de l’indice |
Règle de pondération |
CFD Gate |
| SMH |
Indice MVIS US Listed Semiconductor 25 |
Pondération selon les règles de capitalisation boursière et de liquidité de l’indice MVIS ; tout plafond applicable à une action unique est défini par les règles de l’indice |
SMH |
| SOXX |
Environ 30 des plus grandes entreprises de semi-conducteurs cotées aux États-Unis |
Cinq premiers titres à 8 % chacun, autres titres à 4 % chacun, pondération cumulée des ADR à 10 % ; reconstitution annuelle, rééquilibrage trimestriel |
SOXX |
| DRAM |
Revenus liés à la mémoire (HBM, DRAM, NAND et segments connexes) |
Pondérations modifiées selon la capitalisation boursière, plafond de 25 % par entreprise, rééquilibrage au moins trimestriel |
DRAM |
Le tableau distingue les entreprises présentes dans le panier de la pondération maximale autorisée pour une action. SMH tire ses pondérations de l’indice MVIS US Listed Semiconductor 25 et n’applique pas automatiquement les plafonds de 8 % et 4 % de SOXX. Le plafond de 25 % de DRAM s’applique uniquement à une entreprise au sein du thème de la mémoire. Consultez la règle de pondération avant de comparer les variations de prix. Sinon, une pondération élevée dans une entreprise peut être confondue avec une variation de l’ensemble du secteur des puces.
Les pondérations selon la capitalisation boursière accordent une part plus importante du fonds aux grandes entreprises. Un plafond indiciel redistribue tout excédent au-dessus de cette limite entre les autres constituants. Sans ce plafond, un grand concepteur de puces peut orienter l’évolution d’un ETF de semi-conducteurs sur une seule journée.
Les règles de l’indice SOXX limitent chacun des cinq premiers titres à 8 %, chaque autre titre à 4 %, et la pondération cumulée des ADR à 10 %. Les composants sont reconstitués une fois par an. Les pondérations sont rééquilibrées une fois par trimestre. La reconstitution détermine quelles entreprises restent dans la liste. Le rééquilibrage détermine si les pondérations de ces entreprises respectent à nouveau les plafonds. Il s’agit de deux actions distinctes.
DRAM utilise des pondérations modifiées selon la capitalisation boursière, plafonne chaque entreprise à 25 % et procède à un rééquilibrage au moins trimestriel. Un plafond de 25 % est supérieur au plafond appliqué par SOXX à un titre individuel ; un leader de la mémoire peut donc avoir une influence plus forte sur DRAM. SMH n’utilise aucun de ces deux ensembles de chiffres. La pondération d’une action dans SMH dépend uniquement des règles de l’indice MVIS US Listed Semiconductor 25.
Pourquoi distinguer la conception, la fabrication, les équipements et la mémoire ?
La conception, la fabrication, les équipements et la mémoire génèrent des revenus à des étapes différentes. Un ETF de semi-conducteurs diversifié et un produit uniquement consacré à la mémoire ne sont donc pas nécessairement amenés à évoluer dans les mêmes proportions face à une même actualité. Lorsque ces quatre couches sont regroupées dans un même ensemble de pondérations, le cours de la part ne montre pas quelle couche a généré le mouvement.
Les entreprises de conception vendent des architectures et des produits, et n’exploitent souvent pas leur propre usine de wafers. Les fabricants produisent des puces selon les commandes de leurs clients, et leur cycle de dépenses est plus long. Les entreprises d’équipements vendent les outils de lithographie et de gravure utilisés sur une ligne de production, et leurs commandes suivent la construction des fabs. Les entreprises de mémoire tirent leurs revenus de HBM, DRAM, NAND et de produits connexes, et leurs prix ainsi que leurs volumes d’expédition peuvent évoluer différemment des puces logiques. TSMC relève de la fabrication et ASML des équipements. Cette classification ne signifie pas que l’une ou l’autre figure dans tous les ETF de semi-conducteurs.
DRAM n’admet que les revenus liés à la mémoire. Un ETF de semi-conducteurs diversifié peut détenir simultanément des entreprises de conception, de fabrication, d’équipements et de mémoire. Analysez une liste de positions en replaçant chaque entreprise dans l’une de ces quatre couches, puis examinez sa pondération. Sinon, une variation des dépenses en équipements peut être interprétée à tort comme une variation des prix de la mémoire.
Que faut-il vérifier concernant les frais et le suivi ?
Pour un ETF de semi-conducteurs, consultez d’abord le ratio de frais indiqué sur la page de l’émetteur. Vérifiez ensuite si le fonds cherche à détenir l’intégralité de l’indice ou seulement un échantillon, ainsi que la fréquence de réinitialisation des composants et des pondérations. Le ratio de frais correspond au coût annuel de détention des parts. Il ne s’agit pas d’un rendement.
Le ratio de frais à utiliser est celui affiché sur la page de l’émetteur. Un écart par rapport à l’indice peut provenir de ces frais, de composants que le fonds n’a pas achetés ou du calendrier des opérations de rééquilibrage. VanEck Semiconductor ETF cherche, avant déduction des frais et dépenses, à suivre aussi fidèlement que possible le prix et le rendement de l’indice MVIS US Listed Semiconductor 25. Suivre l’indice ne signifie pas que le prix de négociation est égal à la valeur liquidative à tout moment.
SOXX reconstitue ses composants une fois par an et rééquilibre les pondérations une fois par trimestre. DRAM se rééquilibre au moins chaque trimestre. Les ETF utilisent les mécanismes de création et de rachat afin que le prix de marché reste proche de la valeur liquidative, mais une prime ou une décote peut néanmoins apparaître pendant la séance. Comparez le prix de négociation à la valeur liquidative. Ne déduisez pas la prime ou la décote du ratio de frais.
Pourquoi un ETF de semi-conducteurs à effet de levier n’est-il pas un multiple sur plusieurs jours ?
SOXL vise une évolution quotidienne positive de trois fois celle d’un indice de semi-conducteurs, avant frais. SOXS vise une évolution quotidienne négative de trois fois celle de cet indice, avant frais. Après la réinitialisation quotidienne, une succession de séances dépend de la trajectoire des gains et des pertes. Le résultat n’est pas égal à l’évolution sur la période multipliée par trois.
Un exemple arithmétique simple illustre cette dépendance à la trajectoire. Les chiffres excluent les frais et ne constituent pas un historique de SOXL ou de SOXS. Un indice qui progresse de 10 % puis recule de 10 % perd environ 1 % sur les deux séances : 100 devient 110, et 110 multiplié par 0,9 donne 99. Une trajectoire quotidienne positive de trois fois passe de 100 à 130, puis 130 multiplié par 0,7 donne 91, soit une perte d’environ 9 % sur les deux mêmes séances. Une perte de 9 % n’est pas égale à trois fois une perte de 1 %.
SOXL et SOXS lient chacun le multiple à une seule séance de négociation. L’ordre des journées de hausse et de baisse modifie le résultat cumulé. Détenir le produit sur plusieurs séances ne transforme pas le multiple quotidien en multiple de l’ensemble de la période. Le produit inverse baisse, selon sa règle, lors d’une journée où l’indice progresse. SOXS n’est pas le miroir de long terme de SOXL.
En quoi un CFD sur un ETF diffère-t-il de la détention des parts ?
Un CFD sur un ETF de semi-conducteurs suit le prix. Le contrat ne confère pas la propriété des parts de l’ETF et n’accorde aucun droit de vote aux actionnaires. Le détenteur de parts du fonds détient une exposition au panier d’actions contenu dans le fonds. Le détenteur du CFD détient une exposition au prix du contrat.
La conversion éventuelle d’un dividende du fonds en ajustement en espèces sur le CFD, le calcul du financement overnight et les horaires de négociation du contrat sont tous définis dans les spécifications du contrat. Ces modalités ne peuvent pas être déduites du calendrier des dividendes des parts de l’ETF. Tant que les spécifications ne sont pas consultées, rien ne permet de supposer que le CFD verse le même montant aux mêmes dates qu’à un actionnaire.
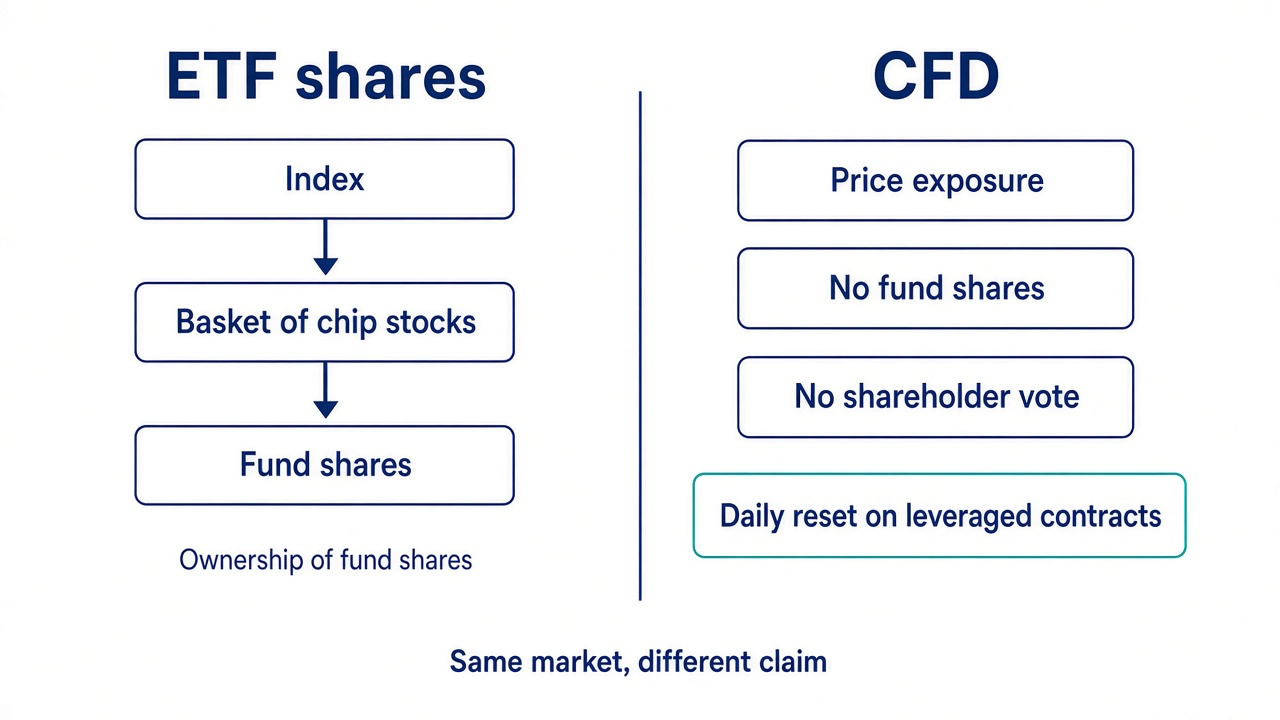
Figure 1. La propriété de parts et un CFD correspondent à des droits différents sur un ETF de semi-conducteurs.
Résumé
Un ETF de semi-conducteurs utilise un panier d’actions d’entreprises de puces pour suivre un indice de semi-conducteurs. SMH suit l’indice MVIS US Listed Semiconductor 25. SOXX suit environ 30 des plus grandes entreprises de semi-conducteurs cotées aux États-Unis, avec des plafonds de 8 % pour chacun des cinq premiers titres, de 4 % pour chaque autre titre et de 10 % au total pour les ADR. DRAM suit les revenus liés à la mémoire, avec un plafond de 25 % pour une entreprise. La conception, la fabrication, les équipements et la mémoire ne reposent pas sur un même moteur de revenus, et la règle de pondération détermine dans quelle mesure une action peut influencer le fonds.
Le ratio de frais à consulter est celui indiqué sur la page de l’émetteur. L’objectif de trois fois de SOXL et SOXS est réinitialisé chaque jour de négociation, et le résultat sur plusieurs jours dépend de la trajectoire. Un CFD offre une exposition au prix, mais pas la propriété des parts ni un droit de vote. Les ajustements en espèces liés aux dividendes, le financement overnight et les horaires de négociation relèvent des spécifications du contrat.
FAQ
Un ETF de semi-conducteurs détient-il des actions d’entreprises de puces ou les puces elles-mêmes ?
Un ETF de semi-conducteurs détient les actions d’entreprises de puces sélectionnées par un indice ou un filtre, ainsi que les actifs assimilables à des liquidités utilisés pour gérer le fonds. Le fonds ne détient ni wafers, ni puces emballées, ni stocks de puces. L’acheteur reçoit des parts du fonds, et ces parts représentent une exposition au panier d’actions. Les stocks physiques présents dans une usine de wafers restent inscrits au bilan de l’entreprise et ne sont pas transférés à l’actionnaire du fonds.
En quoi les règles indicielles de SMH et SOXX diffèrent-elles ?
SMH suit l’indice MVIS US Listed Semiconductor 25 ; ses composants sont donc les entreprises de semi-conducteurs cotées aux États-Unis sélectionnées par cet indice. SOXX cible environ 30 des plus grandes entreprises de semi-conducteurs cotées aux États-Unis, plafonne chacun des cinq premiers titres à 8 %, chaque autre titre à 4 %, la pondération cumulée des ADR à 10 %, reconstitue sa composition chaque année et rééquilibre ses pondérations chaque trimestre. Selon ces deux ensembles de règles, une même entreprise n’a pas nécessairement la même pondération.
Un ETF de semi-conducteurs peut-il inclure TSMC ou ASML ?
L’inclusion de TSMC ou d’ASML dépend de la place de cotation et des règles d’éligibilité, et non du siège social de l’entreprise. L’indice MVIS US Listed Semiconductor 25 examine les titres cotés aux États-Unis et peut inclure des entreprises étrangères cotées aux États-Unis. SOXX impose un plafond de pondération cumulée de 10 % aux ADR. Ce plafond limite le groupe d’ADR. Il ne garantit pas l’inclusion de l’une ou l’autre entreprise. La présence de ces deux entreprises dans le fichier des positions d’un ETF de semi-conducteurs donné dépend de l’éligibilité à l’indice et de ce fichier des positions.
Un ETF à effet de levier quotidien reste-t-il à trois fois après plusieurs jours ?
Non. Le multiple ne reste pas égal à trois fois l’évolution sur l’ensemble de la période de détention. SOXL et SOXS réinitialisent le multiple chaque jour de négociation, et une succession de journées dépend de l’ordre de ces variations quotidiennes. Un indice qui progresse puis baisse peut terminer à un niveau différent d’un indice qui baisse puis progresse. Des séances supplémentaires ne transforment pas l’objectif quotidien en un résultat de trois fois pour l’ensemble de la période.
Un CFD sur un ETF de semi-conducteurs perçoit-il le dividende du fonds ?
Un CFD n’est pas une part d’ETF ; son détenteur ne perçoit donc pas le dividende du fonds en tant qu’actionnaire et ne dispose d’aucun droit de vote. Si un dividende apparaît sur le contrat, il prend la forme d’un ajustement en espèces prévu dans les spécifications du contrat, et non de la distribution du fonds versée sur le CFD. L’existence d’un ajustement, sa date et le mode de facturation du financement overnight dépendent de ces spécifications. Les calendriers de dividendes de SMH, SOXX et DRAM ne permettent pas de répondre à ces questions.