Le 16 novembre 2026, DBS et Kinexys by J.P. Morgan ont annoncé le lancement d’une solution d’interopérabilité interbancaire pour les dépôts tokenisés. Elle permet aux institutions éligibles de transférer des fonds en dollars américains 24 h/24 entre des comptes sur des chaînes autorisées aux États-Unis et à Singapour. Ant International est devenu le premier client à utiliser ce service. Parallèlement, Swift développe une infrastructure de paiements transfrontaliers fondée sur des registres blockchain, tandis que le projet Agorá de la Banque des règlements internationaux étudie l’association de dépôts tokenisés de banques commerciales et de réserves de banque centrale afin d’améliorer l’efficacité des paiements transfrontaliers de gros. Ces évolutions montrent que les banques font progressivement passer la technologie blockchain de projets initiaux de preuve de concept à des scénarios pratiques de gestion des fonds.
Toutefois, un règlement transfrontalier disponible 24 h/24 ne signifie pas que tous les paiements internationaux arrivent immédiatement, ni que les dépôts tokenisés remplaceront entièrement les stablecoins. Ces deux formes de monnaie numérique diffèrent sensiblement en matière d’émetteurs, de droits juridiques, d’accessibilité des réseaux, de mécanismes de rachat et de gestion de la conformité. Comprendre ces différences permet d’expliquer pourquoi les banques ont besoin de nouvelles infrastructures de règlement transfrontalier et comment différentes formes de monnaie numérique pourraient conjointement servir le marché mondial des paiements à l’avenir.
Points clés
- Les paiements transfrontaliers traditionnels impliquent les horaires d’ouverture des banques, les comptes de correspondants bancaires, les dispositifs de liquidité et les contrôles de conformité. La disponibilité des fonds et le règlement final peuvent intervenir à des moments différents.
- Les dépôts tokenisés représentent généralement une créance de dépôt auprès d’une banque commerciale. Grâce à des registres programmables, ils peuvent améliorer l’efficacité des transferts de fonds, du rapprochement comptable et de la gestion de la liquidité.
- Les stablecoins sont généralement adossés à des actifs de réserve détenus par l’institution émettrice. Ils circulent sur des blockchains publiques ou d’autres réseaux blockchain et utilisent des mécanismes d’émission et de rachat différents de ceux des dépôts bancaires.
- La dernière solution de DBS et J.P. Morgan prend en charge les transferts de dollars américains 24 h/24 entre les États-Unis et Singapour pour les institutions éligibles, bien que les connexions avec les systèmes bancaires traditionnels restent soumises à certaines limites.
- Les dépôts tokenisés et les stablecoins ne sont pas nécessairement concurrents ou substituables. Ils peuvent répondre à différents usages, notamment la gestion institutionnelle des fonds, les paiements transfrontaliers, le trading d’actifs numériques et la finance programmable.
Pourquoi les paiements transfrontaliers traditionnels ont-ils du mal à parvenir à un véritable règlement 24 h/24 ?
Les paiements transfrontaliers ne consistent pas seulement à transmettre des informations entre un payeur et un bénéficiaire. Ils comprennent également l’inscription en compte bancaire, la compensation des fonds entre institutions financières, la conversion de devises, les contrôles de conformité et le règlement final. Même si les utilisateurs peuvent soumettre des instructions de virement via la banque en ligne à tout moment, le mouvement réel des fonds peut rester contraint par les horaires d’ouverture des banques, la disponibilité des systèmes de paiement et les procédures de traitement des institutions intermédiaires.
Dans le modèle traditionnel de banque correspondante, une banque qui n’a pas d’accès direct au système de paiement du pays du bénéficiaire peut devoir transférer les fonds via d’autres banques. Les différentes institutions doivent confirmer les informations de compte, effectuer des contrôles de conformité, actualiser les soldes des comptes correspondants et coordonner les systèmes de paiement de différents pays. Les pays opérant dans des fuseaux horaires différents et suivant des calendriers de jours fériés et des fenêtres de règlement distincts, un paiement transfrontalier peut devoir attendre un traitement ultérieur même après avoir été initié par la banque émettrice.
Cette structure affecte non seulement la rapidité avec laquelle les fonds deviennent disponibles, mais aussi la complexité de la gestion de trésorerie des entreprises. Les multinationales doivent généralement détenir des comptes bancaires dans plusieurs pays ou régions et prévoir à l’avance des liquidités en devise locale ou en dollars américains afin de couvrir les salaires, les règlements fournisseurs et les dépenses d’exploitation quotidiennes. Lorsque les fonds ne peuvent pas être transférés rapidement entre les marchés, les entreprises peuvent devoir maintenir des réserves de trésorerie plus élevées, ce qui augmente le coût du capital immobilisé.
Ces dernières années, les systèmes de paiement en temps réel et les réseaux de paiements transfrontaliers ont résolu certains de ces problèmes. Toutefois, il reste nécessaire de distinguer la vitesse de transmission des informations de paiement, le moment où les fonds deviennent disponibles et le moment du règlement final. L’objectif principal des banques qui étudient le règlement tokenisé 24 h/24 est de réduire davantage les contraintes de temps et les étapes opérationnelles entre différents systèmes, afin de permettre le transfert et l’utilisation de fonds éligibles sur une plage horaire plus étendue.
Que sont les dépôts tokenisés ? Comment représentent-ils les fonds d’un compte bancaire sur une blockchain ?
Les dépôts tokenisés constituent une représentation numérique des dépôts auprès de banques commerciales. Leur fondement reste la relation de dépôt entre un client et une banque. Les fonds détenus par les utilisateurs auprès d’une banque peuvent être associés, au moyen d’une architecture technique spécifique, à un registre programmable, ce qui permet de transférer, d’enregistrer et de gérer le solde correspondant selon des règles prédéfinies. Contrairement aux espèces ou aux monnaies numériques de banque centrale détenues directement par les utilisateurs, les dépôts tokenisés continuent généralement de représenter une créance du détenteur sur une banque commerciale. Leurs caractéristiques juridiques, leur protection des dépôts et les règles applicables doivent être évaluées en fonction de la juridiction et de la structure du produit concernées.
Par exemple, si une entreprise détient 1 million de dollars de dépôts auprès d’une banque, celle-ci peut, sous réserve de ses exigences internes et réglementaires, rattacher une partie de ce solde à un système de dépôts tokenisés. L’entreprise peut alors transférer des fonds via un réseau autorisé à d’autres participants éligibles, tandis que le registre bancaire et les enregistrements on-chain doivent rester cohérents conformément aux règles du système. Dans ce modèle, la blockchain ne crée pas de nouveaux dollars américains à partir de rien. Elle offre plutôt une nouvelle méthode d’enregistrement et de transfert de dépôts bancaires existants.
Les dépôts tokenisés fonctionnent généralement sur des réseaux soumis à des contrôles d’accès. Les banques peuvent limiter les participants selon l’identité des clients, l’éligibilité commerciale et les exigences réglementaires, et intégrer au processus de paiement des contrôles de conformité, des autorisations de transaction et des mécanismes de gestion des comptes. Cette conception aide les banques à relier les nouvelles technologies à leurs systèmes existants de gestion des risques. Elle signifie également que les dépôts tokenisés ne peuvent généralement pas être reçus ou transférés librement par n’importe quel wallet, comme les stablecoins sur une blockchain publique ouverte.
Les structures techniques utilisées par les différentes banques ne sont pas nécessairement identiques. Certaines solutions utilisent des comptes de dépôt sur blockchain pour transférer des soldes, d’autres utilisent des jetons de dépôt transférables, et d’autres encore reposent sur des mécanismes de coordination entre systèmes. Les dépôts tokenisés ne constituent donc pas une catégorie de produits unique et entièrement standardisée. Les droits spécifiques et les règles de transfert dépendent des modalités effectives du service bancaire.
Comment DBS et J.P. Morgan permettent-ils les transferts interbancaires de dollars américains 24 h/24 ?
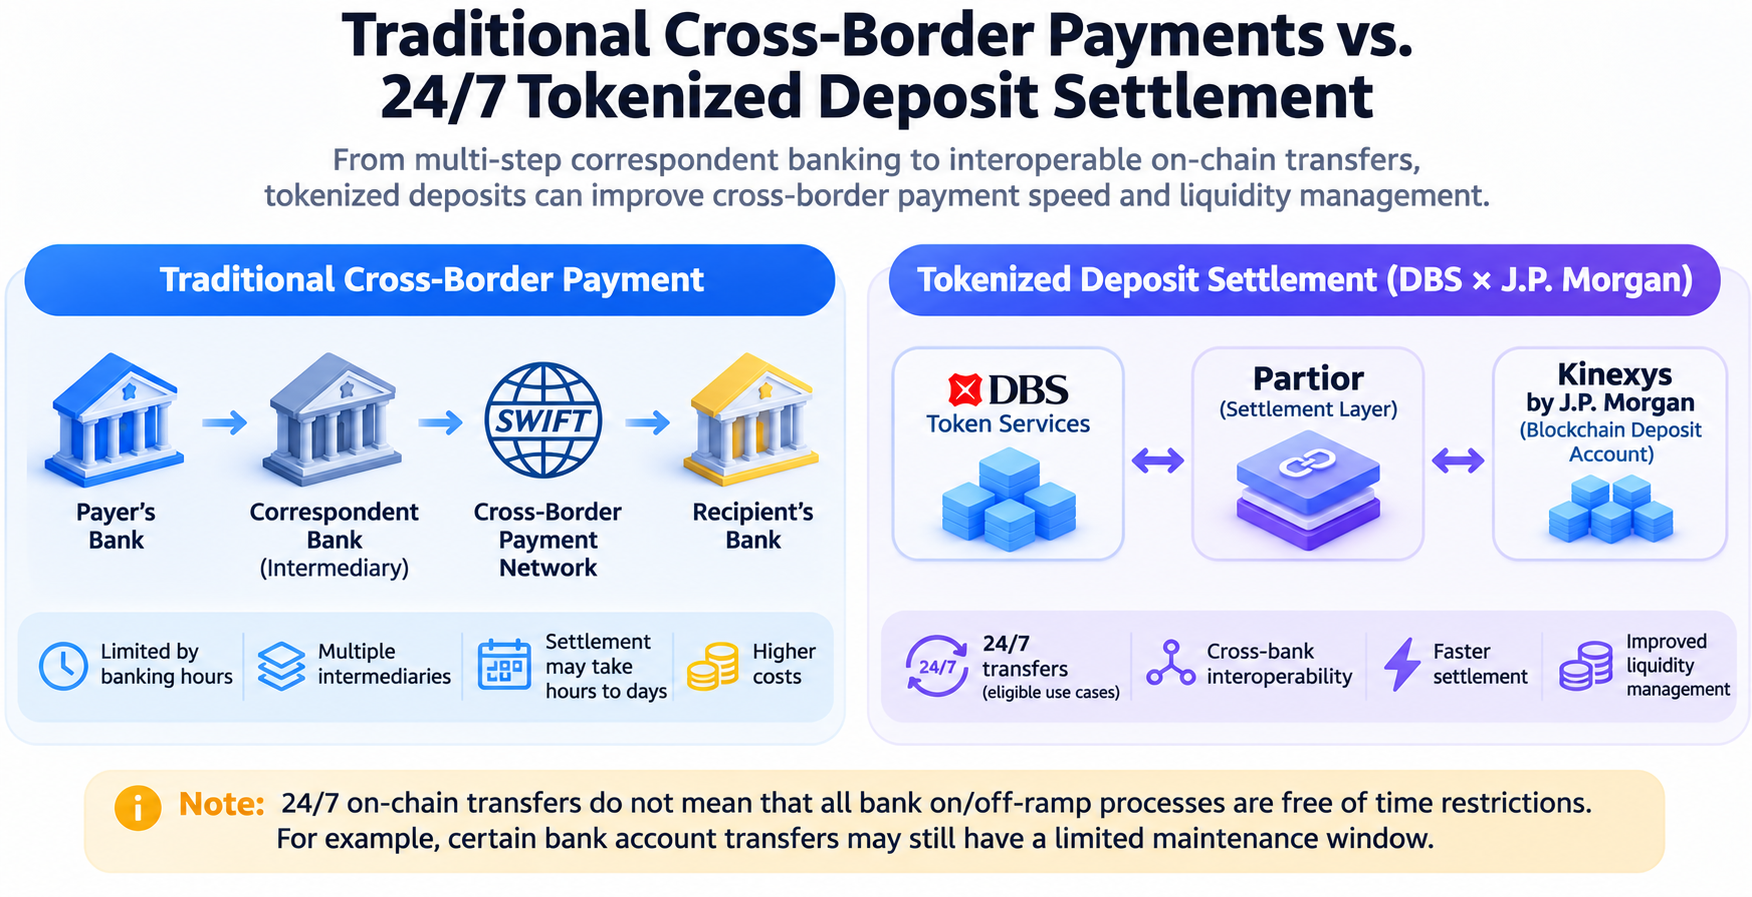
Le 16 novembre 2026, DBS et Kinexys by J.P. Morgan ont annoncé le lancement d’une solution d’interopérabilité interbancaire pour les dépôts tokenisés, permettant aux clients institutionnels de transférer des fonds en dollars américains entre les systèmes de comptes respectifs des deux banques sur des chaînes autorisées aux États-Unis et à Singapour. La solution relie DBS Token Services au réseau Blockchain Deposit Account de Kinexys et utilise les capacités de coordination du règlement fournies par Partior, faisant passer le cadre d’interopérabilité précédemment proposé au stade de l’utilisation commerciale.
L’importance de cette solution réside dans le fait qu’elle ne traite pas uniquement les transferts de fonds entre comptes au sein d’une même banque. Elle cherche plutôt à connecter les systèmes de dépôts tokenisés de deux banques différentes. Pour les multinationales, la possibilité de déplacer des fonds 24 h/24 entre différents réseaux bancaires pourrait réduire une partie de l’attente liée aux fuseaux horaires et aux horaires bancaires traditionnels, tout en améliorant la gestion des positions de trésorerie mondiales. Ant International est devenu le premier client à utiliser cette solution, principalement pour la gestion de trésorerie mondiale en temps réel.
Par exemple, une entreprise opérant à Singapour et aux États-Unis peut devoir ajuster la répartition de ses fonds en dollars américains selon les besoins de paiement des différents marchés. Dans le modèle traditionnel, certains transferts de fonds transfrontaliers doivent attendre l’ouverture des systèmes bancaires et des fenêtres de paiement concernés. Un réseau de dépôts tokenisés peut permettre à des comptes éligibles de transférer des fonds le week-end ou en dehors des heures ouvrées normales, offrant ainsi une plus grande flexibilité dans l’allocation des fonds.
Toutefois, les capacités du service disponibles 24 h/24 présentent encore des limites claires. Le réseau Blockchain Deposit Account de Kinexys fonctionne 24 h/24, 7 j/7 et 365 j/an, mais les transferts vers et depuis les comptes de dépôt à vue traditionnels et les Blockchain Deposit Accounts restent soumis à une fenêtre de maintenance système d’environ trois heures chaque samedi, de 15h00 à 18h00, heure de l’Est des États-Unis. Les transferts 24 h/24 entre comptes on-chain ne doivent donc pas être interprétés comme signifiant que tous les processus bancaires de dépôt et de retrait fonctionnent sans interruption.
En outre, la solution actuelle est principalement conçue pour les clients institutionnels éligibles et des réseaux de comptes spécifiques. Elle ne signifie pas que les utilisateurs particuliers peuvent déjà utiliser le service pour effectuer librement des transferts transfrontaliers mondiaux. Sa valeur initiale réside dans les transferts de fonds institutionnels, la gestion de trésorerie des entreprises et la coordination de la liquidité interbancaire, plutôt que dans le remplacement direct de tous les canaux de paiement transfrontalier personnels.
En quoi les dépôts tokenisés diffèrent-ils des paiements en stablecoins ?
Les dépôts tokenisés et les stablecoins peuvent tous deux utiliser la blockchain ou la technologie des registres distribués pour transférer de la valeur, mais ils représentent des droits financiers différents. Les dépôts tokenisés correspondent généralement à des dépôts auprès de banques commerciales, créant une créance de dépôt entre le détenteur et la banque. À l’inverse, les stablecoins sont généralement émis par des émetteurs spécialisés et soutenus par des espèces, des titres d’État à court terme ou d’autres actifs de réserve éligibles. Ils maintiennent une relation de prix avec une devise de référence conformément à leurs règles d’émission et de rachat.
L’USDC, un stablecoin en dollars américains, vise à maintenir une parité de 1:1 avec le dollar américain. Les clients éligibles peuvent l’émettre et le racheter selon les conditions définies par l’émetteur, tandis que d’autres utilisateurs peuvent l’obtenir via des plateformes de trading ou des marchés on-chain. À l’inverse, les dépôts tokenisés bancaires sont généralement plus étroitement liés à un système de comptes bancaire spécifique et à des exigences d’éligibilité des clients. Leurs processus de transfert et de rachat sont régis par les règles des comptes bancaires.
| Dimension de comparaison |
Dépôts tokenisés |
Stablecoins |
| Émetteur |
Banques commerciales |
Émetteurs de stablecoins |
| Droit financier sous-jacent |
Généralement une créance de dépôt bancaire |
Déterminé par les conditions d’émission et de rachat applicables |
| Soutien de la valeur |
Dépôts bancaires et bilan de la banque |
Actifs de réserve et mécanismes d’émission et de rachat |
| Type de réseau |
Généralement une chaîne autorisée ou un registre contrôlé |
Peut fonctionner sur des blockchains publiques ou des réseaux autorisés |
| Champ des participants |
Clients bancaires et institutions éligibles |
Dépend des règles d’émission, du réseau et des exigences réglementaires |
| Principaux usages |
Trésorerie d’entreprise, paiements interbancaires et règlement institutionnel |
Trading d’actifs numériques, paiements transfrontaliers et finance on-chain |
| Risques principaux |
Risques de crédit bancaire, d’interopérabilité des systèmes et de liquidité |
Risques liés à l’émetteur, aux actifs de réserve, au rachat et au réseau |
Les différences d’accessibilité et d’utilisation sont particulièrement importantes. Les stablecoins peuvent être transférés sur des réseaux blockchain pris en charge et utilisés via des wallets, des plateformes de trading et des smart contracts dans diverses activités financières, ce qui leur confère une forte composabilité interplateforme. Les dépôts tokenisés mettent davantage l’accent sur la cohérence avec les comptes bancaires, les identités réglementaires et les systèmes de contrôle interne des institutions financières. Ils sont adaptés aux activités institutionnelles soumises à des exigences strictes en matière de conformité et de relations de compte.
Toutefois, on ne peut pas simplement supposer que les dépôts tokenisés sont toujours plus sûrs que les stablecoins, ou que les stablecoins sont toujours plus efficaces que les transferts de dépôts bancaires. La sécurité de chaque produit dépend de son émetteur, de sa structure juridique, de son adossement en actifs, de la conception de son réseau et de ses contrôles des risques. L’efficacité réelle des paiements dépend aussi des processus de dépôt et de retrait, de la conversion de devises, des contrôles de conformité et de la capacité du bénéficiaire à se connecter au système concerné.
Pourquoi les banques privilégient-elles les dépôts tokenisés plutôt que l’utilisation directe de stablecoins ?
L’une des principales raisons pour lesquelles les banques étudient les dépôts tokenisés est qu’elles souhaitent améliorer l’efficacité des paiements tout en préservant les relations de dépôt existantes et leurs capacités de services financiers. Les dépôts bancaires constituent non seulement la base des paiements quotidiens et de la gestion des fonds des clients, mais aussi une composante importante de la gestion des actifs et passifs des banques commerciales. Si d’importants montants de fonds d’entreprise quittaient le système bancaire pour être placés en stablecoins, les structures de dépôts et la gestion de la liquidité des banques pourraient évoluer. Les banques ont donc intérêt à développer une forme de monnaie numérique pouvant offrir une efficacité de transfert on-chain similaire tout en restant fondée sur le système de comptes bancaires.
Pour les grandes multinationales, la gestion des fonds ne se limite pas à effectuer des paiements rapidement. Elle comprend aussi les autorisations de compte, la centralisation des fonds, les validations internes, les prévisions de liquidité et les registres de conformité. Les dépôts tokenisés peuvent être intégrés aux services de trésorerie existants des banques, ce qui permet aux entreprises d’utiliser des fonctions de paiement programmables dans le cadre de relations bancaires connues. Par exemple, une entreprise pourrait organiser des transferts de fonds selon des conditions prédéfinies ou exécuter automatiquement des transferts entre entités affiliées conformément à des règles autorisées.
Dans le même temps, les banques ne rejettent pas nécessairement les stablecoins. Certaines banques et institutions financières étudient également l’émission de stablecoins, la gestion des réserves, la conservation et les services de paiement associés. Les dépôts tokenisés et les stablecoins peuvent servir différents groupes de clients et pourraient même être connectés par des infrastructures d’interopérabilité à l’avenir. Les stablecoins peuvent offrir une utilisation plus flexible aux utilisateurs souhaitant accéder à des écosystèmes financiers on-chain ouverts. Les dépôts tokenisés peuvent mieux convenir aux entreprises qui doivent préserver la gestion des comptes bancaires et les processus de conformité institutionnels.
L’objectif du développement des dépôts tokenisés n’est donc pas simplement de reproduire la fonctionnalité de transfert des stablecoins. Il consiste à intégrer des capacités de paiement programmables dans les services bancaires existants, tout en permettant aux banques de continuer à fournir des services de gestion de comptes, d’intermédiation de crédit et de liquidité au sein de nouvelles infrastructures financières numériques.
Comment Swift et le projet Agorá modernisent-ils l’infrastructure de paiements transfrontaliers ?
Au-delà de la coopération entre banques individuelles, la modernisation de l’infrastructure de paiements transfrontaliers nécessite aussi de résoudre les questions d’interopérabilité entre différentes banques, différents réseaux et différentes juridictions. En juillet 2026, Swift a annoncé que son registre blockchain était prêt à entrer dans une phase d’utilisation initiale, avec 17 banques de six continents prévoyant de mener un pilote de paiements transfrontaliers utilisant des dépôts tokenisés. Le registre coordonne principalement les systèmes de dépôts tokenisés de différentes banques, permettant aux institutions participantes de transférer des fonds en dehors des horaires d’ouverture traditionnels et d’effectuer ensuite le règlement final via les systèmes existants.
L’initiative de Swift montre que les futurs paiements transfrontaliers ne nécessiteront peut-être pas le transfert de tous les fonds bancaires vers une seule blockchain. Une autre approche consiste à permettre à différentes banques de conserver leurs propres systèmes de comptes et de registres tout en utilisant une couche de coordination partagée pour autoriser les transferts de fonds et synchroniser les états. Ce modèle peut tirer parti des infrastructures financières existantes, mais il doit aussi traiter la cohérence des données entre systèmes, les transactions échouées, la finalité juridique et la répartition des responsabilités en matière de conformité.
Le projet Agorá, promu par la Banque des règlements internationaux, étudie plus avant l’intégration des dépôts tokenisés de banques commerciales aux réserves de banque centrale. Son objectif est d’établir une plateforme programmable capable de prendre en charge les paiements transfrontaliers de gros multidevises, permettant aux dépôts des banques commerciales et à la monnaie de banque centrale de fonctionner dans des structures de registres coordonnées, tout en étudiant des mécanismes tels que le règlement atomique, les contrôles de conformité et la gestion de la liquidité transfrontalière.
En 2026, le projet Agorá a achevé la validation de son prototype et commencé à tester des transactions impliquant une valeur réelle dans un environnement contrôlé. Le test de juillet a impliqué 28 institutions financières et banques centrales d’Asie, d’Europe et d’Amérique du Nord. Il couvrait 17 scénarios de transaction et représentait une valeur totale de transactions d’environ 800 000 francs suisses. Le délai moyen entre l’initiation du paiement et le règlement était d’environ 80 secondes. Cela a démontré la faisabilité de l’architecture dans des conditions spécifiques, mais l’échelle du test et son environnement contrôlé ne signifient pas que les réseaux mondiaux de paiements commerciaux disposent déjà des mêmes capacités.
Ces deux types de projets représentent des approches techniques différentes. Swift accorde davantage d’importance à la connexion des registres bancaires et réseaux de paiement existants, tandis que le projet Agorá examine comment la monnaie tokenisée des banques commerciales et les réserves de banque centrale peuvent coordonner le règlement dans une architecture partagée. Tous deux indiquent que l’enjeu concurrentiel des paiements transfrontaliers pourrait progressivement passer de la vitesse de transfert d’un réseau unique à la capacité de connecter différentes devises, banques et systèmes de règlement.
Comment le règlement transfrontalier 24 h/24 peut-il améliorer la gestion de la liquidité des entreprises ?
Pour les multinationales, l’intérêt du règlement transfrontalier 24 h/24 ne réside pas seulement dans la réduction des délais de paiement, mais aussi dans l’amélioration de la disponibilité des fonds. La gestion de trésorerie traditionnelle exige souvent que les entreprises organisent à l’avance les soldes des comptes en fonction des heures d’activité des différents marchés. Par exemple, une entreprise peut devoir maintenir un certain montant de fonds aux États-Unis, en Europe et en Asie afin de répondre aux besoins de paiement locaux. Lorsque les fonds ne peuvent pas être transférés rapidement au-delà des frontières, ces réserves de trésorerie peuvent augmenter les besoins globaux de liquidités de l’entreprise.
Si une entreprise peut transférer des fonds 24 h/24 entre des comptes éligibles, elle peut être en mesure d’ajuster dynamiquement ses positions de trésorerie selon ses besoins opérationnels réels. Par exemple, une entreprise opérant dans plusieurs pays pourrait transférer une partie de ses fonds inutilisés en dollars américains vers un compte américain après la fin des activités en Asie, afin de les utiliser pour régler des fournisseurs locaux ou répondre à d’autres besoins opérationnels, sans dépendre entièrement de la fenêtre de traitement bancaire traditionnelle du jour ouvré suivant.
Les paiements programmables peuvent réduire davantage les opérations manuelles. Une entreprise pourrait lier les transferts de fonds à des conditions prédéfinies, par exemple déclencher un approvisionnement lorsqu’un solde de compte tombe sous un seuil spécifié ou exécuter un paiement après que les deux parties à une transaction ont rempli les conditions convenues. Ces fonctions peuvent améliorer l’automatisation de la gestion de trésorerie, mais leur disponibilité réelle dépend des capacités des produits bancaires, de l’autorisation des clients et des règles réglementaires applicables.
Il est important de noter que les transferts de fonds 24 h/24 ne signifient pas que les entreprises peuvent éliminer entièrement leurs réserves de liquidité. Les fonds transfrontaliers peuvent encore être soumis à la conversion de devises, à la liquidité du marché, aux limites de paiement, aux exigences réglementaires et à la capacité du bénéficiaire à se connecter au système concerné. Pour les entreprises opérant dans plusieurs devises, la possibilité de transférer rapidement des fonds en dollars américains ne signifie pas que les autres devises peuvent toujours être échangées au même coût. Le sens plus précis du règlement 24 h/24 est une meilleure efficacité d’allocation des fonds, et non l’élimination de tous les coûts de gestion de la liquidité transfrontalière.
Les dépôts tokenisés et les stablecoins peuvent-ils être interopérables ?
Avec le développement des dépôts tokenisés et des réseaux de paiement en stablecoins, l’interopérabilité est devenue un enjeu important pour l’infrastructure financière numérique. Différentes banques peuvent utiliser différents systèmes de chaînes autorisées, tandis que les stablecoins peuvent fonctionner sur divers réseaux blockchain, tels qu’Ethereum et Solana. Si ces systèmes restent isolés, les utilisateurs peuvent encore avoir besoin d’opérations supplémentaires d’échange, de conservation ou de compte bancaire pour transférer des fonds entre réseaux, même lorsqu’un réseau individuel prend en charge des transferts rapides.
L’objectif de l’interopérabilité est de permettre à différentes formes de monnaie numérique d’échanger de la valeur selon des règles clairement définies. Par exemple, une entreprise peut détenir des dépôts tokenisés en dollars américains auprès d’une banque tout en devant payer un fournisseur utilisant des stablecoins. En théorie, un mécanisme d’échange ou de règlement conforme pourrait convertir la valeur des dépôts bancaires en un stablecoin accepté par le bénéficiaire et effectuer le paiement via un réseau blockchain pris en charge. Toutefois, ce processus devrait traiter le rachat des actifs, la vérification de l’identité, les contrôles de lutte contre le blanchiment de capitaux et les risques de règlement entre différents réseaux.
Le règlement atomique constitue un domaine important de recherche technique connexe. Son objectif de base est de garantir que les transferts de fonds interdépendants au sein d’une transaction sont exécutés simultanément selon des conditions convenues, afin d’éviter qu’une partie effectue un paiement alors que l’autre n’exécute pas son obligation. Dans les transactions de change transfrontalières, ce mécanisme peut servir à étudier les échanges synchronisés entre différentes devises. Dans les transactions d’actifs tokenisés, il peut également coordonner la livraison des actifs et le paiement.
Toutefois, l’interopérabilité technique ne signifie pas une reconnaissance juridique complète entre les juridictions. Différentes formes de monnaie numérique peuvent conférer des droits différents aux détenteurs et être soumises à des règles d’émission et restrictions réglementaires distinctes. Même lorsqu’elles peuvent être connectées via des interfaces techniques, la finalité des transactions, le traitement des défauts et la répartition des responsabilités doivent toujours être clairement définis. La capacité des dépôts tokenisés et des stablecoins à parvenir à une large interopérabilité à l’avenir dépendra donc des normes techniques, de la coopération commerciale et de la coordination réglementaire.
Quels risques les dépôts tokenisés et les paiements en stablecoins présentent-ils ?
L’un des principaux risques des dépôts tokenisés est le risque de crédit bancaire. Comme ils continuent généralement de représenter une créance de dépôt auprès d’une banque commerciale, les détenteurs doivent prendre en compte la situation financière de la banque, les conditions de dépôt et le régime de protection applicable. La tokenisation peut modifier la manière dont les dépôts sont enregistrés et transférés, mais elle n’élimine pas automatiquement le risque de crédit bancaire et ne signifie pas que tous les dépôts tokenisés bénéficient du même niveau de protection par l’assurance-dépôts.
Les risques technologiques et opérationnels sont tout aussi importants. Les banques doivent garantir la cohérence entre les enregistrements on-chain et leurs systèmes bancaires centraux, et mettre en place des mécanismes robustes de gestion des identités, des autorisations de transaction, de cybersécurité et de continuité d’activité. En cas de défaillances de communication, d’états incohérents ou d’erreurs de traitement entre différents réseaux bancaires, la disponibilité des fonds peut être affectée. Les opérations transfrontalières doivent également répondre aux exigences réglementaires et aux enjeux de finalité juridique dans différentes juridictions.
Les stablecoins présentent des risques liés à leurs émetteurs, à leurs actifs de réserve et à leurs mécanismes de rachat. Même lorsqu’un stablecoin vise une valeur de 1:1 par rapport au dollar américain, son prix de marché peut être affecté par la qualité et la liquidité de ses actifs de réserve, la confiance du marché et la liquidité sur les plateformes de trading. Les utilisateurs qui achètent ou vendent des stablecoins sur les marchés secondaires peuvent aussi supporter des spreads de trading, des frais de réseau et la volatilité du marché. En outre, les réseaux blockchain, les smart contracts et les services de conservation soutenant les stablecoins peuvent créer des risques technologiques supplémentaires.
Pour les paiements transfrontaliers réels, les deux modèles doivent traiter les contrôles de conformité, la conversion de devises et la capacité du bénéficiaire à recevoir des fonds utilisables. La possibilité de transférer rapidement une forme de monnaie numérique on-chain ne signifie pas que le bénéficiaire peut immédiatement la convertir en fonds disponibles sur un compte bancaire local. Par conséquent, pour comparer les dépôts tokenisés et les stablecoins, il ne suffit pas de considérer la vitesse de confirmation des transactions on-chain. L’ensemble du processus, de l’initiation du paiement jusqu’à l’accès effectif du bénéficiaire à des fonds utilisables, doit également être évalué.
Les dépôts tokenisés ou les stablecoins domineront-ils les futurs paiements transfrontaliers ?
Le marché futur des paiements transfrontaliers ne sera peut-être pas entièrement dominé par une seule forme de monnaie numérique. Les dépôts tokenisés, les stablecoins et les réseaux de paiement bancaires traditionnels reposent sur des fondements institutionnels et des avantages différents, et peuvent se compléter dans divers scénarios opérationnels. Pour les grandes multinationales et les institutions financières, les dépôts tokenisés peuvent être intégrés aux comptes bancaires, à la gestion de trésorerie et aux systèmes de conformité existants, ce qui les rend adaptés aux transferts de fonds exigeant une identité claire des participants et un soutien bancaire.
Les stablecoins, à l’inverse, offrent une circulation interplateforme et une intégration avec des applications on-chain. Ils peuvent trouver des applications dans le trading d’actifs numériques, les réseaux de paiement ouverts et certains scénarios commerciaux transfrontaliers. Pour les utilisateurs ayant besoin d’interagir directement avec des smart contracts, des actifs numériques ou des protocoles financiers on-chain, les stablecoins peuvent offrir une méthode de paiement plus flexible, bien que leur utilisation reste soumise aux conditions d’émission, de rachat, de réseau et de réglementation locale.
Du point de vue du développement des infrastructures bancaires, l’enjeu véritablement important n’est peut-être pas la simple concurrence entre dépôts tokenisés et stablecoins, mais la possibilité de connecter différentes formes de monnaie via des mécanismes d’interopérabilité fiables. La coopération interbancaire entre DBS et J.P. Morgan, le registre blockchain de Swift et les recherches du projet Agorá sur le règlement multidevises cherchent tous à résoudre les problèmes de coordination entre différents comptes, banques et réseaux de règlement au sein du système financier traditionnel.
Les futurs paiements transfrontaliers pourraient donc impliquer plusieurs formes de monnaie numérique opérant parallèlement, avec une méthode de règlement adaptée sélectionnée selon le type de client, les exigences réglementaires et le scénario de paiement. La capacité à fonctionner 24 h/24, à réduire le montant de capital immobilisé, à améliorer la transparence des transactions et à préserver la fiabilité juridique et opérationnelle constituera des critères importants pour évaluer la valeur à long terme de cette infrastructure.
Conclusion
Les banques étudient le règlement transfrontalier 24 h/24 principalement afin de résoudre les limites des paiements transfrontaliers traditionnels liées aux horaires d’ouverture, aux transferts de fonds, à la coordination des systèmes et à la gestion de la liquidité. En inscrivant la valeur des comptes bancaires sur des registres programmables, les dépôts tokenisés permettent aux institutions financières d’étudier des méthodes plus flexibles de transfert de fonds tout en préservant les relations de dépôt et les cadres de conformité existants.
Le service de transfert interbancaire de dollars américains lancé par DBS et J.P. Morgan en novembre 2026 indique que les dépôts tokenisés ont commencé à passer des projets de preuve de concept à des applications pratiques pour des scénarios institutionnels spécifiques. Les évolutions liées à Swift et au projet Agorá démontrent davantage la possibilité d’interopérabilité entre différents registres bancaires, formes de monnaie et infrastructures de règlement. Toutefois, ces projets restent soumis à des limites concernant l’étendue de la participation, les connexions aux systèmes traditionnels et l’échelle commerciale. Ils ne doivent pas être interprétés comme une preuve que les paiements transfrontaliers mondiaux ont déjà atteint un règlement complet en temps réel.
La différence entre les dépôts tokenisés et les paiements en stablecoins ne réside pas seulement dans l’utilisation ou non de la technologie blockchain, mais également dans les droits financiers qu’ils représentent, leurs mécanismes d’émission et leurs structures de réseau. À l’avenir, les deux pourraient se développer parallèlement dans des domaines tels que la gestion de trésorerie institutionnelle, les paiements ouverts et le règlement d’actifs numériques. L’interopérabilité entre réseaux, la gestion de la conformité et la disponibilité finale des fonds seront essentielles pour la prochaine étape de modernisation de l’infrastructure de paiements transfrontaliers.
FAQ
Qu’est-ce que le règlement transfrontalier 24 h/24 ?
Le règlement transfrontalier 24 h/24 signifie que le réseau de paiement ou de règlement concerné peut fonctionner en continu, y compris le week-end et en dehors des horaires ouvrés bancaires traditionnels. Toutefois, des services spécifiques peuvent encore être soumis à des limites liées aux dépôts et retraits, à la conversion de devises et aux fenêtres de traitement d’autres systèmes bancaires.
En quoi les dépôts tokenisés diffèrent-ils des stablecoins ?
Les dépôts tokenisés représentent généralement la créance de dépôt d’un client auprès d’une banque commerciale et sont liés au système de comptes bancaires. Les stablecoins sont généralement émis par un émetteur qui maintient leur valeur grâce à des actifs de réserve et à des mécanismes de rachat. Ils diffèrent par leurs droits juridiques, leur champ de participants et leurs structures de réseau.
DBS et J.P. Morgan ont-ils déjà permis les paiements transfrontaliers en temps réel ?
En novembre 2026, les deux banques ont lancé un service interbancaire de transfert de dollars américains tokenisés destiné aux institutions éligibles, prenant en charge les transferts de fonds 24 h/24 entre les comptes concernés sur des chaînes autorisées aux États-Unis et à Singapour. Toutefois, cela ne signifie pas que tous les processus bancaires traditionnels de dépôt et de retrait sont exempts de contraintes horaires.
Les dépôts tokenisés sont-ils couverts par l’assurance-dépôts ?
Il n’existe pas de réponse unique. L’application de l’assurance-dépôts dépend de la structure juridique du produit, de l’éligibilité du détenteur, de la banque émettrice et des règles de la juridiction concernée. La seule appellation « dépôt tokenisé » ne suffit pas à déterminer la couverture.
Les dépôts tokenisés remplaceront-ils les stablecoins tels que l’USDC ?
Pas nécessairement. Les dépôts tokenisés peuvent mieux convenir à certains scénarios de gestion des comptes bancaires et des fonds institutionnels, tandis que les stablecoins peuvent être utilisés sur des réseaux blockchain pris en charge, dans le trading d’actifs numériques et dans d’autres scénarios de paiement. Les deux pourraient évoluer conjointement à l’avenir grâce à des mécanismes d’interopérabilité conformes.







