Les sections ci-dessous définissent l’indicateur, expliquent les mécanismes d’émission et de rachat, énumèrent les mécanismes qui accompagnent souvent une contraction, distinguent cinq interprétations erronées courantes, comparent l’offre aux soldes sur les plateformes d’échange et aux flux des ETF Bitcoin au comptant, et proposent une grille de lecture neutre. La distinction entre paiements et trading est abordée dans pourquoi les paiements peuvent augmenter alors que l’offre stagne ; l’émission nette de stablecoins et comment interpréter la liquidité des stablecoins complètent les volets émission/rachat et soldes sur les plateformes de cette même analyse.
Points clés
-
La contraction de l’offre de stablecoins correspond à une baisse des soldes de stablecoins en circulation, généralement lorsque les rachats dépassent les émissions.
-
L’émission nette correspond aux émissions moins les rachats sur une période donnée ; une émission nette négative réduit l’offre en circulation des stablecoins adossés à des monnaies fiduciaires.
-
Acheter du BTC ou de l’ETH avec des stablecoins transfère généralement les jetons d’un wallet à un autre ; cela ne détruit pas, à lui seul, l’offre en circulation.
-
Passer de l’USDC à l’USDT peut réduire l’encours d’un émetteur, tandis que le total combiné des stablecoins en USD évolue à peine.
-
Les soldes sur les plateformes d’échange, les flux d’ETF et l’offre de stablecoins mesurent des canaux de capitaux liés, mais distincts : il convient de les analyser ensemble, et non comme un seul signal.
Ce que signifie une contraction de l’offre de stablecoins
L’offre en circulation de stablecoins correspond à la quantité de jetons comptabilisés comme étant en circulation et disponibles sur le marché. Comme la plupart des stablecoins sont indexés sur le dollar américain, les journalistes et les tableaux de bord assimilent souvent leur capitalisation boursière à leur valeur en dollars, approximativement égale à l’encours en circulation lorsque le jeton se négocie près d’un dollar. Une contraction signifie simplement que cet encours diminue entre deux dates.
Des fournisseurs d’analyses tels que Glassnode, les contributeurs de CryptoQuant et les outils de suivi de type Sumcap publient des totaux dont la couverture varie selon les blockchains, les versions bridgées, les émetteurs de niche, les actifs de réserve et leur manière de classer les crypto-actifs associés. Deux tableaux de bord peuvent afficher des résultats différents le même jour sans que l’un ou l’autre soit « erroné » : ils peuvent inclure des ensembles de jetons différents. Considérez la direction de l’évolution et le scénario d’émission/rachat comme plus durables qu’un chiffre unique mis en avant.
La contraction est une variation de stock, c’est-à-dire du nombre de jetons existants, et non une variation de prix. Une période d’aversion au risque peut coïncider avec une contraction, une expansion ou un encours stable, selon que les détenteurs rachètent leurs jetons contre des fonds bancaires, changent d’émetteur ou conservent leurs liquidités on-chain. Les transactions en stablecoins peuvent prendre en charge les paiements, le trading et les paiements transfrontaliers sans modifier l’offre par elles-mêmes.
Comment les émetteurs de stablecoins, l’émission, le rachat et l’émission nette modifient l’offre
Pour les principaux stablecoins adossés à des monnaies fiduciaires, les émetteurs de stablecoins créent généralement de nouveaux jetons lorsque des participants autorisés versent des devises fiduciaires, ou suivent des procédures de garantie approuvées, dans le processus de l’émetteur. Ils les rachètent lorsque ces participants retournent les jetons contre des devises fiduciaires. Les rachats effectués retirent les jetons de la circulation et dépendent de la capacité des émetteurs à traiter les demandes de rachat afin que les détenteurs puissent échanger leurs stablecoins contre des devises fiduciaires. Les principaux émetteurs détiennent généralement des réserves en liquidités et en dette publique à court terme. Les transferts on-chain entre utilisateurs, les dépôts sur les plateformes d’échange et de nombreuses versions bridgées transfèrent la propriété sans modifier l’offre mondiale en circulation comme le fait un rachat primaire. Il existe également un risque de contrepartie si les dépositaires font défaut lors de retraits bancaires massifs.
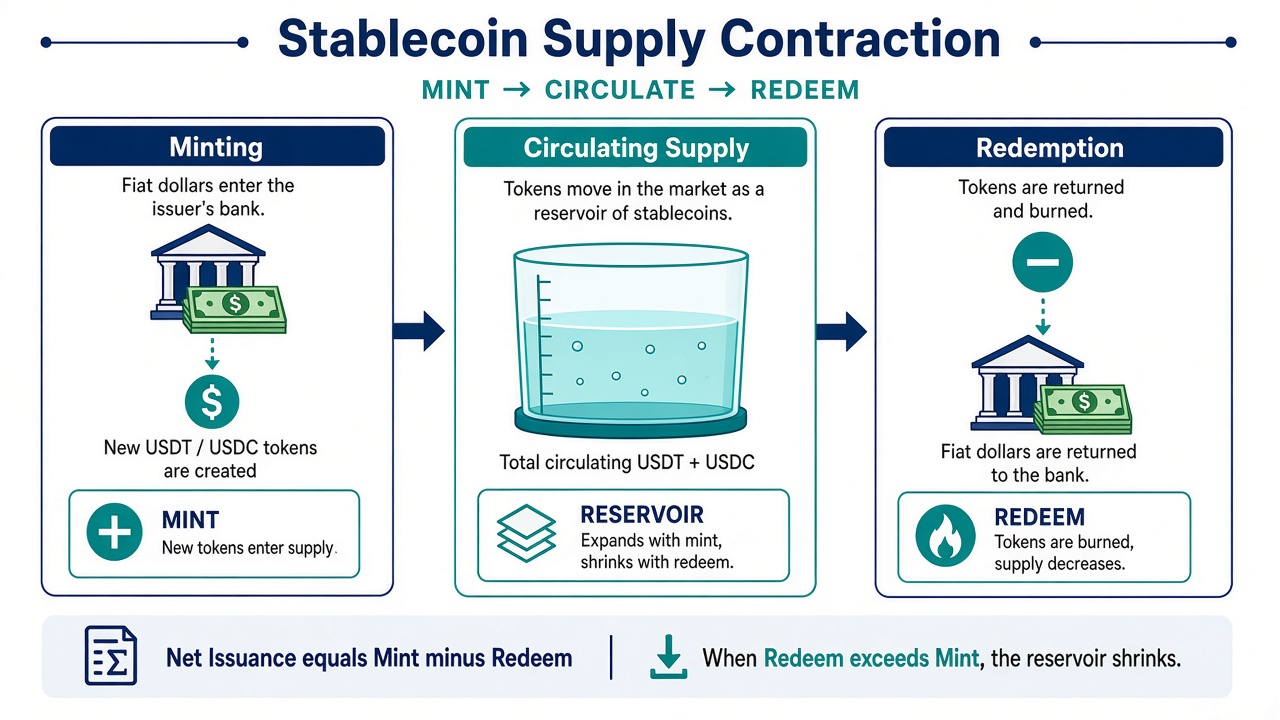
Figure 1. L’émission augmente l’encours ; le rachat détruit les jetons. Émission nette = émission − rachat ; l’offre se contracte lorsque les rachats dépassent les émissions.
Les stablecoins garantis par des cryptomonnaies utilisent d’autres cryptomonnaies comme garantie.
Les stablecoins adossés à des matières premières sont garantis par des matières premières physiques telles que l’or.
L’émission nette sur une période correspond aux émissions moins les rachats. Une émission nette positive accroît l’offre en circulation ; une émission nette négative la réduit, bien que d’importantes vagues de rachats puissent créer des risques si un émetteur ne peut pas les honorer rapidement. Circle et d’autres émetteurs communiquent parfois des volumes bruts d’émissions et de rachats très élevés au cours d’un même trimestre, qui se compensent presque entièrement, entraînant peu de variation nette même lorsque les paiements ou les activités de règlement en stablecoins restent soutenus. Cette situation montre pourquoi les flux bruts et l’encours net répondent à des questions différentes.
Les marchés primaires et secondaires sont également importants : le trading secondaire sur les plateformes détermine le prix de l’ancrage, tandis que les émissions et rachats primaires ajustent l’encours. Cette distinction est également abordée dans les marchés primaire et secondaire des stablecoins.
Mécanismes qui accompagnent souvent une contraction
Une demande plus faible de trading crypto réduit le besoin de nouveaux soldes destinés au règlement sur les plateformes d’échange. Les stablecoins sont largement utilisés pour entrer et sortir d’autres cryptomonnaies, en particulier durant les périodes de tension, car ils offrent un placement temporaire plus stable que les cryptomonnaies volatiles. À l’inverse, un stablecoin algorithmique repose davantage sur des mécanismes d’offre et de demande que sur des rachats garantis par des réserves, et cette catégorie représente moins de 0,2 % de l’offre totale. TerraUSD en est l’exemple le plus clair : en mai 2022, il a perdu son ancrage et effacé 45 milliards de dollars. Lorsque les volumes au comptant et de produits dérivés diminuent, la demande autorisée de nouvelles émissions peut baisser même si les jetons existants continuent de circuler entre les détenteurs.
Les rachats liés à l’aversion au risque reconvertissent les liquidités on-chain en liquidités bancaires, avec des effets potentiels sur le système bancaire et le système financier au sens large lorsque les fonds reviennent vers les dépôts et les réserves. Les détenteurs qui souhaitent obtenir des devises fiduciaires en dehors des rails crypto rachètent leurs jetons via des canaux éligibles ; ces destructions réduisent l’encours. Des rachats importants peuvent également réduire la demande de dette publique à court terme. Ce mécanisme se rapproche davantage d’une « sortie de capitaux du système des stablecoins » que d’un simple transfert de wallet à wallet.
Le coût d’opportunité et les alternatives de rendement peuvent compter lorsque les rendements des bons du Trésor à court terme sont attractifs par rapport à la détention d’un jeton de paiement ne portant pas intérêt. Cela est particulièrement vrai puisque de nombreux émetteurs sont limités dans leur capacité à verser directement des intérêts, alors qu’un nombre croissant de produits externes permet aux détenteurs de générer des intérêts ailleurs, même si les stablecoins restent utiles pour les règlements 24 h/24 et 7 j/7 en dehors des horaires bancaires. Les capitaux peuvent aussi se réorienter vers des bons du Trésor tokenisés, des produits on-chain de type fonds monétaire ou d’autres équivalents de trésorerie que certains tableaux de bord ne comptabilisent pas dans « l’offre de stablecoins ». Le total des stablecoins peut donc diminuer alors que des liquidités liées à l’écosystème crypto existent toujours. Ils peuvent également être moins coûteux que les méthodes traditionnelles de transfert de fonds.
Les changements dans la répartition entre émetteurs constituent un autre mécanisme : l’USDT et l’USDC peuvent se contracter tandis que de plus petits stablecoins en USD progressent, ou l’inverse, et un même stablecoin peut exister dans des versions standard et génératrices de rendement. Vérifiez toujours si le titre concerne « tous les stablecoins en USD » ou un seul ticker.
Cinq interprétations erronées courantes
-
Une baisse de l’offre signifie que les mêmes dollars quittent entièrement l’écosystème crypto. Seuls les rachats primaires retirent clairement des jetons de l’encours des stablecoins, et certains modèles adossés à des monnaies fiduciaires fonctionnent en partie comme des fonds monétaires. Une réorientation vers d’autres produits de liquidités on-chain peut réduire la catégorie des stablecoins sans entraîner une sortie complète des actifs numériques.
-
Acheter du BTC ou de l’ETH détruit l’offre. Les achats au comptant transfèrent généralement les stablecoins aux vendeurs. L’offre en circulation demeure inchangée jusqu’à ce qu’une personne procède à un rachat ou qu’un émetteur détruise des jetons conformément à ses règles.
-
La baisse d’un émetteur équivaut à une contraction de l’ensemble du marché. L’USD Coin peut diminuer tandis que le plus grand stablecoin, Tether, augmente, ou que d’autres stablecoins progressent. Les variations au niveau d’un émetteur ne signalent donc pas automatiquement une contraction à l’échelle du marché. Analysez le total agrégé et ses composantes.
-
Une sortie de fonds d’une plateforme d’échange équivaut à une contraction de l’offre. Les jetons qui quittent le wallet d’une plateforme existent toujours on-chain. Les graphiques des soldes sur les plateformes et ceux de l’offre en circulation répondent à des questions différentes.
-
Le total du tableau de bord A doit correspondre à celui du tableau de bord B. La couverture des blockchains, des versions bridgées et des émetteurs de long tail varie, et les différences de couverture de la capitalisation boursière peuvent également expliquer les écarts. Pour étudier les tendances, privilégiez des séries cohérentes fondées sur une même méthodologie.
Offre de stablecoins sur le marché vs soldes sur les plateformes d’échange vs flux des ETF Bitcoin
L’offre de stablecoins en circulation suit le nombre de jetons assimilables à des liquidités qui existent. Les soldes de stablecoins sur les plateformes d’échange indiquent quelle part de cet encours se trouve sur des plateformes de trading et est prête pour le trading immédiat de paires, reflétant la demande des investisseurs et des investisseurs institutionnels plutôt que l’offre totale en circulation. Les flux des ETF Bitcoin au comptant suivent les créations et les rachats de produits Bitcoin intégrés dans des structures de courtage, un canal de capitaux largement distinct de l’encours d’USDT/USDC sur les plateformes d’échange. Les flux transfrontaliers en stablecoins ont atteint 1,4 billion de dollars en 2024.
Ces séries peuvent évoluer ensemble lors de mois marqués par l’aversion au risque et diverger lorsque les paiements, les garanties DeFi, les canaux d’ETF ou les teneurs de marché dominent les flux de trading actifs. En 2025, 26 % des adultes américains ont utilisé des stablecoins pour des transferts de fonds, mettant en évidence une activité réelle liée aux stablecoins au-delà du trading piloté par les plateformes d’échange. Une analyse complète combine généralement l’émission nette, les réserves sur les plateformes d’échange, le volume de trading et, lorsque cela est pertinent, les données de flux d’ETF, plutôt que de considérer une seule courbe comme une instruction d’achat ou de vente.
Comment interpréter l’indicateur (liste de vérification)
-
Choisissez une méthodologie de données et utilisez-la de manière cohérente sur la période qui vous intéresse.
-
Vérifiez si le graphique couvre l’ensemble des stablecoins en dollars ou un seul émetteur, et si la quasi-totalité de l’offre suivie reste indexée sur le dollar américain.
-
Examinez l’émission nette, c’est-à-dire les émissions moins les rachats, en parallèle du niveau de l’offre, et consultez les informations disponibles sur les actifs liquides et les actifs de réserve. Aux États-Unis, le GENIUS Act, adopté en juillet 2025, exige une couverture des réserves à un pour un, et les stablecoins algorithmiques ne relèvent pas de ce cadre.
-
Comparez les soldes de stablecoins sur les plateformes d’échange afin de déterminer si les « liquidités disponibles » sur les plateformes ont évolué différemment de l’encours mondial.
-
Considérez les flux d’ETF simultanés uniquement comme un second canal, et non comme un substitut aux mécanismes des stablecoins.
-
Avant de tirer une conclusion sur le marché, notez quelle interprétation erronée vous pourriez faire, telle qu’une rotation, un achat au comptant ou une lacune de couverture, et prenez en compte les préoccupations de protection des consommateurs et de stabilité financière si la contraction fait suite à des tensions concernant un émetteur ou ses réserves. Parmi les principaux exemples figurent l’entrée en application du règlement MiCAR de l’Union européenne le 30 juin 2024, l’adoption par Hong Kong de son projet de loi sur les stablecoins en décembre 2024, et l’obligation pour les émetteurs en Australie de se conformer aux réglementations de l’ASIC.
Cette liste de vérification est fournie à des fins éducatives. Elle ne recommande ni trading, ni timing de marché, ni taille de position.
Résumé
Une contraction de l’offre de stablecoins signifie que les soldes de stablecoins indexés sur une monnaie fiduciaire en circulation ont diminué, ce qui s’explique le plus clairement par des rachats supérieurs aux émissions. Ce terme est souvent utilisé pour les jetons conçus pour maintenir une valeur stable. Cet indicateur renseigne sur l’encours et le contexte de liquidité ; il ne constitue ni une prévision de prix ni une représentation un-à-un de chaque dollar quittant l’écosystème crypto. Il est pertinent non seulement pour le trading, mais aussi pour les paiements, les activités transfrontalières et les débats plus larges sur la politique monétaire. Distinguer les mécanismes d’émission et de rachat des transferts, de la rotation entre émetteurs, des soldes sur les plateformes d’échange et des flux d’ETF permet une interprétation rigoureuse. Lorsque les paiements augmentent alors que l’encours stagne, la même distinction entre paiements et offre s’applique.
FAQ
Que signifie une contraction de l’offre de stablecoins ?
Cela signifie que l’offre mesurée de stablecoins en dollars en circulation a diminué sur une période donnée, généralement lorsque les demandes de rachat dépassent les nouvelles émissions, ce qui entraîne une émission nette négative.
Une baisse de l’offre de stablecoins signifie-t-elle que l’écosystème crypto s’effondre ?
Pas nécessairement. La contraction décrit les jetons en circulation assimilables à des liquidités sur les rails crypto. Les prix d’autres cryptomonnaies peuvent chuter fortement tandis que l’offre de stablecoins évolue indépendamment. Les prix peuvent également augmenter, baisser ou fluctuer alors que l’offre se contracte, s’accroît ou reste stable.
Comment l’émission et le rachat modifient-ils l’offre ?
Les émissions autorisées ajoutent des jetons en circulation. Les utilisateurs autorisés rachètent des stablecoins auprès de l’émetteur, et ce sont ces flux du marché primaire qui retirent les jetons via le rachat et la destruction, contrairement aux transferts ordinaires entre wallets. Les transferts entre wallets ne modifient généralement pas l’offre mondiale en circulation.
L’offre de stablecoins adossés à des monnaies fiduciaires est-elle identique aux soldes de stablecoins sur les plateformes d’échange ?
Non. L’offre en circulation correspond à l’encours mondial ; les soldes sur les plateformes d’échange constituent la part déposée sur ces plateformes. Ils peuvent augmenter ou diminuer avec les transactions de trading même lorsque l’offre mondiale en circulation reste inchangée. Les jetons peuvent quitter les plateformes d’échange tout en restant en circulation.
L’USDT peut-il diminuer alors que l’offre totale de stablecoins reste stable ?
Oui. Les capitaux peuvent se réorienter entre les émetteurs, et les variations de capitalisation boursière entre le plus grand stablecoin et l’USD Coin peuvent se compenser, laissant l’offre totale relativement stable. Vérifiez toujours ensemble les totaux agrégés et les principales composantes, telles que l’USDT et l’USDC.