Qubic est un réseau Layer 1 fondé par Sergey Ivancheglo (Come-from-Beyond, CfB), qui a également cofondé Nxt et IOTA, et lancé équitablement en 2022. Son consensus, la Preuve de travail utile (Useful Proof of Work, UPoW), oriente la puissance de calcul des mineurs vers l’entraînement d’Aigarth, le projet d’IA décentralisée du réseau, afin de développer une intelligence décentralisée on-chain ; l’architecture de base de QUBIC constitue le socle de l’ensemble du modèle du token.
Dans la conception de Qubic, la Tokenomics de QUBIC forme, avec le consensus, une couche fondamentale : les émissions restent constantes, tandis que la consommation s’accroît grâce aux burns, créant une trajectoire déflationniste à long terme.
Points clés
- QUBIC agit comme une « énergie de calcul » plutôt que comme une monnaie : les tokens consommés lors de l’exécution des Smart Contracts et des appels d’oracle sont brûlés définitivement, tandis que les simples transferts sont entièrement gratuits.
- Les émissions restent constantes : chaque epoch (7 jours) génère 1 000 milliards de QUBIC pour les Computors, le CCF et QEarn, la part brûlée étant ajustée par le contrat Supply Watcher.
- Quatre canaux de burn indépendants — frais d’exécution, émissions au niveau du protocole (déterminées par les halvings), enchères néerlandaises d’IPO de Smart Contracts et excédents du mining externe — ont retiré cumulativement plus de 41 500 milliards de QUBIC.
- Les halvings ne modifient pas l’émission hebdomadaire de 1 000 milliards de QUBIC ; ils augmentent uniquement la part brûlée : l’Epoch 175 (août 2025) a fait passer le burn rate de 15 % à 55 %, et l’Epoch 227 (vers août 2026) vise environ 78,75 %.
Quel rôle le token QUBIC joue-t-il dans le réseau Qubic ?
QUBIC est le token natif du réseau Qubic, mais il est conçu comme une unité d’énergie plutôt que comme une monnaie en circulation. L’exécution de Smart Contracts et les appels d’oracle sur Qubic consomment des QUBIC, qui sont envoyés à l’adresse zéro NULL_ID et brûlés définitivement ; les transferts ordinaires sont totalement gratuits.
Cette conception sans frais rend QUBIC adapté aux règlements rapides : les utilisateurs peuvent transférer des tokens entre portefeuilles ou plateformes d’échange sans payer de frais de réseau, et les transferts sont rapidement confirmés, puisqu’aucune enchère de frais ne ralentit leur inclusion. Sur les blockchains dont les mempools sont congestionnés, même les transferts simples peuvent prendre plusieurs minutes. Les transferts rapides et sans frais de Qubic découlent directement du fait que QUBIC est traité comme une énergie destinée au calcul, et non comme un actif soumis à un marché des frais. Cette approche, qui consiste à « oublier les frais et les délais », élimine un point de friction courant des blockchains où chaque transaction entre en concurrence pour l’espace de bloc par le biais d’enchères de gas.
Ce modèle diffère structurellement de la conception fondée sur les frais de gas des principales blockchains : sur Ethereum, le gas revient aux validateurs, une partie étant brûlée après l’EIP-1559. Sur Qubic, en revanche, 100 % des frais d’utilisation sont brûlés et aucun acteur n’en tire de revenus. Le livre blanc de Qubic définit QUBIC comme une unité de compte « énergétique », tandis que Qubic vs Bitcoin vs Ethereum compare les différences entre les trois réseaux.
L’offre maximale de QUBIC est de 200 000 milliards de tokens, contre un plafond initial de 1 000 000 de milliards, à la suite d’un vote communautaire Project X organisé en 2024. Le réseau émet 1 000 milliards de QUBIC par epoch de 7 jours. L’émission brute ne change pas avec les halvings, et le changement d’epoch intervient chaque mercredi, comme l’explique la FAQ officielle de Qubic.
La distribution des émissions s’articule autour de l’ensemble des Computors. À la fin de chaque epoch, les mineurs les mieux classés selon leurs solutions d’entraînement de l’IA deviennent les Computors de l’epoch suivante : ils valident les transactions, exécutent les contrats et perçoivent des récompenses d’émission qui atteignent généralement 90 à 98 % du maximum théorique. Les émissions vont également au CCF (environ 8 %) et à QEarn (environ 12,25 %), le reliquat étant brûlé par le contrat Supply Watcher ; Qubic mining détaille la manière dont la puissance de hachage se convertit en sièges et en récompenses. Ce cadre d’émission fonctionne avec les canaux de burn décrits ci-dessous : la politique monétaire du réseau forme ainsi une boucle fermée plutôt qu’un ensemble de mécanismes distincts.
Le lancement équitable du deuxième trimestre 2022 n’ayant comporté ni premine ni allocation aux sociétés de capital-risque, l’intégralité de l’offre en circulation provient des émissions hebdomadaires. Les émissions restent stables tandis que les burns augmentent progressivement, et l’offre totale devrait atteindre un pic proche de 196 800 milliards avant de diminuer. Ce pic n’a pas encore été atteint. Le réseau demeure donc dans une phase d’expansion nette jusqu’à ce que le volume brûlé dépasse le volume émis.
Quels sont les canaux de burn de QUBIC ?
Le burn de QUBIC repose sur quatre mécanismes indépendants qui aboutissent tous à la même destination : les tokens envoyés à l’adresse zéro NULL_ID sortent définitivement de la circulation.
| Canal de burn |
Déclencheur |
Caractéristique d’échelle |
Fréquence |
| Burn des frais d’exécution |
Exécution de Smart Contracts et appels d’oracle |
Augmente avec l’utilisation du réseau |
Continu |
| Burn des émissions au niveau du protocole |
Le Supply Watcher déduit une part de l’émission hebdomadaire selon le burn rate |
550 milliards de QUBIC par semaine après l’Epoch 175 |
À chaque epoch |
| Burn des IPO de Smart Contracts |
Toutes les offres d’une enchère néerlandaise pour un nouveau contrat |
L’IPO de QBridge a brûlé 547 milliards de QUBIC en un seul événement |
À chaque lancement de contrat |
| Burn de l’excédent des revenus du mining externe |
Excédent après les rachats et distributions issus des revenus du mining |
Fluctue selon les revenus du mining externe |
Réglé à chaque epoch |
Les burns liés aux frais d’exécution correspondent à une consommation interne à l’écosystème : plus l’exécution des contrats et les appels d’oracle augmentent, plus les burns progressent. Les burns des émissions au niveau du protocole sont paramétriques : le burn rate est fixé par un vote du Quorum et augmente par paliers à la faveur des halvings. Les burns d’IPO et d’excédent du mining externe transforment les « lancements de nouvelles applications » et les « revenus externes » en sorties d’offre, portant le total cumulé des burns au-delà de 41 500 milliards de QUBIC (Source : blog officiel de Qubic).
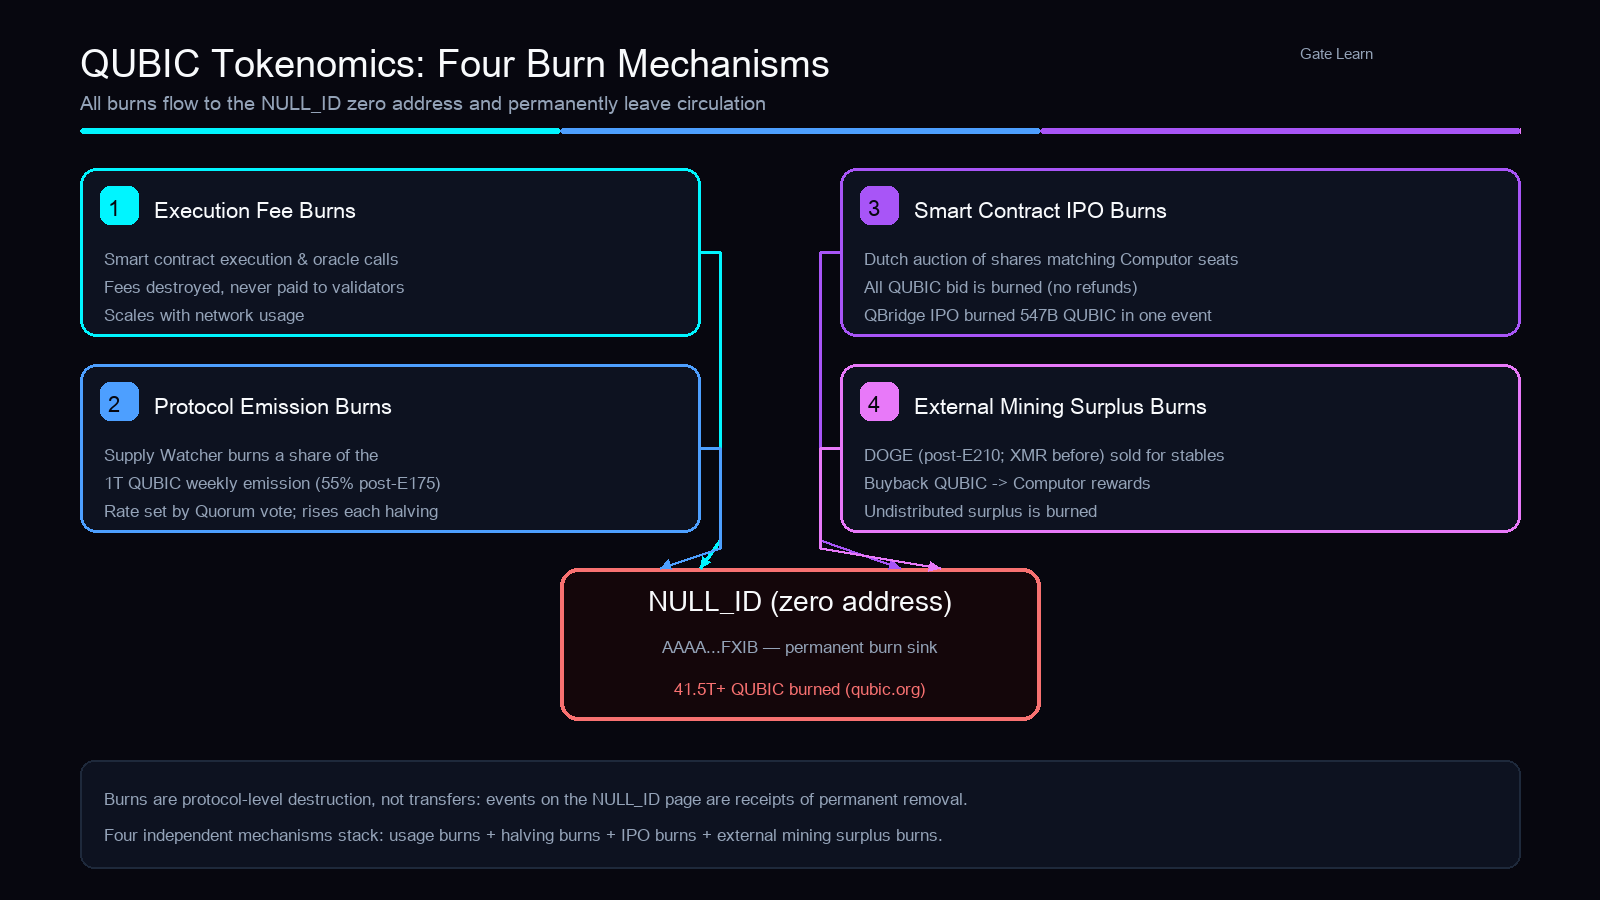
Figure 1. Les quatre canaux de burn de QUBIC — frais d’exécution, émissions au niveau du protocole, IPO de Smart Contracts et excédents du mining externe — aboutissent tous à l’adresse zéro NULL_ID pour être brûlés définitivement.
Un halving de Qubic est un événement protocolaire qui réduit les émissions nettes en augmentant la part des émissions hebdomadaires brûlée. Il diffère de la réduction de la récompense par bloc de Bitcoin : l’émission brute reste fixée à 1 000 milliards de QUBIC, la part brûlée augmente par paliers et l’offre nette atteignant le marché diminue en conséquence. Les halvings sont programmés à des intervalles d’environ 52 epochs et nécessitent un vote du Quorum.
Cette conception fait des halvings un mécanisme contrôlé de réduction de l’offre plutôt qu’un choc de production. Les mineurs reçoivent toujours la même allocation brute, mais le protocole brûle une part plus importante avant la distribution des récompenses. La pression vendeuse diminue ainsi progressivement, sans réduction brutale des revenus des mineurs.
Le premier halving a pris effet lors de l’Epoch 175 (20 août 2025), faisant passer le burn rate de 15 % à 55 %. Ainsi, 550 milliards de QUBIC sont désormais brûlés chaque semaine au niveau du protocole, et les émissions nettes effectives sont passées d’environ 850 milliards à environ 450 milliards (Source : blog officiel de Qubic — explication du halving de l’Epoch 175). Un deuxième halving est prévu lors de l’Epoch 227 (vers août 2026). Il porterait le burn rate à environ 78,75 % et ramènerait les émissions nettes hebdomadaires à près de 212,5 milliards.
| Période |
Epoch |
Burn rate hebdomadaire |
Montant du burn hebdomadaire |
Émission nette hebdomadaire |
| Avant août 2025 |
< 175 |
15 % |
150 milliards de QUBIC |
~850 milliards de QUBIC |
| 20 août 2025 |
175 |
55 % |
550 milliards de QUBIC |
~450 milliards de QUBIC |
| ~août 2026 (prévu) |
227 |
~78,75 % |
~787,5 milliards de QUBIC |
~212,5 milliards de QUBIC |
Le burn rate n’est pas une constante codée en dur, mais une variable de politique définie par des votes successifs du Quorum. La proposition de halving de l’Epoch 175 a été adoptée avec 567 voix pour et 56 voix contre (Source : registres de vote de Qubican). Le rythme des futurs halvings dépend des Computors en fonction à ce moment-là. Le contrat Supply Watcher applique ensuite le burn rate accepté par le Quorum, en déduisant automatiquement la part brûlée de l’émission de chaque epoch avant le versement des récompenses aux Computors.
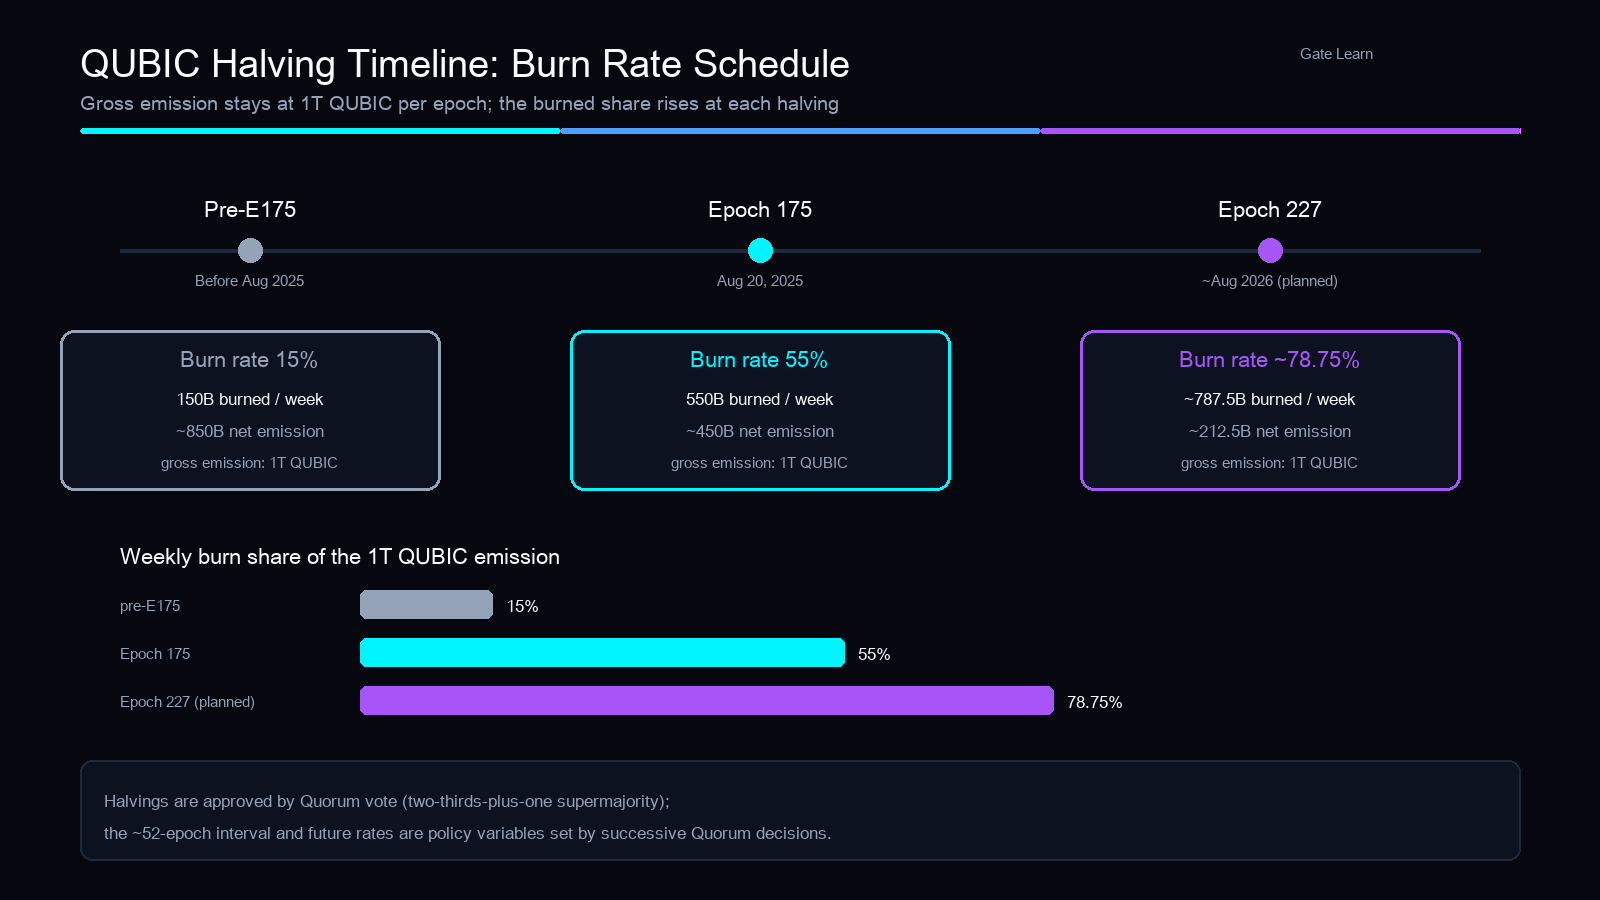 Figure 2. Chronologie des halvings de QUBIC : le burn rate est passé de 15 % à 55 % lors de l’Epoch 175 (août 2025) et devrait atteindre environ 78,75 % lors de l’Epoch 227 (vers août 2026), tandis que l’émission brute hebdomadaire reste fixée à 1 000 milliards.
Une IPO de Smart Contract est l’unique moyen de mettre en ligne un nouveau contrat sur Qubic. Le contrat doit d’abord remporter un vote sur une proposition du Quorum, avec une supermajorité des deux tiers plus une voix. Ensuite, un nombre fixe de parts correspondant aux sièges de Computors est vendu lors d’une enchère néerlandaise, et chaque QUBIC payé est brûlé définitivement. Le lancement d’un contrat entraîne ainsi directement une sortie de l’offre en circulation.
Cette procédure de lancement conditionnée à une IPO rend l’écosystème de contrats de Qubic volontairement sélectif : seules les propositions dont les Computors estiment qu’elles généreront une utilisation réelle sont acceptées. Un contrat qui échoue entraîne en effet la perte des QUBIC brûlés lors de son enchère. Les développeurs sont donc fortement incités à créer des applications répondant à une demande réelle d’exécution et d’appels d’oracle.
Une IPO de Smart Contract typique se déroule comme suit :
- Le développeur écrit le contrat en C++ et le valide sur le Testnet.
- Le contrat est soumis sous forme de proposition au Quorum et entre dans le calendrier des enchères après avoir obtenu une supermajorité des deux tiers plus une voix.
- L’enchère néerlandaise s’ouvre : un nombre fixe de parts correspondant aux sièges de Computors est vendu à des prix décroissants, tandis que les participants enchérissent en QUBIC.
- À la fin de l’enchère, toutes les offres sont envoyées à NULL_ID et brûlées, et les actionnaires perçoivent une part proportionnelle des frais du contrat.
- Le contrat est lancé sur le mainnet, et les QUBIC consommés par son exécution continue alimentent le burn des frais d’exécution.
Les revenus passifs des actionnaires proviennent du partage des frais du contrat, mais participer à une enchère comporte un certain coût : une offre retenue est brûlée sans possibilité de remboursement, et si le contrat est trop peu utilisé, les revenus des parts peuvent ne pas couvrir le montant de l’offre. La première IPO, celle de QBridge, a brûlé 547 milliards de QUBIC en un seul événement (Source : blog officiel de qubic.org).
Les revenus du mining externe sont les seuls, parmi les quatre canaux de burn, à importer de la valeur depuis l’extérieur de l’écosystème. Qubic dirige sa propre puissance de hachage vers d’autres réseaux fondés sur la Preuve de travail, vend les revenus générés pour racheter des QUBIC sur le marché libre afin de rémunérer les Computors, puis brûle l’intégralité de l’excédent. Contrairement aux burns d’exécution ou d’IPO, qui circulent au sein de l’écosystème, le financement de ce canal provient de l’extérieur du système Qubic.
Le processus exact a évolué avec la cible de mining. Avant l’Epoch 210, les revenus externes provenaient du mining de Monero (XMR), les cycles de calcul inactifs des CPU étant répartis entre l’entraînement de l’IA et le hachage RandomX. Après l’Epoch 210, le réseau est passé au Dogecoin (DOGE), miné par des ASIC Scrypt dédiés fonctionnant en parallèle de l’entraînement d’Aigarth. Les DOGE minés sont vendus contre des Stablecoins sur des plateformes d’échange externes, qui servent ensuite à acheter des QUBIC sur le marché libre. Une partie complète les récompenses des Computors et l’excédent est brûlé directement.
Les effets sur l’offre et la demande se situent à deux niveaux : le rachat lui-même crée une pression acheteuse sur le marché libre, tandis que le burn de l’excédent convertit définitivement les revenus externes en contraction de l’offre. L’ampleur du burn est ainsi liée à la rentabilité du mining externe. Le volet des achats est présenté dans acheter des QUBIC sur Gate.
Quels sont les atouts et les risques de la Tokenomics de QUBIC ?
Le modèle de QUBIC présente des atouts structurels au niveau de ses mécanismes, ainsi que des limites et des risques liés à la gouvernance et à l’adoption.
Atouts : les burns sont directement liés à l’utilisation. La croissance de l’activité du réseau se transforme donc en contraction de l’offre. Les quatre canaux de burn fonctionnent indépendamment les uns des autres, tandis que le lancement équitable et le calendrier d’émission entièrement public rendent les règles d’offre vérifiables. En pratique, ce cadre fonctionne le mieux lorsque l’adoption de l’écosystème progresse, car chaque nouveau contrat et chaque flux d’oracle augmentent la base de burn.
Limites : le burn rate est une variable de politique fixée par un vote du Quorum. Le calendrier et l’ampleur des futurs halvings dépendent donc des Computors en fonction. L’effet déflationniste dépend également fortement de l’adoption du réseau : si l’exécution des contrats et le volume des IPO restent insuffisants, ces deux canaux contribuent beaucoup moins.
Risques : QUBIC est très volatil, et le mécanisme de burn ne constitue pas un engagement de soutien du cours. Les offres des IPO de Smart Contracts sont brûlées immédiatement, de sorte que les participants peuvent perdre l’intégralité de leur offre si les revenus du contrat sont insuffisants. Par ailleurs, les revenus du mining externe évoluent avec le cours du DOGE et la difficulté de mining, ce qui peut faire varier fortement les burns d’excédent selon les conditions de marché.
Résumé
La Tokenomics de QUBIC repose sur une structure combinant émissions constantes et burns croissants : l’émission hebdomadaire de 1 000 milliards ne change jamais, tandis que les frais d’exécution, les halvings au niveau du protocole, les IPO de Smart Contracts et les excédents du mining externe envoient une part croissante vers NULL_ID pour un burn permanent. Deux halvings portent ainsi le burn rate hebdomadaire à respectivement 55 % et environ 78,75 %. Le burn est donc une conséquence endogène de l’utilisation du réseau, et son effet à long terme dépend de la gouvernance du Quorum, de l’adoption de l’écosystème et des revenus du mining externe.
Pour les lecteurs qui souhaitent suivre les marchés de QUBIC ou acquérir le token, celui-ci est coté sur plusieurs plateformes d’échange centralisées ; acheter des QUBIC sur Gate explique les étapes à suivre. Cet article porte sur la conception des mécanismes plutôt que sur l’évolution du cours, et aucun de ses éléments ne constitue un conseil en investissement.
FAQ
Qu’est-ce que la Tokenomics de QUBIC ?
La Tokenomics de QUBIC constitue le cadre de règles régissant l’offre et la consommation sur le réseau Qubic : chaque epoch émet 1 000 milliards de QUBIC fixes, distribués aux Computors, au CCF et à QEarn, tandis que les burns liés à l’exécution, aux IPO, aux émissions au niveau du protocole et aux excédents du mining externe retirent continuellement des tokens de la circulation, le tout dans la limite d’une offre de 200 000 milliards. Ce cadre fonctionne conjointement avec le consensus UPoW de Qubic et son processus d’entraînement de l’IA. Ainsi, la même puissance de calcul qui sécurise le réseau contribue également à construire l’intelligence décentralisée d’Aigarth. Le modèle a été conçu par le fondateur de Qubic, Sergey Ivancheglo (Come-from-Beyond), qui avait auparavant cocréé Nxt et IOTA. Les burns de tokens ont été intégrés aux mécanismes du consensus dès la conception, plutôt qu’ajoutés ultérieurement.
Pourquoi les QUBIC sont-ils brûlés ?
QUBIC fonctionne comme une énergie de calcul au sein du réseau Qubic : les tokens consommés par l’exécution de Smart Contracts et les appels d’oracle sont envoyés à l’adresse zéro NULL_ID et brûlés définitivement, remplaçant les frais de gas que d’autres blockchains versent aux validateurs. Le burn sert également à gérer l’offre en réduisant progressivement les émissions nettes, afin que l’offre en circulation se contracte à long terme. Comme les simples transferts ne comportent aucun frais, seuls les travaux on-chain productifs — exécution de contrats et interrogation d’oracles — réduisent l’offre.
Comment Qubic brûle-t-il les tokens ?
Qubic brûle des QUBIC par quatre canaux : les burns de frais liés à l’exécution des contrats et aux appels d’oracle ; les burns au niveau du protocole, lorsque le Supply Watcher déduit une part des émissions hebdomadaires (55 % après l’Epoch 175) ; les burns de toutes les offres dans les enchères néerlandaises des IPO de nouveaux contrats ; et les burns de l’excédent après les rachats et les distributions issus des revenus du mining externe. Tous les burns sont envoyés vers l’adresse zéro NULL_ID.
Qu’est-ce qu’une IPO de Smart Contract Qubic ?
Une IPO de Smart Contract Qubic est l’unique moyen de lancer un nouveau contrat : après l’approbation du Quorum, un nombre fixe de parts correspondant aux sièges de Computors est vendu lors d’une enchère néerlandaise dans laquelle les participants enchérissent en QUBIC. Toutes les offres sont brûlées définitivement et les actionnaires reçoivent une part des frais du contrat. L’IPO de QBridge a brûlé 547 milliards de QUBIC en un seul événement.
Quand aura lieu le prochain halving de Qubic ?
Le deuxième halving de Qubic est prévu lors de l’Epoch 227, vers août 2026. Il ferait passer le burn rate hebdomadaire de 55 % à environ 78,75 %. Le premier halving a été achevé lors de l’Epoch 175 (août 2025), lorsque le burn rate est passé de 15 % à 55 %. Les halvings suivants nécessitent la confirmation du Quorum. Une fois le burn rate porté à 55 %, les émissions nettes hebdomadaires ont diminué de près de moitié ; un taux de 78,75 % ramènerait les émissions nettes à environ un cinquième de l’émission brute.