Les collections d’images de profil numériques telles que CryptoPunks et Bored Ape Yacht Club (BAYC) ont atteint des valorisations extrêmement élevées grâce à une émission limitée, à l’identité communautaire et à l’influence des célébrités. Certains NFT individuels se sont vendus pour des millions de dollars. Pendant un temps, les images de profil numériques sont passées du statut d’objets de collection sur Internet à celui de symboles de richesse, d’identité et de culture crypto.
Cependant, l’essor du marché des NFT n’a pas duré. À mesure que la liquidité du marché crypto se contractait, que la demande spéculative reculait et que les projets ne répondaient pas à leurs attentes de commercialisation, les NFT de premier plan autrefois populaires sont progressivement entrés dans une correction prolongée. En novembre 2026, les prix planchers de certains NFT de premier plan ont brièvement rebondi, mais la plupart des collections reconnues restaient très éloignées de leurs sommets historiques. Le marché a de nouveau dû faire face à une question : à mesure que l’influence des célébrités, les attentes de richesse et l’intérêt des communautés s’estompent, qu’est-ce qui devrait déterminer la valeur des NFT ?
L’essor et le déclin du marché des NFT représentent plus qu’un cycle de prix des actifs crypto. Ils reflètent également la relation complexe entre la rareté numérique, la consommation culturelle et la spéculation financière. Cet article revient sur l’évolution du marché des NFT, de sa croissance rapide à sa stagnation, analyse les raisons de l’échec du système de valorisation des NFT de premier plan, examine comment la liquidité a accéléré les baisses de prix et explore la possibilité pour les objets de collection numériques d’établir une base de valeur plus durable après l’essor spéculatif.
Points clés
-
Les NFT ont connu une croissance rapide en 2021–2022, sous l’effet combiné de la création de richesse sur le marché crypto, de la demande d’identité numérique, de la participation des célébrités et de l’expansion de la liquidité.
-
Les valorisations élevées des NFT de premier plan ne provenaient pas uniquement de leur rareté technique, mais aussi du consensus communautaire, de l’influence culturelle et des attentes relatives à la demande future.
-
Les NFT sont des actifs non fongibles dont les échanges sont discontinus et la profondeur de marché limitée. Les prix planchers ne peuvent pas représenter directement la valeur réalisable de l’ensemble d’une collection.
-
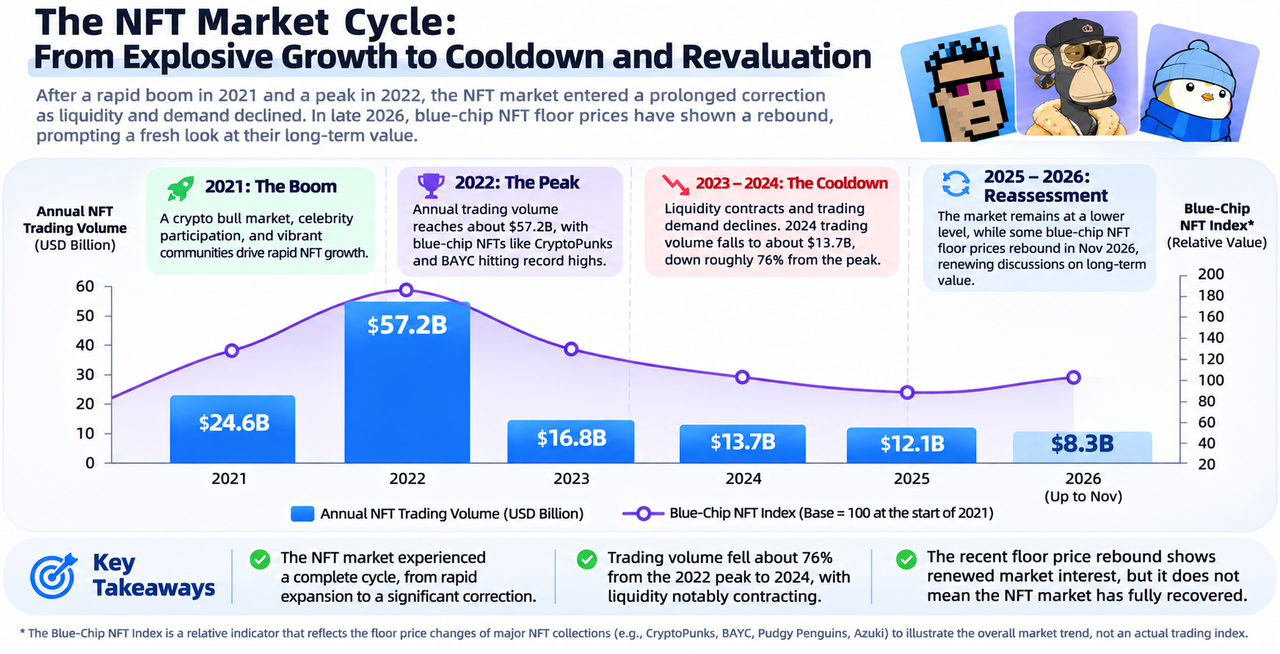
Le volume de trading des NFT a atteint environ $57,2 milliards en 2022, puis est tombé à environ $13,7 milliards en 2024, ce qui témoigne d’une contraction importante de l’activité du marché.
-
Les prix planchers de certains NFT de premier plan ont récemment rebondi, mais les hausses de prix à court terme ne signifient pas que le nombre d’acheteurs, la profondeur des échanges et la demande à long terme se sont rétablis.
-
L’avenir des NFT pourrait davantage dépendre de la culture numérique, de la commercialisation de la propriété intellectuelle, de la demande de collection et de droits tangibles que de la seule rareté et des récits spéculatifs.
Pourquoi les NFT sont-ils devenus un phénomène mondial sur le marché crypto en 2021 ?
L’essor rapide des NFT n’a pas résulté d’une seule innovation technologique. Il a été porté par les effets conjugués d’un marché haussier des actifs crypto, de la diffusion de la culture numérique et du capital spéculatif. De 2020 à 2021, les marchés financiers mondiaux ont bénéficié d’un environnement de liquidité abondante, tandis que les prix des actifs crypto ont fortement augmenté et que certains investisseurs ont accumulé une richesse considérable on-chain. Parallèlement, la finance décentralisée (DeFi), le trading on-chain et les wallets numériques se sont largement diffusés, fournissant les fondations technologiques et financières nécessaires à l’émission, à l’achat et à la revente de NFT.
Les NFT ont créé un nouveau récit d’actif pour le marché crypto. Contrairement aux tokens fongibles comme Bitcoin et Ethereum, chaque NFT peut disposer d’un identifiant unique, de métadonnées et d’un historique de transactions. Pour les artistes numériques, cette structure permet d’enregistrer publiquement la provenance d’une œuvre et les transferts de propriété. Pour les collectionneurs, les NFT associent collection numérique, expression identitaire et trading d’actifs on-chain, en conférant aux images numériques, qui pourraient autrement être copiées à l’infini, une identité on-chain identifiable.
Plus important encore, les NFT ont rapidement dépassé le cadre des simples transactions d’art numérique. Des collections d’images de profil telles que CryptoPunks et BAYC ont lié la détention de NFT à l’identité communautaire. Certains détenteurs affichaient leur image de profil sur les réseaux sociaux pour exprimer leur adhésion à la culture crypto. Les achats de célébrités, les partenariats de marque et l’exposition sur les réseaux sociaux ont encore accru l’attention du marché, faisant passer les NFT du statut d’objets de collection de niche à celui de sujet de discussion grand public.
Les données de marché reflètent la rapidité de cette croissance. En 2021, le volume de trading sur les principales places de marché NFT a augmenté rapidement, tandis que des plateformes comme OpenSea sont devenues des passerelles importantes pour les transactions d’objets de collection numériques. En 2022, le volume annuel de trading des NFT a atteint environ $57,2 milliards, un sommet historique. Toutefois, cette croissance associait une véritable demande de collection, du trading spéculatif et des incitations de marché. Elle ne peut pas être interprétée simplement comme la preuve que chaque transaction reflétait une intention de détention à long terme.
Le changement le plus important de cette période est que les NFT sont passés d’une technologie d’enregistrement des actifs numériques à un marché d’objets de collection spéculatifs capable de porter des attentes de richesse et une identité sociale.
Comment CryptoPunks et BAYC ont-ils établi une prime d’identité pour les NFT de premier plan ?
Les NFT de premier plan désignent généralement des collections bénéficiant d’une forte reconnaissance sur le marché, d’un long historique de transactions, d’une influence communautaire importante et de valorisations relativement élevées. CryptoPunks et BAYC en sont des exemples représentatifs. Toutefois, le terme « premier plan » n’implique ni la rentabilité ni la stabilité des entreprises de premier ordre en bourse, et ne garantit pas non plus la protection du prix des actifs.
CryptoPunks a été lancé en 2017 et comprend 10 000 personnages au style pixelisé. En raison de son arrivée précoce dans l’écosystème des NFT sur Ethereum, de son offre fixe et de ses caractéristiques visuelles reconnaissables, il a progressivement acquis un statut historique d’objet de collection culturel numérique. Pour certains collectionneurs, la valeur de CryptoPunks ne réside pas seulement dans les images elles-mêmes, mais aussi dans leur statut de premiers symboles de la culture on-chain.
Lancé en 2021, BAYC comprend également 10 000 images de profil en édition limitée, mais a davantage mis l’accent sur l’organisation communautaire, la promotion de la marque et les avantages pour les détenteurs. À un moment donné, détenir un BAYC était considéré comme un symbole d’entrée dans un cercle social crypto particulier. À mesure que les achats de célébrités et l’exposition de la marque augmentaient, les prix du marché des NFT ont commencé à intégrer une importante prime d’identité. Certains acheteurs n’acquéraient pas seulement des images numériques, mais aussi des attentes liées au statut communautaire, à de futurs avantages et à des gains potentiels à la revente.
Ce mécanisme de prix présente certaines similitudes avec les marchés traditionnels des objets de collection. Les œuvres d’art, les sneakers en édition limitée et les produits de luxe peuvent tous bénéficier de primes en raison de leur rareté, de leur statut culturel et de leur reconnaissance sociale. Les NFT se distinguent par le fait que leurs prix peuvent être affichés en temps réel via les transactions on-chain et les annonces des places de marché, ce qui facilite la financiarisation des objets de collection. À mesure que les prix du marché continuaient d’augmenter, l’effet de richesse parmi les détenteurs attirait de nouveaux acheteurs, créant une boucle de rétroaction positive de hausse des prix, d’attention accrue et d’achats supplémentaires.
Le problème est qu’une prime d’identité requiert une attention sociale et une reconnaissance culturelle durables. Lorsque l’intérêt du marché diminue et que moins d’acheteurs sont prêts à payer des prix élevés pour un symbole identitaire, une offre limitée ne peut à elle seule garantir le maintien de la valorisation initiale.
Pourquoi la rareté technique des NFT ne s’est-elle pas traduite par une valeur stable à long terme ?
L’un des récits de valeur les plus courants pour les NFT est celui de la rareté numérique. La technologie blockchain peut enregistrer l’identifiant unique d’un NFT, son volume d’émission et son historique de transfert, de sorte que l’offre de tokens d’une collection donnée est régie par les règles des smart contracts. Par exemple, une collection dont l’offre totale est de 10 000 NFT peut maintenir un nombre de tokens relativement clair tant que ses règles d’émission restent inchangées.
Toutefois, la rareté technique et la rareté économique ne sont pas le même concept. La rareté technique indique qu’un identifiant de token présente une unicité vérifiable. Elle ne signifie pas que l’image, le symbole culturel ou l’utilité correspondante est irremplaçable. Les images numériques peuvent généralement toujours être copiées et distribuées, tandis que de nouvelles collections de NFT peuvent continuer à apparaître. Même si l’offre d’un projet est fixe, le nombre total d’objets de collection numériques disponibles sur le marché peut continuer d’augmenter.
Plus important encore, le prix d’un actif rare nécessite une demande. Même si un objet est unique au monde, il ne peut pas atteindre une valorisation élevée uniquement grâce à sa rareté si personne ne souhaite l’acheter. Pendant le marché haussier des NFT, certains projets ont utilisé une émission limitée, des listes blanches et du marketing communautaire pour créer des attentes de rareté, conduisant les acheteurs à penser que davantage de personnes seraient prêtes à acquérir ces actifs à des prix plus élevés à l’avenir. Cependant, lorsque le nombre de nouveaux acheteurs diminue, cette logique de prix fondée sur les attentes de revente peut rapidement échouer.
Les NFT ne génèrent pas nécessairement non plus de flux de trésorerie durables. Les actions peuvent établir une base de valorisation à travers les bénéfices et les dividendes des entreprises, tandis que les obligations peuvent produire des rendements via les intérêts et le remboursement du principal. La plupart des NFT d’images de profil ne représentent toutefois pas directement une propriété d’entreprise, des droits de distribution de revenus ou une créance exécutoire sur des flux de trésorerie. Leur valeur se rapproche davantage de celle des objets de collection et des actifs culturels, reposant principalement sur les préférences du marché, le statut historique et les attentes des acheteurs et des vendeurs concernant la demande future.
La question centrale révélée par la correction du marché des NFT n’est donc pas que la blockchain ne peut pas créer de rareté. Elle est plutôt que la rareté ne peut pas créer automatiquement de valeur économique. La rareté ne peut devenir une composante d’une valorisation à long terme que lorsque la demande de collection, la reconnaissance culturelle ou des droits tangibles peuvent perdurer.
Pourquoi la liquidité du marché des NFT est-elle plus fragile que celle des cryptomonnaies ordinaires ?
Une caractéristique importante du marché des NFT est la non-fongibilité. Même des NFT issus d’une même collection peuvent avoir des valeurs différentes en fonction de leurs caractéristiques de rareté, de leurs particularités visuelles, de leurs historiques de transactions et des profils de leurs détenteurs. Cela complique la formation de prix de marché continus par le biais d’un carnet d’ordres unifié, comme c’est le cas pour les actifs fongibles tels que BTC et ETH.
Sur la plupart des places de marché NFT, le prix plancher désigne généralement le prix d’annonce public le plus bas actuellement disponible pour une collection. Il ne s’agit pas du prix de vente moyen de tous les NFT, et cela ne signifie pas non plus que les détenteurs peuvent vendre immédiatement tous leurs actifs à ce prix. Par exemple, supposons qu’une collection contienne 10 000 NFT et affiche un prix plancher de 10 ETH. Si seul un petit nombre d’acheteurs sont réellement prêts à acheter à ce niveau, des ventes à grande échelle pourraient rapidement faire baisser les prix de transaction.
Cette structure de liquidité est facile à négliger lorsque le marché progresse. Durant un marché haussier, un flux régulier de nouveaux acheteurs peut absorber les ordres de vente, tandis qu’un prix plancher en hausse renforce l’impression que la valeur de toute la collection augmente. Lorsque les capitaux se retirent, les ordres d’achat peuvent toutefois disparaître rapidement, contraignant les vendeurs à baisser continuellement leurs prix d’annonce pour finaliser des transactions. Comme les NFT ne disposent pas d’une profondeur de trading continu suffisante, un petit nombre de ventes à bas prix peut modifier sensiblement la valorisation par le marché de toute une collection.
Les NFT présentent également un écart entre les prix planchers et le volume réel de trading. Si le prix plancher d’une collection augmente de 20 % mais que seules quelques transactions ont lieu sur la même période et que le nombre d’acheteurs uniques n’augmente pas de manière significative, la hausse peut simplement résulter de l’annulation d’annonces à bas prix ou d’achats effectués par un petit nombre d’acheteurs. Elle ne signifie pas nécessairement que la demande globale du marché s’est rétablie.
L’analyse des prix des NFT doit donc examiner conjointement les prix planchers, les prix de vente réels, le volume de trading, les écarts entre les prix acheteur et vendeur, le volume des annonces et les adresses de trading uniques. Pour les collections dont la liquidité est limitée, le prix plancher convient davantage comme indicateur du sentiment de marché que comme base complète de valorisation d’un actif.
Comment le consensus du marché des NFT s’est-il effondré, de l’engouement des célébrités à la baisse des volumes de trading ?
Le déclin du marché des NFT a d’abord été lié aux changements de l’environnement macroéconomique de liquidité. En 2022, les marchés financiers mondiaux sont entrés dans une période de politique monétaire plus restrictive, les prix des actifs crypto ont connu une correction importante et l’appétit des investisseurs pour le risque a diminué. Pour les NFT, qui dépendaient fortement du sentiment de marché et de nouveaux capitaux, la contraction de la liquidité impliquait que moins d’acheteurs étaient disposés à assumer les risques liés aux objets de collection à prix élevé. Le marché a commencé à délaisser la recherche d’actifs rares au profit d’une réévaluation de leur valeur réelle.
Dans le même temps, les défis de commercialisation auxquels faisaient face les projets NFT sont progressivement devenus évidents. Durant le marché haussier, de nombreux projets ont élaboré des plans à long terme autour du métavers, des jeux, des avantages communautaires et des partenariats de marque. Ces activités nécessitaient toutefois souvent des investissements continus et des ressources opérationnelles. Certains projets n’ont pas lancé leurs produits comme prévu, tandis que d’autres ont publié des applications qui n’ont pas attiré suffisamment d’utilisateurs, conduisant les détenteurs à réévaluer la demande à long terme pour leurs NFT.
Les données de trading du marché reflètent cette évolution. Le volume annuel de trading des NFT s’élevait à environ $57,2 milliards en 2022, est tombé à environ $16,8 milliards en 2023, puis a encore diminué pour atteindre environ $13,7 milliards en 2024. Par rapport à 2022, le volume de trading en 2024 a baissé d’environ 76 %. Cela indique que le marché des NFT a connu davantage qu’une simple correction de prix à court terme. L’activité globale de trading et la participation des capitaux se sont fortement contractées.
Les mécanismes d’incitation au trading ont également influencé l’interprétation de certains volumes de trading historiques. Certaines places de marché NFT ont auparavant attiré les traders par des récompenses en tokens, ce qui signifie que l’activité de trading pouvait être motivée non seulement par la demande de collection, mais aussi par les attentes de rendements liés aux incitations. À mesure que les incitations diminuaient, une partie de la demande de trading a pu disparaître. Les volumes de trading historiques élevés ne correspondent donc pas nécessairement entièrement à une demande de collection stable des utilisateurs finaux.
L’effondrement du consensus de marché ne s’est pas produit soudainement en une seule journée. Il s’est progressivement développé à mesure que les prix des actifs baissaient, que la capacité des projets à tenir leurs promesses était remise en question et que le nombre de nouveaux acheteurs diminuait. Lorsque les détenteurs ont constaté que les NFT à prix élevé étaient difficiles à vendre rapidement, la confiance du marché qui reposait initialement sur l’effet de richesse a subi une pression supplémentaire.
Pourquoi certains projets NFT ont-ils progressivement disparu tandis que d’autres ont maintenu leur influence de marque ?
La correction générale du marché des NFT ne signifie pas que chaque projet a suivi exactement la même trajectoire. Des collections reconnues comme CryptoPunks, BAYC et Pudgy Penguins présentent des différences notables en matière de statut historique, d’exploitation de marque et de modèle économique. Comprendre ces différences peut aider à évaluer si la valeur à long terme des NFT peut devenir indépendante des simples prix de trading.
Les principaux atouts de CryptoPunks proviennent principalement de son statut historique et de sa rareté culturelle. En tant que collection précoce d’images de profil on-chain, elle bénéficie d’un niveau de reconnaissance élevé dans l’histoire des NFT. Cette logique de valeur présente certaines similitudes avec la collection d’art traditionnel, en mettant l’accent sur la provenance, l’influence culturelle et le consensus des collectionneurs plutôt que sur le lancement continu d’un grand nombre de nouveaux produits.
BAYC a tenté de développer un écosystème de marque et de divertissement plus large autour des NFT, comprenant notamment des événements communautaires, des jeux et des mondes virtuels. Ce modèle peut élargir le potentiel commercial d’un projet, mais il renforce également les attentes du marché quant aux résultats opérationnels. Si la croissance des utilisateurs et les revenus commerciaux des produits associés ne répondent pas aux attentes, le prix de marché des NFT peut en être affecté.
Pudgy Penguins illustre une autre voie de développement. Le projet a progressivement étendu ses personnages de pingouins aux jouets physiques, aux canaux de vente au détail et aux licences de marque, cherchant à transformer les personnages NFT en propriété intellectuelle destinée aux consommateurs ordinaires. Par rapport à un modèle reposant principalement sur le trading on-chain, cette stratégie peut toucher des utilisateurs qui ne détiennent pas de wallets crypto, rendant l’influence de la marque moins dépendante du marché secondaire des NFT.
Toutefois, une commercialisation de marque réussie ne signifie pas que les détenteurs de NFT peuvent directement partager l’ensemble des avantages économiques. La capacité des ventes de jouets, des revenus de licences et de la valorisation de la marque à se répercuter sur les prix des NFT dépend des droits réellement détenus par les détenteurs, du mécanisme de partage des revenus du projet et de la demande du marché. Même si une marque NFT progresse dans le secteur commercial du monde réel, il ne s’ensuit pas automatiquement que ses objets de collection numériques méritent une valorisation plus élevée.
Ainsi, les principales différences entre les projets NFT à l’avenir pourraient ne plus se limiter à la taille de la communauté et au prix plancher. Elles pourraient plutôt dépendre de la durabilité à long terme de leur influence culturelle, de leurs capacités produits et des droits des détenteurs.
Les récents rebonds des prix planchers des NFT de premier plan signifient-ils que le marché se redresse ?
En novembre 2026, certains NFT de premier plan ont connu des rebonds à court terme de leurs prix planchers, attirant une attention renouvelée sur cette catégorie d’actifs longtemps délaissée. Toutefois, les gains à court terme doivent être examinés sur un horizon plus long. Les données d’un outil de suivi des prix composites des NFT de premier plan au 18 novembre montrent que l’indice concerné a augmenté d’environ 0,85 % en une seule journée, mais restait en baisse d’environ 12,60 %, 25,71 % et 46,08 % sur les 7 derniers jours, les 30 derniers jours et un an, respectivement. Cela montre une nette différence entre un rebond localisé et la tendance à long terme.
Les différentes collections de NFT ont également enregistré des performances distinctes. CryptoPunks, BAYC, Pudgy Penguins et Azuki ont pu connaître des gains ou des pertes d’ampleur variable durant la même période, reflétant les différences de préférences du marché concernant le statut historique, l’exploitation de marque et la liquidité. La hausse de quelques collections individuelles ne suffit donc pas à conclure que l’ensemble du marché des NFT est entré dans un nouveau marché haussier.
Déterminer si le marché des NFT s’est réellement redressé nécessite d’observer si le volume de trading continue d’augmenter. Si une hausse du prix plancher s’accompagne d’un plus grand nombre d’acheteurs uniques, d’un nombre plus élevé de transactions et d’une profondeur accrue du côté acheteur, l’évolution des prix peut reposer sur une demande plus solide. À l’inverse, si la hausse est principalement alimentée par un petit nombre de ventes à prix élevé ou par l’annulation d’annonces à bas prix, la liquidité du marché peut rester fragile.
Les performances exprimées en ETH doivent également être comparées aux performances exprimées en dollars. Les prix planchers des NFT sont généralement exprimés en ETH, mais les investisseurs peuvent au final s’intéresser davantage à la valeur de l’actif en dollars. Par exemple, si le prix plancher d’une collection passe de 2 ETH à 2,2 ETH, soit une hausse de 10 %, mais que le prix de l’ETH en dollars américains baisse de 15 % sur la même période, le prix plancher du NFT exprimé en dollars diminuerait en réalité d’environ 6,5 %. Ainsi, une hausse du prix exprimé en ETH ne signifie pas nécessairement que les détenteurs ont généré des rendements en dollars.
Il est également nécessaire de surveiller si l’activité du marché s’étend d’un petit nombre de collections de premier plan à des catégories NFT plus larges. Si seuls quelques projets historiquement connus rebondissent alors que le volume global de trading, le nombre d’acheteurs uniques et la demande pour de nouveaux projets restent faibles, l’évolution est plus susceptible de représenter un mouvement structurel du marché qu’une reprise généralisée.
Les NFT doivent-ils aller au-delà des images de profil numériques et des récits spéculatifs ?
Après une correction prolongée du marché, un changement important est l’attention accrue portée à la frontière entre les applications technologiques et la spéculation sur les actifs. Les NFT peuvent être utilisés pour enregistrer des objets de collection numériques, des objets de jeu, des adhésions et d’autres actifs identifiés de manière unique. Toutefois, la valeur commerciale de ces applications doit être déterminée par la demande d’usage réelle, et non par la possibilité de trader les tokens eux-mêmes.
Les objets de collection numériques peuvent encore avoir une valeur culturelle à long terme. Les prix des œuvres d’art traditionnelles, des cartes à collectionner en édition limitée et des objets historiques peuvent également dépendre principalement des préférences des collectionneurs, de l’influence culturelle et de la rareté plutôt que de flux de trésorerie directs. Les NFT ne doivent donc pas nécessairement devenir des actifs orientés vers le rendement financier pour démontrer leur valeur. Pour les collections disposant d’un statut historique unique et d’une base durable de collectionneurs, la valeur culturelle elle-même peut apporter un soutien important aux prix.
Les NFT peuvent également être associés à des services et à des droits réels. Par exemple, un NFT d’adhésion peut servir de justificatif d’accès à certains événements ou services, un NFT de jeu peut représenter un objet numérique spécifique et un NFT de marque peut être lié à l’engagement des consommateurs et aux avantages communautaires. Ces applications doivent toutefois offrir une expérience réelle et résoudre des problèmes que les bases de données traditionnelles ou les systèmes d’adhésion classiques ne peuvent pas traiter de manière adéquate. Dans le cas contraire, l’utilisation de la technologie NFT elle-même ne créera pas de valeur supplémentaire.
Pour les entreprises, la commercialisation des NFT exige également de prendre en compte l’expérience utilisateur, les coûts techniques et les responsabilités réglementaires. Si les consommateurs ordinaires doivent d’abord apprendre à utiliser un wallet, payer des frais de réseau et gérer des clés privées avant de pouvoir utiliser un avantage numérique, l’adoption du produit peut devenir plus difficile. Le développement futur des applications NFT pourrait donc davantage mettre l’accent sur la réduction des obstacles pour les utilisateurs, en faisant de la blockchain un outil back-end d’enregistrement des actifs et de vérification des droits plutôt qu’une technologie complexe que chaque utilisateur doit utiliser directement.
Dans cette perspective, la prochaine phase du marché des NFT ne nécessite pas nécessairement un retour à la frénésie spéculative sur les images de profil de 2021. Une direction plus durable pourrait consister à faire des NFT des outils au service de cas d’usage concrets dans la culture numérique, les jeux, les marques et la gestion d’actifs, en maintenant leur valeur grâce à une demande réelle plutôt qu’à la spéculation à court terme.
Comment réévaluer la valeur à long terme des NFT de premier plan ?
Après des corrections importantes des prix, les valorisations des NFT de premier plan devraient s’éloigner des sommets historiques et du sentiment de marché à court terme pour se concentrer sur des sources de valeur plus spécifiques. Pour l’art numérique et les objets de collection historiques, les facteurs clés incluent le statut culturel du projet, l’influence du créateur, la stabilité de sa base de collectionneurs et son historique de trading à long terme. Pour les NFT construits autour de l’exploitation d’une marque, il est également nécessaire d’analyser si le projet maintient une participation durable des utilisateurs, des produits commerciaux et des droits clairement définis pour les détenteurs.
La liquidité du marché est un autre indicateur important. Même si une collection NFT est très reconnue, son prix de marché peut rester instable si le volume réel de transactions est faible, si les écarts entre prix acheteur et vendeur sont larges ou si la profondeur des annonces est insuffisante. Les investisseurs devraient éviter de considérer le prix plancher multiplié par l’offre totale comme la valeur de marché que l’ensemble de la collection peut réaliser, car les ventes à grande échelle modifient généralement le prix lui-même.
La valorisation des NFT doit également prendre en compte la capacité d’un projet à poursuivre ses opérations. Certains projets dépendent des revenus d’émission initiale et des redevances du marché secondaire pour financer leur développement, mais la baisse du volume de trading peut réduire ces sources de revenus. Si un projet ne dispose pas de revenus commerciaux indépendants ou de réserves stables, le développement futur de ses produits et ses opérations communautaires peuvent subir des pressions. À l’inverse, les projets capables d’établir des sources de revenus diversifiées, de maintenir leur influence de marque et de définir clairement les droits des détenteurs peuvent disposer d’une base plus solide pour leur développement à long terme.
Les valorisations des NFT restent néanmoins très subjectives. Contrairement aux entreprises qui génèrent des flux de trésorerie prévisibles, la valeur culturelle et les préférences de marché associées aux objets de collection numériques sont difficiles à quantifier avec précision. Par conséquent, même si un projet est très reconnu, son prix ne dispose pas nécessairement d’un plancher de valorisation clairement défini. Les investisseurs devraient considérer les NFT comme des actifs présentant un risque de liquidité important et une demande incertaine, plutôt que de supposer qu’un NFT reviendra nécessairement à son sommet historique simplement parce qu’il a autrefois été considéré comme un actif de premier plan.
Conclusion
Le parcours du marché des NFT, de la frénésie crypto mondiale de 2021 à une stagnation prolongée, reflète la relation complexe entre la rareté numérique, la liquidité du marché et les attentes des investisseurs. Des collections de premier plan telles que CryptoPunks et BAYC ont autrefois établi des valorisations de marché extrêmement élevées grâce à une émission limitée, à l’identité communautaire et à l’exposition culturelle. Toutefois, à mesure que les capitaux spéculatifs se sont retirés, que les attentes concernant la commercialisation des projets ont changé et que la demande de trading a diminué, un modèle de prix fondé uniquement sur la rareté et l’effet de richesse est progressivement devenu difficile à maintenir.
Le déclin du marché des NFT ne signifie pas que la technologie blockchain permettant d’enregistrer des actifs numériques a perdu son importance. Il montre plutôt que l’unicité technologique ne peut pas automatiquement devenir une valeur économique à long terme. Les facteurs susceptibles de réellement soutenir le prix des objets de collection numériques restent une demande de collection durable, une influence culturelle, des droits vérifiables et une liquidité de marché suffisante.
Le rebond à court terme de certains NFT de premier plan en novembre 2026 offre l’occasion de réévaluer cette catégorie d’actifs. Toutefois, déterminer si les NFT sont entrés dans une nouvelle phase de croissance nécessite plus que l’observation de la hausse des prix planchers. Cela exige également de surveiller les ventes réelles, le nombre d’acheteurs, la profondeur du marché et l’amélioration continue des applications commerciales. La future réévaluation des NFT pourrait dépendre non pas de la capacité des images de profil numériques à générer à nouveau des ventes record, mais de la capacité des actifs numériques à trouver une base de demande plus stable après l’essor spéculatif.
FAQ
Pourquoi les NFT sont-ils soudainement devenus populaires en 2021 ?
Le développement rapide des NFT a été porté par le marché haussier des actifs crypto, une liquidité abondante, la demande d’objets de collection numériques, la participation des célébrités et la culture de l’identité communautaire. Le développement des places de marché et de l’infrastructure des wallets a également réduit les obstacles à la participation au marché des NFT.
Pourquoi les prix de BAYC et CryptoPunks ont-ils chuté aussi fortement ?
Les corrections des prix des NFT ont été influencées par la baisse de la liquidité du marché, la réduction de la demande spéculative, la volatilité des prix des actifs crypto et l’évolution des attentes à long terme concernant les projets. Comme la profondeur de trading des NFT est généralement limitée, une diminution du nombre d’acheteurs peut faire baisser rapidement les prix planchers.
Un rebond des prix planchers des NFT de premier plan signifie-t-il que le marché haussier est de retour ?
Pas nécessairement. Le prix plancher n’est que le prix d’annonce le plus bas actuellement disponible et ne peut pas représenter directement le niveau réel des ventes de toute une collection. Pour déterminer si le marché s’est redressé, il faut également examiner le volume de trading, le nombre d’acheteurs uniques, la profondeur du côté acheteur et les performances exprimées en dollars.
Pourquoi la rareté des NFT ne peut-elle pas garantir une hausse des prix ?
La rareté peut limiter l’offre d’un actif spécifique, mais elle ne peut pas garantir la demande du marché. Même si une collection NFT possède une offre fixe, son prix peut continuer de baisser s’il n’y a pas suffisamment d’acheteurs disposés à l’acquérir.
Pourquoi Pudgy Penguins a-t-il suivi une voie de développement différente des autres NFT de premier plan ?
Pudgy Penguins a étendu ses personnages NFT aux jouets physiques, à la vente au détail et à la propriété intellectuelle de marque, cherchant à établir une demande de consommation hors chaîne. Toutefois, la capacité des résultats de la commercialisation de la marque à se traduire par des rendements pour les détenteurs de NFT dépend toujours des droits spécifiques concernés et de la tarification du marché.
Les NFT conservent-ils une valeur d’investissement et d’application ?
Les NFT peuvent continuer à jouer un rôle dans les objets de collection numériques, la propriété intellectuelle culturelle, les actifs de jeu et les avantages d’adhésion, mais la base de valeur varie fortement d’un projet à l’autre. Les investisseurs devraient se concentrer sur la demande réelle, la liquidité du marché, les droits des détenteurs et les capacités opérationnelles d’un projet plutôt que de se fier uniquement aux prix historiques ou à l’étiquette de premier plan.