Les ETF à effet de levier tokenisés permettent aux produits financiers traditionnels d’accéder au marché des actifs numériques, mais il ne suffit pas d’inscrire un code boursier sur une blockchain. Un dispositif de tokenisation complet implique généralement l’émetteur, les actifs sous-jacents ou les intérêts économiques associés, les mécanismes de conservation, les règles d’émission et de transfert des tokens, ainsi que l’infrastructure de marché de la plateforme de trading. La blockchain peut enregistrer les transferts de tokens et prendre en charge le trading d’actifs numériques, mais elle ne résout pas automatiquement les questions telles que les droits juridiques sur les actifs sous-jacents, la fixation des prix lorsque le marché est fermé, une liquidité insuffisante ou les restrictions de rachat. L’utilisation de KORU, un ETF à effet de levier 3x suivant le marché boursier sud-coréen, et de produits tokenisés associés comme exemples facilite la compréhension de la manière dont l’exposition financière traditionnelle entre sur le marché crypto et des raisons pour lesquelles les prix de trading on-chain peuvent différer des cotations des marchés traditionnels.
Points clés
-
L’introduction d’ETF à effet de levier tokenisés sur le marché crypto nécessite de relier des produits financiers traditionnels à des dispositifs d’émission de tokens, de conservation et de droits juridiques
-
La blockchain peut enregistrer les transferts de tokens, mais ne peut pas prouver de manière autonome que les actifs sous-jacents existent toujours en quantité suffisante ni remplacer les systèmes juridiques et de conservation
-
Le trading 24 h/24 et 7 j/7 ne suit pas les heures d’ouverture du marché des titres sous-jacents. Lorsque le marché est fermé, la découverte des prix peut davantage dépendre des anticipations, de la liquidité et d’autres informations disponibles
-
Les prix des tokens peuvent s’écarter des prix cotés des ETF sous-jacents en raison des horaires de trading, de l’offre et de la demande du marché, des coûts de transaction et des restrictions de conversion
-
Les investisseurs doivent évaluer conjointement le produit financier sous-jacent, la structure tokenisée et la plateforme de trading, plutôt que d’évaluer le risque uniquement à partir du prix du token
Quelles étapes sont nécessaires pour introduire des ETF à effet de levier tokenisés sur le marché crypto ?
Les ETF traditionnels sont généralement négociés via des bourses de valeurs et des services de courtage, tandis que les ETF à effet de levier tokenisés cherchent à intégrer l’exposition économique associée aux produits financiers traditionnels dans un environnement de trading d’actifs numériques. Pour les utilisateurs du marché crypto, cette structure peut être intéressante, car l’exposition à certains marchés qui nécessiterait autrement un compte-titres traditionnel peut être présentée sous la forme de tokens numériques et reliée aux infrastructures de trading, de compte et de gestion d’actifs des plateformes d’actifs numériques. Cela ne signifie toutefois pas que les titres sous-jacents sont devenus des cryptomonnaies natives, ni que la blockchain a remplacé l’ensemble des règles des marchés de titres traditionnels.
Le processus de tokenisation exige d’abord de déterminer ce que représente précisément le produit. Certains produits peuvent impliquer qu’un émetteur détienne les titres traditionnels correspondants, puis émette des tokens associés à destination d’utilisateurs éligibles. D’autres peuvent fournir une exposition économique à des actifs spécifiques par le biais d’accords contractuels ou d’autres structures juridiques. La question de savoir si les détenteurs de tokens disposent de droits directs sur les titres sous-jacents, de créances contractuelles envers l’émetteur ou d’une autre forme de droit doit être déterminée à partir de la documentation du produit. Les différentes structures d’émission peuvent impliquer des modalités distinctes de protection des actifs, de restrictions de transfert et de rachat. Elles ne doivent pas être présumées identiques sur la seule base de l’appellation « ETF à effet de levier tokenisé ».
Une fois l’émission et la structure juridique établies, un lien vérifiable doit également être créé entre les avoirs en actifs sous-jacents, les dispositifs de conservation et l’offre de tokens. L’émetteur doit gérer la création, la circulation et la destruction des tokens conformément aux règles du produit, et expliquer comment les actifs sous-jacents sont détenus, enregistrés et vérifiés. Le dépositaire, l’émetteur et la plateforme de trading peuvent avoir des responsabilités différentes : le dépositaire détient les actifs dans le périmètre convenu, l’émetteur gère la structure du produit et les obligations associées, et la plateforme de trading assure l’appariement des ordres ou d’autres services de trading selon ses propres règles. La répartition précise des responsabilités dépend du dispositif du produit. Le fait qu’une plateforme fournisse des services de trading ne signifie pas qu’elle assure également la conservation des actifs sous-jacents ou qu’elle assume toutes les obligations de l’émetteur.
Enfin, les tokens doivent être intégrés dans un environnement de trading réel. Une plateforme peut apparier les ordres d’achat et de vente au moyen d’un carnet d’ordres ou d’un autre mécanisme de trading, tandis que les wallets et réseaux blockchain peuvent servir à conserver et transférer les tokens. Toutefois, tous les produits tokenisés ne prennent pas en charge les retraits des utilisateurs, les transferts cross-chain ou le rachat direct contre les titres sous-jacents. Certains produits ne peuvent être négociés que sur des plateformes désignées ou au sein de systèmes de comptes spécifiques. Pour déterminer si un produit offre réellement une composabilité on-chain, il faut vérifier les réseaux pris en charge, les fonctions de ses smart contracts, les règles de transfert et les restrictions juridiques. Le terme « tokenisé » ne doit pas être considéré comme synonyme de « librement utilisable dans tous les protocoles DeFi ».
Émission des tokens et conservation des actifs : que se cache-t-il derrière un token on-chain ?
Sur le marché crypto, un contrat de token peut enregistrer l’offre, les adresses des détenteurs et les transactions de transfert. Toutefois, ces données on-chain ne permettent pas à elles seules de déterminer si les actifs sous-jacents existent réellement, qui les détient ou si les détenteurs peuvent obtenir les actifs correspondants dans des conditions précises. Pour les produits tokenisés liés à des titres traditionnels, le registre on-chain et les registres d’actifs off-chain doivent être reliés par des relations juridiques et des procédures opérationnelles claires. Si un émetteur affirme que chaque token correspond à une certaine quantité de titres sous-jacents, les investisseurs doivent également comprendre comment cette relation est établie et vérifiée, ainsi que la manière dont les variations de quantité d’actifs sont gérées.
La conservation des actifs joue un rôle important dans ce processus. Les titres traditionnels peuvent être détenus par des courtiers-négociants réglementés, des dépositaires ou d’autres entités répondant aux exigences du produit. Un produit tokenisé relie ensuite ces actifs sous-jacents aux droits détenus par les détenteurs de tokens au moyen de ses documents d’offre et de ses modalités opérationnelles. La conservation ne se limite pas au stockage d’actifs sur un compte. Elle implique également les registres de comptes, la ségrégation des actifs, la gestion des autorisations, les procédures de rapprochement et le traitement des litiges ou des difficultés financières concernant l’émetteur. La ségrégation des actifs, l’isolement en cas de faillite et les droits des détenteurs peuvent être régis différemment selon les juridictions. Les investisseurs ne doivent donc pas supposer que tous les risques sont éliminés au seul motif qu’un produit est « conservé par un tiers ».
Les mécanismes d’émission et de destruction des tokens nécessitent également une attention particulière. Pour les produits utilisant un modèle adossé à des actifs, le processus d’émission doit généralement correspondre à la détention ou à la souscription des actifs concernés. Lors d’un rachat ou d’une conversion, l’offre de tokens peut devoir être réduite conformément aux règles du produit, tandis que les actifs sous-jacents ou les droits correspondants sont traités simultanément. Les procédures spécifiques de mint, de burn et de conversion varient selon les produits et peuvent également être soumises à l’éligibilité des investisseurs, aux heures de marché, aux montants minimaux de souscription ou de rachat, ou au périmètre de prise en charge par la plateforme. La capacité de l’offre de tokens à rester systématiquement alignée sur les registres des actifs sous-jacents constitue un facteur important dans l’évaluation de ce type de structure de produit.
L’avantage de la blockchain dans ce système est qu’elle peut fournir des registres vérifiables des transferts de tokens conformes à sa conception technique et faciliter le suivi de certaines activités de trading. Toutefois, la blockchain ne peut pas vérifier automatiquement l’ensemble des actifs off-chain ni garantir de manière autonome que l’émetteur remplira ses obligations contractuelles. Même si le contrat de token fonctionne normalement, des problèmes liés aux opérations de l’émetteur, des insuffisances dans les dispositifs de conservation, une incertitude concernant les droits juridiques ou des interruptions des canaux de rachat peuvent toujours affecter la protection dont bénéficient réellement les détenteurs. La transparence on-chain et la gouvernance off-chain doivent fonctionner de concert plutôt que se remplacer.
Les transferts on-chain ne signifient pas une libre circulation : transférabilité des tokens et limites d’utilisation
Les utilisateurs crypto sont généralement habitués à transférer des tokens entre les réseaux pris en charge et à connecter des actifs à des wallets, des exchanges décentralisés ou d’autres protocoles on-chain. Toutefois, les produits tokenisés liés à des titres traditionnels peuvent être soumis à des restrictions supplémentaires d’éligibilité et de transfert. Certains tokens peuvent être transférables sur des réseaux désignés, tandis que d’autres peuvent exiger que les détenteurs négocient via des plateformes désignées ou conservent leurs avoirs au sein de systèmes de comptes spécifiques. Ces restrictions peuvent découler d’exigences légales et de conformité, de documents d’offre, de la conception technique ou des modalités opérationnelles de l’émetteur. Le simple recours à la technologie blockchain ne signifie pas qu’un token peut circuler librement comme une cryptomonnaie ordinaire.
Même si un token est techniquement transférable, le bénéficiaire ne reçoit pas automatiquement les mêmes droits de trading, de rachat ou de conversion que l’expéditeur. Les règles du produit peuvent imposer des conditions selon l’identité, le lieu de résidence, le destinataire du transfert ou le canal de trading du détenteur. Si un token est transféré vers un wallet ou une plateforme non pris en charge, le détenteur peut ne plus être en mesure d’utiliser les services initiaux de trading ou de rachat et peut même devoir accomplir des démarches supplémentaires pour rétablir un fonctionnement normal. La capacité de transfert on-chain, la prise en charge par la plateforme de trading et la transférabilité juridique sont donc trois questions distinctes qui doivent être vérifiées individuellement.
La composabilité on-chain d’un token ne doit pas automatiquement être considérée comme une fonctionnalité du produit. Les actifs crypto ordinaires peuvent être utilisés dans des protocoles de prêt décentralisés, des pools de liquidité ou d’autres protocoles DeFi. La possibilité pour un token lié à un titre de se connecter à ces protocoles nécessite d’examiner la compatibilité des smart contracts, les règles de l’émetteur, les mécanismes de conservation et de garantie, ainsi que les restrictions juridiques applicables. Même si un protocole accepte techniquement le token, cela ne signifie pas que cette utilisation respecte les conditions de l’offre ni que le token recevra le traitement attendu en cas de liquidation, de litige ou de défaillance du protocole.
Pour les investisseurs, l’essentiel consiste à distinguer « l’existence on-chain », la « transférabilité technique » et la « transférabilité juridique permettant d’exercer les droits associés ». Ces trois niveaux peuvent être liés, mais ils ne sont pas équivalents. Comprendre le périmètre de transfert spécifique et les restrictions d’utilisation d’un token peut aider à éviter que les investisseurs ne confondent l’exposition économique à un titre traditionnel avec une liquidité et une composabilité identiques à celles d’une cryptomonnaie native.
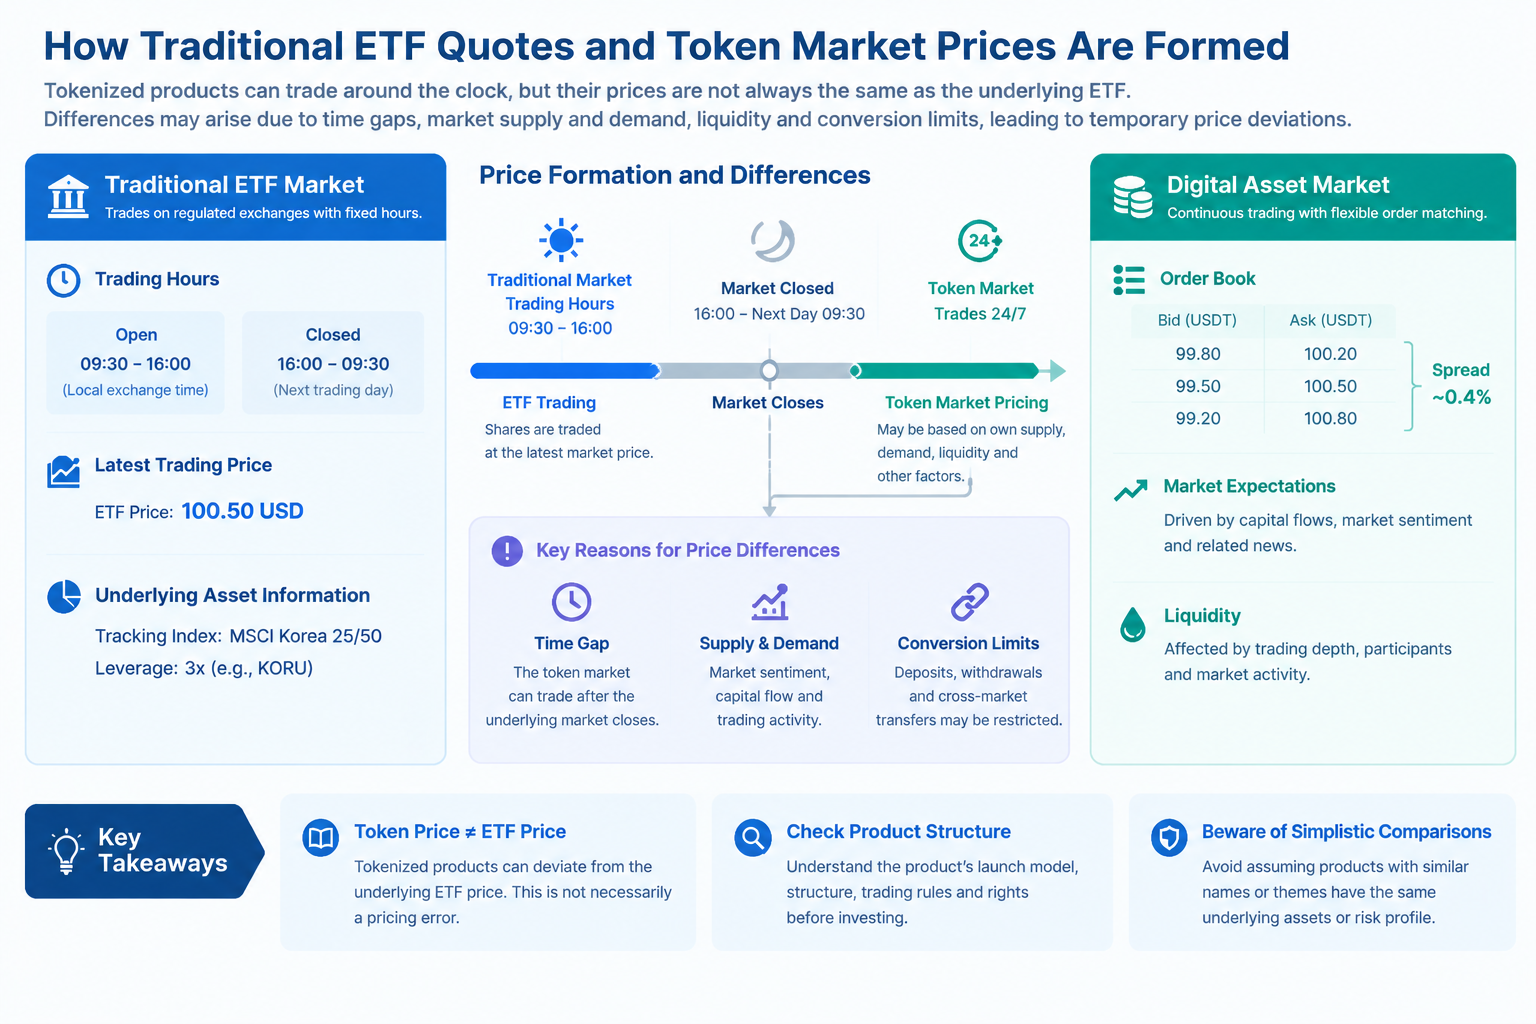
Le prix de marché d’un ETF traditionnel est généralement limité aux heures de trading de la bourse sur laquelle il est coté, tandis que les plateformes d’actifs numériques peuvent offrir des horaires de trading plus étendus. Certains produits peuvent même continuer à être négociés alors que le marché traditionnel est fermé. Ces horaires différents créent un enjeu particulier pour les ETF à effet de levier tokenisés : lorsque les titres sous-jacents n’ont pas de dernier prix de transaction, le marché numérique peut encore générer de nouvelles cotations acheteur et vendeur ainsi que des prix de transaction. Ces prix ne sont pas nécessairement erronés, mais le processus par lequel ils se forment n’est pas exactement le même que lorsque le marché sous-jacent est ouvert.
Lorsque le marché sous-jacent est fermé, les investisseurs peuvent négocier en fonction de la dernière cotation connue de l’ETF, des contrats à terme sur indices associés, des mouvements des marchés étrangers, des informations macroéconomiques, des variations des taux de change ou des anticipations concernant la prochaine séance de trading. Si des informations importantes affectant les actifs sous-jacents apparaissent après la fermeture du marché traditionnel, les participants au marché numérique peuvent ajuster leurs cotations à l’avance. Dans cette situation, le prix du token reflète le point de vue des participants sur l’évolution future du marché plutôt qu’une transaction en temps réel sur l’ETF sous-jacent. Les différents participants peuvent disposer d’informations, de préférences de risque et de besoins de trading différents, ce qui peut créer une nouvelle fourchette de prix.
La liquidité influence davantage la découverte des prix pendant les fermetures de marché. Si le carnet d’ordres est peu profond, un nombre limité d’ordres d’achat ou de vente importants peut entraîner une variation significative du prix de transaction. Si l’écart acheteur-vendeur est large, le prix auquel un investisseur négocie réellement peut également s’écarter de la cotation médiane. Un produit relativement actif pendant les heures normales de marché peut ne pas conserver la même profondeur de trading lorsque le marché sous-jacent est fermé. Le trading 24 h/24 et 7 j/7 offre donc davantage d’heures pendant lesquelles le trading est possible, mais ne garantit pas le même niveau de liquidité en continu ni des prix d’exécution proches du cours de clôture du marché sous-jacent.
Il convient également de noter que les prix des tokens et les prix de référence des ETF traditionnels peuvent utiliser des sources de données et des heures de mise à jour différentes. Le dernier prix de transaction d’un ETF sous-jacent, sa valeur liquidative, la valeur de référence d’un indice et le prix de transaction sur le marché des tokens ne constituent pas la même mesure. Si les investisseurs négligent les horodatages, les plateformes de trading et les définitions des données lors de la comparaison des prix, ils peuvent évaluer à tort si le produit s’est écarté de manière anormale. Une comparaison de prix efficace doit garantir que les références représentent la même exposition économique, ou une exposition économique explicable, et tenir compte de l’écart temporel entre les deux marchés.
Pourquoi le prix du token peut-il s’écarter de la cotation de l’ETF sous-jacent ?
Le prix du token peut d’abord s’écarter de la cotation de l’ETF sous-jacent en raison des différences d’horaires de trading. Lorsque le marché traditionnel est fermé, l’ETF sous-jacent ne dispose d’aucun nouveau prix de transaction ordinaire, tandis que le marché du token peut continuer à fonctionner. Le prix du token reflète alors l’estimation actuelle de la valeur de l’actif par les participants au marché, tandis que le prix affiché de l’ETF sous-jacent peut toujours refléter la séance de trading précédente. Un écart entre les deux ne signifie pas nécessairement que le mécanisme du token a échoué. Il est nécessaire d’évaluer plus avant si cet écart est cohérent avec les mises à jour d’informations, les anticipations du marché et les heures de trading.
Deuxièmement, l’offre et la demande sur le marché numérique influencent le prix. Même si un token est conçu pour suivre l’exposition économique d’un titre sous-jacent, les propres ordres d’achat et de vente du marché du token, sa profondeur de trading, les entrées de capitaux et les préférences des traders peuvent entraîner un écart temporaire entre le prix d’exécution et le prix de référence. Si les canaux d’arbitrage ou de conversion sont restreints, les participants au marché peuvent ne pas être en mesure de tirer rapidement parti de l’écart de prix, ce qui permet à la divergence de persister plus longtemps. La possibilité de réaliser un arbitrage dépend des règles du produit, des coûts de transaction, des capitaux disponibles, des heures de marché et de l’éligibilité des détenteurs à convertir les actifs concernés.
Troisièmement, la structure même du produit peut affecter la relation entre les prix. Il peut exister un processus d’émission, de rachat ou de conversion entre le token et l’ETF sous-jacent, et ces processus peuvent ne pas être réalisés instantanément ou être disponibles dans toutes les juridictions ou pendant toutes les heures de marché. Si la conversion doit être effectuée par l’intermédiaire d’une institution spécifique, respecter un calendrier de souscription ou de rachat, ou satisfaire à des exigences d’éligibilité, une divergence de prix peut ne pas être éliminée rapidement par une simple opération d’achat et de rachat. Les investisseurs doivent confirmer si le produit fournit un mécanisme de conversion directe et si ce mécanisme leur est effectivement accessible.
Enfin, il est nécessaire de distinguer les variations du prix de l’instrument financier sous-jacent des écarts de trading propres au produit tokenisé. En prenant KORU comme exemple, son objectif d’effet de levier quotidien de 3x signifie que le prix du fonds sous-jacent est lui-même affecté par la trajectoire des rendements quotidiens et par les effets de la capitalisation. Le produit tokenisé associé peut également être affecté par la liquidité du marché numérique, les heures de trading et les conditions de conversion. Les investisseurs ne doivent pas attribuer chaque mouvement de prix au marché des tokens, ni conclure que le produit est nécessairement mal évalué au seul motif que le prix du token diffère temporairement de la cotation du marché traditionnel. Ils doivent d’abord vérifier le moment et la définition des prix de référence, puis analyser la performance du fonds sous-jacent ainsi que l’offre et la demande sur le marché du token.
La première étape consiste à confirmer précisément ce que représente le produit. Les investisseurs doivent identifier l’ETF sous-jacent, l’émetteur du token, les actifs ou intérêts économiques associés, ainsi que les droits réellement détenus par les détenteurs de tokens. Des appellations et codes similaires ne signifient pas que les produits ont la même structure. Un même produit financier traditionnel peut également correspondre à différents dispositifs de tokenisation. Pour KORU et les produits tokenisés associés, l’objectif d’investissement de l’ETF traditionnel et les droits juridiques des détenteurs de tokens doivent être étudiés séparément, plutôt que considérés comme une seule et même chose.
La deuxième étape consiste à vérifier l’adossement aux actifs et les dispositifs de conservation. Les investisseurs doivent comprendre si les titres sous-jacents sont détenus par l’émetteur ou une institution associée, comment les responsabilités de conservation sont réparties, comment les registres d’actifs sont vérifiés et quelles dispositions juridiques s’appliquent si l’émetteur rencontre des difficultés financières. Pour les produits qui affirment disposer d’un adossement suffisant en actifs, les investisseurs doivent également examiner les preuves pertinentes, les méthodes de ségrégation des actifs et les procédures de traitement des circonstances inhabituelles. Les registres d’offre sur la blockchain peuvent fournir certaines informations, mais ils ne remplacent pas la vérification des actifs off-chain et des relations juridiques.
La troisième étape consiste à comprendre les règles de trading et de conversion. La possibilité de retirer les tokens, de les transférer vers un wallet personnel ou de les transférer tout court, l’existence de restrictions de transfert, les conditions à remplir pour le rachat et la nécessité éventuelle d’attendre l’ouverture du marché traditionnel pour effectuer une conversion influencent toutes l’expérience de trading réelle. Dans le même temps, les investisseurs doivent examiner la profondeur de marché, l’écart acheteur-vendeur et les heures de cotation de la plateforme de trading, plutôt que de considérer le prix affiché comme un prix directement exécutable. Pour les utilisateurs qui doivent négocier dans un délai court, la liquidité et les conditions d’exécution des ordres peuvent être aussi importantes que le prix théorique du produit.
La quatrième étape consiste à évaluer séparément les risques sous-jacents et les risques du marché des tokens. Pour les ETF à effet de levier, les investisseurs doivent comprendre la période de réinitialisation de l’objectif, l’impact de la volatilité sur les rendements à long terme et les pertes potentielles. Pour la structure tokenisée, ils doivent analyser l’émission, la conservation, les droits juridiques, la découverte des prix pendant les fermetures de marché et les restrictions de conversion. Ces deux catégories de risques peuvent se cumuler plutôt que se compenser. La mise en place d’un cadre d’évaluation clair est plus utile pour comprendre les caractéristiques réelles du produit que la simple observation des mouvements de prix à court terme.
Les ETF à effet de levier tokenisés relient l’exposition au marché associée aux ETF traditionnels à effet de levier à un format de trading d’actifs numériques. Toutefois, la manière dont un produit spécifique établit ce lien doit être déterminée en fonction de sa structure d’émission et de ses conditions. Les ETF traditionnels à effet de levier visent généralement la performance quotidienne avec effet de levier d’un indice spécifique. Outre les actifs sous-jacents ou l’exposition elle-même, un ETF à effet de levier tokenisé peut avoir ses propres modalités d’émission, mécanisme de tarification, règles de trading et droits des détenteurs. La compréhension de ces produits exige donc davantage que l’examen de l’indice sous-jacent ou du multiple d’effet de levier. Les investisseurs doivent également confirmer ce que représente le token, comment son prix se forme et quels droits détiennent les titulaires.
Les utilisateurs souhaitant rechercher des produits de trading d’actifs numériques associés peuvent consulter la page de trading KORUG/USDT de Gate afin d’examiner les cotations de marché affichées pour la paire de trading et les informations de trading associées. Toutefois, KORUG/USDT est une paire de trading spécifique, tandis que KORU est un ETF traditionnel à effet de levier 3x sur le marché boursier sud-coréen, lancé par Direxion. Les deux ne doivent pas être considérés comme le même actif au seul motif que leurs noms sont similaires. KORU cherche à offrir 300 % de la performance quotidienne de l’indice MSCI Korea 25/50, avant frais et dépenses. Cet objectif d’effet de levier quotidien ne peut pas être directement appliqué aux mouvements de prix de KORUG/USDT. Les investisseurs doivent d’abord vérifier la description officielle de Gate pour KORUG, confirmer son actif sous-jacent ou son exposition réelle, sa structure de produit, son mécanisme de tarification et ses conditions de risque, puis évaluer sa relation avec l’ETF traditionnel à effet de levier.
La présentation du produit gStocks de Gate fournit une référence pour comprendre la tokenisation des actifs financiers traditionnels. Il est important de noter que les produits tokenisés, les ETF traditionnels à effet de levier et les ETF à effet de levier tokenisés ne sont pas des concepts interchangeables. Les informations concernant gStocks peuvent aider les lecteurs à comprendre les services de produits tokenisés de Gate, mais elles ne permettent pas de déduire que KORUG/USDT appartient à gStocks ni qu’il utilise le même adossement aux actifs ou les mêmes dispositions juridiques qu’un ETF traditionnel particulier. La nature d’un produit spécifique doit toujours être déterminée sur la base de sa documentation officielle applicable.
Lorsqu’un produit tokenisé entre dans un environnement de trading d’actifs numériques, son prix peut également être affecté par l’offre et la demande du marché, la liquidité, les heures de trading et les anticipations des investisseurs. Lorsque le marché traditionnel sous-jacent est fermé, le marché numérique peut encore produire de nouvelles cotations, mais ces cotations peuvent ne pas être équivalentes à la valeur liquidative en temps réel ou à la juste valeur de l’ETF sous-jacent. Pour les produits tokenisés liés à des ETF à effet de levier, les investisseurs doivent examiner à la fois le mécanisme d’effet de levier sous-jacent et la manière dont le prix du token se forme. Ils doivent éviter de considérer les mouvements d’indice, les rendements d’ETF traditionnels et les mouvements de prix de la paire de trading numérique comme une seule et même chose.
Par conséquent, lors de la recherche de produits de trading associés sur Gate, les investisseurs doivent utiliser la page de trading comme point de départ pour examiner les cotations et les informations de trading, puis vérifier plus en détail la structure du produit, l’actif sous-jacent ou le dispositif d’exposition, les droits des détenteurs, les règles de trading et de transfert, ainsi que les éventuelles conditions de rachat applicables. Ce n’est qu’en identifiant clairement le produit négocié que les investisseurs peuvent évaluer l’étendue de sa relation avec un ETF traditionnel à effet de levier et apprécier plus adéquatement les écarts de prix, la liquidité et les risques de sortie.
FAQ
Un ETF à effet de levier tokenisé place-t-il directement un ETF traditionnel sur la blockchain ?
Pas nécessairement. Un produit tokenisé peut fournir une exposition économique associée en détenant les titres sous-jacents, en utilisant des accords contractuels ou en s’appuyant sur d’autres structures juridiques. Les droits spécifiques attachés au token dépendent de l’émetteur, de la documentation du produit et des règles applicables, et non uniquement du contrat de token sur la blockchain.
Un ETF à effet de levier tokenisé peut-il toujours être librement transféré on-chain ?
Pas nécessairement. Certains produits peuvent prendre en charge les transferts sur des réseaux désignés, tandis que d’autres peuvent n’autoriser le trading que sur des plateformes désignées ou au sein de systèmes de comptes spécifiques. La transférabilité technique n’est pas équivalente à la transférabilité juridique ni à l’éligibilité au rachat.
Pourquoi le prix du token continue-t-il de changer après la fermeture du marché traditionnel ?
Le marché des actifs numériques peut rester ouvert, ce qui permet aux participants d’ajuster leurs cotations en fonction des dernières informations, des mouvements sur les marchés associés, des anticipations et du flux d’ordres. Toutefois, la liquidité et les références de prix pendant la fermeture du marché peuvent différer de celles observées pendant les heures du marché traditionnel.
Un écart entre le prix du token et la cotation de l’ETF sous-jacent signifie-t-il qu’il existe un problème avec le produit ?
Aucune conclusion ne peut être tirée du seul écart de prix. La divergence peut résulter de différences temporelles entre les marchés, de la liquidité, de variations de l’offre et de la demande, des heures de mise à jour des données ou de restrictions de conversion. Les investisseurs doivent d’abord confirmer qu’ils comparent la même exposition économique à l’aide de données provenant d’horaires comparables, puis analyser la cause de la divergence.
La transparence de la blockchain peut-elle garantir la sécurité des actifs sous-jacents ?
Pas à elle seule. La blockchain peut enregistrer l’offre et les transferts de tokens, mais l’existence et la conservation des actifs sous-jacents, ainsi que les droits juridiques détenus par les investisseurs, doivent toujours être confirmés au moyen de la documentation du produit, des dispositifs de conservation et de mécanismes de vérification appropriés.