Cette analyse s’adresse aux traders crypto avertis du secteur retail, aux investisseurs institutionnels et aux entreprises qui suivent la stratégie Bitcoin de Strategy et ses implications sur le marché. Elle examine les méthodes de financement des acquisitions de Strategy, la portée du signal « Bitcoin Drive Engaged », les différences entre actions ordinaires, actions préférentielles, dette convertible et liquidités, ainsi que les principaux risques liés aux marchés de capitaux et au bilan. L’objectif est d’apporter une compréhension pratique de la mécanique de financement des achats importants de Bitcoin afin d’évaluer plus précisément le sentiment du marché, le risque de dilution et l’impact potentiel sur le prix du BTC.
TL;DR
-
Les programmes de vente d’actions à la cote de Strategy permettent de convertir la demande pour MSTR en capital destiné à des achats supplémentaires de Bitcoin.
-
Les titres préférentiels comme STRC, STRK, STRF et STRD offrent des canaux de financement alternatifs avec des modalités de dividende et de conversion distinctes.
-
Les obligations convertibles permettent de lever des capitaux importants, mais introduisent des risques liés aux intérêts, à l’échéance, au refinancement et à la dilution potentielle.
-
Les liquidités d’entreprise peuvent financer un achat plus modeste, bien que Strategy doive préserver la liquidité pour ses opérations, ses intérêts et ses dividendes préférentiels.
-
« Bitcoin Drive Engaged » est un signal d’acquisition possible, sans preuve qu’un achat ait déjà eu lieu.
Que signifie « Bitcoin Drive Engaged » ?
« Bitcoin Drive Engaged » s’inscrit dans la logique de communication de Michael Saylor et Strategy, suggérant une nouvelle phase d’accumulation de Bitcoin. L’expression traduit la stratégie de Strategy qui privilégie la finance d’entreprise et les marchés de capitaux pour augmenter ses avoirs en BTC, plutôt que de s’appuyer uniquement sur le flux de trésorerie opérationnel.
Cependant, une publication sur les réseaux sociaux ne confirme pas l’exécution d’un ordre. Elle ne précise ni le montant de Bitcoin concerné, ni la période d’acquisition, ni le prix moyen payé, ni l’instrument de financement utilisé. La signification et les limites de ce signal sont détaillées dans ce que « Bitcoin Drive Engaged » signifie pour Strategy.
Ce type de teaser incite souvent les investisseurs à spéculer sur de futures opérations Bitcoin.
Les investisseurs doivent généralement attendre la publication d’un Form 8-K, d’un communiqué de résultats ou d’une mise à jour officielle des avoirs, qui intervient souvent le lundi après la clôture de la période de reporting. Par exemple, un dépôt peut préciser si Strategy n’a acheté aucun Bitcoin durant la semaine, tout en indiquant le nombre de BTC acquis, le coût total, le prix moyen d’achat, les avoirs actualisés et si l’achat a été financé par une offre à la cote.
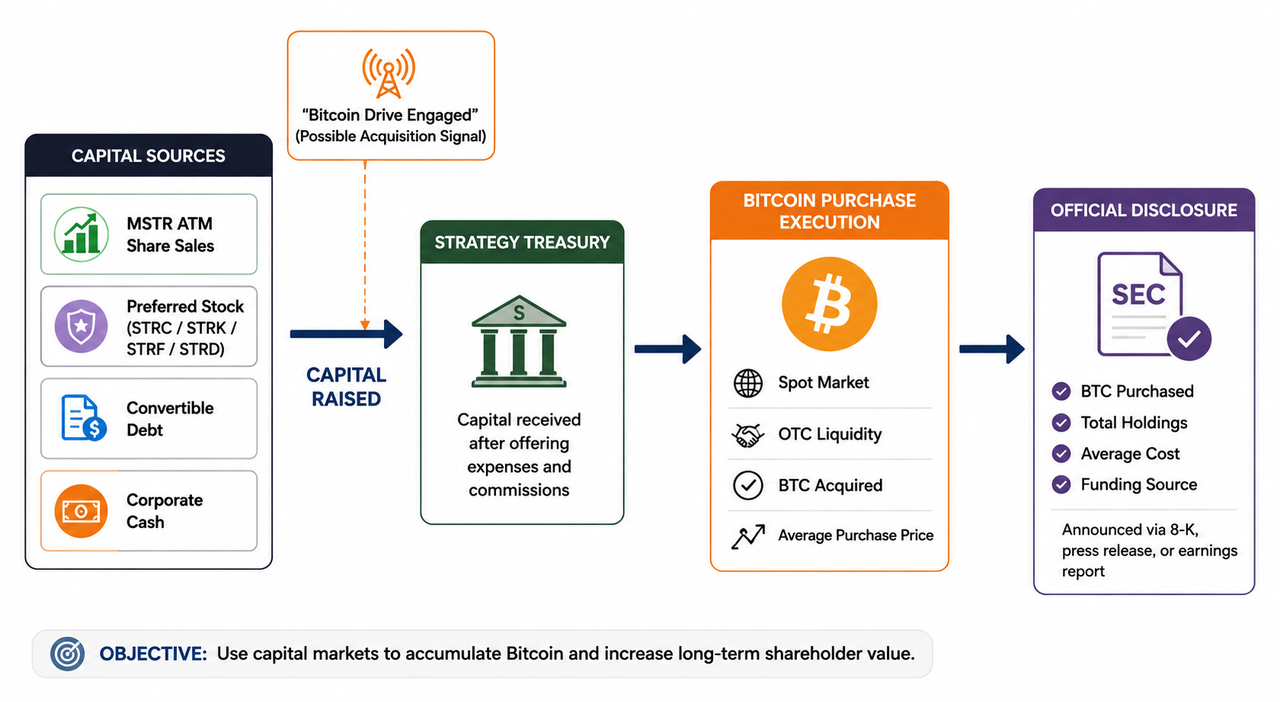
Strategy a mis en place une structure de capital permettant d’émettre des titres à destination des investisseurs et de réorienter le produit net vers Bitcoin. Le processus s’articule ainsi :
-
Strategy choisit un instrument de financement.
-
Les investisseurs acquièrent des actions MSTR, des actions préférentielles ou des titres de dette.
-
Strategy reçoit les liquidités après commissions et frais d’offre.
-
L’entreprise effectue des achats de Bitcoin via des canaux institutionnels.
-
Strategy annonce l’acquisition et actualise ses avoirs en BTC.
Cette structure permet à Strategy de lever des fonds au-delà de la trésorerie générée par ses activités logicielles, avec une réserve interne de 3,75 milliards. Strategy détient également une position importante en BTC, chaque achat supplémentaire dépendant des conditions de financement. Une gestion flexible des actifs peut fournir une liquidité secondaire entre deux levées de fonds. Cela relie la capacité d’acquisition de Bitcoin à la demande des investisseurs, à la valorisation des titres, à la liquidité du marché et au coût du capital.
Strategy a déclaré avoir levé 11,68 milliards USD au début de 2026 et détenir 818 334 BTC au 3 mai 2026, soit une part significative de l’offre maximale de bitcoin. Le même rapport indiquait que STRC avait levé 5,58 milliards USD, illustrant l’importance croissante des titres préférentiels dans le modèle de financement.
Vente d’actions ordinaires MSTR
Une offre à la cote (ATM) demeure l’une des voies de financement les plus flexibles pour Strategy. Ce programme permet à l’entreprise de vendre progressivement de nouvelles actions MSTR aux prix du marché, plutôt que de réaliser une offre à prix fixe unique.
Les dépôts auprès de la SEC précisent à plusieurs reprises que les achats de Bitcoin sont financés avec le produit des actions vendues via les programmes ATM. Un dépôt d’avril 2026 mentionnait une capacité supplémentaire de 21 milliards USD pour les offres MSTR, donc l’émission de nouvelles actions reste une option, même si Strategy dispose d’une réserve de 3,75 milliards USD.
L’émission d’actions ordinaires est particulièrement intéressante quand MSTR s’échange avec une prime par rapport à la valeur des actifs Bitcoin et opérationnels de Strategy. Une valorisation élevée permet de lever le capital en émettant moins d’actions.
Mais cela entraîne une dilution : chaque nouvelle action réduit la part de propriété des investisseurs existants, sauf si l’acquisition de Bitcoin génère suffisamment de valeur par action pour compenser cet effet. Les conséquences pour les détenteurs de capital dépendent du prix d’achat, du prix d’émission, de la performance du Bitcoin et de l’évolution du risque actionnaire MSTR lié à l’exposition Bitcoin de Strategy.
Émission d’actions préférentielles
Les actions préférentielles offrent à Strategy une autre voie pour lever des fonds sans dépendre des actions ordinaires MSTR. L’entreprise a créé plusieurs titres préférentiels, notamment STRC, STRK, STRF et STRD, avec des modalités différentes en matière de dividende, de séniorité, de volatilité et de conversion.
Ces instruments peuvent intéresser les investisseurs qui souhaitent une exposition à la structure de capital de Strategy, mais qui privilégient les titres à revenu plutôt que la volatilité des actions ordinaires MSTR. Strategy peut vendre ces actions préférentielles via des offres publiques ou des programmes ATM, et utiliser le produit pour des achats de Bitcoin ou des besoins généraux.
Le financement préférentiel peut réduire la dilution immédiate des actions ordinaires, mais crée des obligations de dividende. Si Strategy émet davantage d’actions préférentielles, elle doit générer ou conserver une liquidité dédiée pour assurer ces paiements ; Strategy a déjà vendu 3 588 BTC en juillet pour financer la distribution d’actions préférentielles. Les dépôts indiquent que l’entreprise prévoit d’émettre davantage d’actions préférentielles et de maintenir des obligations financières fixes dans sa stratégie Bitcoin.
Levée de dette convertible
Les obligations convertibles permettent à Strategy d’emprunter du capital tout en offrant aux investisseurs la possibilité de convertir leur dette en actions MSTR selon des conditions définies. Cette option peut rendre les obligations plus attractives que les obligations d’entreprise classiques et réduire le taux d’intérêt exigé.
Strategy peut ainsi allouer le produit à Bitcoin sans émettre immédiatement d’actions ordinaires. La conversion peut intervenir plus tard si MSTR atteint les conditions convenues, ce qui retarde la dilution.
La dette convertible introduit plusieurs risques : charges d’intérêts, échéances, conditions de refinancement et conversion potentielle en actions supplémentaires. Un prix MSTR plus faible, un marché du crédit plus tendu ou une demande réduite pour les titres liés au Bitcoin pourraient augmenter le coût des emprunts futurs.
Utilisation des liquidités d’entreprise et de la réserve USD
Strategy peut utiliser ses liquidités pour un achat de Bitcoin plus modeste, mais son solde de trésorerie soutient aussi ses opérations logicielles et une réserve en dollars destinée à honorer ses engagements. En décembre 2025, l’entreprise a constitué une réserve USD pour financer les dividendes des actions préférentielles et les intérêts sur la dette en cours.
Utiliser cette réserve pour Bitcoin évite une émission immédiate de titres. Strategy a récemment vendu 218,4 millions USD de Bitcoin pour reconstituer cette réserve. Mais cela peut réduire le coussin de liquidité de Strategy. La direction n’a pas l’intention de s’appuyer uniquement sur cette réserve pour une accumulation majeure de Bitcoin, et il est encore trop tôt pour écarter les voies de financement externes. La direction doit donc comparer le bénéfice attendu de l’acquisition de BTC avec la nécessité de préserver les liquidités pour la distribution des dividendes préférentiels, le service de la dette, les coûts opérationnels et les périodes de tension sur le marché.
Les liquidités d’entreprise sont donc plus susceptibles de compléter une levée de fonds en actions ou en actions préférentielles que de remplacer le financement par les marchés de capitaux pour un achat important.
Quelle méthode de financement est la plus probable ?
La vente d’actions ordinaires et d’actions préférentielles semble être la source de financement la plus plausible à court terme, même si Strategy et son président Michael Saylor n’ont pas confirmé la méthode pour tout achat impliqué par « Bitcoin Drive Engaged ».
Les dépôts récents auprès de la SEC montrent l’utilisation répétée du produit des ATM pour les acquisitions de Bitcoin. Au 2 août, Strategy détient 843 775 BTC valorisés à environ 53,25 milliards USD. Cette échelle de financement apparaît différente quand le prix moyen payé par bitcoin est de 75 653 USD. Les résultats de 2026 montrent une croissance rapide du financement préférentiel. La dette convertible reste disponible en principe, mais elle implique des exigences de remboursement et de refinancement que le capital ne comporte pas.
Le choix dépend de plusieurs variables :
| Facteur |
Implication financière |
| Valorisation MSTR élevée |
L’émission d’actions ordinaires peut devenir plus efficace |
| Demande pour STRC ou autres actions préférentielles |
L’émission préférentielle peut lever des fonds avec moins de dilution immédiate |
| Coûts d’emprunt élevés |
La dette convertible peut devenir moins attractive |
| Réserve de liquidité importante |
Les liquidités peuvent compléter un achat |
| Faible demande sur les marchés de capitaux |
La capacité d’acquisition de Strategy peut diminuer |
Par exemple, un trader qui évalue l’impact d’un nouvel achat de Strategy sur le Bitcoin peut comparer la publication avec le marché BTC/USDT en direct, le volume de trading, les conditions du carnet d’ordres et le timing de l’acquisition sur une plateforme comme Gate.com. Une annonce d’achat d’entreprise ne garantit pas la hausse du prix du Bitcoin.
Strategy pourrait-elle utiliser plusieurs sources de financement en même temps ?
Strategy peut combiner actions ordinaires, actions préférentielles et liquidités au sein d’une même période d’acquisition. Une approche mixte permet à l’entreprise d’éviter de dépendre excessivement d’un seul groupe d’investisseurs ou d’un instrument de financement.
Par exemple, le produit des ATM MSTR peut fournir la majeure partie du capital, la vente d’actions préférentielles ajouter un financement complémentaire, et les liquidités d’entreprise couvrir le solde ou les frais de transaction. Cette approche offre de la flexibilité, mais crée une structure de capital plus complexe avec plusieurs niveaux de droits pour les actionnaires, les dividendes et les créanciers.
Le modèle général ressemble au cycle de financement utilisé par les entreprises de trésorerie Bitcoin qui lèvent des fonds pour élargir leurs réserves crypto. L’échelle de Strategy et la diversité de ses titres rendent son approche plus avancée qu’une simple décision de détenir du Bitcoin au bilan.
Risques et limites
Chaque méthode de financement transfère le risque vers une partie différente de la structure de capital de Strategy. Au deuxième trimestre 2026, Strategy a déclaré une perte d’exploitation de 8,33 milliards USD. Pendant la période de reporting, sa perte non réalisée sur Bitcoin dépassait 10 milliards USD. Les ventes d’actions ordinaires créent de la dilution, les actions préférentielles des engagements de dividendes, la dette des obligations de remboursement, et les achats en liquidités réduisent la liquidité.
La concentration en Bitcoin expose également Strategy à une forte volatilité des prix. Les publications auprès de la SEC avertissent que concentrer les actifs d’entreprise sur Bitcoin réduit les avantages de diversification d’un portefeuille plus large.
Un achat important peut influencer le sentiment du marché sans provoquer une hausse immédiate ou durable du prix du Bitcoin. L’impact dépend de l’anticipation de l’achat, de son mode d’exécution, de la liquidité disponible, du positionnement sur les produits dérivés et de la demande globale des investisseurs. Ces variables déterminent comment les achats de Bitcoin de Strategy pourraient affecter le marché crypto.
Conclusion
Michael Saylor pourrait financer le prochain achat de Bitcoin de Strategy par la vente d’actions MSTR, l’émission d’actions préférentielles, la dette convertible, les liquidités d’entreprise ou une combinaison de ces canaux. L’activité récente de financement rend le capital ordinaire et préférentiel les voies les plus plausibles, mais cela reste une déduction fondée sur les preuves et non un plan de transaction confirmé.
« Bitcoin Drive Engaged » peut signaler l’activation du processus de capital et d’acquisition de Strategy. La confirmation décisive, selon les informations disponibles, viendra d’une déclaration officielle précisant le montant de Bitcoin acquis, le prix d’achat moyen et l’instrument de financement utilisé.
Ce contenu est fourni à titre éducatif uniquement et ne constitue pas un conseil financier ou d’investissement. Bitcoin, MSTR, les titres préférentiels et la dette d’entreprise comportent des risques de marché, de liquidité, de dilution, de crédit et de structure de capital.
FAQ
Michael Saylor doit-il vendre du Bitcoin avant d’en acheter davantage ?
Non. Strategy n’est pas un acteur passif et détient déjà 843 775 BTC valorisés à environ 53,25 milliards USD. Strategy a historiquement augmenté ses avoirs en Bitcoin en levant de nouveaux fonds plutôt qu’en vendant du BTC existant. Selon les conditions du marché, l’entreprise peut émettre des actions ordinaires, des actions préférentielles, de la dette convertible ou utiliser ses liquidités disponibles pour financer des achats supplémentaires tout en poursuivant sa stratégie Bitcoin à long terme.
Pourquoi Strategy n’utilise-t-elle pas simplement ses bénéfices opérationnels pour acheter du Bitcoin ?
L’activité logicielle de Strategy génère un flux de trésorerie, mais il reste relativement modeste par rapport à la taille de ses acquisitions de Bitcoin. Les achats importants ont généralement été financés via les marchés de capitaux, permettant à l’entreprise d’acquérir beaucoup plus de Bitcoin que les liquidités opérationnelles seules ne pourraient supporter, tout en préservant la liquidité pour les opérations commerciales.
Strategy pourrait-elle combiner plusieurs méthodes de financement pour un achat de Bitcoin ?
Oui. Strategy peut combiner plusieurs sources de financement au sein d’une même période d’acquisition. Par exemple, le produit d’une offre à la cote MSTR peut être complété par une émission d’actions préférentielles ou des liquidités existantes. Le mix de financement exact dépend des conditions du marché, de la demande des investisseurs et de la stratégie d’allocation de capital de l’entreprise.
Une publication « Bitcoin Drive Engaged » garantit-elle que Strategy a acheté du Bitcoin ?
Non. « Bitcoin Drive Engaged » doit être considéré comme un signal d’acquisition possible, et non une confirmation d’un achat effectué. Au moment de la publication, les posts de Saylor conduisent souvent les investisseurs à spéculer sur de futures transactions Bitcoin, mais la confirmation dépend toujours des déclarations de l’entreprise et des dépôts auprès de la SEC qui précisent le montant acheté, le prix moyen d’acquisition, la source de financement et les avoirs Bitcoin actualisés.
Un nouvel achat de Bitcoin par Strategy pourrait-il affecter le prix du marché du Bitcoin ?
Cela peut influencer le sentiment du marché, mais l’impact sur le prix n’est pas garanti. L’effet dépend de facteurs comme la taille de l’achat, le mode d’exécution, la liquidité globale du marché, les attentes des investisseurs et les conditions macroéconomiques générales. Les achats institutionnels importants peuvent déjà être anticipés par le marché avant une annonce officielle.