Deutsche Bank est l’une des principales banques commerciales allemandes à dimension mondiale, active dans la banque d’entreprise, la banque d’investissement, la banque privée et la gestion d’actifs. Le 16 septembre 2026, Deutsche Bank a annoncé son intention de lancer une solution de conservation d’actifs numériques avant la fin de l’année, afin de fournir des services de conservation de crypto-actifs à des clients institutionnels et d’entreprise en Europe. Le 16 octobre, la banque a également indiqué qu’elle prévoyait de lancer ses premiers services dans les semaines suivantes et de s’étendre aux principaux centres financiers d’Asie en 2027. L’activité doit encore finaliser les procédures réglementaires applicables et les préparatifs techniques.
Alors que le bitcoin, l’Ethereum, les stablecoins et la tokenisation d’actifs du monde réel (RWA) s’intègrent de plus en plus aux investissements institutionnels et à la gestion de trésorerie des entreprises, la conservation d’actifs numériques évolue au-delà de la simple sécurisation des clés privées pour devenir une infrastructure importante reliant la finance traditionnelle aux réseaux blockchain. Pour les banques, les fonds et les entreprises multinationales, la capacité à détenir des actifs numériques de manière sécurisée, à respecter les exigences d’approbation internes et à les intégrer aux systèmes financiers et de gestion des risques existants est souvent plus importante que le simple accès aux transactions on-chain.
L’entrée de Deutsche Bank sur le marché de la conservation de crypto-actifs indique non seulement que les grandes banques commerciales commencent à participer directement au développement d’infrastructures pour les actifs numériques, mais reflète également l’extension des services financiers institutionnels on-chain. Comprendre cette stratégie suppose d’examiner les différences entre la conservation institutionnelle et les wallets standards, la manière dont les banques gèrent les clés privées et la sécurité des actifs, le rôle du cadre réglementaire européen MiCA, ainsi que la façon dont la conservation de crypto-actifs peut connecter davantage les stablecoins, les dépôts tokenisés et les marchés RWA.
Points clés
-
Deutsche Bank prévoit de lancer des services de conservation d’actifs numériques en 2026, initialement destinés aux clients institutionnels et d’entreprise en Europe. La date de lancement précise dépendra des procédures réglementaires et de l’état de préparation technique.
-
Les actifs initialement pris en charge incluent le bitcoin, l’Ether et certains stablecoins. Les services se concentrent sur la conservation des clés privées, la ségrégation des actifs, les approbations de transferts et la gestion de la sécurité de niveau institutionnel, plutôt que sur la fourniture directe de services de trading de cryptomonnaies aux utilisateurs particuliers.
-
L’entrée des banques sur le marché de la conservation de crypto-actifs reflète une demande institutionnelle croissante pour des infrastructures d’actifs numériques conformes, tandis que les institutions financières traditionnelles cherchent également à intégrer les services blockchain à leurs activités existantes.
-
Deutsche Bank prévoit de s’étendre progressivement aux services liés aux stablecoins, aux dépôts tokenisés et à la prise en charge de l’émission de titres numériques, en positionnant la conservation comme une infrastructure reliant les paiements, la gestion de trésorerie et les RWA.
-
La conservation bancaire ne signifie pas que les actifs sont sans risque. La gestion des clés privées, les smart contracts, les défaillances opérationnelles, le crédit de contrepartie et les évolutions réglementaires restent des facteurs essentiels que les institutions doivent évaluer.
Pourquoi Deutsche Bank entre-t-elle sur le marché de la conservation de crypto-actifs en 2026 ?
L’entrée de Deutsche Bank sur le marché de la conservation de crypto-actifs ne constitue pas un virage soudain vers les services de cryptomonnaies, mais le résultat du développement progressif de sa stratégie relative aux actifs numériques.
Dès 2023, Deutsche Bank s’est associée à Taurus, un fournisseur suisse d’infrastructures pour actifs numériques, afin d’explorer les services de conservation et de tokenisation de crypto-actifs. En 2025, de nouveaux rapports de marché ont révélé les projets de la banque de lancer des services de conservation de crypto-actifs en 2026, l’activité technologique de Bitpanda étant également, selon certaines informations, impliquée dans le développement.
En 2026, le projet a commencé à se rapprocher d’un déploiement concret. En septembre, Deutsche Bank a officiellement annoncé sa solution de conservation d’actifs numériques. En octobre, sa direction a précisé son objectif de lancement à court terme pour le marché allemand ainsi que ses projets d’expansion en Asie.
Cette chronologie montre que Deutsche Bank déplace son attention de l’exploration technologique vers des services commerciaux destinés aux clients institutionnels.
Le principal moteur de cette évolution est la demande institutionnelle croissante pour les actifs numériques. Un nombre accru de gestionnaires d’actifs, d’entreprises et d’intermédiaires financiers s’exposent au bitcoin, à l’Ether, aux stablecoins et aux titres tokenisés, mais ils peuvent ne pas disposer des capacités nécessaires pour gérer eux-mêmes les clés privées, déployer une infrastructure de wallets et maintenir des systèmes de sécurité on-chain.
Dans le même temps, la conservation d’actifs numériques correspond étroitement aux capacités existantes des banques traditionnelles. Les banques fournissent depuis longtemps des services de conservation de titres, de règlement d’actifs, de gestion de comptes et de contrôle des risques. La conservation d’actifs numériques peut ajouter la prise en charge des actifs blockchain à ces activités établies.
Pour Deutsche Bank, l’entrée sur ce marché pourrait générer de nouveaux revenus issus de la conservation et des services associés, tout en contribuant à préserver les relations commerciales à long terme avec les clients institutionnels.
La banque a également intégré les services d’actifs numériques à sa stratégie de croissance dans la banque d’entreprise, avec l’intention d’élargir son offre grâce à une infrastructure financière numérique. La conservation de crypto-actifs n’est donc pas un nouveau produit isolé, mais une extension de ses services financiers aux entreprises vers les actifs numériques.
Qu’est-ce que la conservation de crypto-actifs et pourquoi les institutions ne peuvent-elles pas s’appuyer uniquement sur des wallets standards ?
La conservation de crypto-actifs désigne les services professionnels consistant à sécuriser et gérer les clés privées, les autorisations des wallets et les processus d’exécution des transactions liés aux actifs numériques, afin d’aider les clients à détenir et transférer leurs actifs de manière sécurisée.
Sur les réseaux blockchain, les actifs sont généralement enregistrés à des adresses on-chain, tandis que les clés privées autorisent les transactions correspondantes. Les utilisateurs individuels peuvent gérer leurs propres clés privées au moyen de wallets matériels ou logiciels, mais cette approche ne répond souvent pas aux exigences complexes de gestion interne des grandes institutions financières.
Par exemple, une société de gestion d’actifs peut devoir gérer simultanément plusieurs portefeuilles et attribuer les demandes de transaction, les examens des risques et les approbations finales à différents départements. Si un seul employé contrôle le wallet gérant l’ensemble des actifs, cela peut créer une concentration des pouvoirs et un risque opérationnel.
Le rôle central des services de conservation institutionnelle consiste à intégrer la gestion des clés privées, l’autorisation des transactions, les registres d’actifs et les approbations internes dans un cadre de contrôle unifié.
| Critère de comparaison |
Wallet personnel en auto-conservation |
Conservation institutionnelle d’actifs numériques |
| Gestion des clés privées |
L’utilisateur en est responsable |
Gérée par le dépositaire et les systèmes de sécurité associés |
| Approbation des transactions |
Généralement autorisée par le détenteur du wallet |
Prend en charge plusieurs approbateurs et des autorisations hiérarchisées |
| Gestion des actifs |
Principalement destinée aux comptes individuels |
Prend en charge la gestion d’entreprises, de fonds et de multiples comptes |
| Mécanismes de sécurité |
Wallets matériels, phrases mnémoniques et outils similaires |
HSM, stockage à chaud et à froid, contrôles d’accès et audits |
| Gestion de la conformité |
L’utilisateur est responsable de ses obligations pertinentes |
Peut intégrer la vérification d’identité, la surveillance des transactions et les processus de conformité |
| Principaux risques |
Perte de clés privées, phishing et sécurité des appareils |
Risque lié au dépositaire, défaillances des systèmes et risques de gestion opérationnelle |
L’avantage de la conservation institutionnelle n’est pas qu’elle élimine le risque lié aux clés privées, mais qu’elle réduit la probabilité d’un point de défaillance unique grâce à la technologie, aux processus et à la séparation des fonctions.
Cependant, le recours à un dépositaire professionnel implique également que les clients doivent évaluer les capacités opérationnelles du prestataire, les dispositifs de ségrégation des actifs, l’architecture technique et les responsabilités juridiques. Les services de conservation ne garantissent pas eux-mêmes la valeur de marché des actifs numériques.
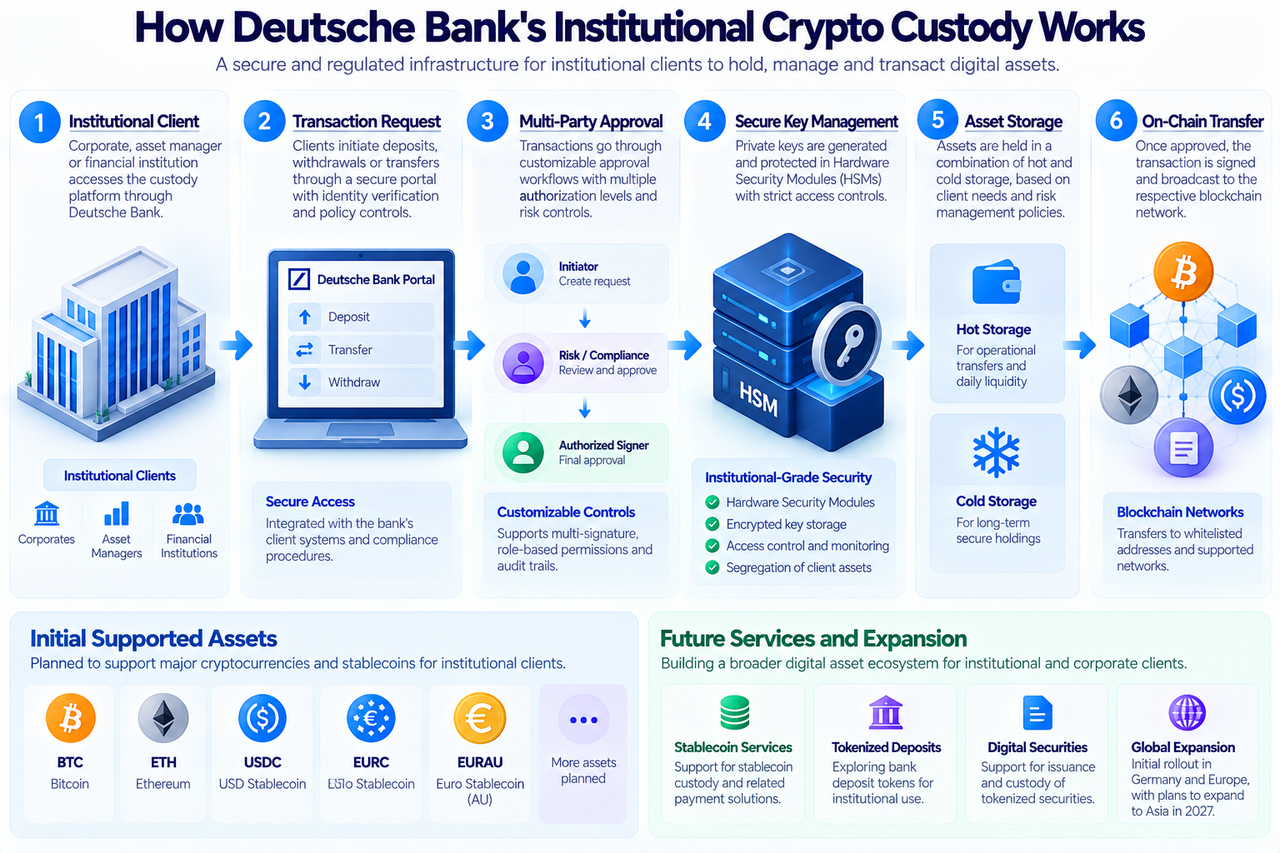
La solution de conservation de Deutsche Bank utilise une architecture de sécurité de niveau institutionnel combinant la protection des clés privées, la gestion des wallets et les approbations de transactions.
Les modules matériels de sécurité (HSM) en constituent un élément important. Un HSM est un appareil sécurisé spécifiquement conçu pour générer, stocker et utiliser des clés cryptographiques. Il peut limiter les opérations critiques sur les clés à un environnement protégé, réduisant ainsi le risque d’exposition des clés privées dans des systèmes informatiques à usage général.
Deutsche Bank prévoit également de proposer des options de stockage à chaud et à froid. Le stockage à chaud conserve généralement une certaine connectivité réseau afin de faciliter les transferts courants, tandis que le stockage à froid privilégie l’isolement et la conservation sécurisée à long terme, ce qui le rend adapté aux actifs négociés moins fréquemment.
Les institutions doivent combiner ces approches selon l’utilisation des actifs et la fréquence des transferts de fonds, plutôt que de se limiter à choisir l’une ou l’autre.
Pour les approbations de transactions, Deutsche Bank prend en charge des flux d’autorisation de transferts personnalisables pour les clients, incluant l’authentification multifacteur et des approbations à plusieurs niveaux. Les institutions peuvent attribuer différentes autorisations à différents membres du personnel selon leurs exigences de gestion, afin d’empêcher qu’un seul opérateur contrôle seul des transferts d’actifs importants.
La plateforme met également l’accent sur la ségrégation des actifs des clients et permet un accès via la plateforme financière d’entreprise Autobahn de Deutsche Bank, ce qui permet aux clients institutionnels de gérer les actifs numériques dans un environnement bancaire familier.
Les actifs dont la prise en charge est prévue lors du lancement initial incluent le bitcoin (BTC), l’Ether (ETH), l’USDC, l’EURC et l’EURAU. Leur disponibilité effective dépendra toujours du lancement du produit, de l’éligibilité des clients et des exigences réglementaires applicables.
Il est important de noter que les HSM, le stockage à froid et les approbations multiples sont des mesures de contrôle des risques. Ils ne peuvent pas éliminer entièrement les vulnérabilités des systèmes, les erreurs opérationnelles internes ou les attaques externes. Les institutions doivent toujours évaluer les capacités de reprise après sinistre, d’audit et de répartition des responsabilités du prestataire.
Quel rôle jouent les partenariats de Deutsche Bank avec Bitpanda et Taurus ?
Bien que les grandes banques commerciales disposent de solides capacités en matière de gestion de comptes et de conformité, l’infrastructure blockchain implique des technologies spécialisées telles que la gestion des clés privées, l’exécution des transactions on-chain, la prise en charge de multiples réseaux et l’émission d’actifs numériques.
Les banques traditionnelles entrant sur le marché de la conservation de crypto-actifs choisissent donc souvent de collaborer avec des fournisseurs établis de technologies pour actifs numériques, plutôt que de développer elles-mêmes tous les systèmes sous-jacents.
Taurus est un fournisseur suisse d’infrastructures pour actifs numériques, dont les activités comprennent la conservation d’actifs numériques, l’émission d’actifs tokenisés et les technologies financières associées. Deutsche Bank s’est associée à Taurus en 2023 et a également participé à son financement.
Bitpanda fournit une infrastructure d’actifs numériques aux institutions financières par l’intermédiaire de son activité technologique associée. Des rapports de marché publiés en 2025 ont identifié Bitpanda et Taurus comme des partenaires technologiques impliqués dans le projet de conservation de Deutsche Bank.
Ce modèle de partenariat permet aux banques de combiner leurs relations clients, leurs processus de conformité et leurs capacités de gestion des risques avec l’infrastructure blockchain de sociétés technologiques spécialisées.
Cependant, l’externalisation de la technologie ne signifie pas qu’une banque peut transférer tous les risques à ses partenaires. Les clients institutionnels ont toujours besoin de savoir clairement qui est responsable de la gestion des clés privées, de l’exploitation des systèmes, du traitement des transactions anormales et de la récupération des actifs.
Deutsche Bank a précédemment indiqué que des fournisseurs externes de technologies et d’infrastructures fourniraient certains composants techniques spécifiques de sa plateforme de conservation. La répartition effective des responsabilités devra être définie par les accords de service formels et les modalités opérationnelles après le lancement.
Pourquoi le cadre réglementaire MiCA est-il important pour les services européens de conservation de crypto-actifs des banques ?
MiCA (règlement sur les marchés de crypto-actifs) est le cadre réglementaire de l’Union européenne pour les marchés de crypto-actifs. Il couvre certaines activités d’émission de crypto-actifs, les prestataires de services et les activités commerciales associées.
Avant l’entrée en vigueur de MiCA, les cadres réglementaires des services d’actifs numériques variaient selon les pays européens. Pour les institutions financières envisageant des activités transfrontalières, ces différences pouvaient accroître les coûts de conformité et l’incertitude commerciale.
MiCA établit des règles plus cohérentes pour les services sur crypto-actifs remplissant les conditions applicables, notamment en matière de protection des actifs des clients, de gouvernance organisationnelle, de communication d’informations et d’obligations des prestataires de services.
Pour Deutsche Bank, le cadre réglementaire importe non seulement pour obtenir les autorisations nécessaires à l’exploitation, mais aussi pour intégrer la conservation d’actifs numériques aux systèmes existants de conformité et de contrôle des risques de la banque.
Par exemple, les clients institutionnels doivent généralement confirmer si les actifs conservés sont séparés des actifs propres du prestataire, comment les défaillances opérationnelles sont traitées et si les transferts transfrontaliers respectent les exigences réglementaires pertinentes.
Un cadre réglementaire clair contribue à établir des processus plus standardisés pour traiter ces questions.
Cependant, MiCA ne signifie pas que tous les actifs numériques ou tous les services sont soumis exactement à la même réglementation. Les titres tokenisés peuvent relever d’autres réglementations des marchés financiers, et les banques doivent également respecter les exigences prudentielles et de lutte contre le blanchiment d’argent applicables.
L’activité de conservation de Deutsche Bank doit donc encore finaliser les procédures réglementaires pertinentes. Au 21 octobre 2026, la banque avait annoncé un projet de lancement à court terme, qui ne doit pas être présenté comme un service déjà entièrement disponible.
Pourquoi Deutsche Bank prévoit-elle d’étendre la conservation aux stablecoins et aux dépôts tokenisés ?
La conservation de crypto-actifs répond à la question de savoir comment les institutions peuvent détenir des actifs numériques en toute sécurité. Pour les banques commerciales, toutefois, la valeur potentielle des services liés aux actifs numériques va au-delà de la conservation du bitcoin et de l’Ether.
Les stablecoins et les dépôts tokenisés peuvent renforcer les liens entre les paiements des entreprises, la gestion de trésorerie et le règlement des actifs financiers.
Les stablecoins sont généralement émis par des émetteurs spécialisés et garantis par des liquidités, des obligations d’État à court terme ou d’autres actifs de réserve éligibles. Ils sont déjà largement utilisés pour les paiements on-chain, le trading de crypto-actifs et les transferts de fonds.
Les dépôts tokenisés sont des représentations numériques de dépôts bancaires commerciaux et conservent généralement la créance de dépôt envers la banque émettrice. Leur base de valeur, leurs autorisations d’accès et leurs modalités de remboursement diffèrent de ceux des stablecoins classiques.
| Critère de comparaison |
Stablecoins |
Dépôts bancaires tokenisés |
| Émetteur |
Émetteur de stablecoins |
Banque commerciale |
| Garantie de valeur |
Actifs de réserve gérés par l’émetteur |
Passifs de dépôts bancaires et système bancaire associé |
| Principaux usages |
Trading on-chain, paiements et transferts de fonds |
Paiements d’entreprise, règlement institutionnel et gestion de trésorerie |
| Accès |
Généralement accessible à une base d’utilisateurs plus large |
Généralement soumis à des restrictions d’éligibilité des clients de la banque |
| Risques principaux |
Risques liés aux réserves, au remboursement et à l’émetteur |
Risques liés au crédit bancaire, aux opérations et aux dispositifs juridiques |
Au-delà de ses services initiaux de conservation, Deutsche Bank prévoit de développer progressivement des services de conversion de fonds liés aux stablecoins, des dépôts tokenisés et la prise en charge de l’émission de titres numériques.
Pour les clients d’entreprise, ces services offrent un certain degré de continuité entre les activités. Par exemple, une entreprise pourrait d’abord détenir des actifs numériques via la plateforme de conservation de la banque, puis utiliser des stablecoins pour effectuer des paiements selon les dispositions applicables ou participer à un règlement institutionnel au moyen de dépôts tokenisés.
Cependant, ces activités restent en phase de planification ou de développement progressif. Les services prévus de dépôts tokenisés et d’émission de titres numériques ne doivent pas être considérés comme déjà officiellement lancés.
La tokenisation d’actifs du monde réel (RWA) désigne la représentation et la gestion d’obligations, de parts de fonds, de droits liés à des actions et d’autres actifs traditionnels au moyen de la technologie blockchain.
Pour les marchés financiers institutionnels, la tokenisation d’actifs nécessite davantage que le déploiement de smart contracts. Elle exige également de traiter la conservation des actifs, la gestion de l’identité des investisseurs, le règlement des transactions et la vérification des droits juridiques.
La conservation d’actifs numériques peut fournir un soutien fondamental à ces fonctions.
Par exemple, après qu’un gestionnaire d’actifs a émis une obligation tokenisée, les investisseurs ont besoin d’un moyen de détenir les tokens qui réponde à leurs exigences de gestion interne. Les dépositaires peuvent fournir des services de gestion de wallets, d’approbation de transferts et de tenue de registres d’actifs, aidant ainsi les investisseurs traditionnels à accéder aux marchés de titres on-chain.
Dans des cas d’utilisation plus avancés, les titres numériques peuvent également être combinés avec des stablecoins ou des dépôts tokenisés afin de coordonner plus étroitement la livraison des actifs et le paiement.
Ce mécanisme est couramment appelé livraison contre paiement (DvP). Il utilise des modalités de transaction visant à réduire le risque qu’une partie livre les actifs alors que l’autre n’effectue pas le paiement.
Toutefois, la capacité technique à exécuter simultanément les transferts d’actifs et de fonds ne garantit pas automatiquement le caractère définitif du règlement sur le plan juridique. Ces produits doivent toujours respecter les réglementations sur les titres, les règles de conservation et les accords avec les contreparties.
L’entrée de Deutsche Bank dans la conservation d’actifs numériques lui donne l’occasion d’étendre ses services de conservation traditionnelle de titres vers les services relatifs aux actifs financiers tokenisés. L’ampleur effective de cette activité dépendra toutefois toujours de la demande du marché et des lancements de produits ultérieurs.
Quels risques et défis Deutsche Bank doit-elle relever en entrant sur le marché de la conservation de crypto-actifs ?
La participation des banques à la conservation d’actifs numériques peut rendre ces services plus accessibles aux clients institutionnels, mais cela ne signifie pas que le marché des actifs numériques a éliminé ses principaux risques.
Le premier concerne les risques liés aux clés privées et à la cybersécurité. Même avec des HSM, le stockage à chaud et à froid ainsi que des approbations multiples, les plateformes de conservation peuvent toujours être confrontées à des cyberattaques, à des vulnérabilités logicielles et à des erreurs opérationnelles internes.
Le deuxième concerne les risques technologiques liés aux tiers. Lorsque les banques s’appuient sur des fournisseurs d’infrastructure externes, elles doivent s’assurer que ces prestataires disposent de capacités opérationnelles stables et mettre en place des mécanismes clairs d’audit de sécurité et de réponse aux défaillances.
Le troisième concerne les risques juridiques et réglementaires. Différents actifs numériques peuvent relever de cadres juridiques distincts. En particulier, les règles relatives à l’émission, à la conservation et au transfert des stablecoins, des crypto-actifs et des titres tokenisés ne sont pas entièrement identiques.
Le quatrième est le risque lié à la demande du marché. Bien que l’intérêt institutionnel pour les actifs numériques augmente, toutes les entreprises n’ont pas besoin de détenir directement des cryptomonnaies. La capacité de la conservation à générer des revenus durables dépend toujours du nombre de clients, des encours d’actifs et de l’activité réelle des transactions.
Enfin, il existe un risque opérationnel transfrontalier. Deutsche Bank prévoit de s’étendre en Asie après le lancement de ses services en Allemagne, mais les exigences réglementaires, l’éligibilité des clients et l’infrastructure de marché varient selon les juridictions. La reproduction de l’activité peut nécessiter des investissements supplémentaires en conformité et en technologie.
L’évaluation de la maturité de l’activité de conservation d’actifs numériques d’une banque exige donc plus que de compter les tokens pris en charge. Elle implique également d’examiner son historique en matière de sécurité, l’adoption réelle par les clients, les actifs sous conservation et la stabilité des services associés.
Que signifie l’entrée de Deutsche Bank dans la conservation de crypto-actifs pour le bitcoin, l’Ethereum et le secteur ?
L’entrée de Deutsche Bank dans la conservation de crypto-actifs reflète principalement les efforts des institutions financières traditionnelles pour développer les capacités nécessaires afin de servir directement les clients détenant des actifs numériques.
Pour le bitcoin et l’Ethereum, un nombre plus élevé de services de conservation de niveau institutionnel peut réduire certains obstacles opérationnels auxquels les investisseurs traditionnels sont confrontés lorsqu’ils s’exposent à ces actifs. Les institutions peuvent obtenir un soutien en matière d’infrastructure auprès de prestataires de services financiers connus, sans avoir à construire entièrement elles-mêmes les systèmes de gestion des wallets et des clés privées.
Toutefois, le lancement de services de conservation ne signifie pas que la banque achètera directement de grandes quantités de BTC ou d’ETH, ni que les capitaux institutionnels afflueront nécessairement vers le marché des crypto-actifs.
Les implications pourraient être plus larges pour les stablecoins et les RWA. Les banques peuvent connecter la conservation d’actifs numériques, les transferts de fonds, les dépôts tokenisés et les services de titres numériques afin de fournir une infrastructure plus complète aux institutions participant aux activités financières on-chain.
Dans le même temps, la concurrence entre les banques traditionnelles et les dépositaires natifs de l’écosystème crypto pourrait s’intensifier. Les banques disposent de relations établies avec les clients et d’une expérience en matière de conformité, tandis que les entreprises natives de la crypto ont accumulé une expertise dans la technologie on-chain, l’itération de produits et la prise en charge de multiples réseaux.
Ces deux types d’institutions pourraient à la fois se concurrencer et collaborer à l’avenir.
Du point de vue du secteur, l’évolution stratégique de Deutsche Bank indique que les services d’actifs numériques évoluent progressivement d’activités indépendantes du marché crypto vers une forme d’infrastructure financière que les institutions financières traditionnelles peuvent intégrer.
Conclusion
Deutsche Bank prévoit de lancer des services institutionnels de conservation d’actifs numériques en 2026, prenant initialement en charge le bitcoin, l’Ether et certains stablecoins, avec l’intention de s’étendre progressivement aux services de paiement associés, aux dépôts tokenisés et aux titres numériques.
La logique centrale de cette stratégie repose sur la demande institutionnelle croissante pour une infrastructure d’actifs numériques conforme, ainsi que sur le souhait des banques traditionnelles d’intégrer les actifs numériques à leurs systèmes existants de gestion de comptes, de règlement des fonds et de contrôle des risques.
Par rapport aux wallets crypto standards, la conservation bancaire met davantage l’accent sur la sécurité des clés privées, les approbateurs multiples, la ségrégation des actifs, la gestion de la conformité et les processus opérationnels de niveau institutionnel. Ces capacités peuvent réduire la complexité liée à la mise en place par les institutions de leur propre infrastructure d’actifs numériques, mais elles ne peuvent pas éliminer entièrement les risques techniques, opérationnels et de crédit.
À long terme, l’importance de la conservation d’actifs numériques pourrait aller au-delà de la simple sécurisation des cryptomonnaies. À mesure que les marchés des stablecoins, des dépôts tokenisés et des RWA se développent, les services de conservation pourraient devenir un lien important entre les banques traditionnelles et la finance on-chain.
L’entrée de Deutsche Bank dans la conservation de crypto-actifs ne signifie pas que les cryptomonnaies remplacent la banque traditionnelle. Elle indique plutôt que les banques commencent à intégrer les actifs blockchain à leurs propres services financiers. Les principaux éléments à suivre comprennent l’avancement de son lancement officiel, l’adoption par les clients institutionnels et la capacité des services liés aux stablecoins et aux actifs tokenisés à atteindre une échelle commerciale significative.
FAQ
Pourquoi Deutsche Bank entre-t-elle sur le marché de la conservation de crypto-actifs ?
Les principales raisons incluent la demande institutionnelle croissante pour les actifs numériques, le développement progressif du cadre réglementaire européen et la volonté de la banque de combiner la conservation d’actifs numériques avec ses services existants de finance d’entreprise, de gestion de trésorerie et de titres.
Le service de conservation de crypto-actifs de Deutsche Bank a-t-il été lancé ?
Au 21 octobre 2026, Deutsche Bank prévoyait de lancer ses premiers services dans les semaines suivantes, mais le lancement officiel dépendait toujours des procédures réglementaires applicables et de l’état de préparation technique.
Quels crypto-actifs Deutsche Bank prendra-t-elle initialement en charge ?
Le périmètre annoncé comprend le bitcoin, l’Ether et certains stablecoins tels que l’USDC, l’EURC et l’EURAU. La disponibilité effective des actifs et le périmètre des services dépendront des modalités du lancement officiel.
La conservation bancaire se concentre généralement davantage sur la gestion des comptes institutionnels, les exigences de conformité, la ségrégation des actifs et les approbations internes. La conservation par une plateforme d’échange est souvent intégrée à l’exécution des transactions, à la liquidité et aux services de comptes utilisateurs. Le niveau de sécurité réel dépend toujours des dispositifs opérationnels et juridiques de chaque prestataire.
L’utilisation de la conservation bancaire signifie-t-elle que les crypto-actifs sont entièrement sécurisés ?
Non. La conservation bancaire peut réduire certains risques grâce à une infrastructure de sécurité professionnelle et à des processus de gestion, mais des risques liés aux clés privées, aux systèmes, aux opérations, au marché et au droit peuvent subsister.
Deutsche Bank émettra-t-elle son propre stablecoin ?
Deutsche Bank prévoit d’étendre ses services liés aux stablecoins et ses activités de dépôts tokenisés, mais cela ne signifie pas qu’elle a confirmé son intention d’émettre son propre stablecoin accessible au public. Les structures de produits spécifiques et les modalités de lancement nécessitent encore des confirmations supplémentaires.
L’entrée de Deutsche Bank dans la conservation de crypto-actifs fera-t-elle monter les prix du BTC et de l’ETH ?
Pas nécessairement. Les services de conservation institutionnelle peuvent améliorer l’infrastructure du marché, mais les prix du BTC et de l’ETH dépendent toujours de facteurs tels que les conditions macroéconomiques, l’offre et la demande du marché, les flux de capitaux et les anticipations des investisseurs.
Quel est le lien entre la conservation de crypto-actifs et les RWA ?
Les produits RWA nécessitent une infrastructure sécurisée pour détenir, transférer et régler les tokens. La conservation institutionnelle peut aider les institutions financières traditionnelles à gérer les titres tokenisés et d’autres actifs on-chain, ce qui en fait un élément important du développement du marché des RWA.