Le 4 novembre 2026, Circle a publié ses résultats financiers du troisième trimestre, faisant état d’un chiffre d’affaires total et de revenus de réserve de 865 millions de dollars, en hausse de 17 % sur un an, ainsi que d’un résultat net des activités poursuivies de 226 millions de dollars, en hausse de 5 %. Cependant, les revenus issus des réserves d’USDC, sa principale source de revenus, ont reculé d’environ 8 % sur un an, tandis qu’environ 182 millions de dollars de revenus trimestriels provenaient de la prévente du token ARC. Parallèlement, le volume des transactions USDC on-chain a augmenté de 49 %, et la blockchain publique Arc a officiellement lancé son mainnet en septembre. La coexistence d’une croissance financière, de pressions sur les revenus de réserve et d’une expansion vers de nouvelles activités rend le cadre de valorisation de Circle plus complexe.
Pour les investisseurs, la question essentielle n’est pas de savoir si Circle bénéficiera de la croissance du secteur des stablecoins, mais quelle part de cette croissance pourra finalement être transformée en bénéfices durables. Cet article analyse la formation des revenus de réserve d’USDC, l’incidence des variations de taux d’intérêt sur la rentabilité, la durabilité des revenus du token ARC, ainsi que la capacité d’Arc et du réseau de paiement à créer de nouvelles sources de revenus pour Circle sur la base de ses résultats du troisième trimestre. Il présente également des cadres de valorisation applicables à l’action CRCL.
Points clés
-
Le chiffre d’affaires total et les revenus de réserve de Circle au troisième trimestre 2026 se sont élevés à 865 millions de dollars, en hausse de 17 % sur un an, tandis que les revenus de réserve d’USDC ont diminué d’environ 8 % sur un an.
-
La prévente du token ARC a contribué à hauteur d’environ 182 millions de dollars de revenus. Cet élément doit être identifié séparément lors de l’évaluation de la rentabilité durable.
-
L’offre moyenne d’USDC en circulation a progressé de 8 % sur un an, mais le rendement des actifs de réserve a diminué de 61 points de base, ce qui a pesé sur les revenus de réserve.
-
La croissance du volume des transactions USDC on-chain ne se traduit pas nécessairement par une croissance proportionnelle des revenus. Les encours en circulation et les rendements des réserves ont une incidence plus directe sur les revenus de réserve.
-
Le mainnet d’Arc est en ligne, mais l’activité du réseau, les revenus du token et le bénéfice opérationnel durable restent des indicateurs distincts.
-
La valorisation de CRCL doit prendre en compte l’activité de revenus de réserve, la croissance de l’infrastructure de paiement, les anticipations des marchés de capitaux concernant les taux d’intérêt et le risque de dilution des actions.
-
Les ratios cours/bénéfices (P/E), cours/chiffre d’affaires (P/S) et l’analyse par scénarios peuvent se compléter, mais les revenus ponctuels issus de tokens ne doivent pas être directement considérés comme la base de bénéfices à long terme.
Comment Circle a-t-elle performé au troisième trimestre 2026 ?
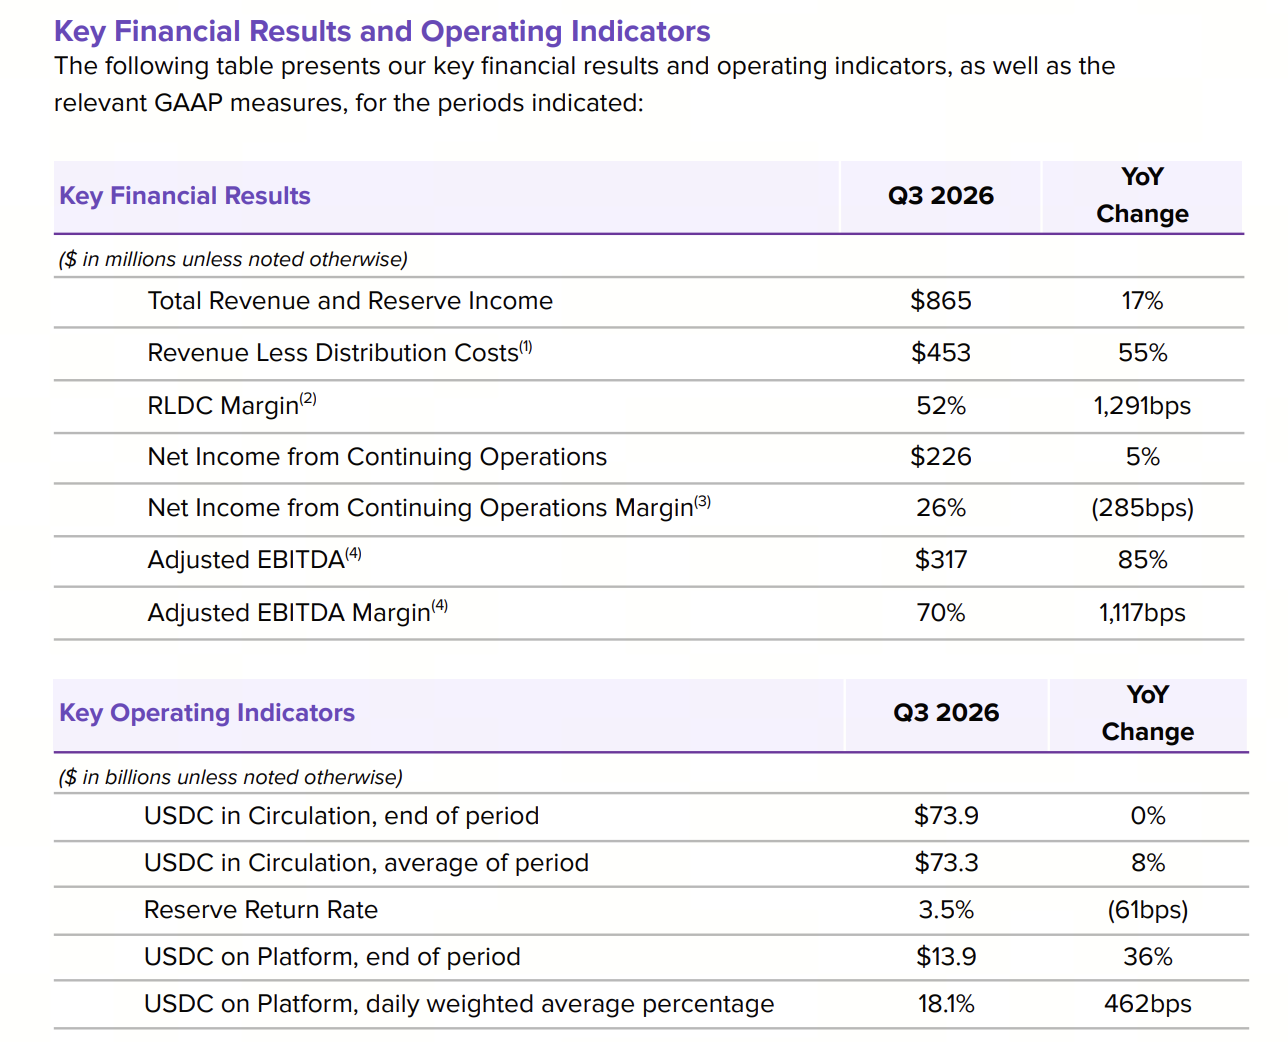
Les résultats financiers du troisième trimestre de Circle ont montré une combinaison de croissance des revenus et de baisse des revenus de réserve fondamentaux. Le chiffre d’affaires total et les revenus de réserve ont atteint 865 millions de dollars, en hausse d’environ 17 % sur un an. Le résultat net des activités poursuivies a atteint 226 millions de dollars, en hausse d’environ 5 % sur un an. L’EBITDA ajusté s’est établi à 317 millions de dollars, en hausse d’environ 85 % sur un an.
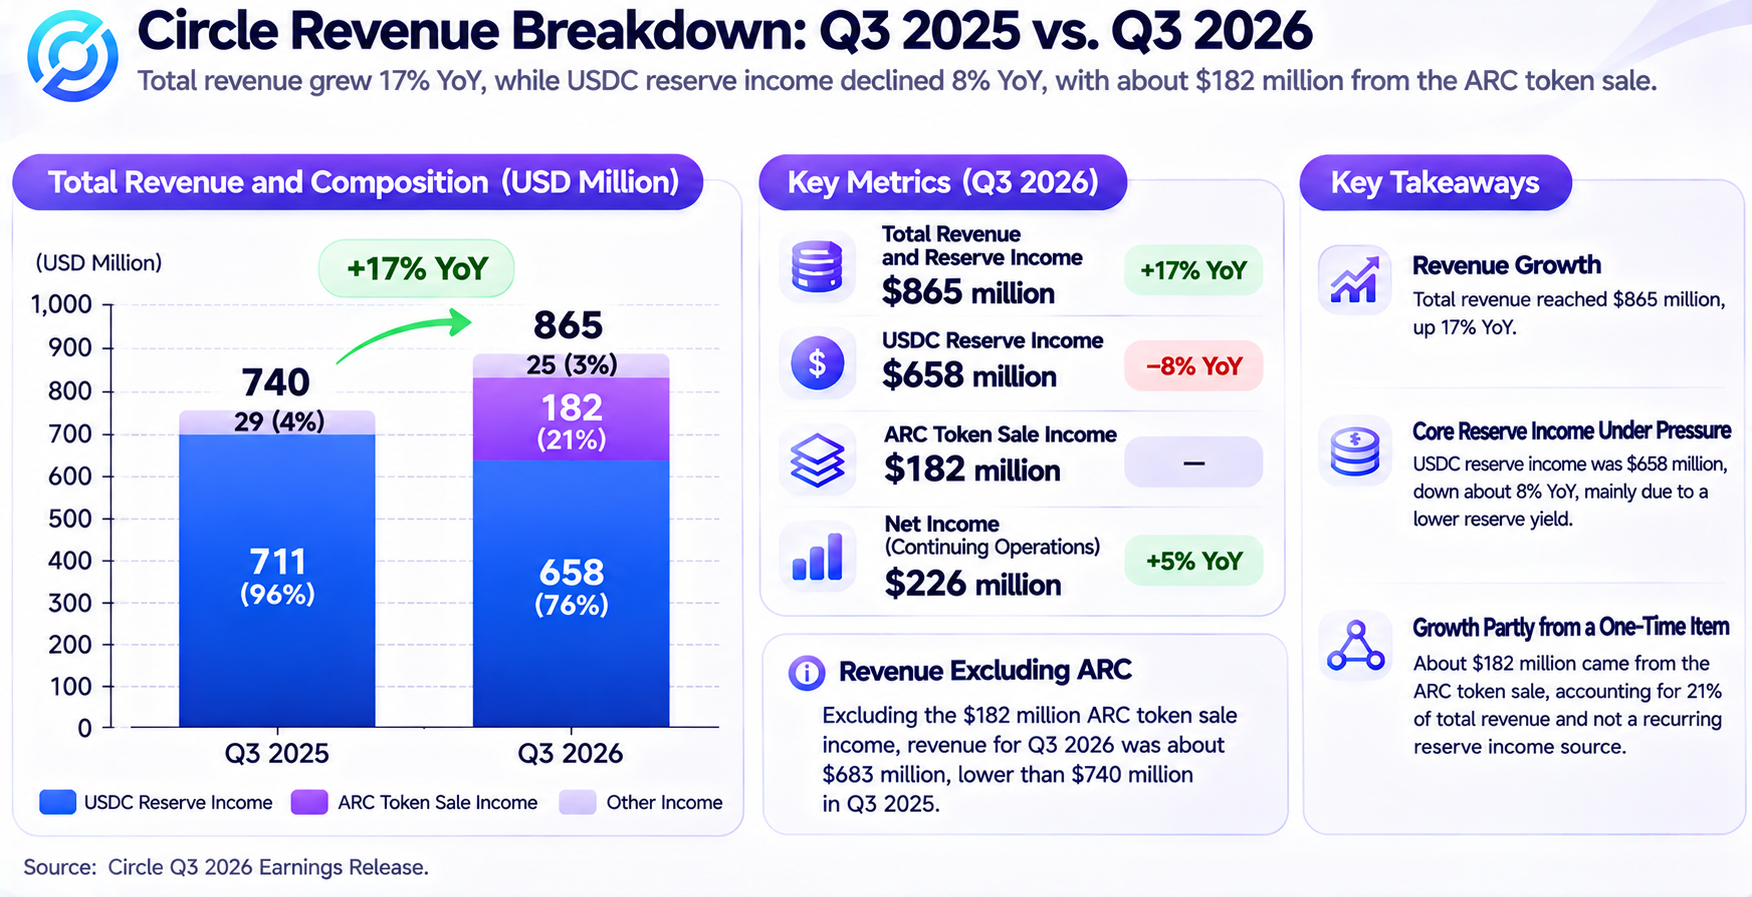
En apparence, Circle a maintenu une solide rentabilité. Toutefois, la composition de ses revenus mérite une analyse plus approfondie. Les autres revenus ont atteint environ 207 millions de dollars sur le trimestre, dont environ 182 millions de dollars provenaient de revenus reconnus liés à la prévente du token ARC. Hors cet élément, le chiffre d’affaires total et les revenus de réserve auraient atteint environ 683 millions de dollars, contre environ 740 millions de dollars à la même période l’année précédente.
Cela ne signifie pas que les revenus liés à ARC sont dépourvus de valeur économique. Cela indique plutôt que leur méthode de comptabilisation diffère de celle des revenus récurrents issus des réserves d’USDC. À des fins de valorisation boursière, les investisseurs doivent distinguer les revenus opérationnels récurrents, les revenus liés à des projets et les anticipations de commercialisation future qui ne se sont pas encore concrétisées.
Un autre indicateur notable est le volume des transactions USDC on-chain. Le volume des transactions du troisième trimestre a atteint 13,9 billions de dollars, en hausse de 49 % sur un an, tandis que l’USDC en circulation à la fin de la période s’élevait à environ 73,9 milliards de dollars, soit un niveau globalement inchangé par rapport à la même période l’année précédente. Cela signifie que l’activité d’utilisation de l’USDC et les soldes de réserve n’ont pas progressé de concert.
Cette divergence montre qu’une fréquence d’utilisation plus élevée des stablecoins n’augmente pas nécessairement directement les revenus de réserve de l’émetteur. La rentabilité de Circle dépend toujours du volume d’USDC qui reste en circulation au fil du temps et du rendement que ses actifs de réserve peuvent générer.
Pourquoi les revenus de réserve d’USDC sont-ils au cœur de la valorisation de Circle ?
L’USDC est un stablecoin conçu pour maintenir une parité avec le dollar américain. Les utilisateurs peuvent convertir des dollars en USDC via des canaux d’émission et de rachat éligibles, ou échanger des USDC contre des dollars. Circle est tenue de détenir des actifs de réserve correspondants aux USDC en circulation. Ces réserves sont principalement composées de liquidités et d’actifs en dollars américains à court terme et très liquides.
Une source importante des revenus de Circle est constituée des intérêts et des revenus de placement connexes générés par ses actifs de réserve. À mesure que le volume d’USDC en circulation augmente, l’entreprise peut généralement gérer un portefeuille plus important d’actifs de réserve. Lorsque les taux d’intérêt à court terme sont élevés, des réserves de même taille peuvent générer davantage de revenus.
Les revenus de réserve de Circle sont donc principalement influencés par deux facteurs : le montant moyen d’USDC en circulation et le rendement obtenu sur les actifs de réserve. Par rapport au volume quotidien des transactions, ces deux variables entretiennent une relation plus directe avec les revenus de réserve.
Au troisième trimestre 2026, le montant moyen d’USDC en circulation a atteint environ 73,3 milliards de dollars, en hausse de 8 % sur un an. Toutefois, le rendement des réserves a diminué pour atteindre environ 3,54 %, en baisse de 61 points de base sur un an. Par conséquent, les revenus de réserve trimestriels ont reculé, passant d’environ 711 millions de dollars à la même période l’année précédente à environ 658 millions de dollars.
Ces chiffres révèlent une caractéristique importante du modèle économique de Circle : même si le montant moyen d’USDC en circulation continue d’augmenter, les revenus fondamentaux peuvent tout de même diminuer si le rendement des réserves baisse plus rapidement.
Toutefois, les revenus de réserve ne correspondent pas entièrement au bénéfice que Circle conserve finalement. L’entreprise doit verser des frais à certains partenaires de distribution et couvrir les coûts liés aux transactions, à la technologie, à la conformité et à l’exploitation. Par conséquent, l’analyse de la rentabilité de CRCL exige également d’examiner quelle part des revenus subsiste après déduction des coûts de distribution des revenus de réserve.
Cela signifie que Circle ne peut pas être valorisée uniquement sur la base du taux de croissance de la capitalisation de marché des stablecoins en circulation. L’expansion de la base d’USDC est importante, mais les coûts de distribution, les variations de rendement et les dépenses opérationnelles influencent également le bénéfice économique accessible aux actionnaires.
Comment les changements de taux de la Réserve fédérale affecteront-ils la rentabilité de CRCL ?
Les taux d’intérêt constituent une variable macroéconomique importante pour la rentabilité de Circle. Étant donné que les réserves d’USDC sont principalement investies dans des liquidités et des actifs en dollars américains à court terme, les variations des taux d’intérêt à court terme se reflètent progressivement dans les revenus de réserve.
Lorsque les taux d’intérêt augmentent, Circle peut gagner davantage grâce à ses actifs de réserve. Lorsque les taux diminuent, les actifs de réserve nouvellement alloués ou réinvestis sont généralement soumis à des rendements plus faibles. Même si le volume d’USDC en circulation reste relativement inchangé, les revenus de réserve peuvent fluctuer considérablement.
En utilisant le montant moyen d’USDC en circulation d’environ 73,3 milliards de dollars au troisième trimestre pour une simple analyse de sensibilité, une baisse de 100 points de base du rendement moyen des réserves, toutes choses égales par ailleurs, réduirait théoriquement les revenus de réserve annualisés d’environ 733 millions de dollars. Il s’agit uniquement d’une estimation statique fondée sur le solde moyen. Elle ne constitue pas une prévision des bénéfices de l’entreprise et ne tient pas compte de l’allocation des actifs, du décalage dans la transmission des rendements ni des variations des coûts de distribution.
Les investisseurs doivent également considérer la relation entre les taux d’intérêt et la demande de stablecoins. Des taux plus bas peuvent réduire le revenu généré par chaque unité d’USDC, mais ils peuvent aussi améliorer la liquidité des marchés financiers et stimuler la croissance des paiements, des transactions et des règlements transfrontaliers en stablecoins. Ces deux effets peuvent survenir simultanément. Le résultat final dépend de la capacité de la croissance des soldes d’USDC à compenser la baisse des rendements.
Les variations de taux d’intérêt peuvent également affecter la valorisation de l’action CRCL elle-même. Lorsque les taux d’intérêt du marché diminuent, la pression liée à l’actualisation des flux de trésorerie futurs de certaines entreprises en croissance peut s’atténuer. Toutefois, si les bénéfices réels de Circle diminuent simultanément, une amélioration de la valorisation peut ne pas compenser la contraction des bénéfices.
Il n’est donc pas approprié de supposer que les baisses de taux sont intrinsèquement négatives ou positives pour CRCL. Une approche plus raisonnable consiste à évaluer conjointement la politique de la Réserve fédérale, les rendements des bons du Trésor à court terme, le montant moyen d’USDC en circulation et le rendement net des réserves de Circle afin de déterminer l’incidence combinée des variations de taux d’intérêt sur les revenus et la valorisation.
Pourquoi la croissance du volume des transactions USDC ne génère-t-elle pas nécessairement des revenus plus élevés ?
L’offre de stablecoins en circulation et le volume des transactions sont deux concepts différents. L’offre en circulation mesure le montant d’USDC présent sur le marché à un moment donné. Le volume des transactions reflète le nombre de transferts effectués au cours d’une période et leur valeur totale.
Par exemple, si 100 dollars d’USDC sont transférés dix fois consécutivement entre différents wallets, cela peut générer un volume cumulé de transferts on-chain de 1 000 dollars. Toutefois, cela ne crée pas 1 000 dollars supplémentaires d’actifs de réserve USDC sur le marché.
Par conséquent, la croissance du volume des transactions on-chain ne signifie pas que Circle peut facturer des frais proportionnels à la valeur des transactions. Les transferts d’USDC sur les blockchains sont généralement traités par les réseaux et applications concernés, et l’émetteur peut ne pas percevoir directement de revenus sur chaque transfert.
Au troisième trimestre, le volume des transactions USDC on-chain a atteint 13,9 billions de dollars, en hausse de 49 % sur un an, tandis que l’USDC en circulation à la fin de la période s’élevait à environ 73,9 milliards de dollars, soit un niveau globalement inchangé par rapport à la même période l’année précédente. Cela indique que l’activité on-chain d’USDC a augmenté de manière significative, sans pour autant se traduire par un solde de réserve final plus élevé.
Parallèlement, la part de marché d’USDC est tombée à environ 27 %, en baisse de 183 points de base sur un an. Une baisse de part de marché ne signifie pas nécessairement que l’utilité de l’USDC a diminué, mais elle indique que Circle continue de faire face à la concurrence d’autres stablecoins en dollars américains et de solutions de paiement.
Dans le cadre d’une analyse de valorisation, le volume des transactions peut servir à mesurer l’activité de l’écosystème, la demande des utilisateurs et le potentiel du réseau de paiement, mais il ne peut pas remplacer directement les indicateurs de revenus. Les investisseurs doivent évaluer plus avant si l’activité de transaction peut encourager les utilisateurs à détenir des USDC à long terme, accroître les soldes sur les plateformes ou générer des services de paiement pouvant être facturés de manière durable.
Si le volume des transactions continue de croître sans élargir les soldes de réserve ni générer de nouveaux revenus de services, sa contribution directe à la rentabilité de Circle pourrait être limitée. À l’inverse, si l’activité de transaction encourage davantage d’entreprises à utiliser l’USDC pour les règlements et à maintenir certains soldes à long terme, elle pourrait créer une base de revenus plus stable.
Pourquoi les revenus de prévente du token ARC affectent-ils la qualité des bénéfices de Circle ?
L’un des éléments des résultats financiers du troisième trimestre de Circle qui mérite une analyse distincte concerne les revenus issus de la prévente du token ARC. L’entreprise a reconnu environ 182 millions de dollars de revenus associés au cours du trimestre, alors que le chiffre d’affaires total et les revenus de réserve s’élevaient à environ 865 millions de dollars.
Circle a finalisé le lancement du mainnet de la blockchain publique Arc au troisième trimestre et a émis une offre totale initiale de 10 milliards de tokens ARC. ARC a été conçu comme le mécanisme natif de coordination de la sécurité, de l’utilité et de la gouvernance du réseau, et est lié à la feuille de route relative à la future transition du réseau vers un mécanisme de preuve d’enjeu.
Le montant total de la prévente du token ARC divulgué par l’entreprise s’élevait à environ 242 millions de dollars, dont environ 182 millions de dollars ont été reconnus au troisième trimestre. La reconnaissance des revenus était liée à la livraison des tokens, au lancement du mainnet et aux conditions de performance pertinentes. Cela ne signifie pas que des revenus de prévente d’une ampleur similaire se reproduiront lors de chaque trimestre à venir.
D’un point de vue financier, ce type de revenus peut accroître le bénéfice opérationnel de la période courante et l’EBITDA ajusté, mais sa durabilité diffère considérablement de celle des revenus de réserve des stablecoins. Les revenus de réserve dépendent du maintien des USDC en circulation et des rendements des actifs, tandis que les revenus de prévente de tokens dépendent d’accords spécifiques à un projet et des conditions de reconnaissance comptable associées.
Les investisseurs ne devraient donc pas simplement multiplier par quatre le bénéfice du troisième trimestre et conclure que l’entreprise a établi un niveau correspondant de rentabilité annuelle durable. Une approche plus raisonnable consiste à examiner séparément le bénéfice publié incluant les revenus de prévente ARC et la performance opérationnelle hors cet élément.
Il est important de noter que l’exclusion des revenus ARC vise à analyser la structure des revenus. Cela ne signifie pas que 182 millions de dollars peuvent être directement déduits du résultat net. Les impôts, les coûts associés et le traitement comptable influencent tous le bénéfice final, de sorte qu’un calcul précis du résultat net ajusté exige un examen des états financiers complets.
Du point de vue de la valorisation, les revenus de prévente du token ARC ont une réelle importance financière. Toutefois, la reconnaissance de revenus sur un seul trimestre ne démontre pas à elle seule qu’Arc a établi un modèle économique mature et durable. L’évaluation de la valeur à long terme d’Arc exige également d’examiner la demande réelle du réseau, l’activité des développeurs et les futurs revenus opérationnels.
La blockchain publique Arc peut-elle devenir le deuxième moteur de croissance de Circle ?
Arc est un réseau blockchain de couche 1 lancé par Circle, axé sur les paiements en stablecoins, le règlement d’actifs numériques et les applications financières programmables. Par rapport à l’émission d’USDC et à la gestion des réserves, Arc se rapproche davantage d’une infrastructure financière sous-jacente. Sa valeur potentielle provient du développement continu de l’utilisation du réseau, de l’écosystème des développeurs et des applications financières.
Le 16 septembre 2026, Arc a officiellement lancé son mainnet public. Circle a indiqué que plus de 100 institutions et bâtisseurs d’écosystème participaient au moment du lancement du mainnet, et que la communauté des développeurs avait également atteint une certaine taille. Le token ARC a été intégré à la conception future de la sécurité, de l’utilité et de la gouvernance du réseau.
Cette évolution signifie qu’Arc est passée du stade initial de développement technologique à une phase d’exploitation effective du réseau. Toutefois, le lancement d’un mainnet et la maturation d’un modèle économique restent des étapes distinctes. Pour les investisseurs en actions, la question centrale est de savoir si Arc peut créer des revenus durables indépendants des intérêts issus des réserves d’USDC.
La valeur commerciale potentielle d’Arc peut être comprise de trois manières :
-
L’activité de paiement en stablecoins et de règlement d’actifs peut favoriser la croissance de l’utilisation du réseau.
-
Les applications développées par les institutions et les développeurs peuvent accroître la demande d’USDC au sein de l’écosystème concerné.
-
Si Circle peut fournir des services autour du réseau avec des mécanismes de frais clairement définis, cela peut créer de nouvelles sources de revenus.
Toutefois, le volume de transactions du réseau, la valeur du token ARC et le bénéfice de Circle en tant que société cotée ne peuvent pas être considérés comme équivalents. Même si l’activité d’Arc augmente, les investisseurs doivent toujours analyser qui perçoit les frais de transaction, qui supporte le coût d’exploitation du réseau et quelle part du bénéfice économique qui en résulte revient finalement aux actionnaires de Circle.
Arc fait également face à des défis liés à l’adoption par les développeurs, à l’interopérabilité cross-chain, à la sécurité, à la gouvernance des validateurs et à la concurrence au sein de l’écosystème. La capacité d’un réseau à attirer des applications à long terme dépend non seulement de ses performances techniques, mais aussi de la volonté des entreprises d’y mener des activités réelles au fil du temps.
Par conséquent, dans la valorisation de CRCL, Arc peut être considérée comme une nouvelle activité présentant un potentiel de croissance. Toutefois, en l’absence de données opérationnelles stables, elle ne devrait pas se voir attribuer les mêmes hypothèses de rentabilité qu’un réseau de paiement mature.
Le réseau de paiements Circle peut-il réduire la dépendance aux revenus de réserve ?
Circle Payments Network (CPN) est un réseau d’infrastructure que Circle développe pour les paiements institutionnels et les flux de fonds transfrontaliers. Son objectif est de connecter des institutions financières, des prestataires de services de paiement et d’autres participants commerciaux afin de soutenir le transfert et le règlement de fonds à l’aide de stablecoins.
Contrairement au modèle d’émission d’USDC, qui repose principalement sur les intérêts des actifs de réserve, l’infrastructure de paiement peut générer des revenus grâce aux services de transaction, à l’accès au réseau et à d’autres accords commerciaux. Toutefois, les revenus réels dépendent du modèle de tarification, du volume des transactions et des coûts de service, et ne peuvent pas être déduits du seul volume de paiements.
Au troisième trimestre, le volume total de paiements annualisé de CPN a atteint environ 41,3 milliards de dollars. Circle a également annoncé avoir conclu un accord définitif en vue d’acquérir Tazapay, une plateforme singapourienne de paiements transfrontaliers B2B, dans le but d’élargir davantage la couverture de son réseau de paiements transfrontaliers. La transaction devrait être finalisée en 2027 et reste soumise à certaines conditions, notamment l’approbation des autorités de réglementation.
Pour Circle, la valeur potentielle du réseau de paiement ne réside pas seulement dans le traitement d’un plus grand nombre de transactions, mais également dans l’intégration de l’USDC aux opérations de trésorerie des entreprises, aux règlements transfrontaliers et aux scénarios de paiement commercial. Si les entreprises continuent d’utiliser l’USDC comme actif de règlement, cela pourrait accroître la demande de stablecoins et soutenir davantage l’activité de réserve.
Toutefois, le volume des paiements CPN ne peut pas être directement assimilé aux revenus de Circle. Différents services de paiement peuvent utiliser différents modèles économiques, et les flux de fonds au sein du réseau peuvent être exécutés par des partenaires. Les investisseurs doivent continuer de surveiller les revenus réels reconnus par l’activité de paiement, sa marge brute et la rétention de la clientèle.
Du point de vue de la valorisation à long terme, si Circle parvient à établir une infrastructure de paiement dotée d’une capacité stable à générer des frais, la structure de ses revenus pourra progressivement se diversifier. Toutefois, jusqu’à ce que la contribution des nouvelles activités devienne plus importante, les revenus de réserve restent essentiels pour comprendre la performance financière de l’entreprise.
Quelles méthodes de valorisation conviennent à l’action Circle (CRCL) ?
Circle combine les caractéristiques d’un émetteur de stablecoins, d’une activité de revenus de réserve et d’un fournisseur d’infrastructures de technologie financière. Par conséquent, aucun indicateur de valorisation unique ne peut refléter pleinement son modèle opérationnel.
Le ratio cours/bénéfices (P/E) mesure le prix que les investisseurs paient pour les bénéfices de l’entreprise, mais il suppose que ces bénéfices présentent un certain degré de durabilité. Pour Circle, des projets tels que la prévente du token ARC peuvent avoir une incidence importante sur les bénéfices d’un trimestre donné. Les investisseurs doivent donc examiner à la fois le résultat net publié et la capacité bénéficiaire normalisée.
Le ratio cours/chiffre d’affaires (P/S) peut être utilisé pour évaluer la manière dont le marché valorise l’ampleur des revenus de l’entreprise. Toutefois, la structure des revenus de Circle comprend des revenus de réserve substantiels et des coûts de distribution. Les marges bénéficiaires peuvent différer considérablement selon les sources de revenus, de sorte que le ratio P/S de Circle ne doit pas être directement comparé à celui d’une entreprise de logiciels par abonnement.
Le ratio valeur d’entreprise/EBITDA (EV/EBITDA) offre une autre perspective, mais les investisseurs doivent toujours déterminer si l’EBITDA ajusté comprend des revenus non durables et évaluer la nature spécifique des liquidités, passifs et autres éléments du bilan de l’entreprise.
Une approche de valorisation par segments peut également être utilisée afin de diviser les activités de Circle entre l’activité mature de revenus de réserve, l’infrastructure de paiement et de nouvelles activités telles qu’Arc. La première doit être évaluée principalement sur la base de l’offre d’USDC en circulation, des rendements des réserves et des coûts de distribution. Les deux dernières exigent une évaluation fondée sur les revenus réels, les progrès de commercialisation et les besoins futurs en investissement.
| Méthode de valorisation |
Indicateurs clés |
Points à prendre en compte |
| P/E |
Résultat net, BPA |
Les revenus ponctuels peuvent affecter les bénéfices |
| P/S |
Chiffre d’affaires total, croissance des revenus |
Les marges bénéficiaires diffèrent selon les sources de revenus |
| EV/EBITDA |
Rentabilité opérationnelle |
Ajustements et structure du capital |
| Valorisation par segments |
Revenus de réserve, CPN, Arc |
La valorisation des nouvelles activités est incertaine |
| Analyse par scénarios |
Échelle d’USDC, taux d’intérêt, marges bénéficiaires |
Les changements d’hypothèses peuvent avoir une forte incidence sur les résultats |
Pour CRCL, une approche plus raisonnable consiste à utiliser la capacité bénéficiaire normalisée comme base de valorisation, puis à évaluer le potentiel de croissance sur la base des progrès réels de commercialisation des nouvelles activités, plutôt que d’utiliser les indicateurs financiers d’un seul trimestre pour déterminer un cours théorique définitif de l’action.
Quels indicateurs opérationnels les investisseurs devraient-ils continuer à surveiller pour Circle ?
La valorisation de l’action Circle dépend non seulement de ses résultats financiers publiés, mais aussi des attentes du marché concernant la croissance future des stablecoins, les taux d’intérêt et le développement de nouvelles activités. L’établissement d’un cadre de suivi continu est donc plus pertinent que l’analyse isolée du bénéfice d’un seul trimestre.
-
Les investisseurs devraient surveiller l’offre moyenne d’USDC en circulation et l’offre d’USDC en circulation à la fin de la période. L’offre moyenne est plus directement liée aux revenus de réserve, tandis que le chiffre de fin de période aide à évaluer la base d’actifs à la fin du trimestre. La prise en compte des deux aide à éviter d’évaluer les tendances opérationnelles uniquement sur la base de l’offre d’USDC d’une seule journée.
-
Les investisseurs devraient surveiller le rendement des réserves et le rendement net des réserves. Le premier reflète la capacité des actifs de réserve à générer des revenus. Le second intègre également des facteurs tels que les coûts de distribution et se rapproche davantage du bénéfice économique que l’entreprise peut conserver grâce à son activité de réserve.
-
Les investisseurs devraient surveiller les changements dans la répartition des revenus. Des éléments tels que les revenus de prévente du token ARC peuvent affecter la performance financière d’un trimestre donné. La capacité de CPN, d’Arc et d’autres activités de services à générer des revenus récurrents déterminera si Circle peut réduire progressivement sa dépendance aux intérêts de réserve.
-
Les investisseurs devraient surveiller les dépenses et les évolutions du capital social. L’infrastructure technologique, les investissements de conformité, la rémunération des employés et la rémunération fondée sur des actions affectent tous les bénéfices et le BPA. Même si le bénéfice global de l’entreprise augmente, une hausse rapide du nombre d’actions en circulation peut limiter la croissance des bénéfices disponibles pour chaque actionnaire.
Enfin, les taux d’intérêt macroéconomiques et la concurrence du secteur doivent être intégrés à l’analyse. La croissance du marché des stablecoins ne signifie pas nécessairement que la part de marché de Circle augmentera. De nouveaux émetteurs de stablecoins, des réseaux de paiement bancaires et d’autres infrastructures financières numériques pourraient tous modifier la structure concurrentielle du secteur.
En suivant conjointement l’offre d’USDC en circulation, les rendements des réserves, les coûts de distribution, les revenus des nouvelles activités et le BPA, les investisseurs peuvent établir un cadre de valorisation plus complet pour CRCL, plutôt que de juger la valeur de l’action uniquement à partir du discours de croissance entourant le secteur des stablecoins.
Comment trader l’action Circle (CRCL) sur Gate
Après avoir analysé les résultats financiers et la valorisation de Circle, les investisseurs peuvent également utiliser les produits de trading disponibles pour observer comment le cours de l’action CRCL reflète l’offre d’USDC en circulation, les anticipations de taux d’intérêt et les progrès de l’activité Arc. Les sections Stocks et TradFi de Gate permettent d’accéder à des produits de trading liés à CRCL. Les utilisateurs éligibles peuvent choisir la méthode de trading appropriée en fonction de leur région, des autorisations de leur compte et de la disponibilité des produits.
Les utilisateurs peuvent se connecter à Gate, effectuer la vérification d’identité requise et activer les autorisations de trading, puis rechercher CRCL sur la page de trading Stocks ou TradFi afin de consulter les produits disponibles, les données de marché et les règles de trading. Gate permet d’utiliser l’USDT pour participer au trading d’actions concerné. Les méthodes précises de passation des ordres, les heures de trading et les frais sont soumis aux informations affichées sur la page concernée.
Notez que l’action CRCL, les contrats sur différence (CFD) sur l’action CRCL, les contrats perpétuels sur actions et l’action tokenisée CRCLX sont des produits différents. Le trading direct d’actions et le trading de produits dérivés diffèrent en matière de droits de propriété, de marge, d’effet de levier et d’exposition au risque. En particulier, les CFD et les contrats perpétuels ne représentent généralement pas une détention directe d’actions Circle, et l’effet de levier peut amplifier les pertes causées par les fluctuations de prix.
Lors du trading réel, les investisseurs peuvent se concentrer sur les résultats financiers trimestriels de Circle, l’offre d’USDC en circulation, les taux d’intérêt à court terme du dollar américain, le développement de l’écosystème Arc et les évolutions de la réglementation des stablecoins. Ces facteurs doivent être pris en compte conjointement avec la tendance du cours de CRCL, le volume de trading et la valorisation. L’amélioration des fondamentaux n’entraîne pas nécessairement une hausse immédiate du cours de l’action, et une hausse à court terme du cours de l’action ne signifie pas que la rentabilité à long terme de l’entreprise a évolué en conséquence.
Quelle que soit la méthode de trading sélectionnée, les investisseurs doivent confirmer le type de produit, les coûts de trading, les exigences de financement et les règles de risque avant de passer un ordre. Ils doivent éviter d’assimiler directement une opinion sur la croissance à long terme de l’activité de Circle aux mouvements de cours à court terme de l’action.
Conclusion
Les résultats financiers du troisième trimestre 2026 de Circle illustrent la relation complexe entre croissance et rentabilité à laquelle sont confrontés les émetteurs de stablecoins. Le chiffre d’affaires total et les revenus de réserve de l’entreprise ont augmenté de 17 % sur un an, mais les revenus de réserve d’USDC ont diminué d’environ 8 %, tandis que les revenus de prévente du token ARC ont apporté une contribution significative à la performance financière de la période. Cela signifie que les investisseurs doivent distinguer les revenus opérationnels durables des revenus issus de projets spécifiques afin d’évaluer plus précisément la base bénéficiaire de l’entreprise.
L’offre d’USDC en circulation et les rendements des réserves restent des variables importantes pour l’activité fondamentale de Circle. Dans le même temps, le lancement du mainnet d’Arc, l’expansion de CPN et le développement de l’infrastructure de paiements transfrontaliers offrent à l’entreprise de nouvelles voies de commercialisation. Toutefois, la capacité de l’utilisation du réseau et du volume de paiements à être transformés en bénéfices durables doit encore être validée par les résultats financiers ultérieurs.
Par conséquent, la valorisation de l’action CRCL ne devrait pas reposer uniquement sur les indicateurs P/E traditionnels, ni être entièrement fondée sur les attentes de croissance à long terme du secteur des stablecoins. La combinaison des revenus de réserve normalisés, de la sensibilité aux taux d’intérêt, des coûts de distribution et des progrès de commercialisation des nouvelles activités peut aider les investisseurs à mieux comprendre la valeur opérationnelle de Circle et les incertitudes auxquelles elle est confrontée.
FAQ
Qu’est-ce que l’action Circle (CRCL) ?
Circle Internet Group est une entreprise d’infrastructure financière numérique cotée à la Bourse de New York sous le ticker CRCL. Ses principales activités comprennent le stablecoin USDC et les infrastructures de paiement associées.
D’où provient la majeure partie des revenus de Circle ?
Une source importante des revenus de Circle est constituée des revenus générés par les actifs de réserve soutenant l’USDC en circulation. L’entreprise génère également des revenus par le biais d’autres services et activités commerciales.
Pourquoi les revenus de réserve de Circle peuvent-ils diminuer même lorsque l’offre d’USDC en circulation augmente ?
Les revenus de réserve sont influencés à la fois par l’offre moyenne d’USDC en circulation et par le rendement des actifs de réserve. Si la baisse du rendement est supérieure à la contribution de la croissance de l’offre en circulation, les revenus de réserve peuvent tout de même diminuer.
Les revenus de prévente du token ARC sont-ils des revenus récurrents ?
Les revenus de prévente du token ARC sont liés à un projet spécifique et à des conditions de performance. Ils ne doivent pas être directement considérés comme des revenus récurrents susceptibles de se reproduire chaque trimestre.
Le lancement du mainnet d’Arc signifie-t-il que les bénéfices de Circle continueront d’augmenter ?
Pas nécessairement. Le lancement d’Arc représente des progrès en matière d’infrastructure, mais la capacité de l’activité du réseau à générer des revenus et des bénéfices durables dépend encore de sa performance commerciale réelle.
Les investisseurs devraient-ils utiliser le ratio P/E ou P/S pour évaluer l’action Circle ?
Les deux indicateurs peuvent être utiles, mais ils doivent être pris en compte conjointement avec la qualité des bénéfices, les rendements des réserves, les coûts de distribution et la composition des revenus des nouvelles activités. Une conclusion de valorisation ne doit pas reposer sur un seul indicateur.







